研报原文
利润普遍翻倍增长但PE仅个位数?Q2多数石化品价差扩大,这些公司中报有望大增
题材
石油化工个股
卫星化学 桐昆股份观点单元(正文分节)
- 第0节利润普遍翻倍增长但PE仅个位数?Q2多数石化品价差扩大,这些公司中报有望大增
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
一篇来自申万宏源的石化行业二季度业绩前瞻。
核心观点是,二季度国内多数石化产品价差都在扩大,包括2026Q2国内炼油价差为1315元/吨,环比扩大302元/吨、乙烯-石脑油价差为259美元/吨,环比扩大117美元/吨、乙烯-乙烷价差为952美元/吨,环比扩大316美元/吨等等。
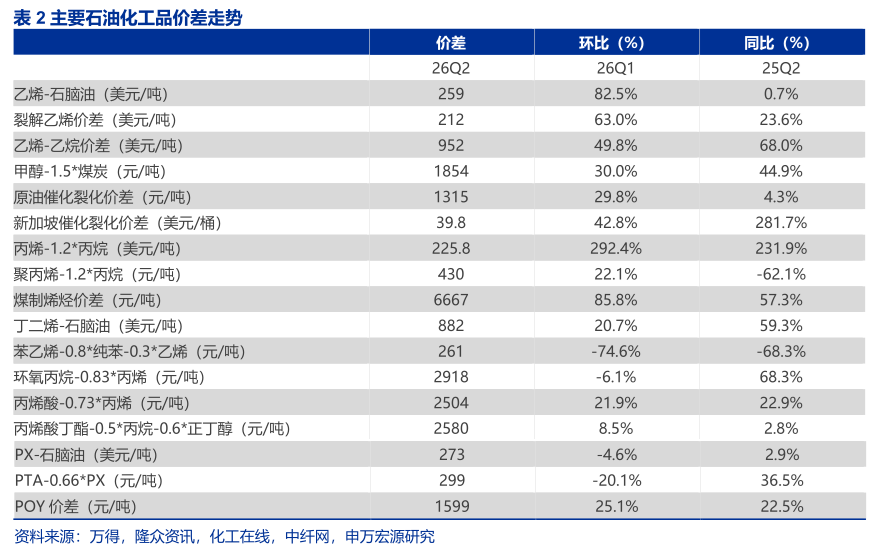
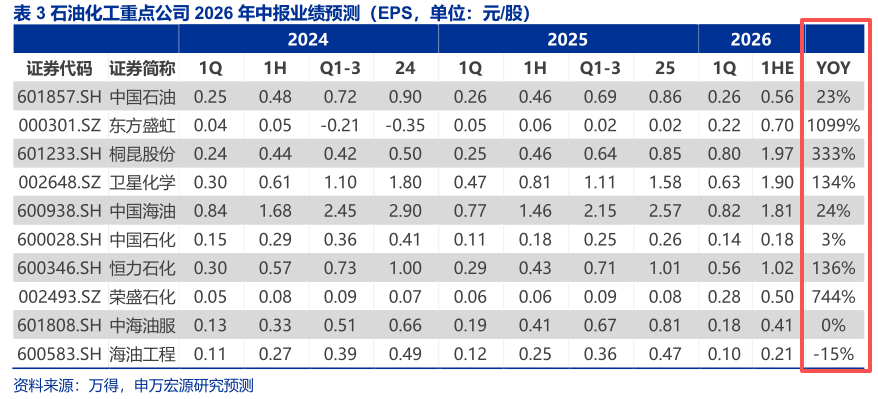
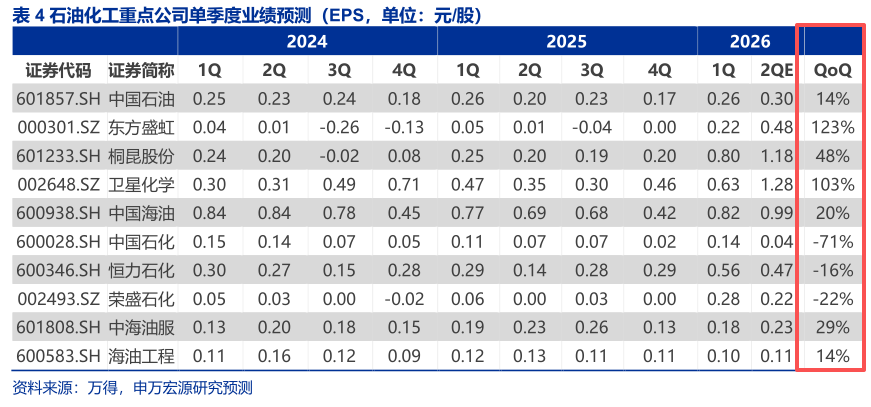
而对于石油化工企业来说,这个价差是最直接的可以反映到公司利润上的。根据申万测算的重点公司来看,二季度业绩普遍将实现大幅增长,有些公司同比利润有望翻3-10倍,环比增长也很亮眼,已经发了预告的东方盛宏和卫星化学Q2利润环比也实现了翻倍以上增长。
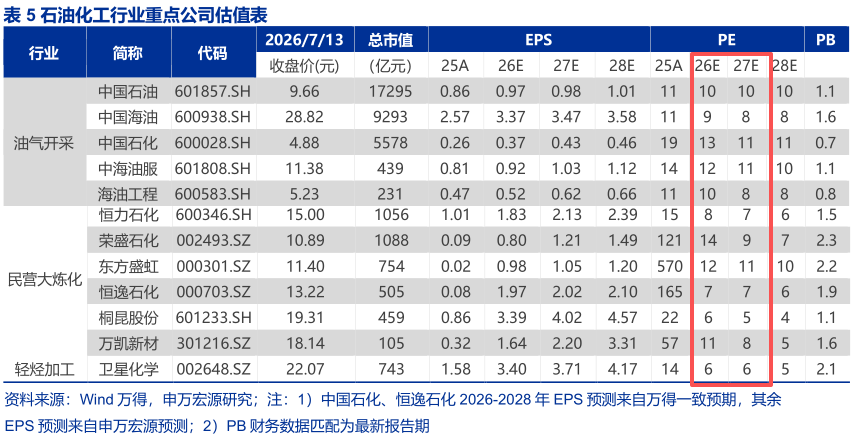
且从估值来看,26/27年普遍PE水平仅个位数,或者10倍PE左右。
增长速度较快的公司包括:桐昆股份、恒力石化、荣盛石化、卫星化学等。
研报来源:申万宏源,邵靖宇,A0230524080001,油价中枢抬升,2026Q2多数石化品价差环比走扩,石化业绩维持高增。2026年7月13日