100亿元收入!是这家军工细分龙头公司规模经济效益的拐点,2026年或将达到——0830评级日报
题材
(无 plates 标注,见下方观点单元)个股
美的集团 意华股份 洪都航空【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
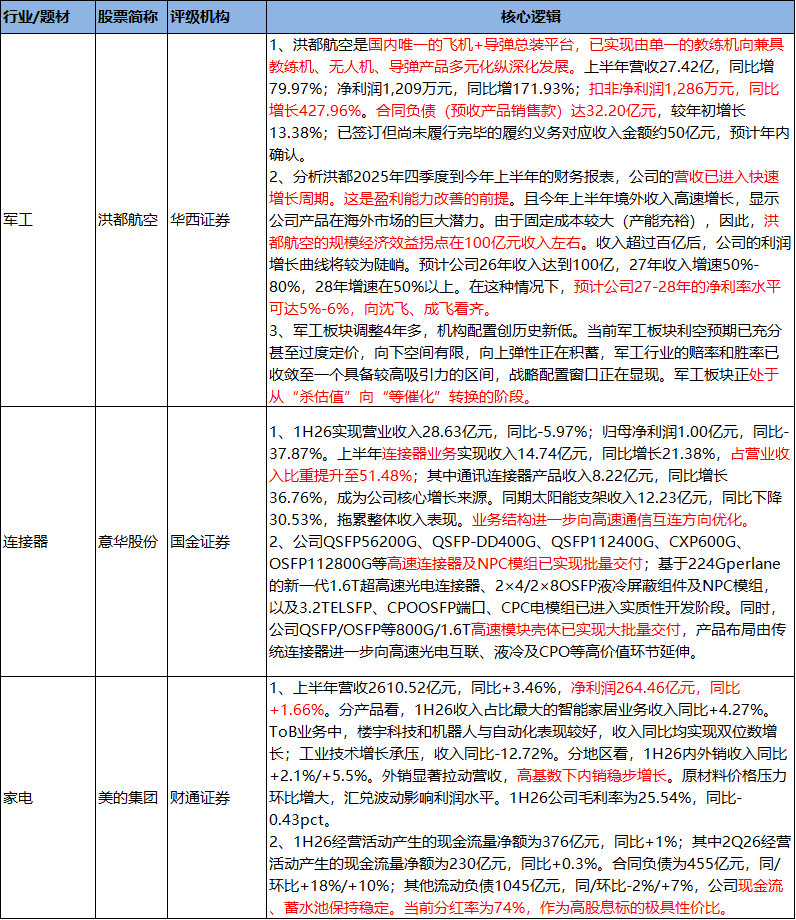
洪都航空是国内唯一的飞机+导弹总装平台,梳理发现2025年四季度到今年上半年的财务报表,公司的营收已进入快速增长周期。这是公司盈利能力改善的前提。
1、洪都航空是国内唯一的飞机+导弹总装平台,已实现由单一的教练机向兼具教练机、无人机、导弹产品多元化纵深化发展。上半年营收27.42亿,同比增79.97%;净利润1,209万元,同比增171.93%;扣非净利润1,286万元,同比增长427.96%。合同负债(预收产品销售款)达32.20亿元,较年初增长13.38%;已签订但尚未履行完毕的履约义务对应收入金额约50亿元,预计年内确认。
2、分析洪都2025年四季度到今年上半年的财务报表,公司的营收已进入快速增长周期。这是公司盈利能力改善的前提。且今年上半年境外收入高速增长,显示公司产品在海外市场的巨大潜力。由于固定成本较大(产能充裕),因此,洪都航空的规模经济效益拐点在100亿元收入左右。收入超过百亿后,公司的利润增长曲线将较为陡峭。预计公司26年收入达到100亿,27年收入增速50%-80%,28年增速在50%以上。在这种情况下,预计公司27-28年的净利率水平可达5%-6%,向业内沈飞、成飞看齐。
3、军工板块调整4年多,机构配置创历史新低。当前军工板块利空预期已充分甚至过度定价,向下空间有限,向上弹性正在积蓄,军工行业的赔率和胜率已收敛至一个具备较高吸引力的区间,战略配置窗口正在显现。军工板块正处于从“杀估值”向“等催化”转换的阶段。
研报来源:
1、华西证券,陆洲,S1120520110001,洪都航空:军贸竞争力持续强化,经营拐点显现。2026年8月29日
2、国金证券,张真桢,S1130524060002,意华股份:通讯连接器业绩高增,互联产品迭代。2026年8月30日
3、财通证券,孙谦,S0160525060001,美的集团:外销拉动营收增长,中期分红彰显股东回报。2026年8月30日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎