【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、国产算力:东吴证券研报指出,2025年中国AI加速卡出货约400万张,国产合计165万张、份额首次突破四成达41%,英伟达虽以约55%仍居第一但份额被侵蚀;昇腾以81.2万张居国产第一,按此计算约占国产出货近一半。管制倒逼下,单卡受制于制程与HBM,国产转向超节点以系统补单卡:CloudMatrix 384系统算力约为英伟达GB200 NVL72的近2倍,昇腾384超节点已商用超750套,数千亿级市场2026年进入放量元年。标的:寒武纪、海光信息、紫光股份、中科曙光、浪潮信息、华勤技术、锐捷网络、中兴通讯。
2、农林牧渔:国泰海通证券研报对农林牧渔板块Q2业绩进行了梳理点评,生猪行业深度亏损,现金流恶化。厄尔尼诺下优质种子加速崛起,且部分公司半年报合同负债数据优秀。白鸡26Q2板块盈利增厚。宠物国内品牌保持增长,但代工利润承压。关注隆平高科、敦煌种业等。
3、算力链:开源证券指出,AI算力链九月将迎来密集催化。第29届中国国际光电博览会将于2026年9月9-11日在深圳举办。第十一届华为全联接大会将于2026年09月17-19日在上海举办。阿里云栖大会将于9月22-24日在杭州举办。多个会议召开,预计将对超节点&国产算力板块、液冷板块、光通信等形成较强催化。关注盛科通信、锐捷网络、紫光股份、英维克等。
4、跨境支付:上合峰会8月30日在比什凯克开幕,跨境支付进入布局窗口期。上合跨境人民币服务中心累计结算量已超1440亿元;数字人民币运营机构年内两批扩容至30家,CBETS签约26家境内外机构,供给基础不断夯实;央行8月14日出台跨国公司本币跨境资金集中运营新政,便利资金归集调拨、鼓励优先使用本币,需求端本币结算意愿抬升。在地缘风险与去美元化趋势下,跨境支付效率与自主可控性持续提升,业务需求有望加速释放。核心公司:新国都、新大陆、中油资本、京北方、拉卡拉、四方精创、宇信科技。
正文:
1、国产AI芯片出货首破四成至165万张,竞争从单卡升级为超节点系统竞争,交换与整机环节弹性最大
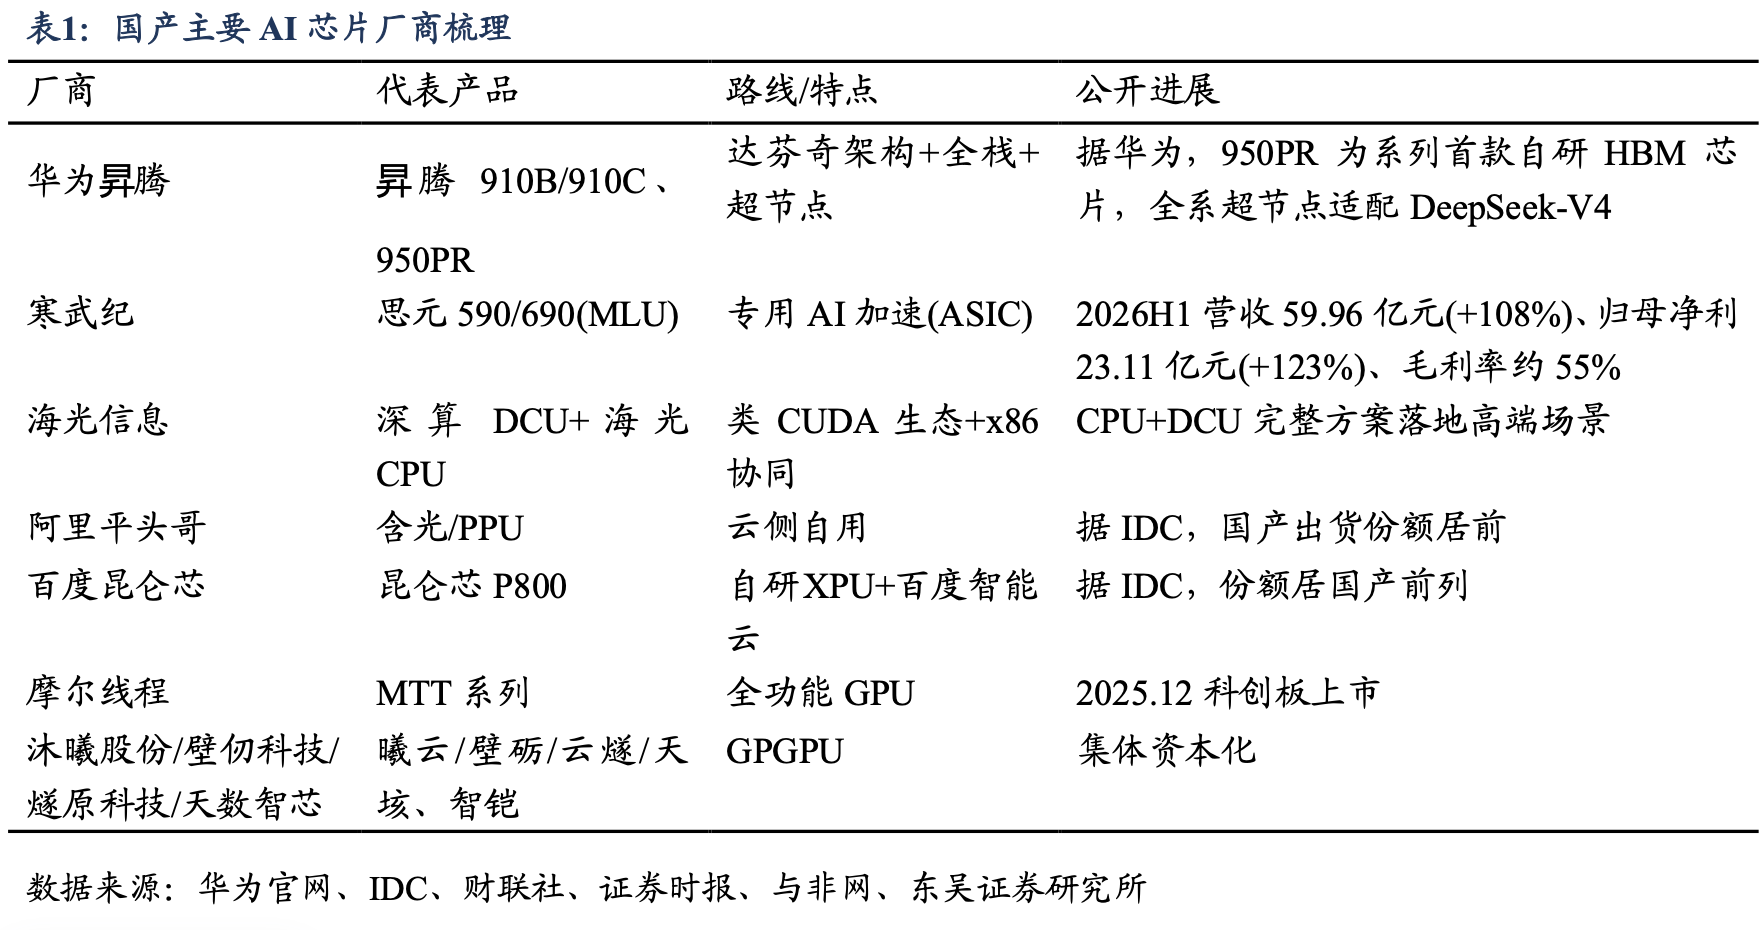
东吴证券研报指出,国产算力的竞争范式正从单卡性能追赶升级为以超节点为单位的系统级竞争,国产化也已由送样验证迈入规模出货、业绩兑现阶段。市场往往高估国产单卡追赶英伟达的短期难度,却低估其在系统层面的赢面与兑现速度,而这正是国产算力被低估之处。标的:寒武纪、海光信息、紫光股份、中科曙光、浪潮信息、华勤技术、锐捷网络、中兴通讯。
1)需求与管制共振:智能算力五年复合增46.2%,推理2027年占七成
据IDC与浪潮《2025年中国人工智能计算力发展评估报告》,2023—2028年中国智能算力规模五年复合增长率预计达46.2%,2026年将达约1460.3 EFLOPS;IDC预测到2027年推理将占智能算力需求的70%以上,正是超节点的用武之地。
政策端,算力网被列为国家六张网之一,十五五期间新增直接投资约4万亿元。
管制端,2026年5月31日美国商务部新规转向看总部归属,堵住绕道漏洞,英伟达CEO黄仁勋亦公开表示已基本将中国市场让给中国公司,外部约束客观上加速了国产算力的全栈自主可控。
2)国产份额首破四成:165万张出货梯队分明,昇腾一家占国产近半
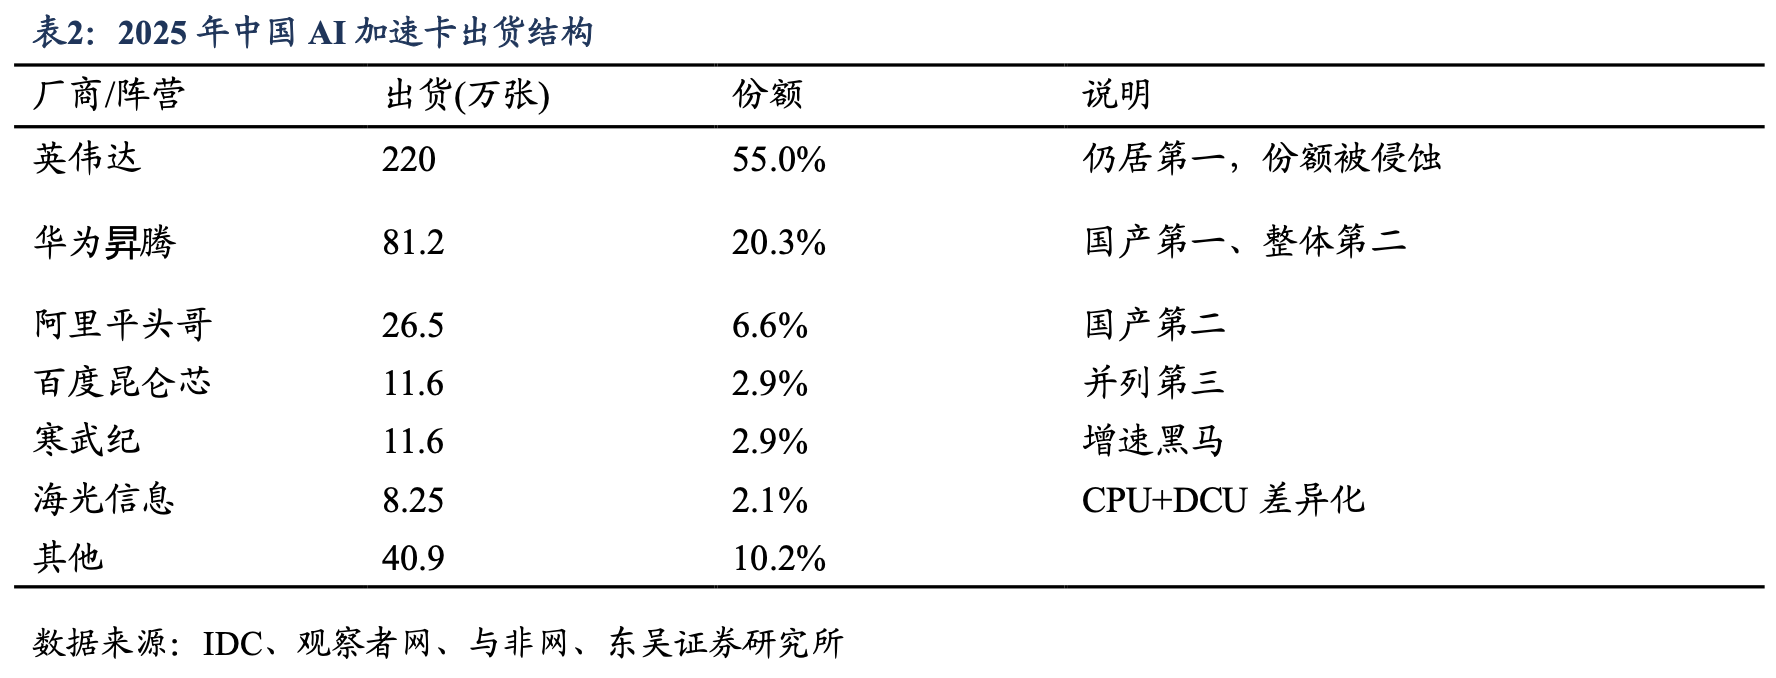
据IDC,2025年中国AI加速卡总出货约400万张:英伟达约220万张(55%)仍居第一但份额被侵蚀,国产厂商合计出货约165万张、份额首次突破四成达约41%。分档看:华为昇腾约81.2万张(20.3%)居国产第一、整体第二,阿里平头哥约26.5万张(6.6%)居国产第二,百度昆仑芯与寒武纪各约11.6万张(2.9%)并列国产第三,海光信息约8.25万张(2.1%)。
按此计算,昇腾一家约占国产出货近一半。供给卡点集中在晶圆制造、HBM、先进封装三大环节,随长鑫HBM3上量、先进封装扩产与先进制程产能释放,预计2027年起供给瓶颈有望逐步缓解。
3)从单卡到超节点:系统算力约达GB200 NVL72两倍,2026年放量元年
单卡显存墙、通信墙、能效墙三重约束下,国产以高速互联把成百上千颗芯片紧耦合为一台超级计算机,以系统级能力弥补单卡差距。华为CloudMatrix 384集成384颗昇腾910C,可提供约300 PFLOPS BF16稠密算力,据官方口径约为GB200 NVL72的近2倍、总显存约3.6倍;昇腾Atlas 950 SuperPoD最多支持8192张昇腾950DT,计划2026年第四季度批量上市;昇腾384超节点已商用超750套,中国移动集采6208张AI加速卡、折合约776套计算节点,中科曙光曙光8000建成国内首个全国产十万卡超集群。
软件栈同步迈过最后一公里:DeepSeek-V4实现9种国产芯片Day0适配,华为CANN全面开源,智谱GLM-5.3-Flash率先在大规模流量场景依托国产芯片集群对外提供服务、单token成本已与主流英伟达GPU相当。随着华为、中科曙光、中兴通讯、新华三、浪潮信息订单自2026年下半年集中交付,数千亿级市场进入兑现期。
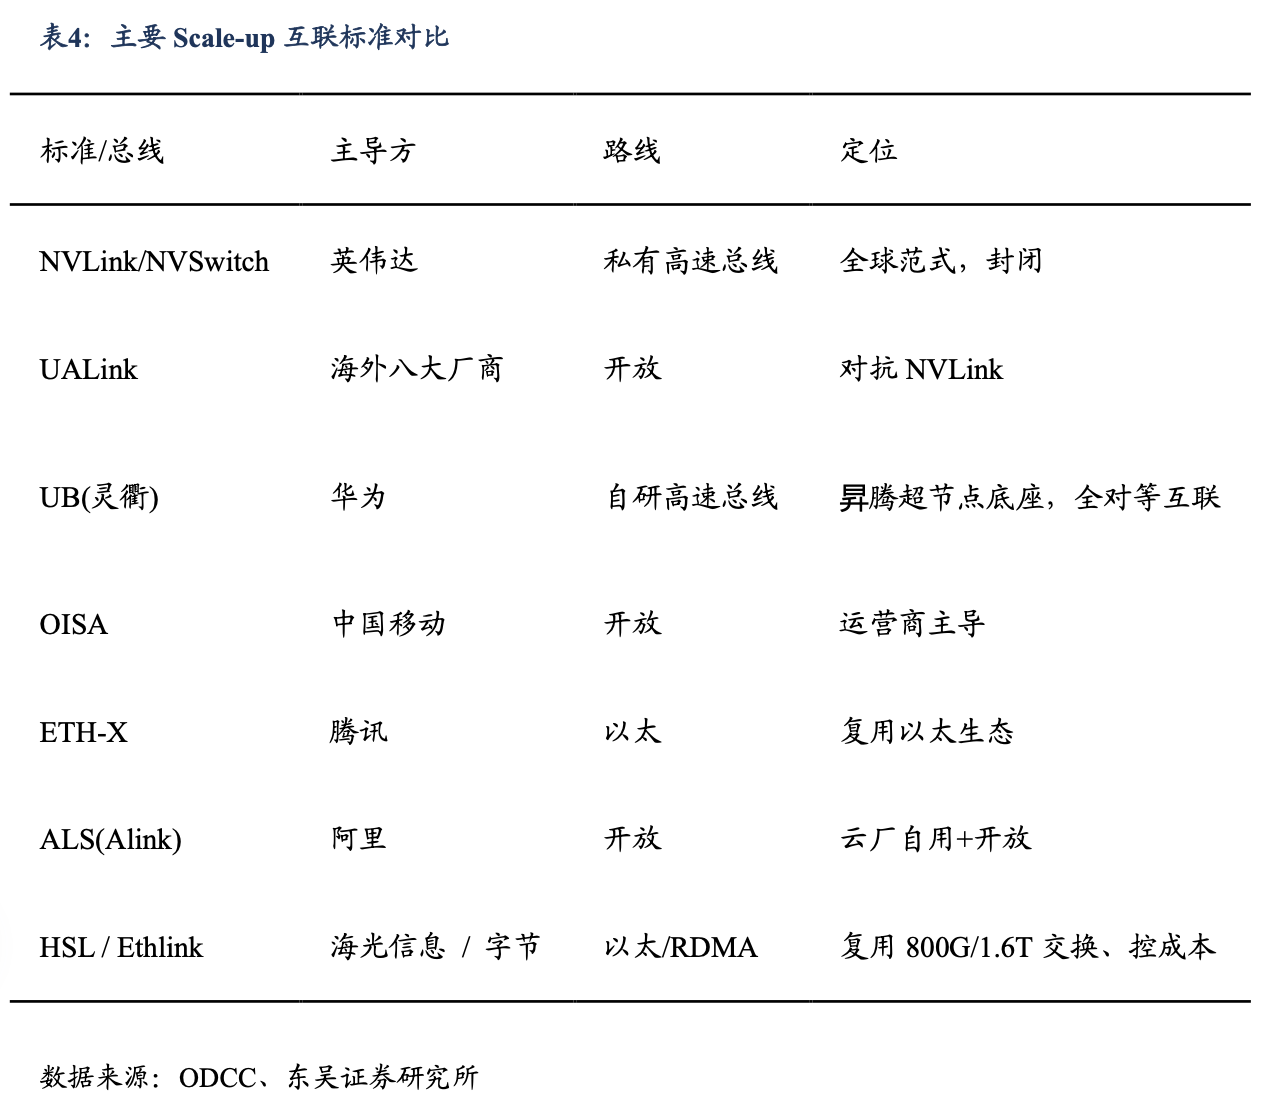
超节点把价值从单颗芯片向交换、整机、连接、存储、散热等环节扩散,其中交换与整机弹性最大。
计算核心:寒武纪:2026H1营收59.96亿元(+108%)、归母净利23.11亿元(+123%),业绩进入兑现期,股权激励考核2026年营收目标不低于135亿元;海光信息:CPU+DCU类CUDA生态,已在石油勘探、气象、金融等高端场景实现替代;沐曦股份:首款全国产通用GPU曦云C600规划2026年上半年量产,下一代C700对标H100;摩尔线程:2026上半年营收17.36亿元(+147.42%),2026年8月启动H股赴港上市。
交换/网络(弹性高的环节):超节点Scale-up内互联叠加集群Scale-out,交换机用量成倍提升:锐捷网络、新华三(紫光股份)直接受益于800G/1.6T交换与AI网络方案放量。
整机/ODM(超节点本体交付放量带动量价齐升):浪潮信息万卡级液冷超节点交付周期缩短约60%,华勤技术是少数兼具计算节点+网络节点全栈设计能力的ODM,中兴通讯OEX开放架构支持多家国产GPU混插,中科曙光以曙光8000与无线缆箱式超节点ScaleX40形成旗舰+标配梯队。
2、农林牧渔半年报梳理:生猪行业Q2亏损超百亿,种子公司预收款数据出色
国泰海通证券研报对农林牧渔板块Q2业绩进行了梳理点评,生猪行业深度亏损,现金流恶化。厄尔尼诺下优质种子加速崛起,且部分公司半年报合同负债数据优秀。白鸡26Q2板块盈利增厚。宠物国内品牌保持增长,但代工利润承压。关注隆平高科、敦煌种业等。
1)生猪深度亏损,现金流恶化
26Q2猪价低迷,12家公司单Q2的季度营收1005.96亿,单季度归母净利润-119.35亿,负债率升至52.71%,营收利润均有下降,负债率上升,同时经营性现金流净额-9.26亿,盈利能力下降,现金流继续恶化。
国泰海通证券认为,2026年二季度已经是行业较弱季度,无论是生猪价格还是季度盈利都已经是较差阶段,未来价格和盈利或逐步向好。
2)粮价触底回升利好种植
2026年以来,国际粮价率先触底回升,我们判断国内低位粮价有望开启上涨。涉及相关农产品种植的公司有望受益。
种子方面,厄尔尼诺等异常气候给玉米生长造成更大挑战,抗性强、产量高的品种受到市场欢迎。2026半年报合同负债来看(主要体现经销商预收款情况),2026年隆平高科合同负债数额领先,敦煌种业和康农种业2026年同比涨幅较为领先。竞争力强的品种(例如康农玉8009)市占率进一步提升。
此外,提示关注有涨价预期的相关农产品产业链标的晨光生物(叶黄素涨价)、诺普信(蓝莓涨价)。
3)白鸡板块26Q2盈利增厚
25年至今行业历经2轮引种断档,其中26年1-5月祖代引种量为0,阶段性缺口有望推动产业景气上行;当前中游景气持续兑现,后续下游共振上行可期,有望迎来α与β共振。
4)国内宠物品牌保持增长,代工利润承压
2026H1国内宠物行业保持增长,618大促全网增速12%,上市公司旗下品牌增长整体优于大盘,头部品牌扩张持续加速。
境外业务受汇兑、原材料涨价等因素影响,多家公司26H1财务费用增长超100%,销售毛利率均有不同程度下滑,导致公司整体净利率下降。
5)饲料两头承压
受养殖周期影响,上半年饲料产量增速放缓。上半年鱼粉价格大幅上涨,最大涨幅达到67%,导致水产料整体盈利能力出现下降。26H1饲料行业两头受压,相关企业饲料盈利也面临一定压力。
鱼粉价格快速上涨的阶段或已经过去;龙头企业不论在技术、采购、产品上具有系统性优势。未来经营业绩或将逐步改善。
6)动保大单品新业务驱动未来发展
26H1下游养殖景气度低迷,动保需求受到抑制,部分动保公司收入和利润下滑,但仍有企业表现亮眼。
生物股份因口蹄疫疫苗推动公司26H1营收增长超20%;回盛生物因产品涨价等因素,收入利润提升。瑞普生物创新业务值得关注,公司26H1宠物业务同比+15.43%,合成生物项目加快落地。
3、华为全联接大会、阿里云栖大会等多个科技盛会在9月举办,AI算力链迎密集催化
开源证券指出,AI算力链九月将迎来密集催化。第29届中国国际光电博览会将于2026年9月9-11日在深圳举办。第十一届华为全联接大会将于2026年09月17-19日在上海举办。阿里云栖大会将于9月22-24日在杭州举办。多个会议召开,预计将对超节点&国产算力板块、液冷板块、光通信等形成较强催化。关注盛科通信、锐捷网络、紫光股份、英维克等。
近期国内外科技巨头相继发布财报,整体呈现出业绩超预期、AI业务获积极进展、资本开支超预期、资本开支指引超预期等特点,印证了全球AI算力链的高景气度。
其中英伟达业绩表现尤为亮眼,公司FY2027Q2业绩全面超预期,数据中心业务成为最大增长引擎,FY2027Q2单季收入达890.23亿美元,同比+116.62%,占总营收92.52%,同时公司在电话会议中给出2028财年营收约70%增速的中长期展望,或大幅抬升全球AI资本开支预期上限。
往后看,AI算力链九月催化更为密集。
1)光&液冷:第29届中国国际光电博览会将于2026年9月9-11日在深圳国际会展中心1-13号馆举办,届时将有众多光通信公司参展,同时将有90+场主题论坛,我们认为应重点关注光博会期间的重要技术变化,或对光和液冷板块形成催化;
2)超节点&国产算力&液冷&光:第十一届华为全联接大会将于2026年09月17-19日在上海世博展览馆及世博中心举办,在本届大会上,华为将围绕全面智能化战略,系统阐述如何构建高效的AI基础设施等;
3)阿里云栖大会将于9月22-24日在杭州举办,2026云栖大会将以AgenticAI为核心锚点,串起芯片、云基础设施、模型能力与模型服务、Agentic应用的完整链路,直抵生产方式深层变革。将有2000多位全球领袖领衔三场主论坛、140余场分论坛,1000多家企业集中亮相5万平方米智能科技展区。
开源证券认为,华为全联接大会和阿里云栖大会或对超节点&国产算力板块、液冷板块、光通信板块均形成较强催化,应重点关注相关技术变化带来的投资机会。
标的:1)光:中际旭创、新易盛、源杰科技、杰普特、仕佳光子、华工科技、天孚通信、亨通光电、中天科技等;2)超节点:盛科通信、锐捷网络、紫光股份、欧陆通等;3)液冷:英维克等。
4、央行年内两批扩容,跨境人民币结算破1440亿,上合峰会开启跨境支付窗口
8月30日上合峰会在比什凯克开幕,跨境支付进入布局窗口期。上合跨境人民币服务中心累计结算量已超1440亿元;数字人民币运营机构年内扩容至30家,CBETS签约26家境内外机构;央行8月14日推跨国公司本币跨境资金新政。地缘风险与去美元化背景下,本币跨境结算有望扩容,跨境支付需求随之释放。关注新国都、新大陆、中油资本、京北方、拉卡拉、四方精创、宇信科技。
1)上合峰会8月30日开幕,区域本币结算再获催化
8月30日至9月3日,上合组织峰会在吉尔吉斯斯坦首都比什凯克举行,今年恰逢该组织成立25周年。上合组织已从以地区安全为合作重点,拓展为涵盖经济合作、贸易、互联互通的综合性平台,也是推动本币跨境支付、人民币国际化的重要平台。此前通过的《扩大本币结算份额路线图》,把大宗商品本币结算、设立上合开发银行、主权数字货币合作列为推进方向。
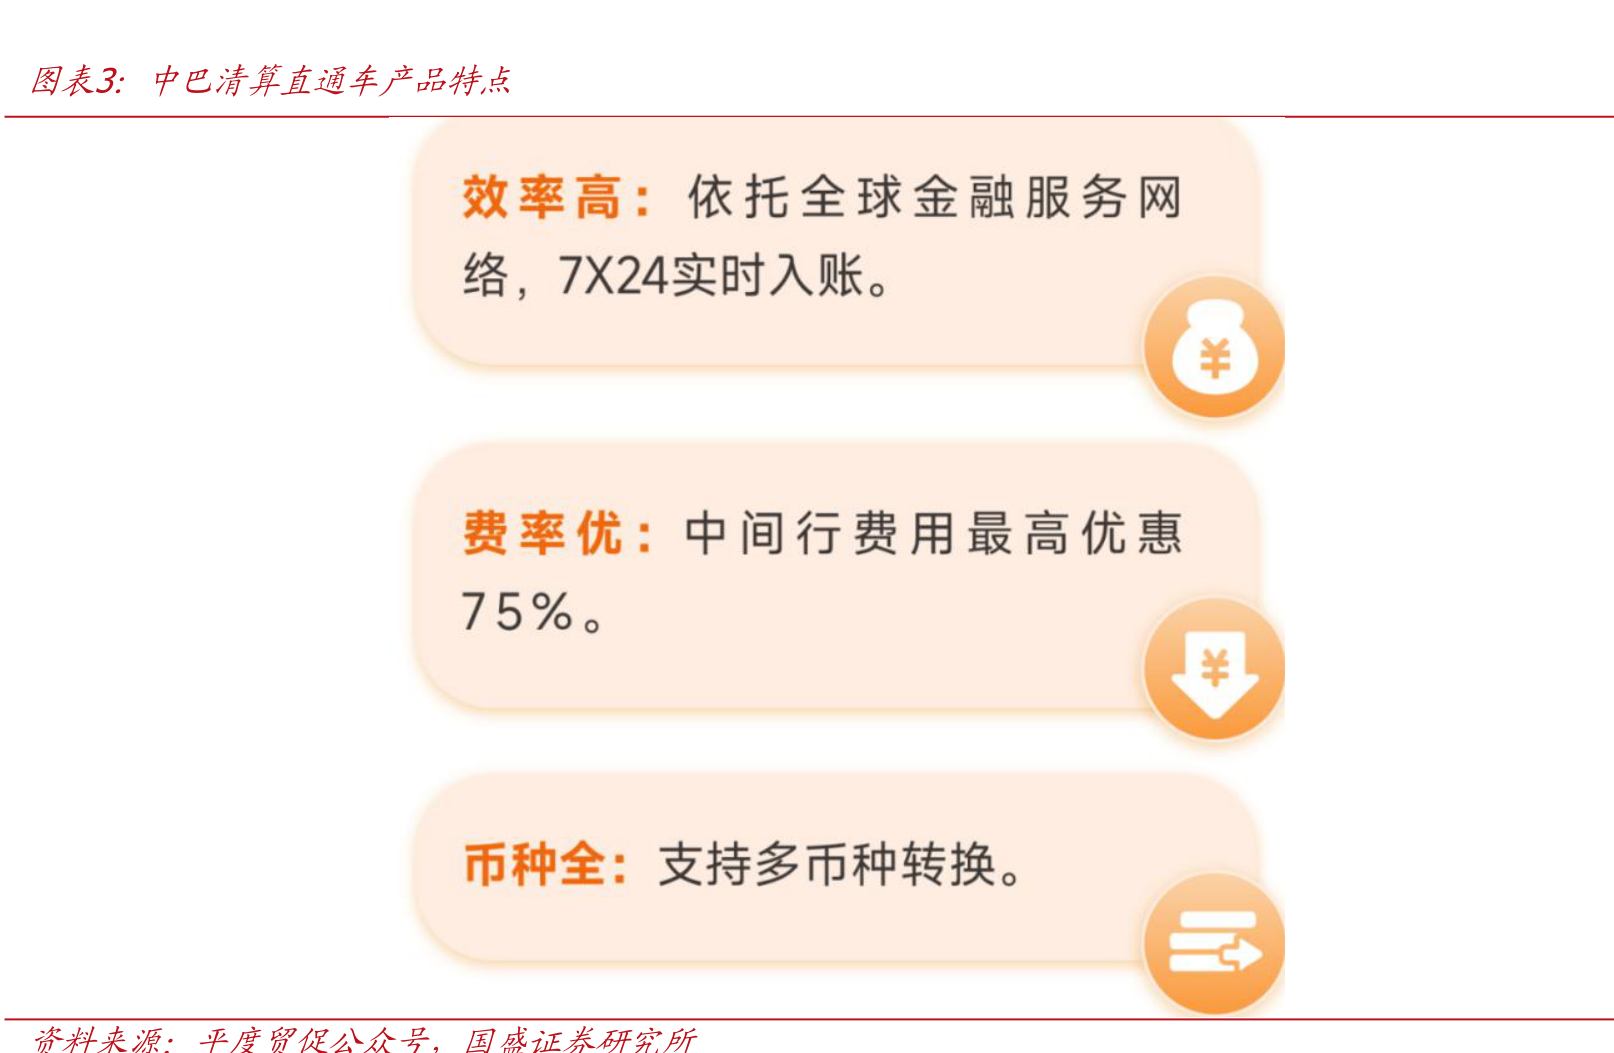
机制落地已见成效。自2023年设立以来,上合跨境人民币服务中心累计实现跨境人民币结算业务量超1440亿元;针对传统结算中间行多、到账慢的痛点,上合国际资本港联合青岛农商银行推出的中巴清算直通车,可实现双边贸易资金直达入账。峰会召开在即,成员国间本币结算与跨境经贸合作有望进一步扩容,跨境支付业务需求随之释放。
2)数字人民币扩容至30家,跨境结算供给提速
供给端,数字人民币年内两次扩容。两批新增的银行类业务运营机构接连落地,业务运营机构总数由10家扩容至30家,数字人民币发展正从试点探索迈向常态化运营。
跨境基础设施同步迭代。数字人民币国际运营中心把原有平台整合升级为CBETS跨境结算综合服务平台,首批26家境内外机构签署服务协议,业务可覆盖中国香港、新加坡、阿联酋、卡塔尔、巴西等国家和地区,为跨境贸易提供低成本、多元化的数字支付服务。跨境支付服务供给基础不断夯实。
3)跨国公司本币跨境资金新政落地,需求端打开空间
需求端迎来政策加持。8月14日,央行联合国家外汇管理局发布通知,把跨国公司本外币跨境资金集中运营试点政策推广至全国,从更大范围支持中小规模跨国公司开展业务、便利资金归集调拨,并明确鼓励优先使用本币。企业跨境资金支付体系进一步优化,市场本币结算意愿随之抬升。
政策出台的背景是地缘风险上升、去美元化趋势延续。跨境支付效率与自主可控性持续提升,对人民币国际化形成助推。峰会催化叠加供需两端共同发力,跨境支付板块进入布局窗口期。
相关公司:新国都、新大陆、中油资本、京北方、拉卡拉、四方精创、宇信科技。
研报来源:
1、东吴证券,王紫敬,S0600521080005,国产芯片与超节点放量在即。2026年8月29日
2、国泰海通,林逸丹,S0880524090001,农业中报点睛,周期拐点在即。2026年8月29日
3、开源证券,蒋颖,S0790523120003,AI算力链九月或迎来密集催化。2026年8月30日
4、国盛证券,孙行臻,S0680526010001,上合峰会临近,跨境支付进入布局窗口期。2026年8月29日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎