光模块接下来要拼的是交付能力!详细拆解存货和预付款里的“发货密码”;PTFE不再是军工5G老材料!英伟达Rubin Ultra计划采用,PCB产业链格局生变——0831脱水研报
题材
(无 plates 标注,见下方观点单元)个股
天孚通信 生益科技观点单元(正文分节)
- 光模块厂接下来要拼的是交付能力!详细拆解存货和预付款里的“发货密码”,看看谁的交付弹药库最厚随着2026年中报季接近尾声,光通信板块上半年的业绩表现已基本明朗,并被市场逐渐消化
- 短期压力集中释放!半年报后,白电有这三个积极信号国内需求偏弱,叠加铜铝等原材料价格上涨及人民币升值带来的汇兑损失,板块盈利能力有所承压
- PTFE不再是军工5G老材料!英伟达Rubin Ultra计划采用,PCB产业链格局生变,这些环节先受益3)经济性不输现有树脂,电子级牌号只需提纯改性 在高频高速CCL树脂体系中,PTFE树脂价格相对M9
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、光模块交付:随着2026年中报季接近尾声,光通信板块上半年的业绩表现已基本明朗,并被市场逐渐消化。在当前时点,更需要关注的是未来交付能力的前置信号。拆解存货与预付账款来看,模块厂备货力度空前,光器件厂商备货情况也表现出行业资源进一步向头部公司集中的趋势。从“库存覆盖月数”这个指标来看,能够直观地反映各公司的“安全垫”厚度,头部厂商普遍已备足半年的用量。核心公司:中际旭创、新易盛、天孚通信、仕佳光子、太辰光等。
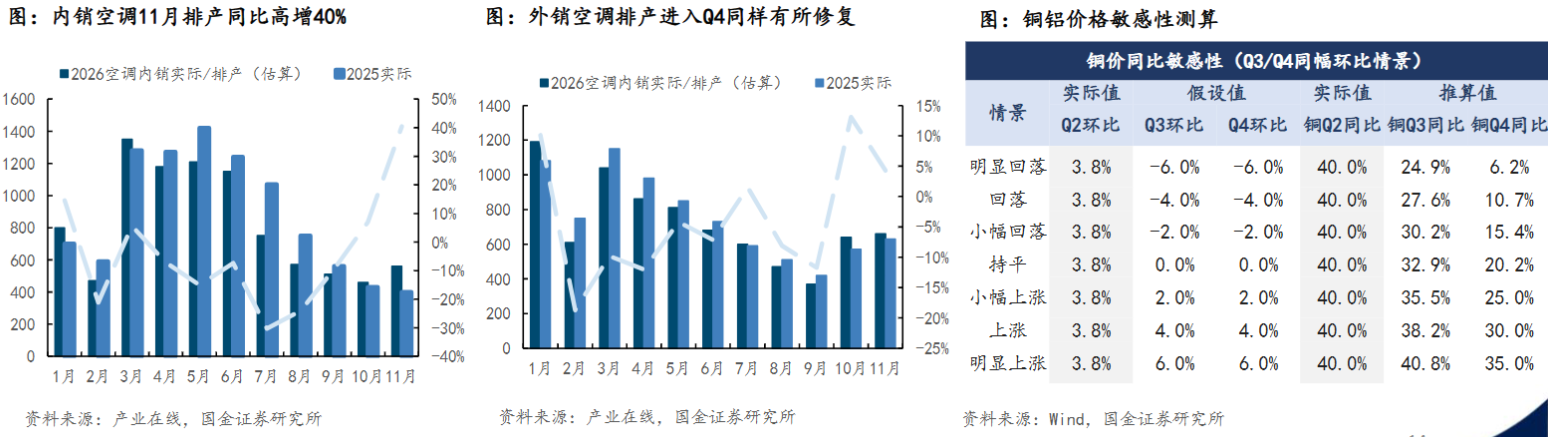
2、白电改善:家电板块26H1收入基本持平,利润阶段性承压。国金证券指出,半年报后,白电有三大积极信号。一是预计在11月空调内销排产高增40%,海外Q4排产也将回复增长。第二个是中东战争扰动消退,前期延后的订单预计开始恢复交付,外销收入确认节奏有望改善。第三个是,成本端铜铝等大宗品涨价对盈利的影响预计Q2是高点,后续将边际减弱。关注美的电器、海尔智家、海信视象等。
3、PTFE:国金证券研报指出,特氟龙是个老材料,以前用在军工雷达和化工管路上,但它有一手绝活——通信损耗极低。现在英伟达下一代AI服务器准备用特氟龙做电路板基材,给这老材料打开了新市场。目前高端特氟龙树脂靠日本大金、美国科慕供应,国内昊华科技、东岳集团在做突破,中游的联瑞新材做填料、肯特股份做膜,下游生益科技和几家PCB厂也已跟进。
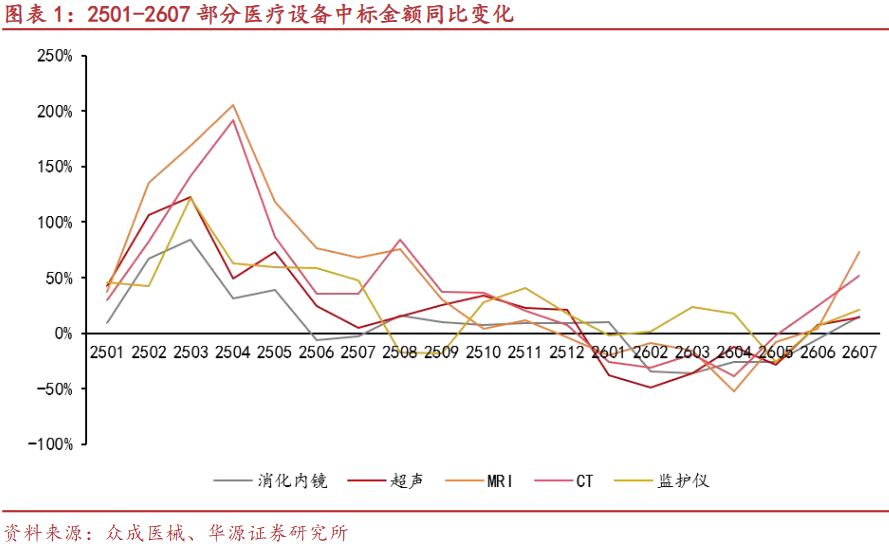
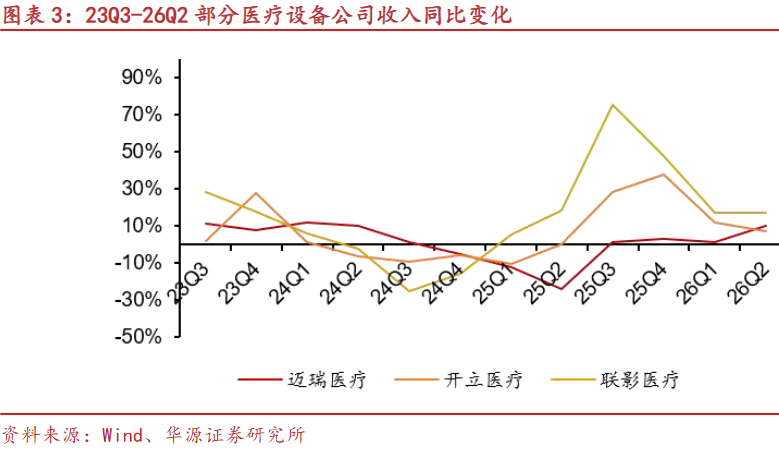
4、医疗设备:2026年上半年,超声、MRI、CT等医疗设备招采金额同比下滑月份较多,院端采购需求整体疲软。到7月,消化内镜、MRI、CT、超声四大品种中标金额均录得两位数同比增长,较26H1表观改善明显,院内招采需求或逐步回暖。26Q1/Q2相关设备厂家收入连续正增长,26H1头部公司毛利率大多较2025年企稳,政策端影响边际减弱,盈利能力或持续修复。关注迈瑞医疗、联影医疗、开立医疗、澳华内镜等。
正文:
1、光模块厂接下来要拼的是交付能力!详细拆解存货和预付款里的“发货密码”,看看谁的交付弹药库最厚
随着2026年中报季接近尾声,光通信板块上半年的业绩表现已基本明朗,并被市场逐渐消化。在当前时点,更需要关注的是未来交付能力的前置信号。国盛证券从主要光模块/光器件公司2026年上半年存货与预付款数据出发,拆解公司的备货力度和交付底气
1)指标一:预付账款+存货−发出商品
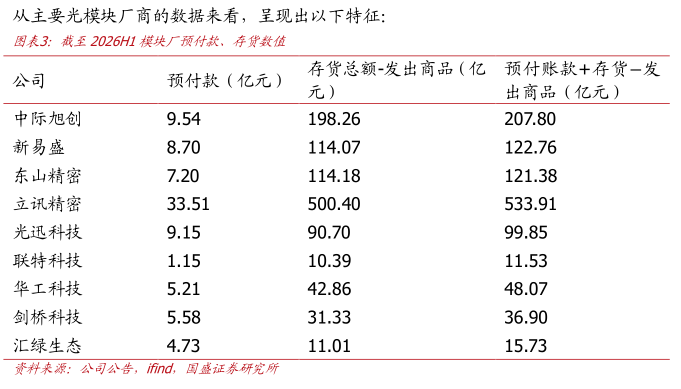
统计主要光模块/光器件公司2026年上半年“预付账款+存货−发出商品”这一指标,该值代表已占用资金、但尚未转化为收入的产品或锁定的“供应链资源”,可视为未来交付的弹药库。
模块厂备货力度空前。
预付款普遍大幅增长,验证行业需求确定性。核心物料供给持续偏紧下,企业必须预付才能锁定产能,这本质上是企业用当前现金流换取未来交付的确定性。
头部厂商备货规模明显更大。在当前物料持续短缺的环境下,大规模备货本身就是一种竞争壁垒,头部厂商在保交付能力上具备明显优势。
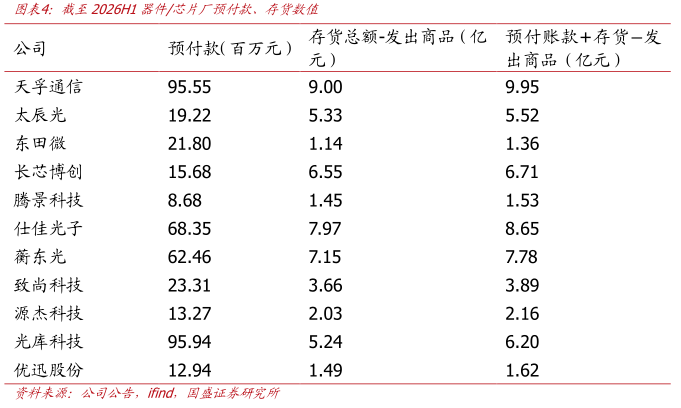
器件厂,资源向头部集中。
与模块厂相比,光器件行业细分领域较为分散,单体规模相对有限,且上游物料紧缺程度不及模块厂,因此整体备货规模显著低于模块厂。但行业内部同样呈现分化态势,资源进一步向头部公司集中。
2)指标二:库存覆盖月数
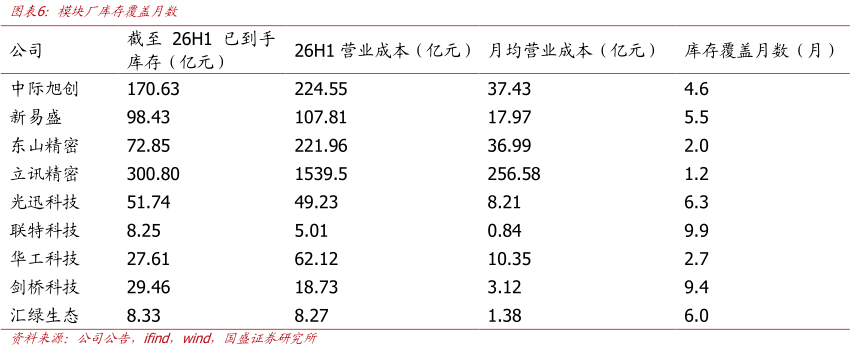
进一步引入辅助判断指标“库存覆盖月数”,计算公式为:在库/在制品(已到手库存)÷月均营业成本。
该指标的核心意义在于判断公司当前库存水平能够支撑未来多久的连续生产,直观地反映各公司的“安全垫”厚度。
从数据来看,头部厂商普遍备货充足,库存水平可支撑约半年的生产消耗,行业整体备货积极,其中东山精密、立讯精密等综合性厂商由于业务结构多元,包含了大量非光通信业务,整体库存覆盖月数相对较低。
此外,通过2026H1相关产品营业成本和销量计算单位平均成本,通过营业收入和销量计算ASP,得到中际旭创上半年单位平均成本约1163元/只,ASP约2178元/只,按此口径估算,公司总潜在可交付模块数约1676万只;新易盛上半年单位平均成本约962元/只,ASP约1866元/只,对应总潜在可交付模块数约1197万只。
综合来看,两家头部光模块厂商合计潜在可交付模块数超过2800万只,充裕的在手储备为下半年及明年的持续出货提供了坚实的物料保障,也进一步验证了行业高景气度下头部公司的交付确定性。
3)看好光模块双龙头+一大五小组合
看好算力产业链相关企业如光模块行业龙头中际旭创、新易盛等。
同时关注光器件“一大五小”天孚通信+仕佳光子/太辰光/长芯博创/德科立/东田微,PIC设计可川科技等。
2、短期压力集中释放!半年报后,白电有这三个积极信号
整个家电板块来看,26H1收入基本持平,利润阶段性承压。收入、净利润分别同比-0.2%、-6.5%,其中26Q2分别同比-0.2%、-5.1%。国内需求偏弱,叠加铜铝等原材料价格上涨及人民币升值带来的汇兑损失,板块盈利能力有所承压。
白电:内销偏弱、海外稳健,综合型龙头经营韧性更强。26Q2国内需求受到高基数及凉夏天气影响,空调销售相对承压,海外冰洗需求保持较好增长。利润端受原材料及汇兑影响弱于收入,但龙头通过供应链优化、组织提效及费用管控积极对冲,其中美的电器业绩表现最为稳健。
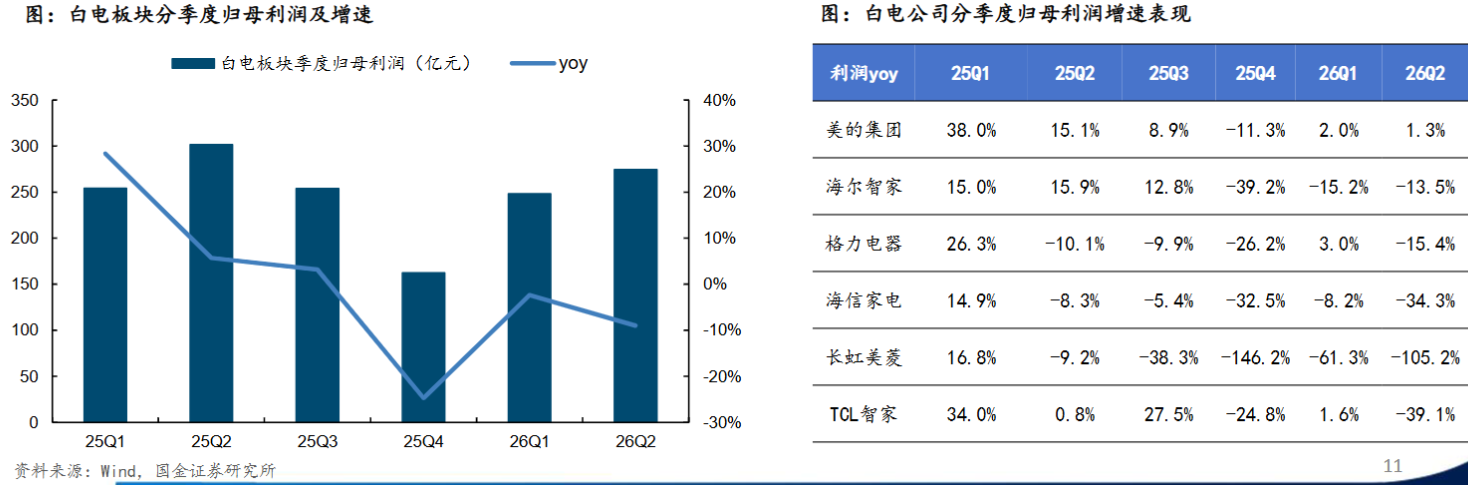
半年报后,白电有三大积极信号。一个是据产业在线排产数据,11月空调内销排产高增40%,海外Q4排产也将回复增长。第二个是中东战争扰动消退,前期延后的订单预计开始恢复交付,外销收入确认节奏有望改善。第三个是,成本端铜铝等大宗品涨价对盈利的影响预计Q2是高点,后续将边际减弱。
黑电:结构升级与全球化突破持续兑现。国内彩电销量整体偏弱,但Mini LED等高端产品加速渗透,均价提升对收入形成支撑;海外受体育赛事、高端产品放量及渠道结构升级带动,实现量价齐升。海信视像、TCL电子盈利能力延续改善,中国品牌在全球高端市场的竞争力持续提升。
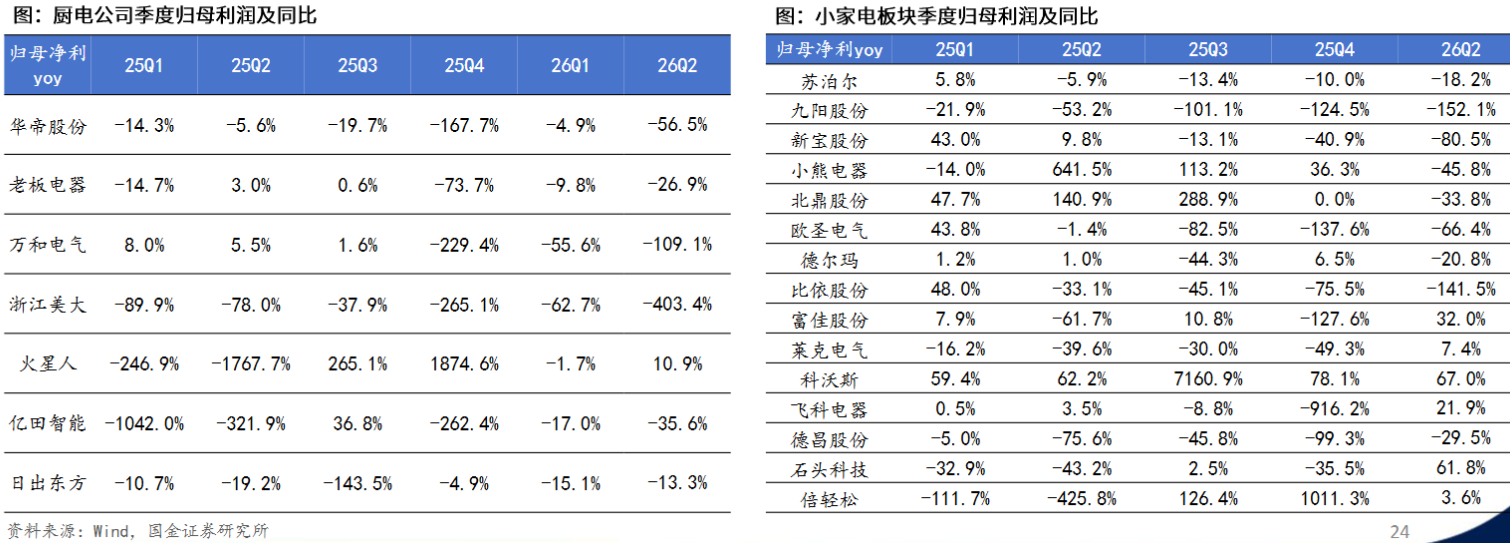
厨电及小家电:需求仍处磨底阶段,板块表现明显分化。传统厨电及集成灶需求持续承压,收入和利润降幅较大;传统厨房小家电整体偏弱,出口链表现有所分化。清洁电器景气度相对较高,科沃斯、石头科技表现更优。
配置方向,一是布局内需结构升级、全球高端突破逻辑持续兑现的黑电板块;二是,关注基本面有望修复,业绩稳定的优质白电红利资产;3)全球竞争显著占优的新消费出海,看好成长性突出的智能影像和消费级NAS赛道。
3、PTFE不再是军工5G老材料!英伟达Rubin Ultra计划采用,PCB产业链格局生变,这些环节先受益
国金证券研报指出,PTFE(聚四氟乙烯、特氟龙)正从军工、5G通信的专用高频材料,升级为AI服务器下一代核心板材方案。英伟达计划在Rubin Ultra的Oberon机架switch tray采用PTFE,以M9+PTFE混压解决加工难题;国内部分PCB龙头已向英伟达交付PTFE样品。PTFE介电性能为商用聚合物最优(10GHz下Dk=2.1、损耗0.0004),电子级树脂成本也低于M9碳氢树脂。标的:生益科技、联瑞新材、肯特股份、东岳集团。
1)介电性能商用最优,英伟达 Rubin Ultra 计划在 switch tray 用它
PTFE即聚四氟乙烯、俗称特氟龙,是当前商用体系中介电性能最优的聚合物之一:10GHz条件下介电常数Dk=2.1,介质损耗低至0.0004,且介电参数随频率、温度波动极小;C-F键键能达460.5kJ/mol,也带来优异热稳定性与耐化学腐蚀能力。
1960年美国杜邦首次把PTFE用于制造低介电常数PCB 板,早期因加工与成本限制主要用于雷达、卫星等军工航天领域,近十年才逐步拓展到5G基站、汽车毫米波雷达、高频高速CCL等商用场景。据Semi Analysis 8月文章,尽管 Kyper机架延期,英伟达仍计划在Oberon机架的Rubin Ultra中应用PTFE方案,使用场景为switch tray。
2)加工难是最大短板,M9+PTFE 混压给了商用窗口
PTFE的短板在加工:热膨胀系数大、材质较软、机械加工强度低,高温下尺寸稳定性不足易形变;表面惰性强,与铜箔粘结难;钻孔后残留物难清除,往往需通过Al2O3、SiO2等填料改性。
当前方案为M9+PTFE 混压,以PTFE为Core层、混压M9保证板材机械强度与可加工性——这是它从"难加工"走向商用的关键一步。
3)经济性不输现有树脂,电子级牌号只需提纯改性
在高频高速CCL树脂体系中,PTFE树脂价格相对M9级碳氢树脂、电子级PPO有优势:PTFE工业化成熟、通用级产能规模大、供给充足,电子级牌号只需在通用级基础上提纯改性;而M9级碳氢、电子级PPO需要专门的聚合合成与分子结构定制,多为专用小批量牌号。混压方案因此具备一定经济可行性。
4)相关公司:谁离新认知最近
上游电子级PTFE树脂高端市场基本由日本大金、美国科慕把持,境内昊华科技、东岳集团逐步实现技术突破。
中游硅微粉环节,生益硅微粉关联方联瑞新材,另有化学法新军辉迈;改性PTFE薄膜直接决定高频基材介电性能,代表企业台虹科技(台湾)、大陆肯特股份、沃特股份。
下游CCL海外由罗杰斯长期主导,国内生益科技前期已有成熟方案;PCB环节,据Semi Analysis文章,近期国内部分PCB龙头已向英伟达交付PTFE制备的PCB样品。
4、医疗设备招采回暖信号显现:7月消化内镜、MRI、CT、超声中标金额两位数增长
医疗设备院端招采出现拐点信号,2026年7月,消化内镜、MRI、CT、超声等品种中标金额均取得两位数同比增长,较26H1表观改善明显,院内招采需求或逐步回暖。相关公司有望进入高质量增长轨道。关注迈瑞医疗、开立医疗、澳华内镜等。
1)招采信号:从上半年的疲软,到7月四大品种齐增
2026上半年,超声、MRI、CT等医疗设备招采金额同比波动明显,同比下滑月份较多,院端医疗设备采购需求整体疲软。
转折点出现在7月:消化内镜、MRI、CT、超声等品种中标金额均取得两位数同比增长,四大品种同时改善,不是单一品种的孤证。华源证券判断,院内招采需求或逐步回暖。
2)头部韧性:行业承压期,头部厂家招采未明显下滑、市占率稳步提升
上半年即使在行业招采承压背景下,迈瑞医疗、联影医疗、开立医疗等国内头部医疗设备公司月度招采金额并未出现明显下滑。主要是头部公司持续研发投入奠定产品护城河,通过不同梯度产品适应国内政策变化,同时高端化产品布局增强竞争力,市场占有率稳步提升。
财务端数据也给出了第二重验证。2026H1,迈瑞等国内设备厂家季度收入同比连续正增长,26Q1/Q2相关设备厂家收入连续正增长;相较24-25年季度收入因外部政策变化、院内需求波动受到影响,26年厂家经营持续向好。
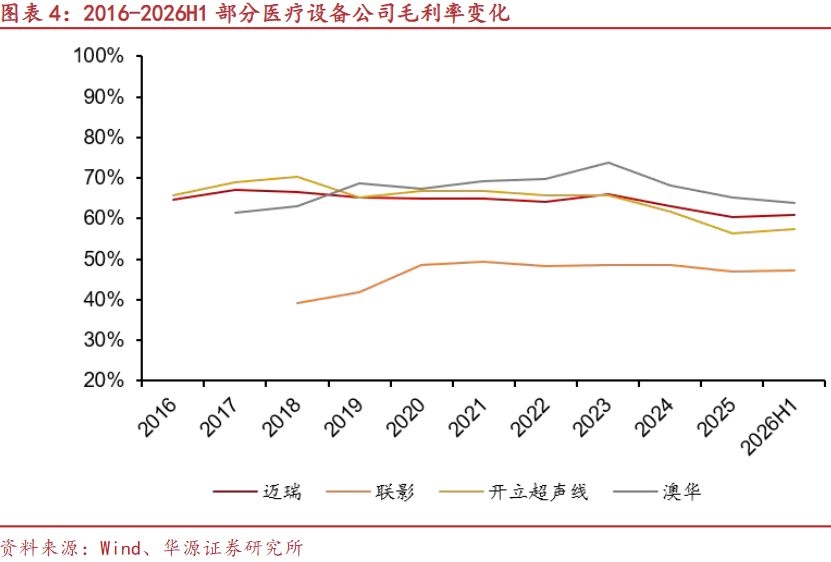
毛利率方面,24-25年受医疗行业政策影响,毛利率承压,对相关公司盈利能力造成干扰;26H1,头部医疗设备公司整体毛利率/核心业务毛利率大多较2025年企稳,政策端影响程度边际减弱,头部设备公司盈利能力或持续修复。
研报来源:
1、国盛证券,宋嘉吉,S0680519010002,预付款里的“发货密码”—从中报看光模块的交付储备。2026年8月30日
2、国金证券,王刚,S113052408001,家电行业26年半年报总结——短期压力集中释放,静待经营逐步改善。2026年8月30日
3、国金证券,李阳,S1130524120003,非金属建材行业点评:PTFE方案重要性升级,有望促进产业链新一轮格局更新。2026年08月31日
4、华源证券,刘闯,S1350524030002,行业招采回暖,公司季度经营向好,关注医疗设备头部公司。2026年8月31日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎