光模块里最不起眼的连接件,CPO一来身价暴涨,FAU从一维变二维垂直耦合;市场规模扩容10倍以上!AI芯片电感是三次供电核心元件,这几家公司已打入英伟达、谷歌产业链——0907脱水研报
题材
(无 plates 标注,见下方观点单元)个股
天孚通信 铂科新材观点单元(正文分节)
- 光模块里最不起眼的连接件,CPO一来身价涨,FAU从一维变二维垂直耦合,这些公司率先卡位1)光模块里最不起眼的连接件,CPO一来身价暴涨 FAU是光模块核心的无源内连光器件,近年的市场规模
- 市场规模扩容10倍以上!AI芯片电感是三次供电核心元件,这几家公司已打入英伟达、谷歌产业链算力增长带动电感需求量上升、芯片功率提升带动单位电感用量增加、电感性能要求升级带动电感类型升级及价值
- 风电板块上半年经营承压,6月装机出现拐点、7月招标数据明显提速,下半年需求或逐步释放下半年常规装机旺季背景下,国内需求将逐步释放
- 免费配额缩减+历史结转直接清零,碳市场新规彻底改写行业,半个月内交易量暴涨132%,真正的低碳化工工艺迎来重估碳市场迎来标志性文件,扩围后首份覆盖发电、钢铁、水泥、铝冶炼四大行业的统一配额方案落地
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、FAU耦合:FAU是光模块里连接内外光路的无源小件,精度要到亚微米级,直接影响耦合效率。800G用两个8通道,3.2T CPO直接上36通道、还要二维垂直耦合,价值量翻几倍。 全球FAU市场2025年2.27亿美元,2030年CPO配套就干到30亿美元(超10倍)。 天孚通信、太辰光、仕佳光子、光库科技这些国内厂卡位高通道FAU,接康宁/Coherent/英伟达博通的单。
2、AI芯片电感:中信建投研报指出,未来芯片电感面临量、价,结构多重驱动。算力增长带动电感需求量上升、芯片功率提升带动单位电感用量增加、电感性能要求升级带动电感类型升级及价值量提升。AI芯片电感从2025年到2028年市场规模扩容10倍以上。关注铂科新材、龙磁科技等。
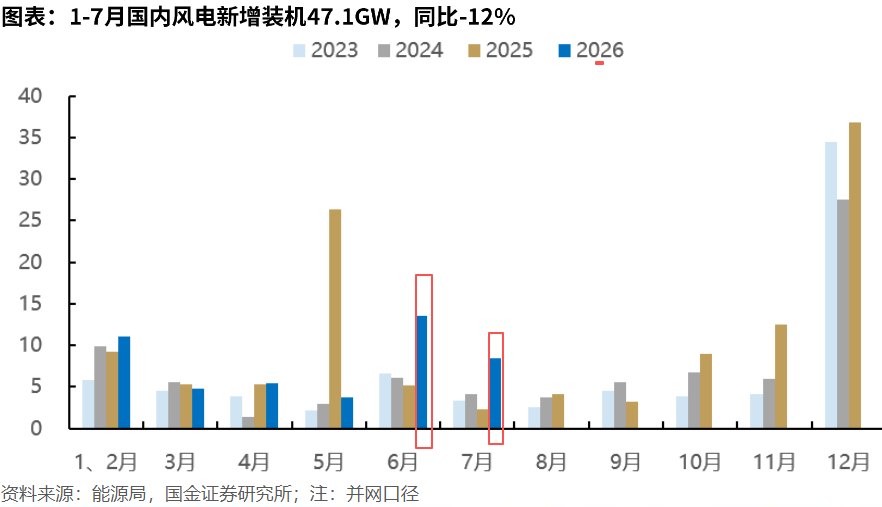
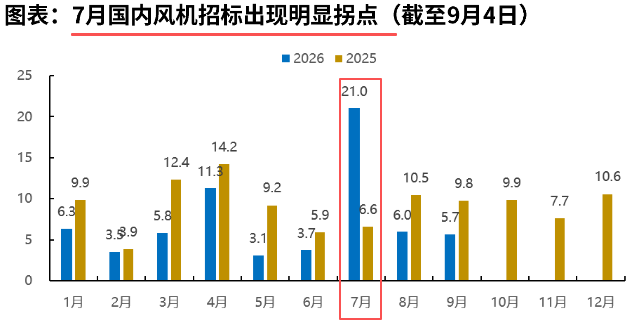
3、风电拐点:国金证券研报指出,风电板块上半年经营承压。但6月以来,国内风电装机出现明显拐点,7月以来,国内央国企业主招标明显提速。下半年常规装机旺季背景下,国内需求将逐步释放。关注金风科技、东方电缆等。
4、碳市场:全国碳市场扩围后首份覆盖发电、钢铁、水泥、铝冶炼四大行业的统一配额方案落地,配额边际收紧:燃煤机组基准值下调,预分配比例从70%降到50%,历史配额结转机制取消。方案落地半个月,碳市场成交量环比翻倍,8月成交均价98.15元/吨,较7月上涨9.1%。电力侧,基准值下移叠加调峰补偿算法改向,深度调峰成为火电机组第二条获取配额的路径;化工侧,新建产能实行等量减量置换,存量工艺间碳成本差异最高超600元/吨,一体化龙头和低碳工艺企业迎来价值重估。关注:宝丰能源、华鲁恒升、卫星化学、中盐化工。
正文:
1、光模块里最不起眼的连接件,CPO一来身价涨,FAU从一维变二维垂直耦合,这些公司率先卡位
招商证券研报指出,FAU是光模块里连接内外光路的无源小件,精度要到亚微米级,直接影响耦合效率。800G用两个8通道,3.2T CPO直接上36通道、还要二维垂直耦合,价值量翻几倍。 全球FAU市场2025年2.27亿美元,2030年CPO配套就干到30亿美元(超10倍)。 天孚通信、太辰光、仕佳光子、光库科技这些国内厂卡位高通道FAU,接康宁/Coherent/英伟达博通的单。
1)光模块里最不起眼的连接件,CPO一来身价暴涨
FAU是光模块核心的无源内连光器件,近年的市场规模跟随高速光模块放量而提升。FAU是连接光模块/光引擎内部有源光器件和外部线路的无源光器件,常以MT-FA的形态出现,其制造精度达到亚微米级,直接影响有源产品的耦合效率和最终信号质量。
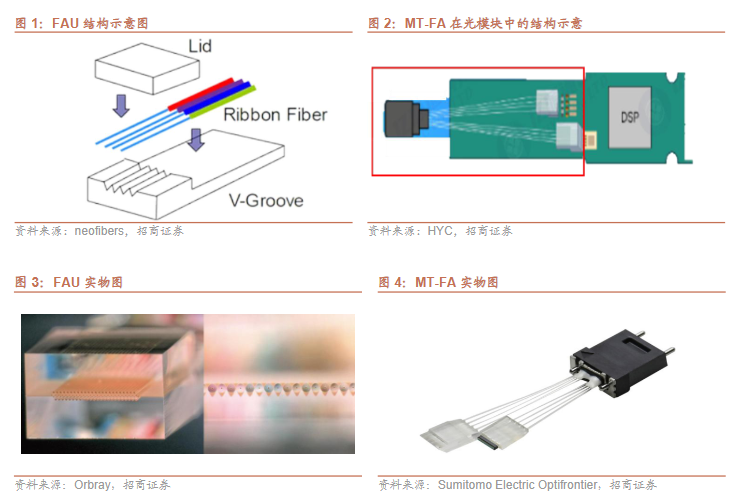
随着光模块/光引擎的传输速率和传输通道数量提升,FAU的通道数、以及精度、损耗、一致性等性能指标的要求也同步提升。近年来,FAU跟随高速光模块的放量而实现量价齐升。
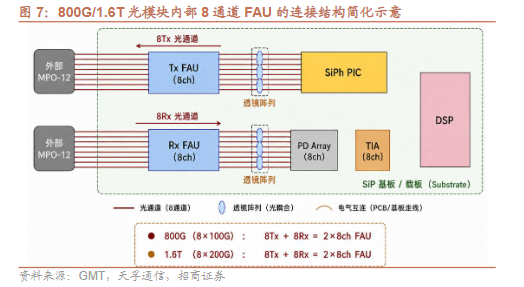
2)800G用16通道、3.2T CPO直接36通道:FAU无源件价值量翻几倍
CPO/NPO等高密度互联方案对FAU的通道数与技术规格均大幅提升,将为FAU提供可观的市场空间。
以3.2T CPO光引擎为例,配套的单个FAU达36通道(32通道单模光纤+4通道保偏光纤),制造难度和价值量远超800G/1.6T光模块中由两个8通道FA组成的FAU,FAU的结构也有所升级。为了追求更高的密度,FAU从一维结构迭代至二维结构,并且支持垂直耦合;为了追求更佳可维护性和更低量产成本,FAU向可拆卸和被动对准演进。
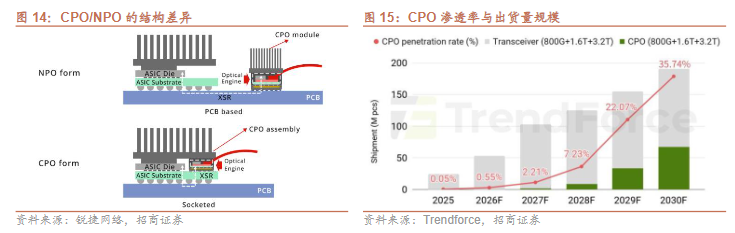
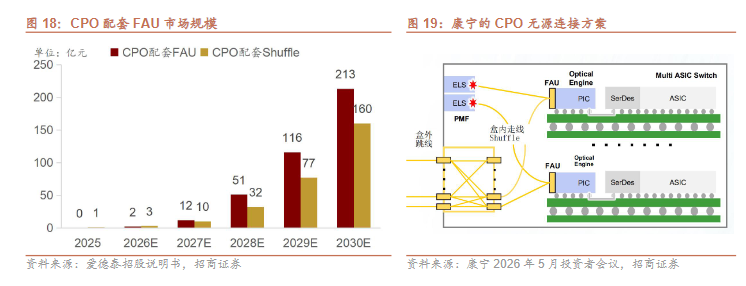
随着Scale up光互联的渗透率开始提升,CPO/NPO将催化高通道FAU的需求爆发。Global Information估计2025年全球光模块FAU市场规模约2.27亿美元,弗若斯特沙利文测算到2030年仅CPO配套FAU的市场规模就可达30亿美元,是如今光模块FAU市场规模的十倍以上。
3)中国FAU厂商已经卡位
中国FAU厂商对无源光器件的工艺理解和积累深厚,头部厂商已有较好卡位,高通道FAU产品预计驱动相关厂商业绩爆发。伴随国内外AI算力建设推进,国内FAU等无源光器件厂商已在大规模制造、底层技术理解、良率管控等方面形成突出的竞争壁垒。
其中,部分FAU头部厂商的下游客户卡位较好,并已在CPO/NPO用高通道FAU的产能准备、产品验证取得积极进展,有望承接下游康宁、Coherent等方案厂,或是NPO光引擎厂商,乃至英伟达、博通及CSP等终端厂商的大规模需求。
4)相关公司
天孚通信:为北美头部客户CPO方案配套FAU和ELS产品,已设计定型并处于订单交付状态
蘅东光:400G、800G、1.6T光模块用无源内连光器件均已规模交付,CPO无源内连光器件的客户验证和小批量试产推进中
仕佳光子:800G/1.6T光模块用MT-FA批量交付,CPO用高通道FAU和OCS用2D FA阵列组件小批量出货
太辰光:FAU产品开发项目已基本实现项目目标,已形成多种规格FAU并向市场销售
长芯博创:OFC 2026上推出面向OCS的2D FAU和面向CPO的可拆卸型、密封型FA
腾景科技:CPO和高速光模块的FA、FAU及相关光学组件处于样品和小批量验证阶段
光库科技:子公司加华微捷面向CPO/NPO的高精度多通道FAU已通过大客户合格供应商清单,正在持续扩产
瑞可达:2026年7月新设全资子公司瑞辉光子,重点面向新一代高密度光通信无源连接组件
2、市场规模扩容10倍以上!AI芯片电感是三次供电核心元件,这几家公司已打入英伟达、谷歌产业链
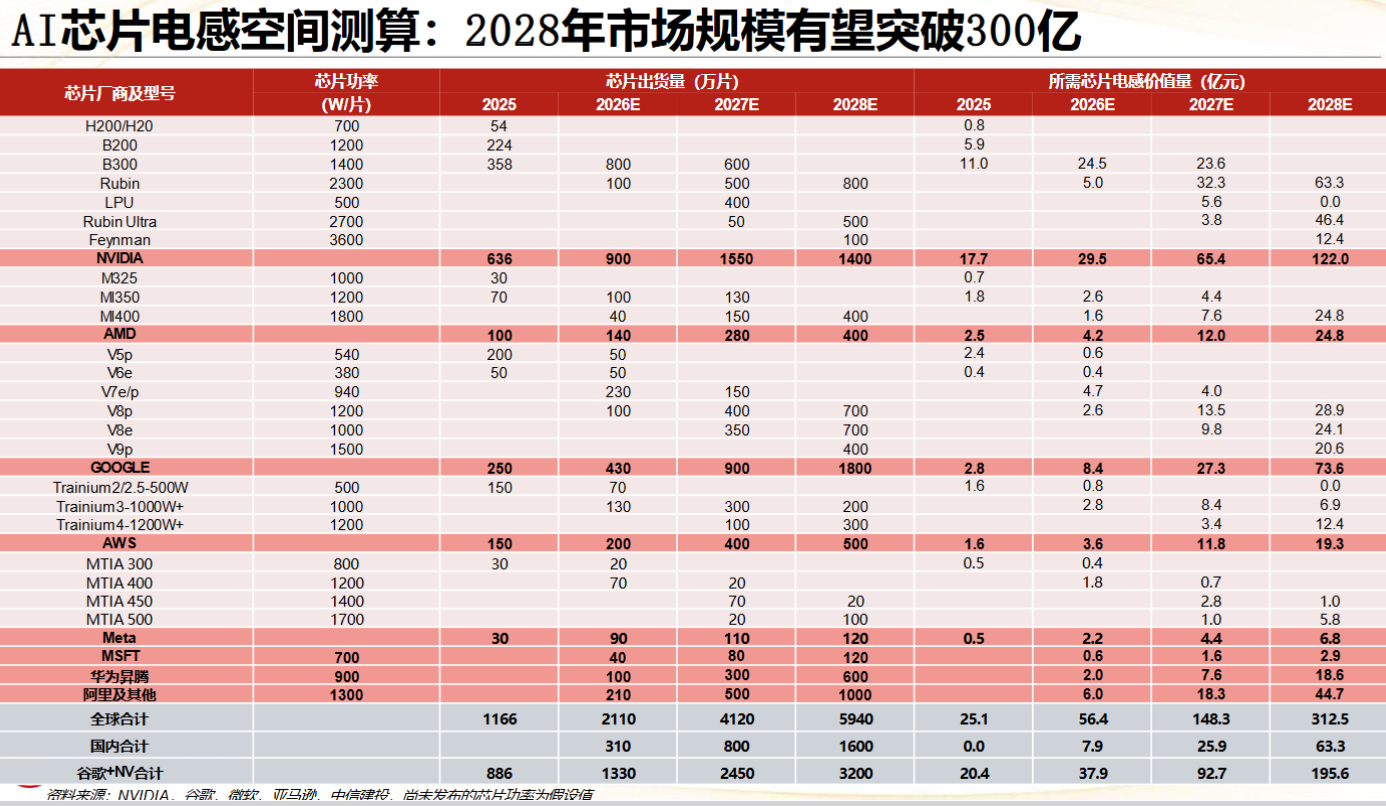
中信建投研报指出,未来芯片电感面临量、价,结构多重驱动。算力增长带动电感需求量上升、芯片功率提升带动单位电感用量增加、电感性能要求升级带动电感类型升级及价值量提升。AI芯片电感从2025年到2028年市场规模扩容10倍以上。关注铂科新材、龙磁科技等。
2023年之前随着互联网用户和各类网络应用的快速增长,数据体量的急剧膨胀,数据中心对计算的需求也在迅猛上涨。
AI计算功率大幅提升推动制程/架构持续迭代,芯片功耗快速上行。一方面,伴随芯片制程从12nm向7nm乃至3nm转型,单位面积晶体管数量大幅提升,导致单位面积功耗快速上行;另一方面,更新的架构确保了新品芯片具备更强计算性能与并行处理能力。二者共同作用导致近年来芯片新品的功耗总额迎来大幅跃迁。
功率提升带来电感数量、性能、供电方式等多重变化。
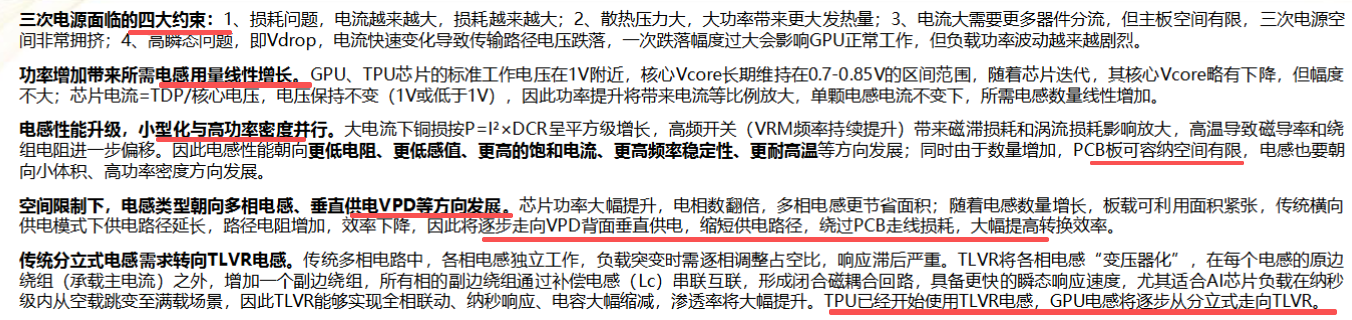
往后看,AI芯片电感三大产业趋势:一是、单相电感走向多相电感,密度提升;二是、水平供电转向VPD垂直供电,供电效率提升;三是、NON-TTLVR转向TLVR电感,价值量提升。
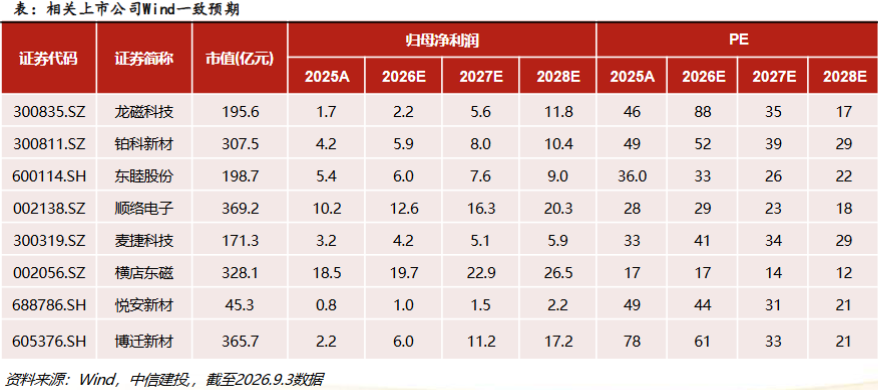
芯片电感是三次供电核心元器件,且非标定制、高频迭代;材料决定器件性能,材料-器件一体化布局企业,在保障高性能材料供应稳定同时,还满足下游客户快速迭代需求,更受客户青睐,产业链壁垒更高、客户链绑定更深、成长空间更大。铂科新材、龙磁科技等进入全球尖端电感市场,成为全球为数不多可以匹配英伟达、谷歌、阿里、华为等AI产业链研发需求的企业,这些企业由生产型企业转变为研发创新型企业,科技属性增强,参考海外头部企业的近百年发展路径,龙磁科技、铂科新材等有望乘着AI浪潮,获得持续快速增长。
3、风电板块上半年经营承压,6月装机出现拐点、7月招标数据明显提速,下半年需求或逐步释放
国金证券研报指出,风电板块上半年经营承压。但6月以来,国内风电装机出现明显拐点,7月以来,国内央国企业主招标明显提速。下半年常规装机旺季背景下,国内需求将逐步释放。关注金风科技、东方电缆等。
1)上半年经营利润承压,但6月起装机、招标明显好转
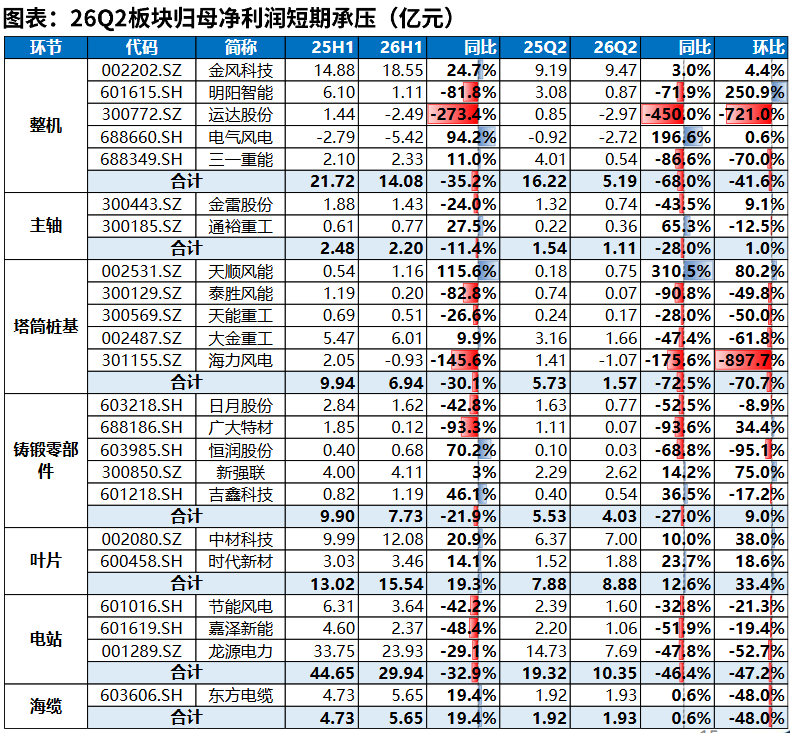
据SW风电设备口径统计,上半年风电板块营收1216亿元,同比增长12.1%;净利润35.3亿元,同比下降25.6%。其中,单Q2风电板块营收667亿元,同比-2.9%,在2025年“531抢装”导致的收入高基数背景下,板块Q2收入增速放缓。Q2实现归母净利润13.9亿元,同比-57%,主要受成本波动、汇兑损失以及整机环节电站转让规模同比大幅下降影响。

各个细分的环节与公司上半年的营收和利润数据如下:
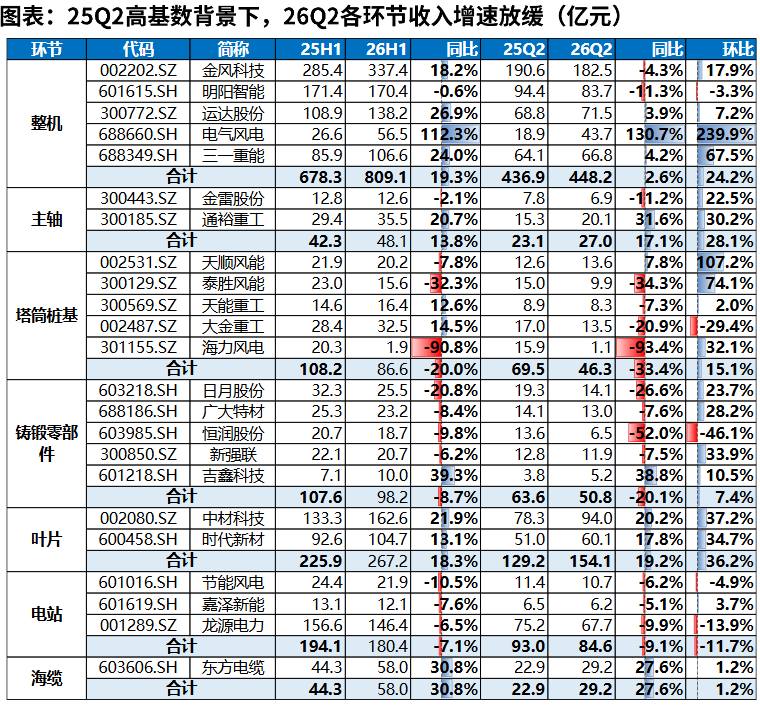
但6月以来国内风电月度装机逐步修复,下半年常规装机旺季背景下,国内需求有望逐步释放。 招标端,26H1略有放缓,7月国内央国企业主招标明显提速,下半年需求有望逐步修复。
2)整机环节毛利显著修复,主轴、塔桩等存货与合同负债高企保障后续业绩
头部四家整机企业制造端毛利率大多实现一定程度的回暖,其中金风科技上半年风机制造实现毛利率11.6%,同比提升3.7pct,在上半年原材料成本波动背景下体现出明显的α优势。主要受益于公司在前期项目获取中实现了较好的订单结构,低价中标占比相对较小。
整机的海外交付也初步放量。26H1头部整机企业海外风机收入大幅增长,其中金风科技海外风机制造收入95亿元,同比增长39%;三一重能及运达股份分别同比增长300%、426%。
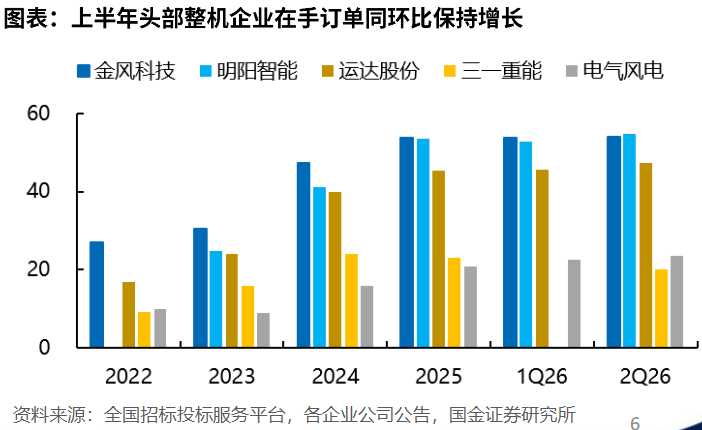
截至上半年末,头部整机企业在手订单同环比均保持增长,在手订单充裕,支撑行业需求持续增长。且1-8月国内风机中标均价(不含塔筒)为1632元,较25年全年上涨约4%。随着涨价订单陆续交付,26H2&27FY整机企业盈利弹性有望逐步释放。
此外,主轴、塔桩、铸锻件等制造环节存货及合同负债规模均位于历史较高水平,下半年进入常规风电装机旺季,各分支板块收入有望回暖。
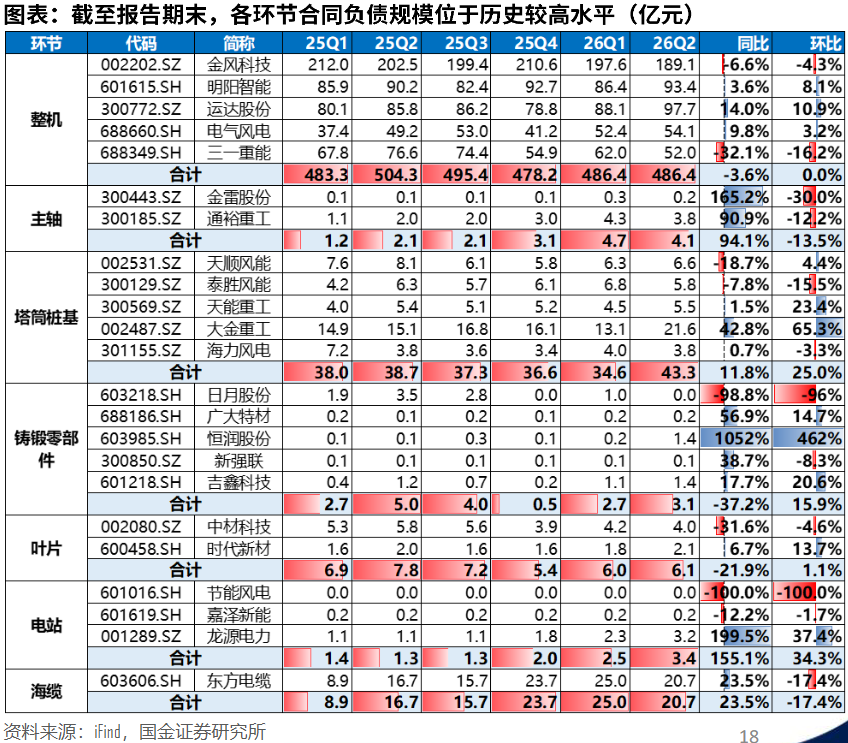
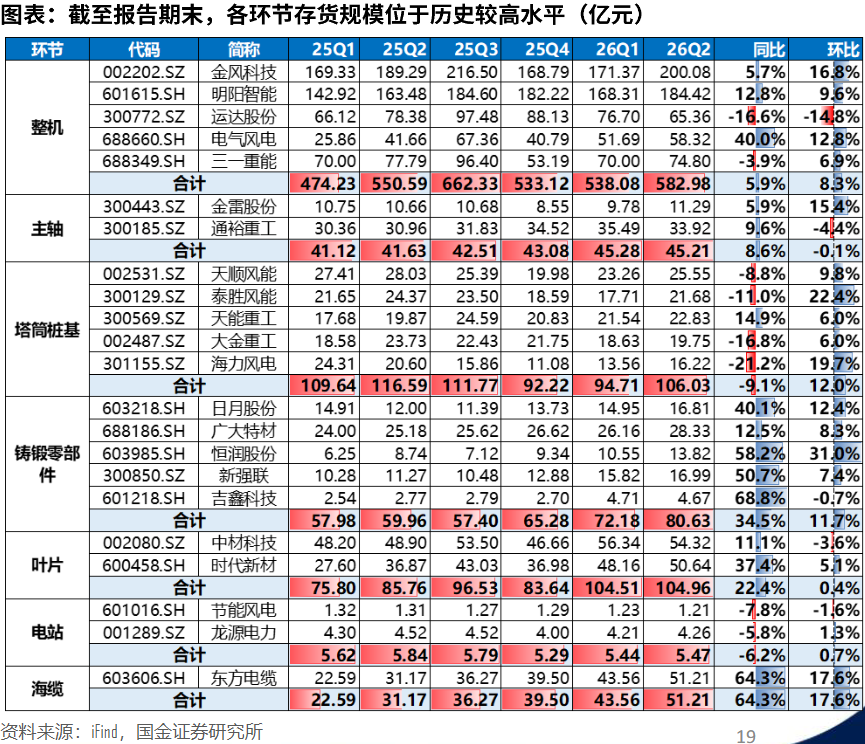
看好下半年板块业绩、海外订单、招标需求三重维度共振。关注受益于欧洲海风建设高景气、出海业务升级的管桩环节以及具备潜在拿单机会的零部件、海缆环节,相关公司大金重工、东方电缆、金雷股份等。以及成本压力边际减弱,制造端盈利有望在下半年迎来确定性改善且当前估值极低的整机环节,金风科技、运达股份、明阳智能、三一重能 等。
4、免费配额缩减+历史结转直接清零,碳市场新规彻底改写行业,半个月内交易量暴涨132%,真正的低碳化工工艺迎来重估
碳市场迎来标志性文件,扩围后首份覆盖发电、钢铁、水泥、铝冶炼四大行业的统一配额方案落地。燃煤机组排放基准值继续下调,预分配比例从70%砍到50%,历史配额结转机制取消。方案出台半个月,全国碳市场成交量环比增长132%,8月成交均价98.15元/吨,较7月上涨9.1%。碳价每涨一块钱,高排放企业的成本就厚一分,而低碳工艺和深度调峰机组多出一条赚钱路径。关注:宝丰能源、华鲁恒升、卫星化学、中盐化工。
1)首份四大行业统一配额文件落地
8月24日,生态环境部部常务会审议并原则通过《2025、2026年度发电行业及2026年度钢铁、水泥、铝冶炼行业配额总量和分配方案》,9月2日正式印发。
发电、钢铁、水泥、铝冶炼第一次被放进同一份配额文件管理。这是碳市场扩围后首份覆盖四大行业的统一配额文件,配额边际收紧的制度取向就此落定。
收紧是从多个环节同时下手的。三类燃煤机组的发电基准值全部下调,其中300MW等级以上常规燃煤机组小幅下调,非常规燃煤及循环流化床机组力度最大,年降约1%。钢铁、水泥、铝冶炼行业配额预分配比例由 70%降至 50%,企业年初能拿到的免费配额明显变少,推动缺口企业提前买入、做跨期安排或用CCER抵销。
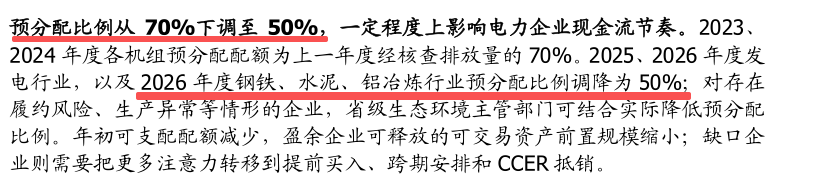
更关键的一刀砍在存量上,历史配额结转机制被取消,钢铁、水泥、铝冶炼行业此前设定的10万吨基础结转量同步作废,旧配额的跨期缓冲作用被抽掉,碳市场开始真实反映当期供需。
2)配额收紧立竿见影,碳市场立即开始量价齐升
方案落地后的半个月,全国碳市场CEA成交量约1659万吨,较前半个月环比增长132%,交投活跃度大幅抬升。
价格同步上行,8月碳配额成交均价98.15元/吨,较7月上涨9.1%,碳价中枢站上90元/吨。
免费配额规模收缩,为碳价中枢上行形成支撑;而石化化工等行业的扩围进度、配额总量和有偿分配比例细则仍待明确,新的增量买家还在路上。
配套的碳排放计量能力建设目录同步扩容,关键测量参数和检测方法大幅增加,为后续行业纳入碳市场做好制度铺垫。
3)对于电力行业:调峰补偿算法大改,深度调峰成为第二条配额路径
电力是这轮收紧里机制变化最细的行业。
基准值下移之后,配额分配向行业先进水平靠拢,排放强度低于基准值的机组仍能保持盈余,高于基准值的机组缺口扩大。
调峰补偿算法也改了方向:新方案改成分段取值,负荷率压得越低补偿越高,15%负荷率下修正系数接近2.00,发电配额几乎翻倍;而原本覆盖大量常规调峰机组的50%至65%负荷率区间,补偿全部取消。深度调峰能力成为第二条获取配额的路径。
对火电企业来说,这是一笔需要重新算的账。
能把年累计负荷率压到50%以下的机组,在新算法下拿到的配额补偿远高于此前年度,灵活性改造的投资回报要把这部分配额收益,与辅助服务收益、现货价差一并评估。
而缺口企业则需要把更多注意力转移到提前买入、跨期安排和CCER抵销。
4)对于化工:同一种产品两种工艺,碳成本差出一头,化工格局重排
化工还没有正式纳入碳市场,但成本曲线直接受到碳价的影响。
增量维度来看,新建改扩建两高项目实行等量或减量置换,双碳指标纳入地方党政考核,新增产能获取碳排放空间的难度显著加大。
存量维度来看,当前碳价中枢站上90元/吨,行业内部成本分化进一步放大。
一方面,氮肥、煤化工、纯碱、氯碱、无机盐、磷化工等碳敏感赛道长期边际成本被制度性抬升;另一方面,碳成本推动行业长期成本曲线重构,以8月碳配额均价98.15元/吨测算,不同工艺间碳成本差异可超600元/吨:
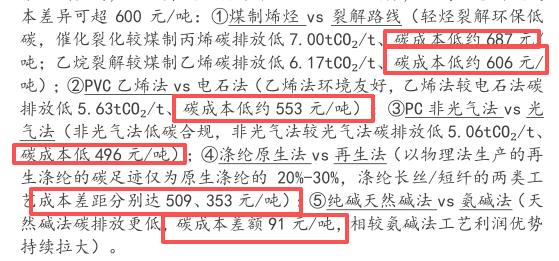
5)高碳赛道龙头价值重估,低碳工艺构筑成本优势
增量维度上,一体化龙头有望迎来价值重估(新进入门槛更高了)。关注:炼化/石化龙头中国石油、中国石化、荣盛石化、恒力石化、东方盛虹、桐昆股份、恒逸石化、新凤鸣等;煤化工龙头宝丰能源、华鲁恒升等;综合性化工/精细化工巨头万华化学、金发科技、龙佰集团、合盛硅业等。
存量维度上,碳成本驱动格局分化,高碳赛道龙头受益出清,低碳禀赋兑现企业经营收益。
①高碳赛道内规模化龙头将受益于中小落后产能出清,持续获得行业格局优化红利;②采用低碳原料、低碳工艺的企业,在统一产品排放基准下产生配额盈余,可通过碳市场兑现收益;③布局绿电、绿氢耦合以及CCUS技术的企业,可对冲碳成本上行压力,持续夯实长期竞争壁垒。
关注:氯碱化工(乙烯法PVC)、中泰化学(氯碱龙头)、新疆天业(氯碱龙头)、中盐化工(天然碱法纯碱)、卫星化学(气头化工龙头)、博源化工(天然碱法纯碱)、东华能源(丙烷脱氢)、嘉化能源(乙烯法PVC)、金能科技(丙烷脱氢)、优彩资源(再生法涤纶短纤)、云天化(气头尿素、合成氨)、泸天化(气头尿素、合成氨)、四川美丰(气头尿素、合成氨)等。
研报来源:
1、招商证券,李哲瀚,S1090522020002,CPO、NPO产业化推进,FAU价值量膨胀—无源光器件产业深度报告。2026年9月6日
2、中信建投,王介超,S1440521110005,芯片电感:高壁垒、高增长、中国领先的AI细分赛道。2026年9月6日
3、国金证券,姚遥,S1130512080001,26H1风电板块业绩总结:高基数下短期承压,看好下半年业绩出现拐点。2026年9月7日
4、国投证券,王华炳,S1450525110002,新方案落地配额边际收紧,双碳主线下化工格局重塑。2026年9月6日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎