综合测量仪器龙头!收购资产切入光通信测试,从800G向1.6T演进,设备难度和价值量持续提升——0908评级日报
题材
(无 plates 标注,见下方观点单元)个股
柏诚股份 密尔克卫 优利德【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
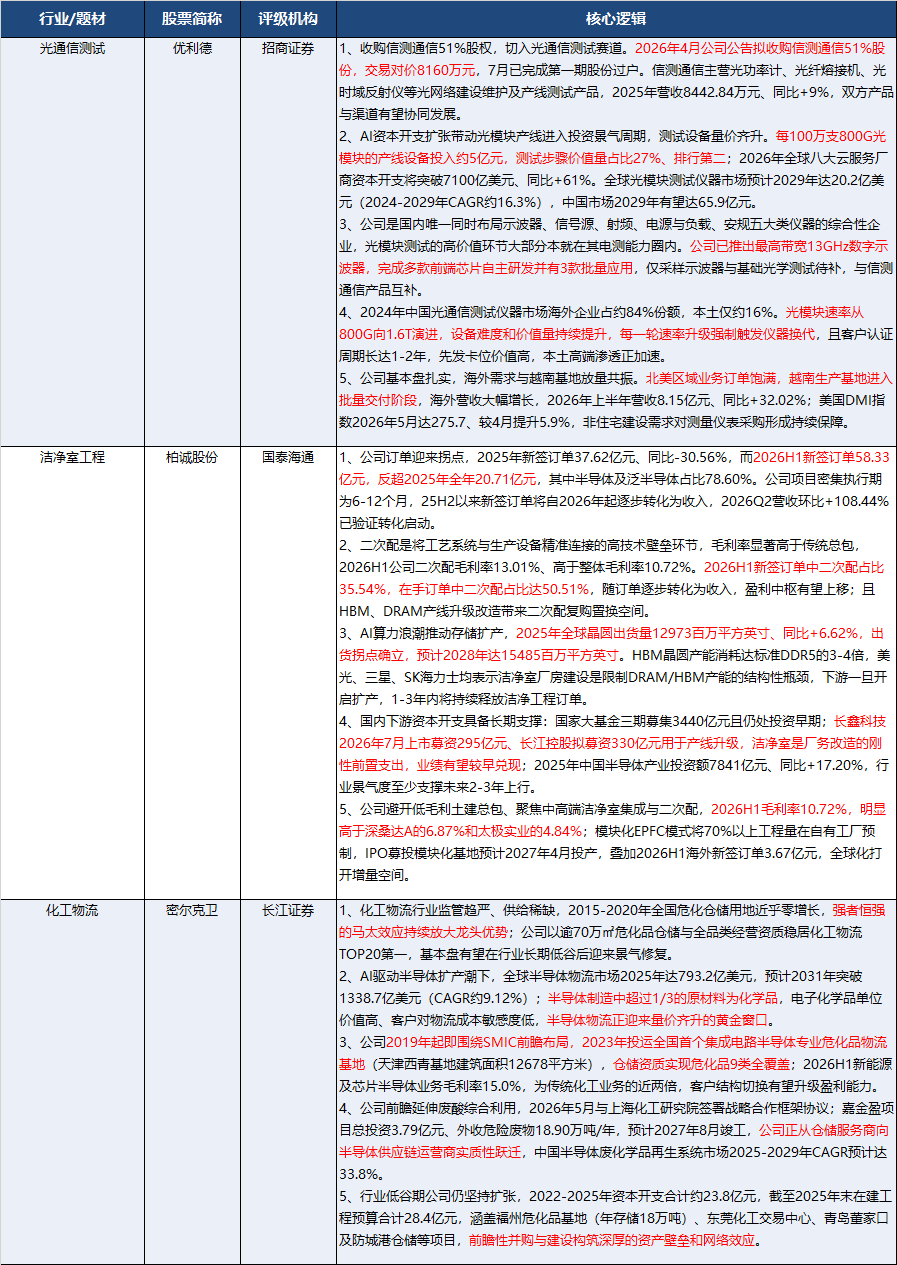
公司是国内综合测量仪器龙头,2026年收购信测通信切入光通信测试,AI资本开支扩张带动光模块测试设备需求,打造第二增长曲线。
1、收购信测通信51%股权,正式切入光通信测试赛道。2026年4月公司公告拟收购信测通信51%股份,交易对价8160万元,7月已完成第一期股份过户。信测通信主营光功率计、光纤熔接机、光时域反射仪等光网络建设维护及产线测试产品,2025年营收8442.84万元、同比+9%,双方产品与渠道有望协同发展。
2、AI资本开支扩张带动光模块产线进入投资景气周期,测试设备量价齐升。每100万支800G光模块的产线设备投入约5亿元,测试步骤价值量占比27%、排行第二;2026年全球八大云服务厂商资本开支将突破7100亿美元、同比+61%。全球光模块测试仪器市场预计2029年达20.2亿美元(2024-2029年CAGR约16.3%),中国市场2029年有望达65.9亿元。
3、公司切入光通信测试具备先天优势,高端仪器技术跻身国产第一梯队。公司是国内唯一同时布局示波器、信号源、射频、电源与负载、安规五大类仪器的综合性企业,光模块测试的高价值环节大部分本就在其电测能力圈内。公司已推出最高带宽13GHz数字示波器,完成多款前端芯片自主研发并有3款批量应用,仅采样示波器与基础光学测试待补,与信测通信产品互补。
4、光模块速率跃迁强制触发测试仪器换代,国产替代空间广阔。2024年中国光通信测试仪器市场海外企业占约84%份额,本土仅约16%。光模块速率从800G向1.6T演进,设备难度和价值量持续提升,每一轮速率升级强制触发仪器换代,且客户认证周期长达1-2年,先发卡位价值高,本土高端渗透正加速。
5、基本盘扎实,海外需求与越南基地放量共振。北美区域业务订单饱满,越南生产基地进入批量交付阶段,带动海外营业收入大幅增长,2026年上半年营收8.15亿元、同比+32.02%;美国DMI指数2026年5月达275.7、较4月提升5.9%,非住宅建设需求对测量仪表采购形成持续保障。
研报来源:
1、招商证券,郭倩倩,S1090525060003,优利德:测量仪器领军企业,入局光模块测试领域。2026年9月7日
2、国泰海通,韩其成,S0880516030004,柏诚股份:订单迎来拐点,二次配业务驱动盈利上行。2026年9月8日
3、长江证券,韩轶超,S0490512020001,密尔克卫:再谈密尔克卫:三十而立,乘风再起。2026年9月7日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎