半导体行业资本开支上行,洁净室是底层基础设施,内部各系统产业链及公司梳理;存储ATE两笔国产大单合计超30亿元,国产化率仅8%-10%的测试机环节正迎来规模放量拐点——0908脱水研报
题材
(无 plates 标注,见下方观点单元)个股
长川科技 亚翔集成观点单元(正文分节)
- 半导体行业资本开支上行,洁净室是底层基础设施,内部各系统产业链及公司梳理国泰海通证券指出, 伴随先进制程、存储芯片等需求增长,下游半导体行业资本开支上行,洁净室各系统需求迎
- 存储ATE两笔国产大单合计超30亿元,国产化率仅8%-10%的测试机环节正迎来规模放量拐点东吴证券研报指出,国产存储测试设备接连斩获大额订单,产业进入规模化放量阶段,国产存储ATE正在由小批
- 华海22.5万吨氨纶破产清算,行业产能直接抽走15%,价格年内涨23%,化纤供给出清这次是来真的氨纶这边,华海氨纶22.5万吨产能破产清算,相当于行业抽走15%产能,价格年内已涨23%
- 黄酒利润反超、威士忌酒厂储酒60万桶,酒水新势力重排座次,740亿替代空间已经摆上台面与此同时,90后、00后中63%倾向低度微醺,低度酒市场规模预计突破740亿元
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、洁净室:国泰海通证券指出,伴随先进制程、存储芯片等需求增长,下游半导体行业资本开支上行,洁净室各系统需求迎来新一轮扩张。洁净室是集成电路产业的底层基础设施,HVAC系统和高纯工艺系统是洁净室系统的核心。关注亚翔集成、柏诚股份、深桑达A等产业链公司。
2、存储ATE:东吴证券研报指出,近期行业内两笔半导体测试设备订单合计规模超30亿元,国产存储ATE正由小批量验证跨越至批量采购+规模替代阶段,产业拐点进一步明确。AI推动全球SoC+存储测试机市场由2023年的44亿美元增至2025年的90亿美元;国内存储测试机市场空间有望由2026年的48亿元增至2027年的155亿元,同比增长约223%,而2025年国产化率仅约8%-10%,叠加海外龙头交期拉长,国产设备商有望快速替代。关注长川科技、联讯仪器、精智达等。
3、氨纶:浙商证券研报指出,化纤行业三个品种同时出现拐点信号。氨纶这边,华海氨纶22.5万吨产能破产清算,相当于行业抽走15%产能,价格年内已涨23%;粘胶长丝全国就四家能生产,价格站上历史95%分位;涤纶长丝赶上金九银十,织造订单明显回升。供给收缩叠加需求回暖,化纤板块从磨底转向抬利润,新乡化纤、华峰化学、吉林化纤等受益。
4、食品饮料:传统酒水进入量价利同步收缩期,2025年白酒规上产量同比-12.1%、利润同比-13.1%,行业结构换挡开始。但酒水消费正在换代:90后、00后中63%倾向低度微醺,低度酒市场规模预计突破740亿元、年复合增长率或达25%;白酒渠道商加大黄酒、国产威士忌布局,新酒水渠道明显扩容。黄酒高端化提速,会稽山2025年利润反超古越龙山;威士忌已是全球销售额第一大烈酒,中国需求8024万升、同比+6.4%,百润旗下崃州蒸馏厂年产3.6万吨,2025年迎来成品酒上市元年。关注:会稽山、古越龙山、百润股份。
正文:
1、半导体行业资本开支上行,洁净室是底层基础设施,内部各系统产业链及公司梳理
国泰海通证券指出,伴随先进制程、存储芯片等需求增长,下游半导体行业资本开支上行,洁净室各系统需求迎来新一轮扩张。洁净室是集成电路产业的底层基础设施,HVAC系统和高纯工艺系统是洁净室系统的核心。关注亚翔集成、柏诚股份、深桑达A等产业链公司。
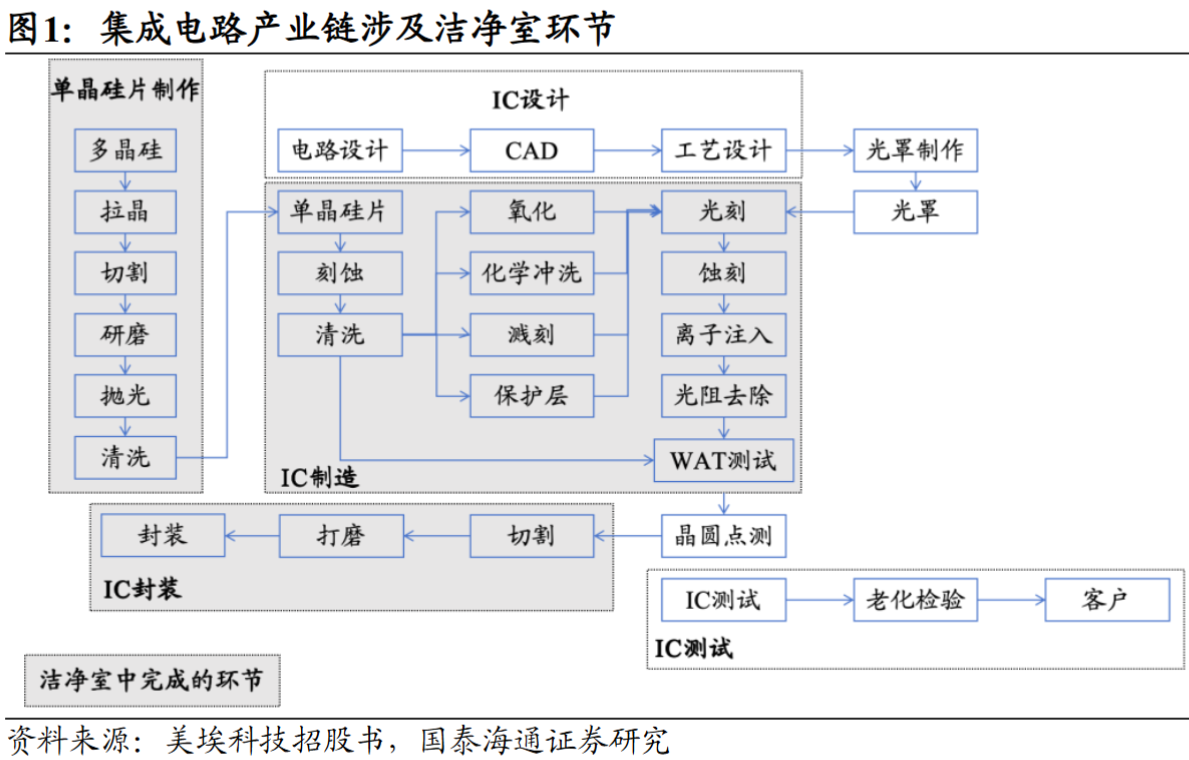
集成电路产线中硅片制造、IC晶圆制造、IC封装核心工序必须在洁净室内完成,且对于洁净度的要求非常高。空气分子污染物影响晶圆制造多个环节工艺,浓度超标可能引发光刻图形缺陷、薄膜不良、器件电性漂移、金属腐蚀等各类良率问题。洁净室是一套高度集成的复杂受控环境体系,其中暖通空调系统、高纯工艺系统和废气治理系统是洁净室系统的核心系统。
1)HVAC系统,设备+耗材复购属性具备双重成长逻辑
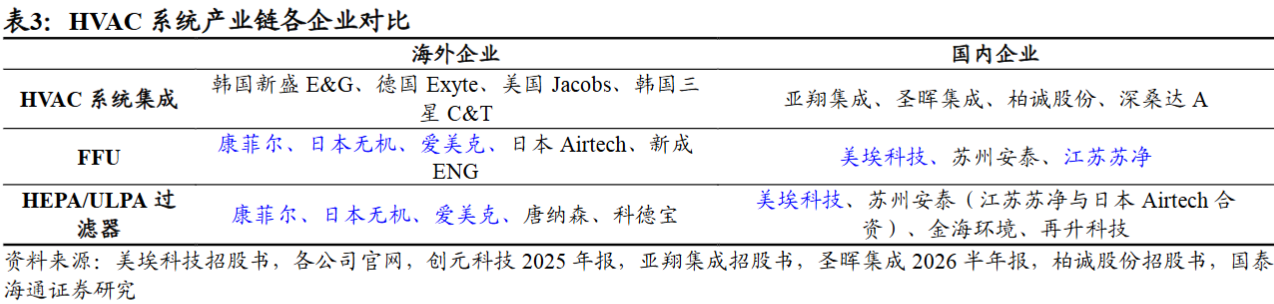
HVAC是维持洁净等级、保障晶圆良率的核心环节。空调风路系统也称为暖通空调系统(HVAC)是管控颗粒和AMC的核心系统。其中风机过滤单元(FFU)的高效/超高效过滤器是过滤杂质组分的核心耗材。
国外龙头企业爱美克、康菲尔等多为耗材+设备双布局,美埃科技是国内少有的兼具FFU和过滤器生产厂商。江苏苏净所属创元科技业务涉及洁净室多个系统,包括洁净室工程、暖通空调系统、废气系统、超纯水系统等。
兼具HEPA/ULPA过滤器和FFU生产能力的设备企业更具竞争力。洁净室里的HVAC系统一般由洁净室系统集成企业搭建,HVAC系统内的风机过滤单元(FFU)解决循环送风问题,一般由洁净室企业向中游设备企业采购;FFU内部的高效/超高效过滤器(HEPA/ULPA)才是解决最终AMC控制的核心关键。
据美埃科技公开披露的2024年1月投资者调研记录,公司耗材的毛利率预计可以达到30%-40%,设备端的毛利率大致为15%-20%。因此我们认为兼具HEPA/ULPA过滤器和FFU生产能力的企业将更具备市场竞争力。
2)高纯工艺系统是晶圆厂高纯介质供给核心,国产进度较快
高纯工艺系统为晶圆制造刻蚀、沉积、清洗、离子注入等核心工艺持续供给高纯介质。纯水系统、化学品供应系统、气体供应系统和压缩气体供应系统属于高纯工艺系统。
高纯工艺系统能将制程所需的高纯介质从源头稳定地传输至终端设备,同时保证高纯介质不会因吸附气体和水分、脱放气、产生颗粒等原因受到污染,满足生产工艺的纯度要求。
目前,高端领域海外企业较多,近年来正帆科技、至纯科技逐步实现国产化。产业链上游为零部件厂商,新莱应材已通过美国前二半导体设备厂商认证;中游为系统集成厂商,其中正帆科技布局超纯电子特气和系统集成业务,2026H1新签订单32.3亿元,同比+62%。
3)工艺废气治理系统用于处理末端污染物
三废处理系统用于处理末端污染物,阻止废气回流造成二次AMC污染。
与生产工艺深度耦合,并非单纯末端环保设施。半导体废气治理组分更复杂,存在剧毒、自燃和易爆的风险,且技术难度要求更高。国内厂商盛剑科技在厂务治理领域已实现突破。
2026H1盛剑科技营业收入4.52亿元,其中集成电路和半导体显示行业收入占比分别为76.36%和22.34%。公司主要为半导体厂房提供废气治理系统和设备,2026H1绿色厂务系统和废气治理设备收入占比分别为68.99%和25.04%,毛利率分别为9.74%和16.94%。
产业链机会方面,关注亚翔集成属于下游HVAC系统承建厂商,CFD技术领先,且覆盖场景较为全面,与AMC治理相结合。圣晖集成在东南亚布局,先后在越南、泰国、马来西亚、印尼设立本地化子公司。柏诚股份聚焦内地半导体洁净室,重视高毛利二次配业务发展。深桑达A是洁净室集成厂商中少有布局超纯水系统的公司,子公司中电环境曾建设长鑫集电超纯水系统。
2、存储ATE两笔国产大单合计超30亿元,国产化率仅8%-10%的测试机环节正迎来规模放量拐点
东吴证券研报指出,国产存储测试设备接连斩获大额订单,产业进入规模化放量阶段,国产存储ATE正在由小批量验证跨越至批量采购+规模替代阶段,产业拐点进一步明确。关注长川科技、联讯仪器、精智达等。
1)国产存储测试设备接连斩获大额订单
9月3日,精智达公告与某客户签订半导体测试设备采购协议,合同总金额达15.76亿元,公司预计2年内完成交付。
此前8月20日,悦芯科技亦宣布获得国内龙头存储芯片制造企业超15亿元ATE订单,核心产品为TM8000系列,该产品支持LPDDR、DDR及HBM等高性能存储芯片测试,已完成头部客户工程验证、量产性能验证及LVM量产数据比对验证。两笔订单合计规模超30亿元。
东吴证券指出,随着长鑫、长存持续扩产,叠加高端DRAM、HBM测试设备价值量显著提升,测算国内存储测试机市场空间有望由2026年的48亿元增至2027年的155亿元,同比增长约223%。2025年国内存储测试机国产化率仅约8%-10%,海外龙头交期拉长,国产设备商技术突破后有望快速替代。
2)爱德万业绩验证测试机需求量价齐升
AI驱动半导体测试设备进入新一轮高景气周期,测试需求量价齐升。
据爱德万统计,全球SoC+存储测试机市场规模由2023年的44亿美元增至2025年的90亿美元,爱德万预计2026年SoC/存储测试机市场分别达91/24.5亿美元。AI芯片复杂度提升带来测试时间延长、测试次数增加,同时推动高端测试机价值量提升;其中HBM采用3D堆叠后,测试道数由传统DRAM约3-4道提升至15道以上,测试机用量约为传统DRAM的5-6倍。
FY2026Q1爱德万实现收入3675亿日元,同比+39%,净利润1748亿日元,同比+94%,并将FY2026收入/净利润指引由1.42万亿/4655亿日元上调至1.714万亿/6600亿日元。爱德万整体测试机市占率由CY2023/2024的58%/58%提升至CY2025的65%,其中SoC份额由59%/56%提升至66%,存储测试机份额维持在60%左右高位,全球龙头地位进一步巩固。
关注长川科技、联讯仪器、精智达、联动科技等。
3、华海22.5万吨氨纶破产清算,行业产能直接抽走15%,价格年内涨23%,化纤供给出清这次是来真的
浙商证券研报指出,化纤行业三个品种同时出现拐点信号。氨纶这边,华海氨纶22.5万吨产能破产清算,相当于行业抽走15%产能,价格年内已涨23%;粘胶长丝全国就四家能生产,价格站上历史95%分位;涤纶长丝赶上金九银十,织造订单明显回升。供给收缩叠加需求回暖,化纤板块从磨底转向抬利润,新乡化纤、华峰化学、吉林化纤等受益。
1)氨纶:供给出清与需求修复共振,景气拐点已现
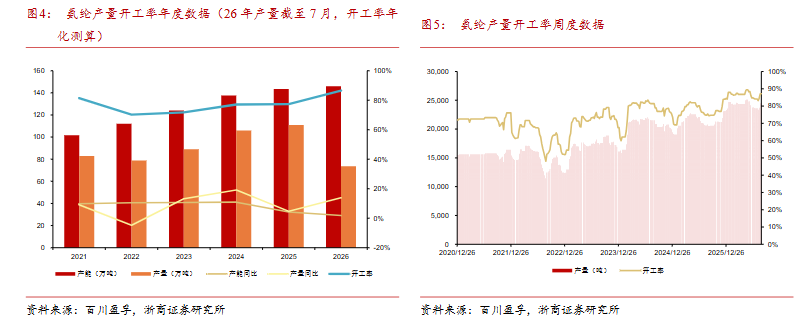
截至2026年9月,国内氨纶在册产能约145.9万吨/年,华海22.5万吨产能因破产进入清算程序,若最终退出相当于行业一次性收缩约15%在册产能。
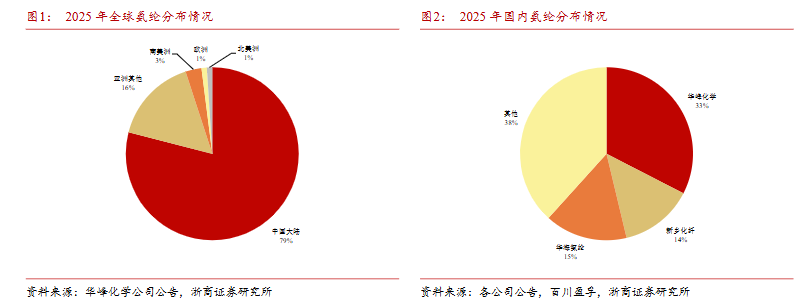
需求端,2026年1-7月表观消费同比+15.48%,渗透率提升与下游补库共振。浙商证券测算2026E隐含开工率86.85%,2027E达86.3%贴近历史峰值;若华海退出,在供给侧出清顺利推进的假设下,为了满足市场需求,2027E开工率将突破100%,即使存量装置打满仍存在15万吨以上供给缺口。
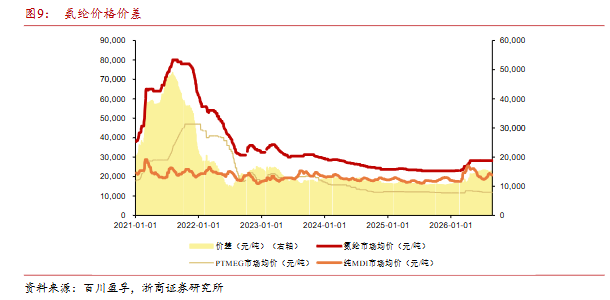
价格端,截至8月底氨纶均价28,200元/吨、较年初+23%,价差15,216元/吨、较年初+41%并处于67.5%历史分位,叠加原料PTMEG处8.1%极低分位的成本支撑,行业盈利弹性空间充足。
2)粘胶长丝:双寡头供给刚性,高景气有望延续
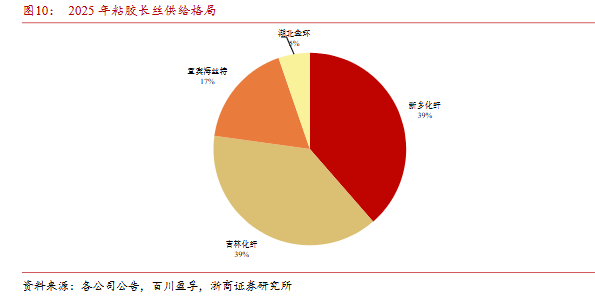
行业有效生产企业仅四家,CR3超95%;明确新增仅吉林化纤1.5万吨与新乡化纤2万吨两处,供给刚性极为突出。2026年以来开工率维持88%-90%历史高位,8月受高温检修短期回落至79.76%,但周度产量同比仍保持+38.78%,紧平衡格局未改。
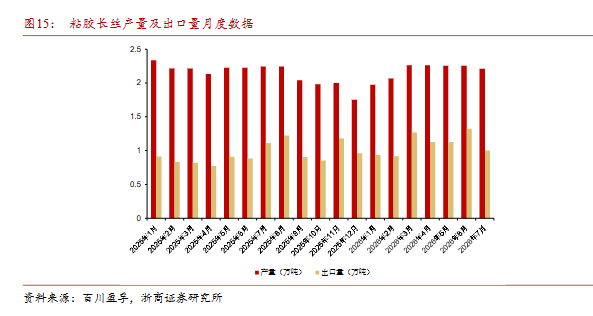
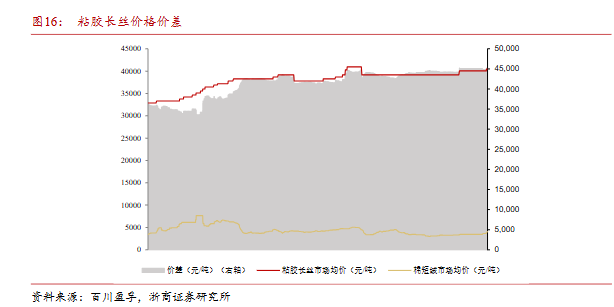
需求端呈内需升级+外需稳定双轮结构:表观消费量自2022年7.76万吨增至2025年14.24万吨,2026年1-7月出口占比提升至50%。截至9月初均价45,000元/吨、处于95.2%历史高分位,价差处于91.5%历史高位;平衡表显示即便计入全部规划新增,2027-2028E隐含开工率仍维持80%以上,显著高于景气底部区间。供给刚性叠加需求结构升级,龙头企业盈利中枢确定性较强。
3)涤纶长丝:看好旺季的盈利弹性以及长期利润中枢的抬升
短期来看,金九银十来临,下游订单和补库需求正在边际改善,行业低库存背景下长丝的旺季需求弹性有望超预期,有望迎来量价齐升。
据百川盈孚数据,截至2026年9月3日当周,国内织造坯布库存天数、国内织造企业原料备货天数分别为18.49天、9.10天,同比-8.1天、-3.4天,环比+1.0天、+1.8天。国内织造订单天数为8.1天,相较于8月初的5.6天明显回升。
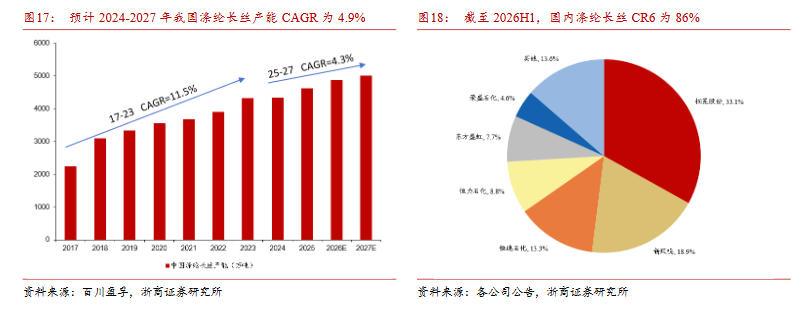
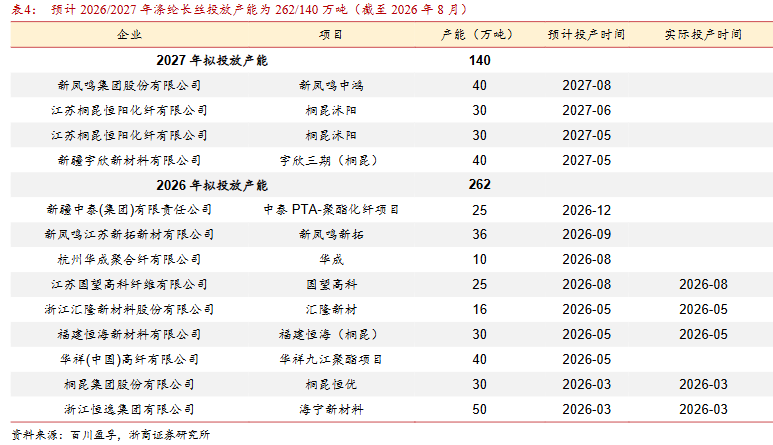
中长期来看,长丝行业产能投放高峰期已过,据百川盈孚数据,2026/2027年全国长丝预计投放产能为262/140万吨,且集中在头部企业,预计2025-2027年产能CAGR为4.3%。叠加老旧装置的退出、下游纺服等刚需稳健增长、行业经营策略的转变,长丝利润中枢有望抬升。
4)相关公司
新乡化纤:粘胶长丝双寡头之一,2万吨新疆募投项目聚焦功能性、差别化高端产品
华峰化学:氨纶行业第一大产能47.5万吨,成本与规模优势突出
吉林化纤:粘胶长丝双寡头之一,1.5万吨新增产能为行业明确增量
桐昆股份:涤纶长丝行业产能第一,2027年规划投放产能集中于头部
新凤鸣:涤纶长丝头部企业,2027年规划投放40万吨产能
4、黄酒利润反超、威士忌酒厂储酒60万桶,酒水新势力重排座次,740亿替代空间已经摆上台面
白酒收缩之际,中国酒水正在换代。2025年白酒规上产量同比-12.1%、利润同比-13.1%,酿酒产业整体承压;与此同时,90后、00后中63%倾向低度微醺,低度酒市场规模预计突破740亿元。国盛证券认为,需求端代际更迭、供给端渠道扩容,黄酒、低度酒、国产威士忌等新酒水加速崛起:黄酒龙头利润反超古越龙山,百润旗下崃州蒸馏厂已成中国最大威士忌酒厂。关注会稽山、古越龙山、百润股份。
1)白酒量价利齐缩,酒水大盘进入换挡期
2025年白酒全国规上产量同比-12.1%、利润同比-13.1%,量价利同步收缩,支柱品类整体承压显著。
生产端同时显示新酒饮在加速崛起:2025年全国规上黄酒企业数量保持增长,主要产区实现整体性增长,黄酒产业保持稳中有升;啤酒则依托结构升级实现利润正增长。收缩与增长同时发生,酒水需求结构的换挡已经开始。
2)63%的年轻人要微醺,低度酒奔向740亿
需求端,酒水消费主力群体更迭,年轻一代的饮酒动机从应酬转向悦己,情绪价值成为首要驱动力。据CBNData数据,90后、00后消费者中63%更倾向选择低度微醺酒,高度白酒消费占比同比下降。中国酒业协会预测,2025年低度酒市场规模预计突破740亿元,年复合增长率或达25%。低度化由代际更迭驱动,是正在发生的确定性方向。
供给端同步跟进。2026年工信部等三部门联合印发酿酒产业提质升级指导意见,明确行业提质升级方向;渠道端,白酒利润空间收窄后,白酒渠道商加大黄酒、国产威士忌等新酒水业务布局以抓新增长点,新酒水渠道扩容趋势明显。
3)黄酒高端化提速,龙头盈利分化加剧
黄酒大盘温和、规上集中。2025年全国规上黄酒企业76家、保持增长趋势,全行业营收保持同比正增长。上市公司层面,会稽山2025年营收同比+11.68%,古越龙山体量仍居行业首位但近五年营收首次负增长。会稽山归母净利润同比+24.70%,利润反超古越龙山,盈利分化进一步加剧。
高端化已成行业共识。会稽山中高档产品占比62.7%,核心大单品兰亭卡位300元以上价格带,主打高端商务与礼赠;古越龙山以青玉、高端年份酒为核心推进高端化。年轻化上,会稽山首创气泡黄酒新品类,两年把爽酒系列打造成亿级大单品,古越龙山推出的“无高低”轻饮黄酒登顶抖音商城黄酒爆款榜。全国化方面,古越龙山2025年江浙沪以外地区营收占比达40.94%,重点开拓山东、京津、华南市场。
4)威士忌已是全球第一大烈酒,国产化刚开场
威士忌2023年起已成为全球销售额第一大烈酒品类,而中国市场的渗透率仍处较低水平。2025年中国威士忌需求量8024万升、同比+6.4%,进口量同比增长23%,需求持续增长、提升空间广阔,国产化大有可为。
百润旗下崃州蒸馏厂是国产威士忌先行军,目前以年产3.6万吨、储酒超60万桶成为中国规模最大的威士忌酒厂,此前已首次发售两款成品酒,2025年是成品酒上市元年。国产威士忌产能布局先行、产品持续打磨、需求仍在培育,百润坚守“与时间为友,做中国自己的威士忌”初心,以长期主义推动新酒水持续突破。
相关公司:
黄酒:会稽山、古越龙山
低度酒、国产威士忌:百润股份
研报来源:
1、国泰海通,韩其成,S0880516030004,洁净室内部各系统产业链及公司梳理。2026年9月7日
2、东吴证券,周尔双,S0600515110002,专用设备行业点评报告:AI驱动测试需求高景气,国产存储ATE迎规模放量拐点。2026年9月8日
3、浙商证券,杨占魁,S1230526030001,供给重塑,三纤共振:化纤行业盈利上行周期开启——化纤行业深度报告。2026年9月6日
4、国盛证券,李梓语,S0680524120001,新酒水:新叙事,新势力。2026年9月7日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎