实验猴中标单价从9万级飙至18.8万,这家坐拥两大猴场的安评龙头迎价值重估——0909评级日报
题材
(无 plates 标注,见下方观点单元)个股
恒铭达 昭衍新药 新益昌观点单元(正文分节)
- 第0节国内药物非临床安评龙头,创新药复苏带动高
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
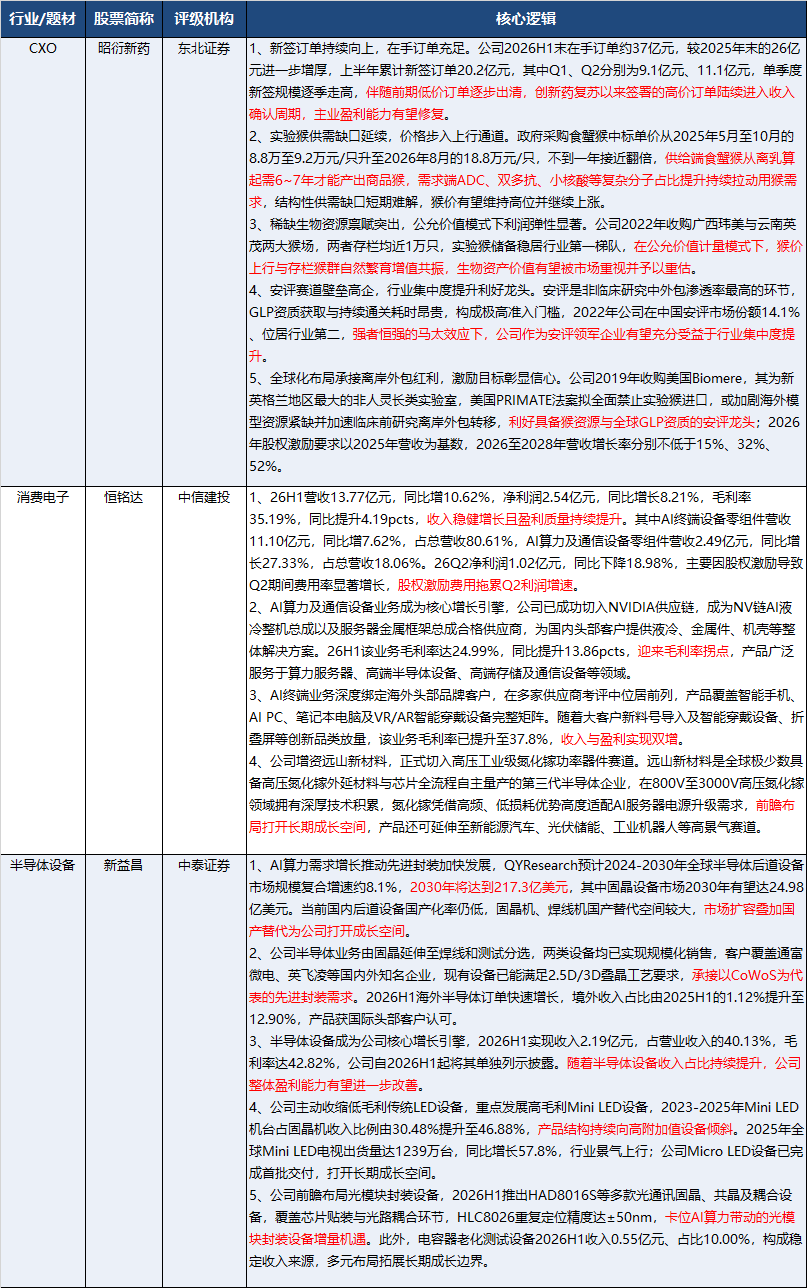
国内药物非临床安评龙头,创新药复苏带动高价订单进入确认周期,稀缺实验猴资源储备在猴价上行背景下有望迎来价值重估。
1、新签订单持续向上,在手订单充足。公司2026H1末在手订单约37亿元,较2025年末的26亿元进一步增厚,上半年累计新签订单20.2亿元,其中Q1、Q2分别为9.1亿元、11.1亿元,单季度新签规模逐季走高,伴随前期低价订单逐步出清,创新药复苏以来签署的高价订单陆续进入收入确认周期,主业盈利能力有望修复。
2、实验猴供需缺口延续,价格步入上行通道。政府采购食蟹猴中标单价从2025年5月至10月的8.8万至9.2万元/只升至2026年8月的18.8万元/只,不到一年接近翻倍,供给端食蟹猴从离乳算起需6~7年才能产出商品猴,需求端ADC、双多抗、小核酸等复杂分子占比提升持续拉动用猴需求,结构性供需缺口短期难解,猴价有望维持高位并继续上涨。
3、稀缺生物资源禀赋突出,公允价值模式下利润弹性显著。公司2022年收购广西玮美与云南英茂两大猴场,两者存栏均近1万只,实验猴储备稳居行业第一梯队,在公允价值计量模式下,猴价上行与存栏猴群自然繁育增值共振,生物资产价值有望被市场重视并予以重估。
4、安评赛道壁垒高企,行业集中度提升利好龙头。安评是非临床研究中外包渗透率最高的环节,GLP资质获取与持续通关耗时昂贵,构成极高准入门槛,2022年公司在中国安评市场份额14.1%、位居行业第二,强者恒强的马太效应下,公司作为安评领军企业有望充分受益于行业集中度提升。
5、全球化布局承接离岸外包红利,激励目标彰显信心。公司2019年收购美国Biomere,其为新英格兰地区最大的非人灵长类实验室,美国PRIMATE法案拟全面禁止实验猴进口,或加剧海外模型资源紧缺并加速临床前研究离岸外包转移,利好具备猴资源与全球GLP资质的安评龙头;2026年股权激励要求以2025年营收为基数,2026至2028年营收增长率分别不低于15%、32%、52%。
研报来源:
1、东北证券,吴明华,S0550525110002,昭衍新药:安评龙头深耕三十载,具备稀缺生物资源禀赋。2026年9月8日
2、中信建投,阎贵成,S1440518040002,恒铭达:Q2股权激励拖累利润增速,算力及通信设备海内外全面推进。2026年9月8日
3、中泰证券,谢校辉,S0740522100003,新益昌:固晶龙头半导体业务加速放量,Mini LED接力高端化升级。2026年9月8日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎