0909强势股脱水 | 高速光模块交付有望在下半年明显提速
个股
华工科技 招商轮船 海星股份观点单元(正文分节)
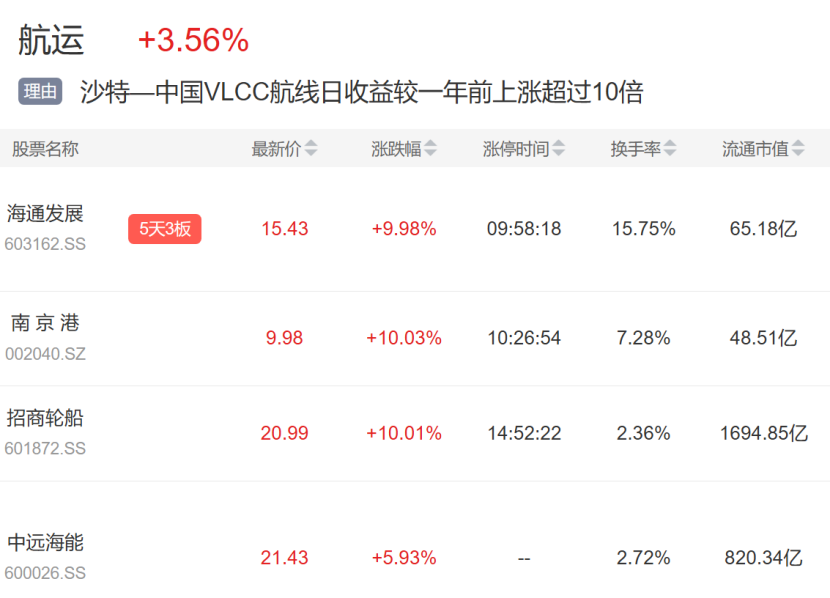
- 航运 核心行情上,BDI指数创2022年以来新高,A股中招商轮船等涨停,中远海能等大涨
- 华工科技 核心” 前沿产品方面,公司此前已完成3.2TNPO研发并实现动态展示,推出6.4TNPO解决方案及200
- 铝电容 核心分析认为,AI 服务器电源架构向 48V/54V 甚至更高电压演进,UPS、电源模块、液冷供配电系统
本文是对当日大涨公司进行研报深度复盘,相关个股信息仅供参考,不构成投资建议。
1、航运:不是一次性刺激了
(1)大涨题材:航运
隔日央视新闻援引伊朗方面消息称,一艘伊朗油轮在距离伊朗哈尔克岛约4英里处遭到美军导弹袭击。当地消息人士称,事件未造成人员伤亡,油轮船员正在撤离。
机构认为,海运无论从规模还是经济性角度都具备不可替代性(占全球贸易八成以上)。当全球逐步把供应链从“效率优先”转向“安全优先”,海运将长期赚紊乱和效率下降的钱。
此外,厄尔尼诺导致也可能导致全球主要航道水位变化。
行情上,BDI指数创2022年以来新高,A股中招商轮船等涨停,中远海能等大涨。
(2)研报深度复盘(广发证券、华源证券、招商证券):油散集共振
①2026年上半年航运板块业绩分化加剧:中远海能归母净利润同比增长143%,招商轮船增长228%,海通发展增长503%;集运整体承压,中远海控一季度归母净利润同比下降50%、二季度转为增长29%,边际改善。
②“长锦因素”正在重塑油运定价逻辑,原油持续增产与运力偏紧支撑基本面向好,预计2026年油运市场景气度有望大幅提升,且未来三年有望保持高位。中东地缘局势走向无论紧张或缓和,油运都“横竖受益”:局势持续紧张则“红海大绕航”拉长航距,局势缓和则霍尔木兹海峡“通航放量”。
③环保法规对老旧船队运营的限制正推动散货船有效运力持续出清,叠加澳洲、巴西、西非铁矿持续增产与未来降息周期对大宗商品需求的催化,散运市场有望持续复苏、进入“散运新周期”;台风持续扰乱船期,国庆节前铁矿石、煤炭、粮食货盘均有所提升。
④集运方面,美线、东南亚线需求好于预期,欧线相对较弱;新船供给压力持续下,行业高集中度有望托底运价,头部企业有望依靠自身α在周期磨底期维持可观利润,红利属性突出。
2、华工科技:有新东西
(1)大涨题材:光模块
光博会召开在即,公司发文称将“携面向AI智算中心、下一代通信基础设施的AI光互联新品矩阵亮相并现场动态点亮演示,同时还将带来双lens耦合智能装备、光学棱镜激光倒角智能装备等AI+激光智能制造解决方案。”
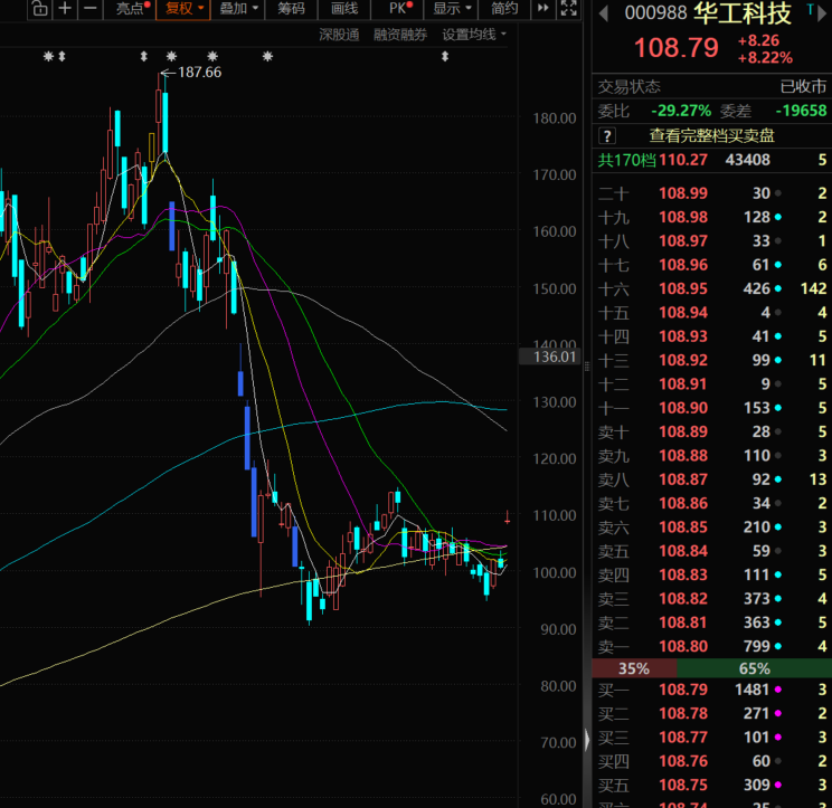
前沿产品方面,公司此前已完成3.2TNPO研发并实现动态展示,推出6.4TNPO解决方案及200G/Lane架构12.8TXPO样品,行情上,今日大涨8.22%。
(2)研报深度复盘(国金证券、申万宏源):交付提速
①AI算力建设带动高速光模块加速迭代,800G、1.6T系列已进入全球化、规模化交付阶段,光互联稳居公司第一大业务:2026上半年实现收入38.03亿元、占营业收入近49%,AI高速光互联保持快速增长。
②二季度受高端1.6TDSP及800GLPODriver等核心物料紧缺影响,光互联收入及利润增速阶段性放缓;公司已完成国产DSP导入并提前锁定关键物料,7-8月供应链齐套率已恢复至约70%,下半年国内光互联在手订单已超过60亿元且仍在增加,海外800GLPO、1.6T订单超过2亿美元。随着物料、订单及产能逐步匹配,高速光模块交付有望在下半年明显提速。
③公司数通光模块中硅光方案占比已达70%-80%,400G、800G、1.6T产品均采用自研硅光方案,并推进8英寸向12英寸晶圆切换以优化良率和成本;非光业务方面,上半年光电加工装备及智能制造产线收入19.29亿元。
3、铝电容:用量大增
(1)大涨题材:电容、电机
分析认为,AI 服务器电源架构向 48V/54V 甚至更高电压演进,UPS、电源模块、液冷供配电系统和高功率转换环节对铝电解电容器的耐纹波、长寿命和高可靠性要求提升,带动高端铝电容及上游电子铝箔、电极箔需求增长。
近期就有行业调研称铝电容龙头NCC反馈牛角电容在Rubin这代用量激增。
海星股份是另一大用量电极箔的国内龙头,此前定增募资用于建设AI算力电源用高性能腐蚀箔年产能2280万平、AI算力电源用高可靠化成箔年产能2016万平,建设期3年。
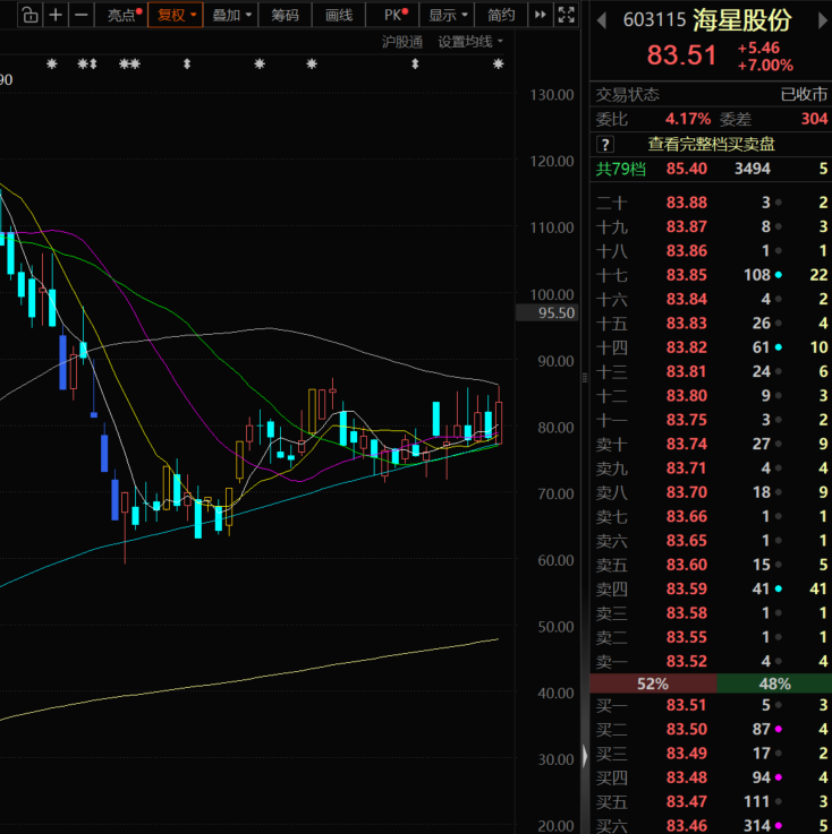
行情上,公司今日大涨7%。
(2)研报深度复盘(天风证券、华泰证券、国金证券、长江证券):翻倍用量
①以H卡配套用量为基准,牛角电容在Blackwell上的需求量为3倍,Rubin为7.5倍,到Feynman代已达11倍;400V向800V的电源架构切换进一步增加电容需求。铝电解电容需求增速(容值)超过功率提升,NCC已给出下半年产能提升与涨价计划。
②其他电容品类方面,超级电容正从选配组件转变为高功率AIDC机柜的标配环节,测算未来AIDC超级电容市场空间有望达200-500亿量级;海外龙头供给持续偏紧,日本武藏产能扩建延迟,超级电容碳材料生产商可乐丽已决定上调相关产品价格、目标涨幅20%-40%,率先完成客户验证并批量供货的国产厂商有望显著受益。
③海星股份上半年归母净利润1.04亿元,同比增长57.20%,略高于此前业绩预告上限;AI服务器用高端电极箔材料已实现批量出货,平均销售价格逐步提升。公司8月28日公告定增预案,拟投向车载、板载及AI算力电源用高端箔材项目,扩充高端产能、培育新的业绩增长曲线。
④当前全球可稳定量产AI专用高压电极箔的企业极少,高端产品供给紧张;非AI方面,铝锭、硫酸等原料价格上行构成提价基础,日系电容厂涨价10%-15%,日系企业主动收缩中低端市场,公司凭借产品布局与客户资源持续承接外溢订单,新疆基地产能投放亦摊薄用电成本。
研报来源
广发证券,许可,S0260523120004,交通运输行业2026年中报总结:把握航运结构性机会,关注物流修复与航空配置价值。2026年9月8日。
华源证券,孙延,S1350524050003,交通运输行业周报:航运景气周期持续上行。2026年9月6日。
招商证券,王春环,S1090524060003,交通运输行业周报:地缘风险持续抬升,航运油散集形成周期共振。2026年9月6日。
国金证券,张真桢,S1130524060002,华工科技-高速光模块交付提速,硅光与NPO布局持续深化。2026年8月30日。
申万宏源,李蕾,A0230519080008,华工科技-业绩稳健增长,光通信业务有望加速放量。2026年8月28日。
天风证券,孙潇雅,S1110520080009,NCC交流后更新。2026年9月4日。
华泰证券,方晏荷,S0570517080007,海星股份-抢抓机遇积极扩张高端电极箔产能。2026年8月29日。
国金证券,姚遥,S1130512080001,海星股份-AI+非AI景气共振,强技术+低成本的电极箔龙头。2026年7月15日。
长江证券,邬博华,S0490514040001,超级电容:配置升级,供需趋紧,看好国产化。2026年7月12日。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎