散热逼近物理极限,金刚石接棒AI芯片热管理,英伟达Rubin全系确认标配,26Q3有望量产上机;基金持仓只剩1.5%!食品饮料估值修复启动,这批20倍PE以下的成长股还在双位数增长——0909脱水研报
题材
(无 plates 标注,见下方观点单元)个股
四方达 立高食品观点单元(正文分节)
- 散热逼近物理极限,金刚石接棒AI芯片热管理,英伟达Rubin全系确认标配,26Q3有望量产上机2026年是金刚石散热产业化元年,消费电子与AI服务器相继落地,英伟达下一代平台确认全系标配金刚石冷
- 基金持仓只剩1.5%!食品饮料估值修复启动,这批20倍PE以下的成长股还在双位数增长板块关注度处于较低位置,基本面预期企稳后,较低的机构持仓或意味着潜在增配空间和更大的交易弹性
- 150年最强厄尔尼诺,棕榈油滞后11个月才涨,UCO跟涨逻辑硬,国内废油标的先埋伏长江证券研报指出,150年来最强厄尔尼诺要来,棕榈油涨价通常晚11—13个月才到,但UCO(废弃食用
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
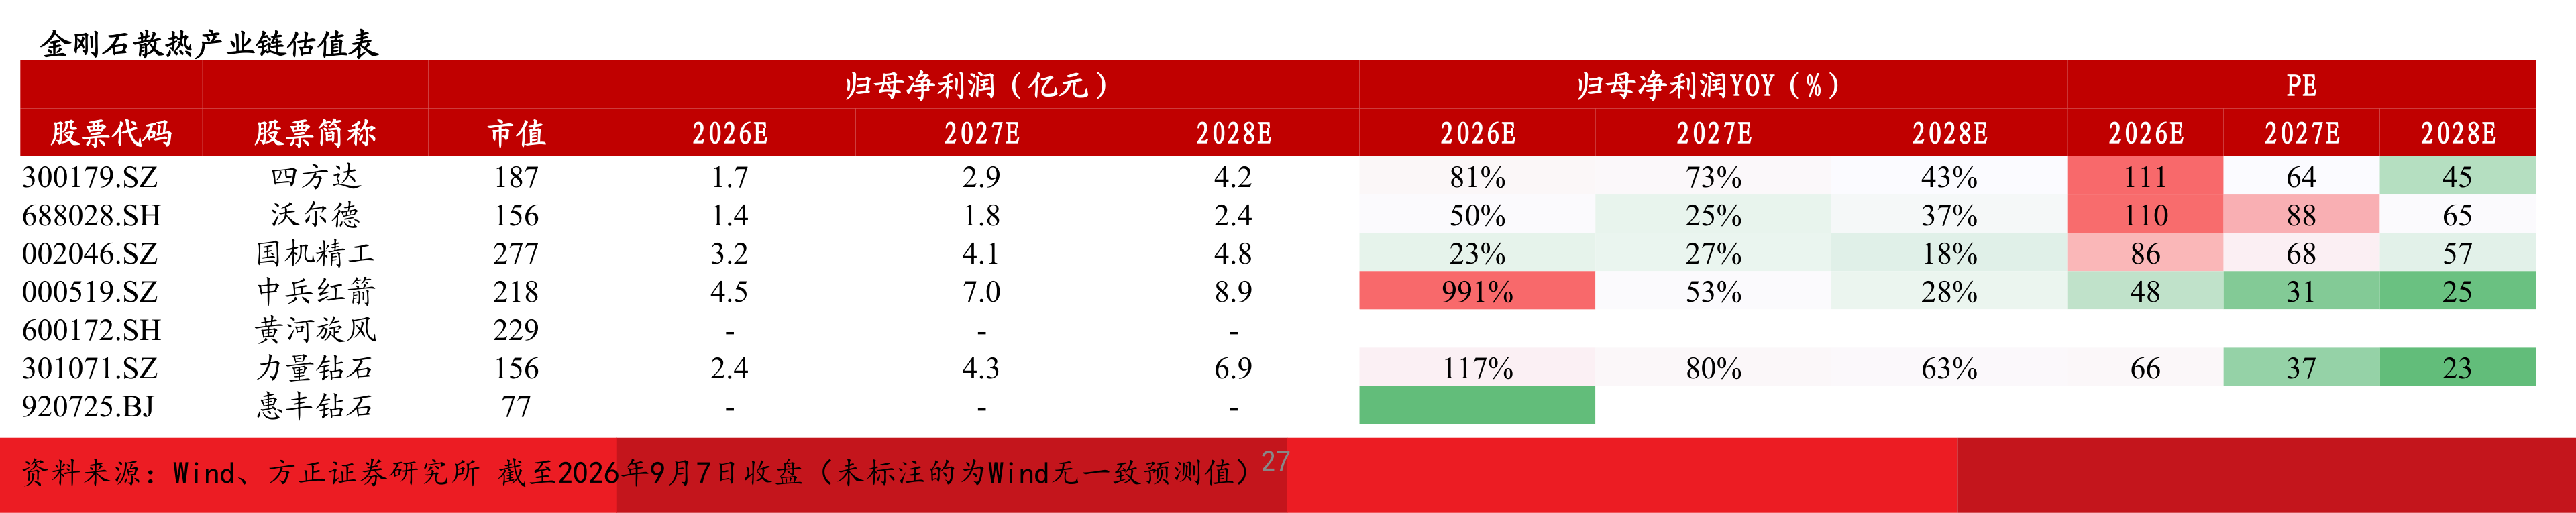
1、金刚石散热:AI芯片功耗迈向千瓦级,传统铜散热触顶,金刚石散热方案2026年在消费电子与AI服务器相继落地,英伟达下一代平台确认全系列标配,计划当年Q3量产。AI金刚石铜市场空间有望随渗透率提升向百亿级扩张,M9高阶PCB加工升级带动金刚石钻针刚需,2030年全球PCB钻针市场预计达100亿元。核心公司:四方达、沃尔德、国机精工、中兵红箭、黄河旋风、力量钻石。
2、食品饮料:西部证券研报指出,食品饮料各子行业收入增速已回落至个位数,但基金持仓同步降至历史低位——2026H1持仓市值约907亿元,占基金股票投资比例由2022年的约11%降至约1.5%。7月以来板块估值修复启动,白酒、非白酒、饮料乳品、休闲食品分别上涨8.8%/7.4%/6.4%/5.1%。研报筛选出收入保持较好增长、PE在20倍甚至15倍以下的成长标的,包括立高食品、西麦食品、小菜园、古茗、鲟龙科技、十月稻田。
3、UCO废油:150年来最强厄尔尼诺要来,棕榈油涨价通常晚11-13个月才到,但UCO(废弃食用油)跟棕榈油替代关系强,迟早跟涨。另一边美国大豆产区干旱比例冲到30%,豆粕现货破3340元/吨,路德科技做白酒糟生物发酵饲料,本来就是替豆粕、玉米的非常规料,豆粕一贵,客户换配方动力就上来,公司产品还有提价空间,产能也从5万吨干到47万吨。 农业链里“气候推油脂、豆粕贵推替代饲料”这条暗线正在发酵。
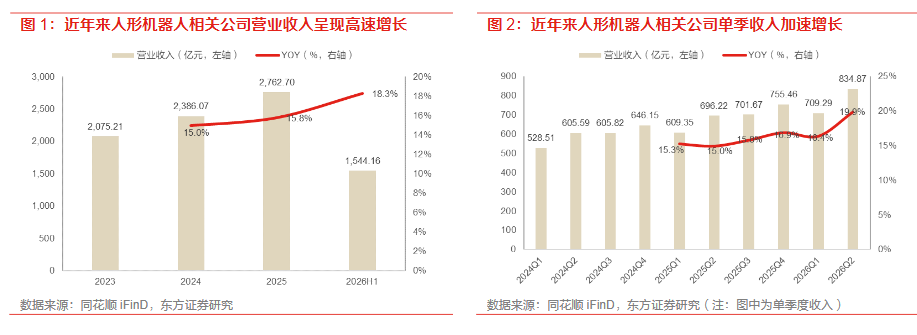
4、人形机器人:东方证券研报指出,人形机器人2026上半年真放量了:样本公司营收1544亿元、同比+18.3%,存货普遍比年初增加(备货抢量),减速器和电机资本开支猛增(扩产)。 上海DQ门店机器人已能开柜门、撒料、搅拌做暴风雪冰淇淋,山西搞了工业能源矿山特种机器人项目——应用从商演科教拓展到真干活。 减速器毛利率下滑说明价格战开打,竞争从“造出来”转向“懂场景”,垂类Know-how和模型泛化能力两条路胜出。标的:上纬新材、埃斯顿。
正文:
1、散热逼近物理极限,金刚石接棒AI芯片热管理,英伟达Rubin全系确认标配,26Q3有望量产上机
方正证券指出,人造金刚石正从可选消费升级为AI高附加值功能材料,散热与PCB加工两条新曲线打开。2026年是金刚石散热产业化元年,消费电子与AI服务器相继落地,英伟达下一代平台确认全系标配金刚石冷板;M9高阶PCB加工则催生钻针刚需。关注四方达、沃尔德、国机精工、中兵红箭、黄河旋风、力量钻石。
1)芯片功耗破千瓦,铜散热抵达物理极限
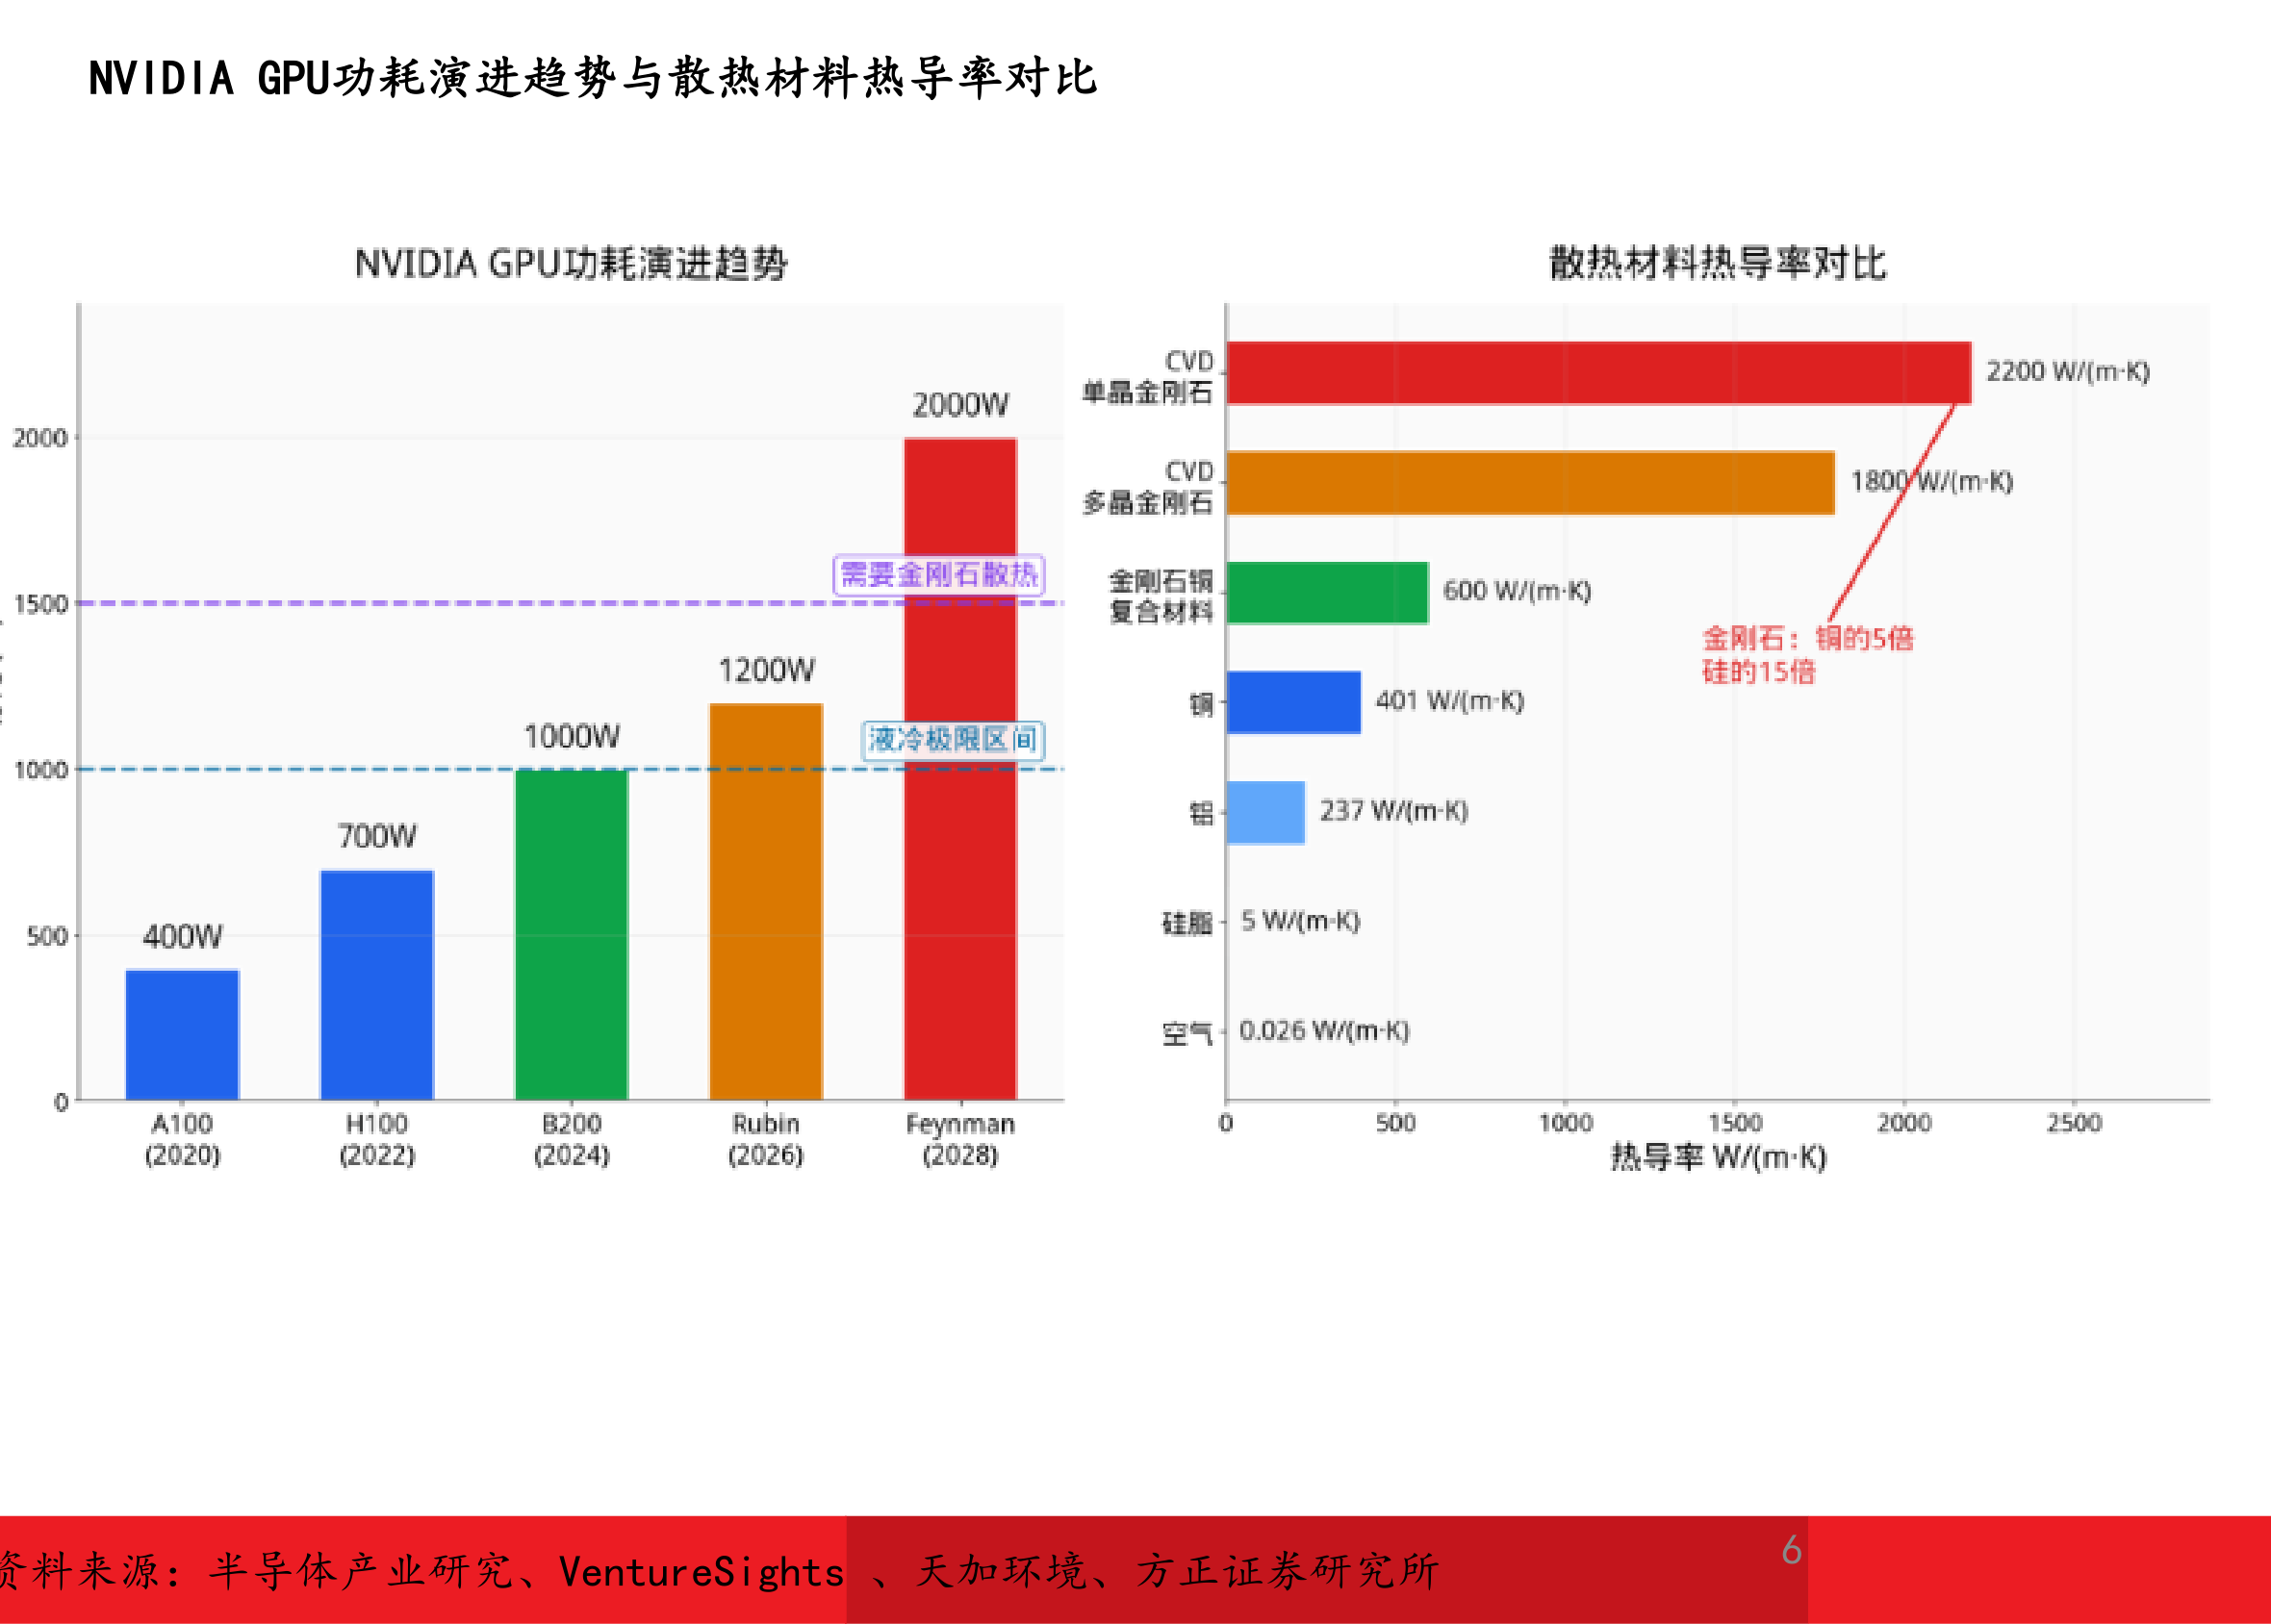
当单芯片功耗突破1000W、局部热流密度超过1000W/cm²时,热导率约400W/m·K的传统铜散热已抵达物理极限。金刚石热导率约2000W/m·K,兼具电绝缘与热膨胀系数匹配,由此进入视野。GPU功耗逐代抬升,散热方案从风冷走向液冷标配,再走向液冷与新材料并行的双路线竞争,散热材料的升级随功耗曲线同步推进。
2)AI服务器散热空间,渗透率说了算
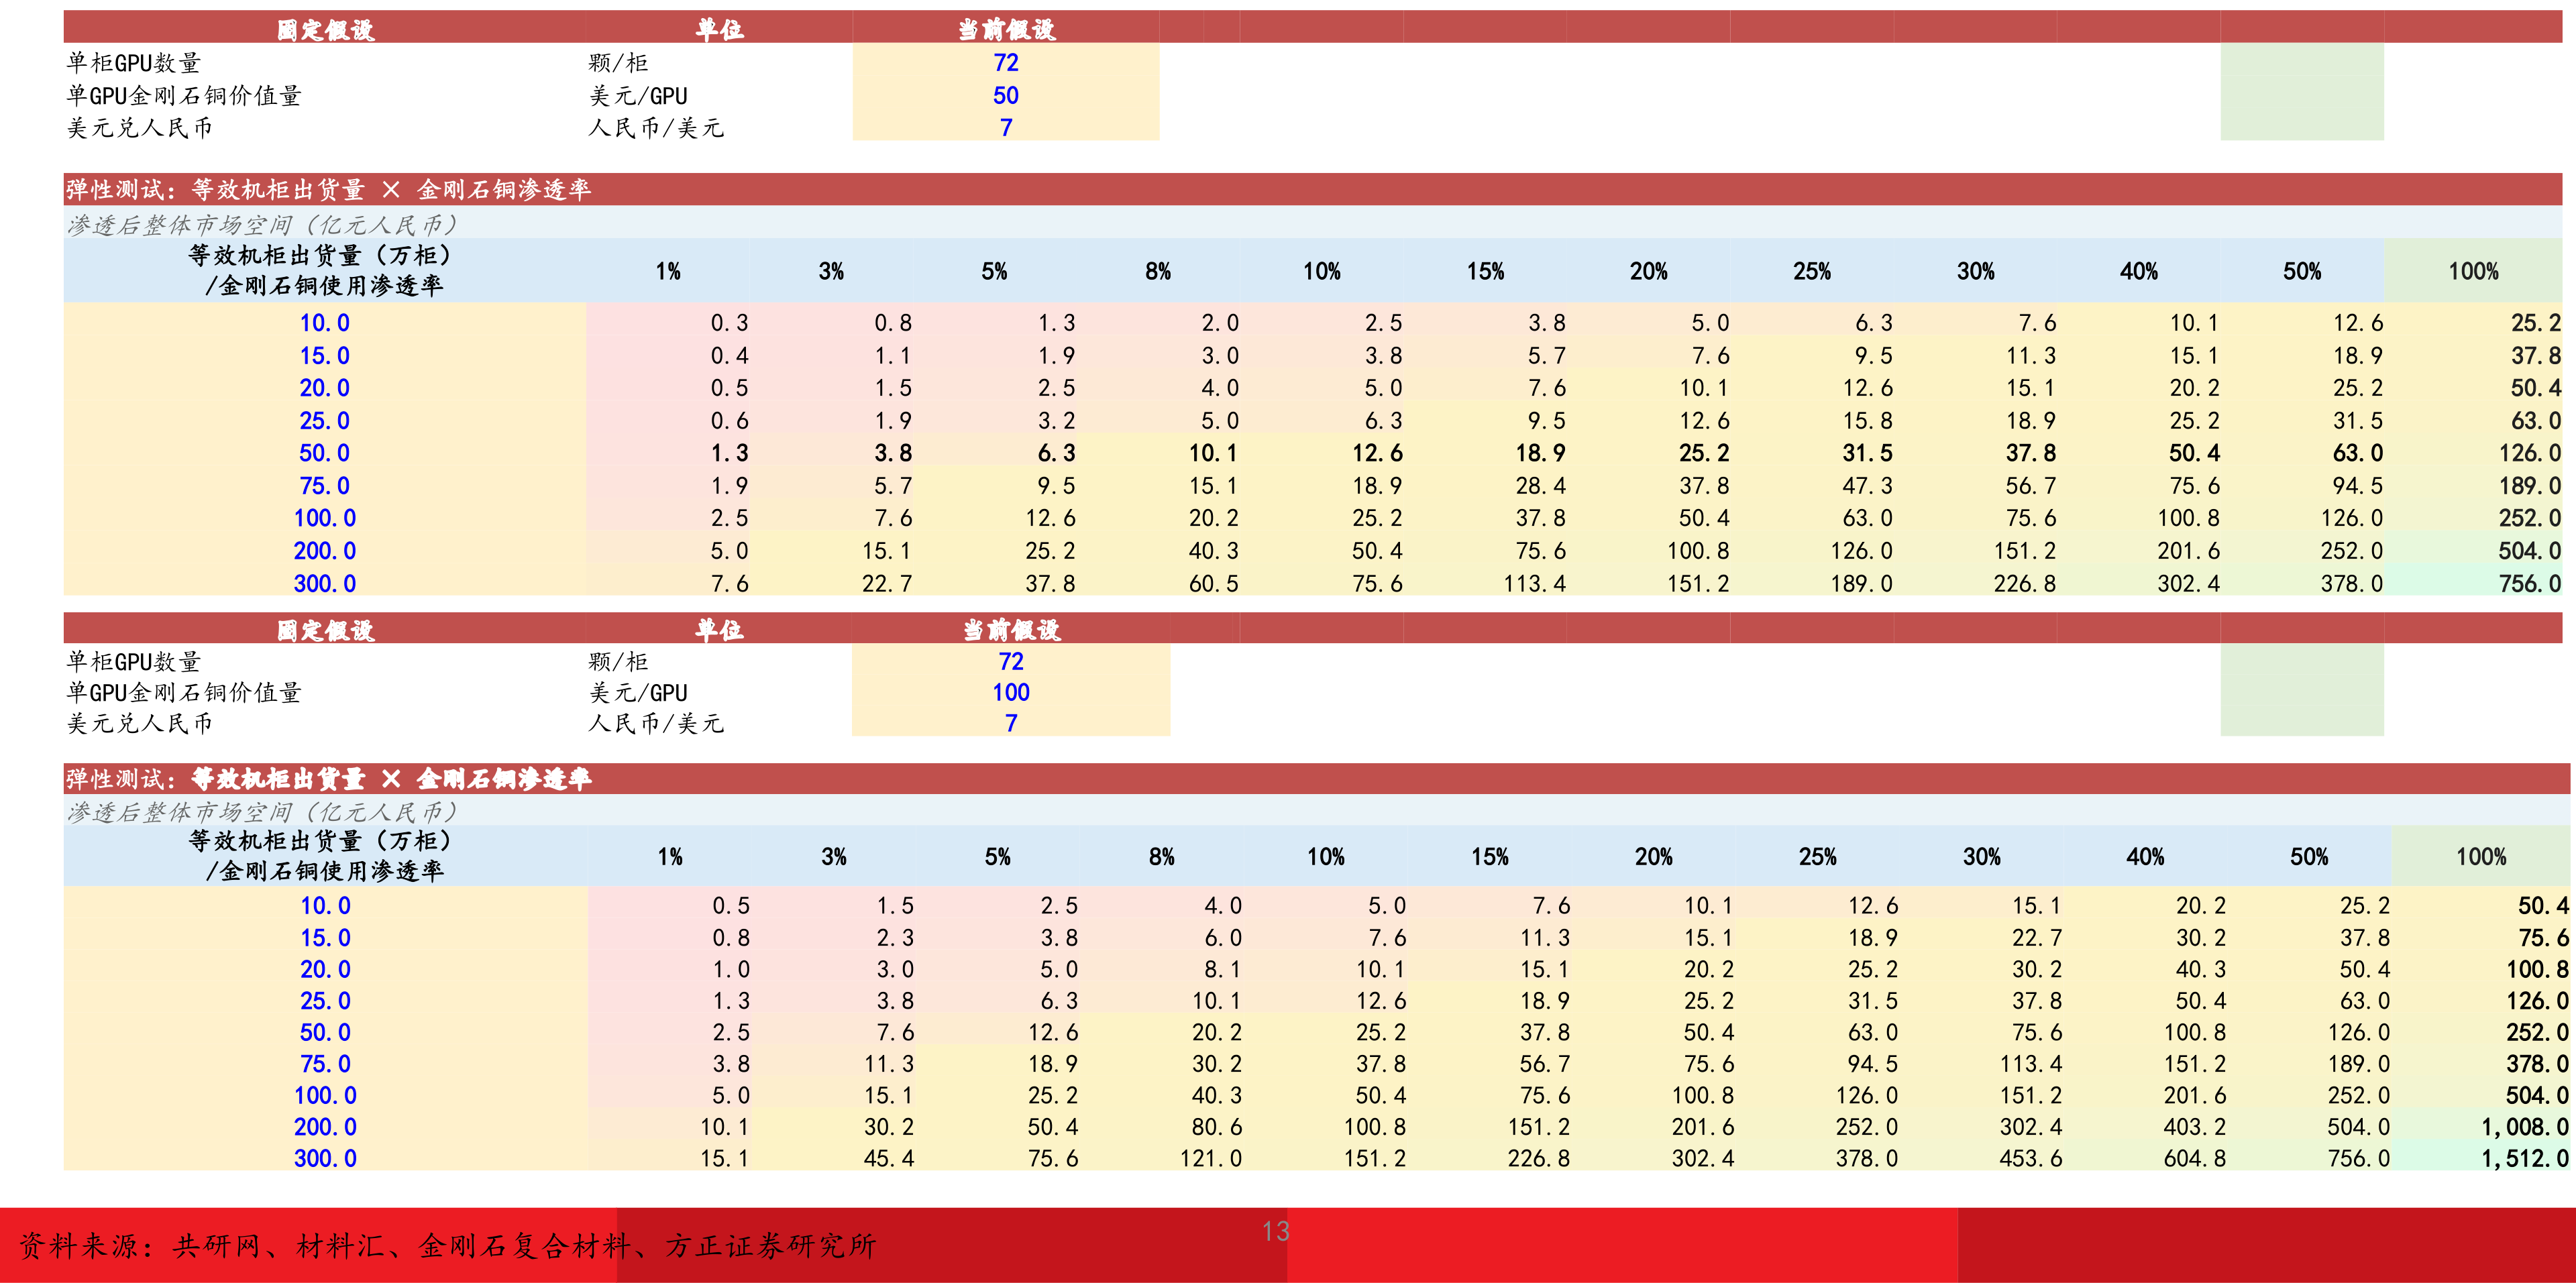
以等效机柜出货量、单GPU金刚石铜价值量50美元和渗透率为变量测算,50万柜条件下,渗透率10%对应约12.6亿元增量空间,全部渗透对应理论空间约126亿元。若金刚石方案由局部小面积热沉升级为更大面积的封装级均热与金属化加工,单GPU价值量升至100美元,同等机柜下理论空间将升至约252亿元。渗透率是决定兑现节奏的核心变量,机柜出货量与单GPU价值量提供双重弹性。
3)M9板材逼出第二曲线,金刚石钻针更耐用反而更省钱
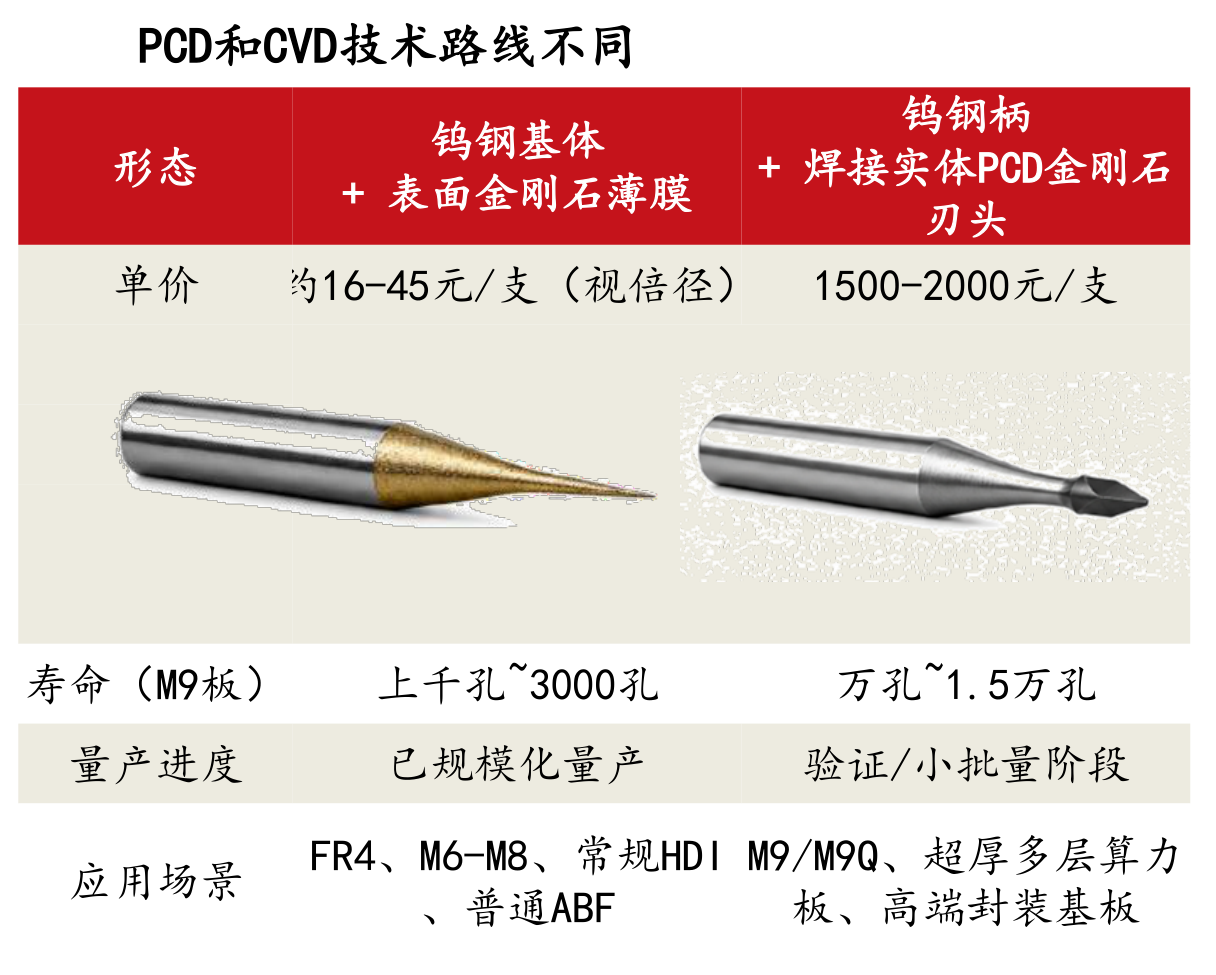
AI服务器带动高阶PCB升级,适配M8级材料的钨钢钻针在M9材料上寿命骤降至100-200孔。单支金刚石钻针的钻孔量达到钨钢钻针的50-75倍,虽然单价高出数百倍,按总钻孔量折算,综合加工成本反而较钨钢方案低近四成。更贵的钻针算出更低的成本,这是M9时代的新账本。
据弗若斯特沙利文预测,2030年全球PCB钻针市场规模将达100亿元,高端涂层钻针份额将从31.3%提升至50.5%,金刚石钻针直接受益高端化。落地方面,沃尔德的金刚石微钻加工M9基板实测全程无断针,产品已进入深南电路、沪电股份等头部PCB厂商小批量测试;四方达公示年产710万支金刚石钻针项目。
4)2026年,金刚石散热从验证走向量产
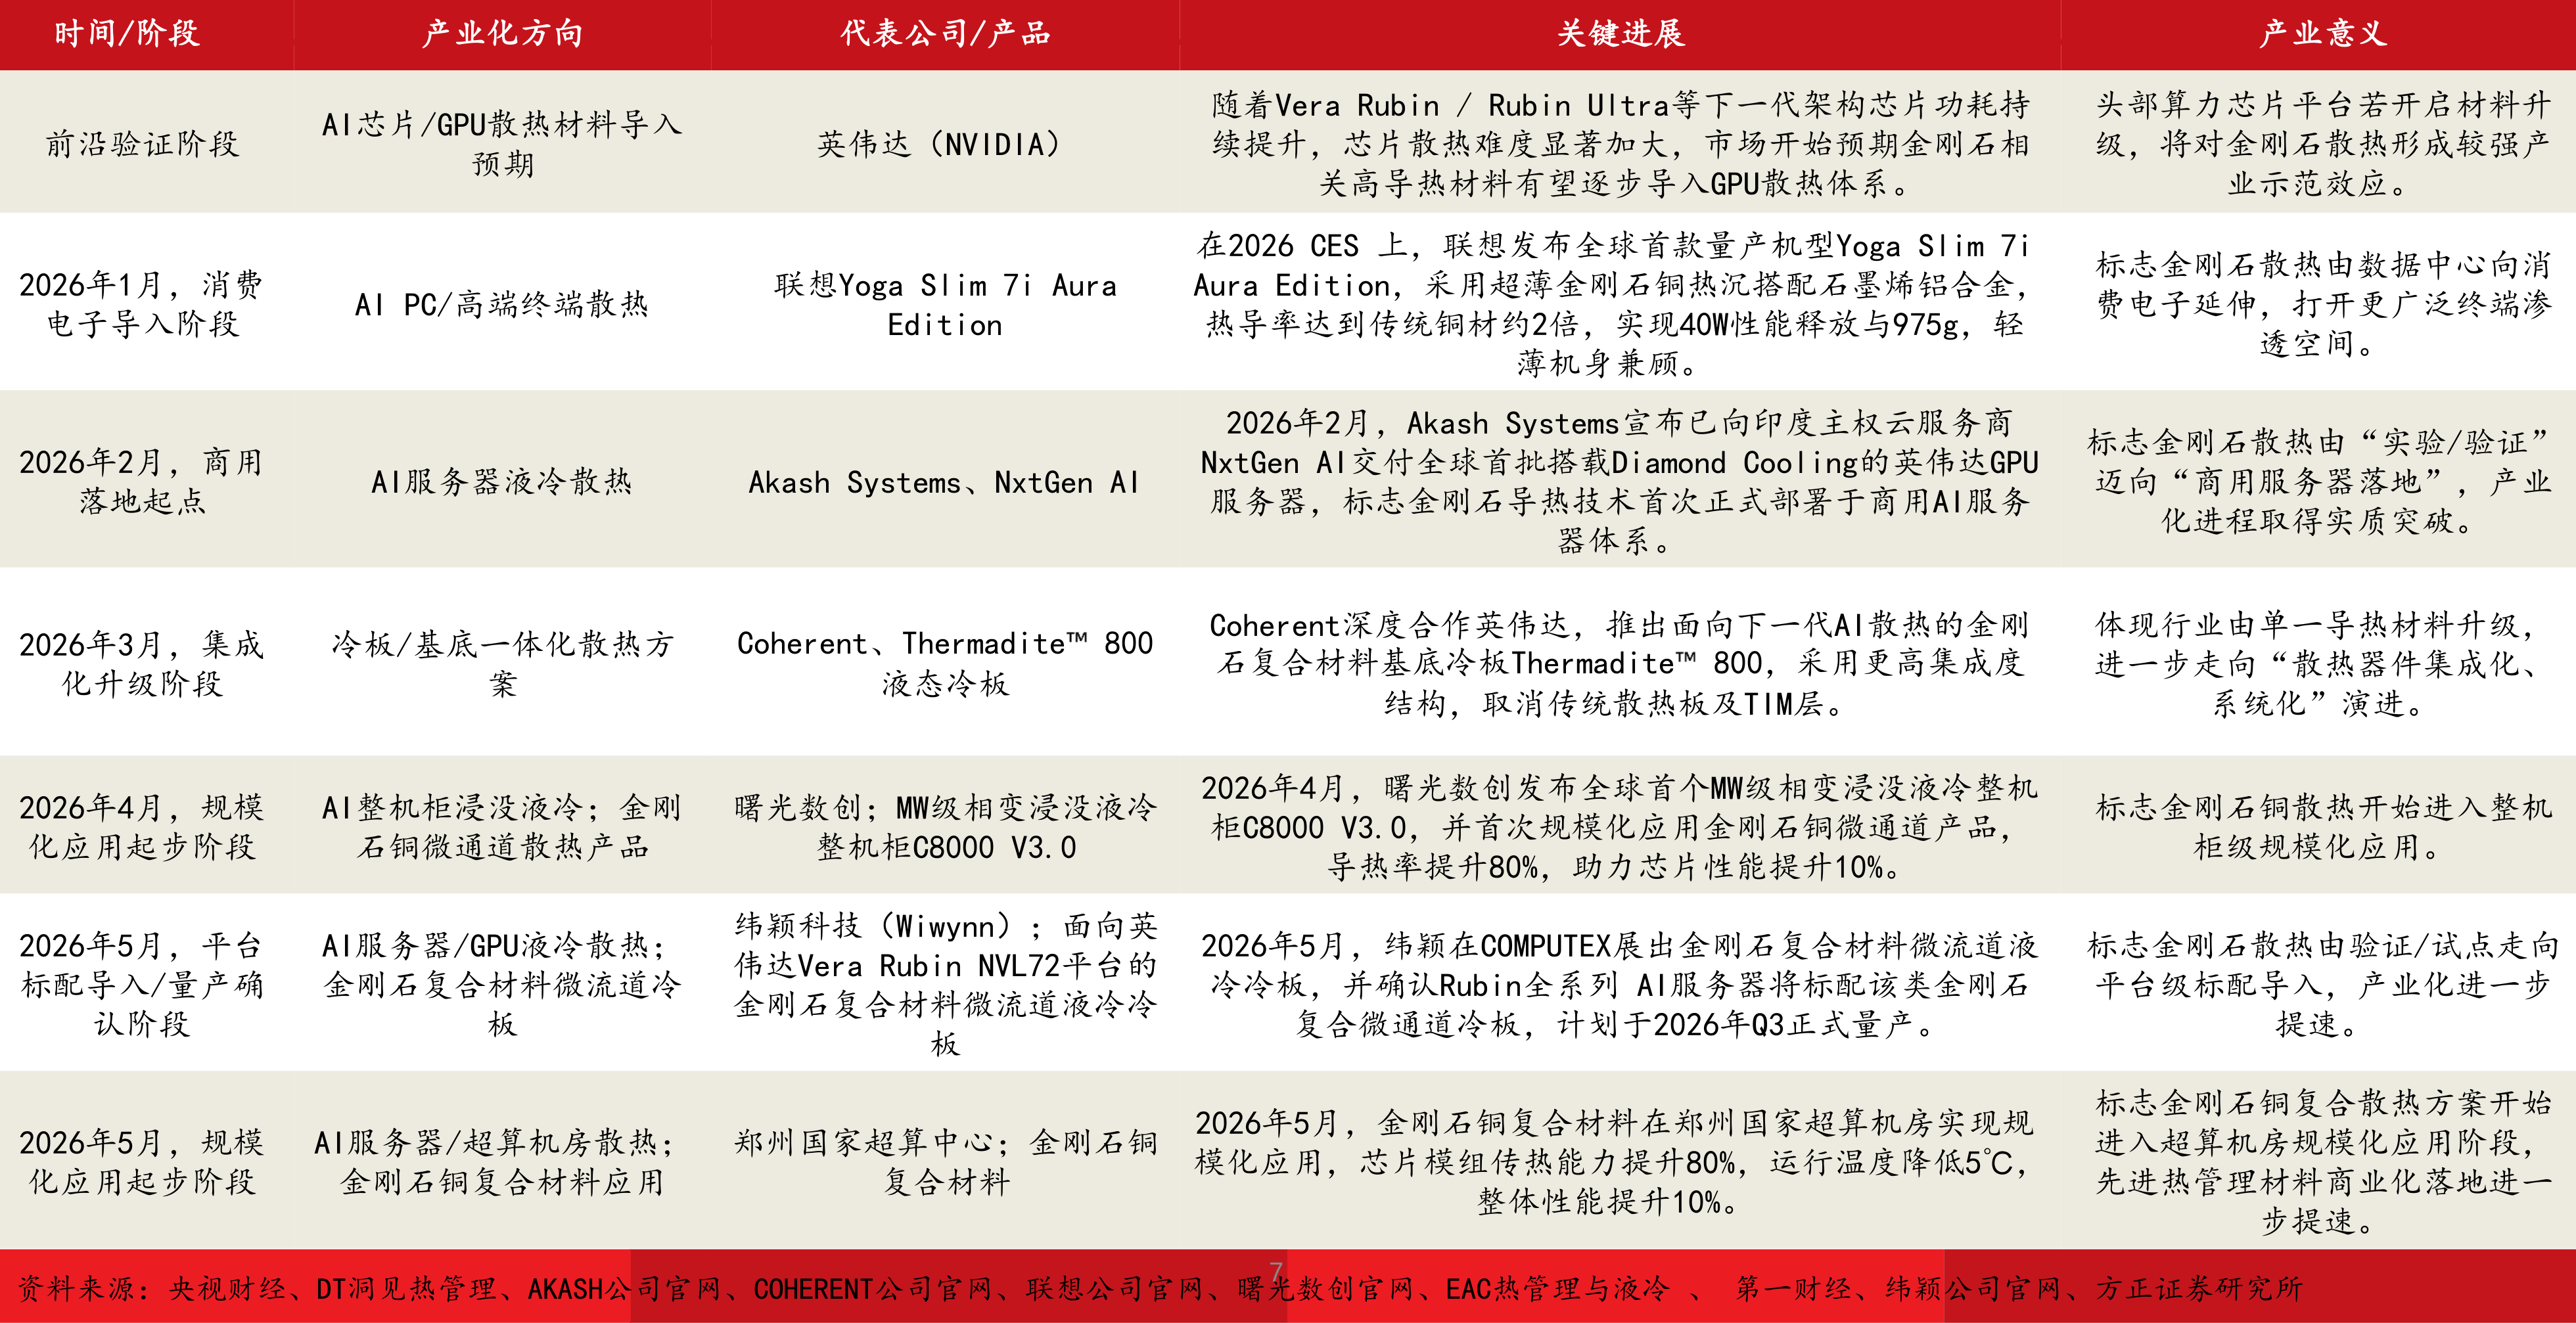
产业节奏在2026年1月骤然加快,联想发布全球首款量产机型,采用超薄金刚石铜热沉搭配石墨烯铝合金,实现轻薄机身与性能释放兼顾;随后Akash Systems向海外云服务商交付全球首批搭载金刚石冷却的英伟达GPU服务器,金刚石导热技术首次进入商用AI服务器体系。金刚石散热由实验验证转入真实订单,产业化元年就此确立。
5月,纬颖在COMPUTEX展出面向英伟达Vera Rubin平台的金刚石复合材料微流道冷板,并确认Rubin全系列AI服务器将标配该类冷板,计划当年Q3正式量产。同月,金刚石铜复合材料在郑州国家超算机房实现规模化应用,材料导热率提升80%。下一代平台全系列标配,意味着金刚石散热从可选项变成平台级标配,由试点走向量产。
相关标的:四方达、沃尔德、国机精工、中兵红箭、黄河旋风、力量钻石、惠丰钻石。
2、基金持仓只剩1.5%!食品饮料估值修复启动,这批20倍PE以下的成长股还在双位数增长
西部证券研报指出,食品饮料各子行业收入增速已回落至个位数,但基金持仓同步降至历史低位——2026H1持仓市值约907亿元,占基金股票投资比例由2022年的约11%降至约1.5%。7月以来板块估值修复启动,白酒、非白酒、饮料乳品、休闲食品分别上涨8.8%/7.4%/6.4%/5.1%。研报筛选出收入保持较好增长、PE在20倍甚至15倍以下的成长标的,包括立高食品、西麦食品、小菜园、古茗、鲟龙科技、十月稻田。
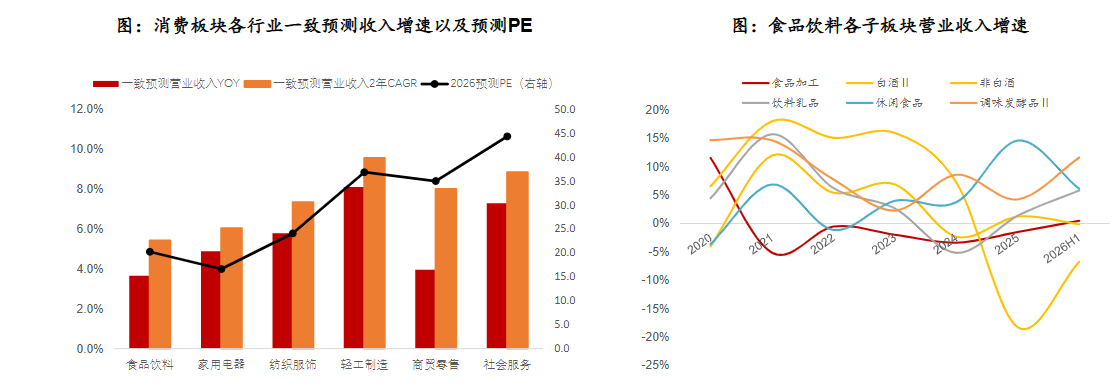
1)消费板块成长性放缓,收入增速回落至个位数
以食品饮料为例,2020年后各子行业收入增速放缓,个位数增速是常态,收入增长中枢能在双位数以上的已经是成长性标的。从整个消费板块来看,根据Wind一致预测,各消费行业未来一年营收增速以及未来两年营收CAGR基本都在双位数以下,对应26年PE在15倍到45倍之间不等。
2)基金持仓已降至历史低位,食品饮料板块筹码出清较为充分
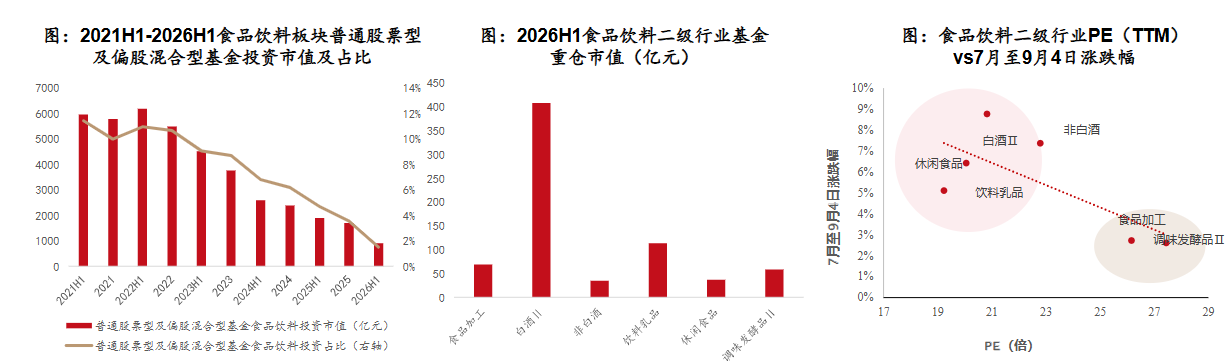
2026H1普通股票型及偏股混合型基金食品饮料持仓市值合计约907亿元,配置占基金股票投资比例由2022年的约11%降至约1.5%。板块关注度处于较低位置,基本面预期企稳后,较低的机构持仓或意味着潜在增配空间和更大的交易弹性。
3)细分板块较7月以来行情已呈现估值修复特征
2026H1普通股票型及偏股混合型基金食品饮料持仓中,白酒约408亿元,占比仍最高,其次为乳料饮品,持仓市值约113亿元。
2026年7月至9月4日,食饮二级行业出现不同程度估值修复,白酒、非白酒、饮料乳品、休闲食品分别上涨8.8%/7.4%/6.4%/5.1%,对应PE(TTM)约为21/23/20/19倍,后续若基本面边际改善,当前持仓较低、前期涨幅较小且成长性较强的细分方向建议重点关注。
4)相关标的
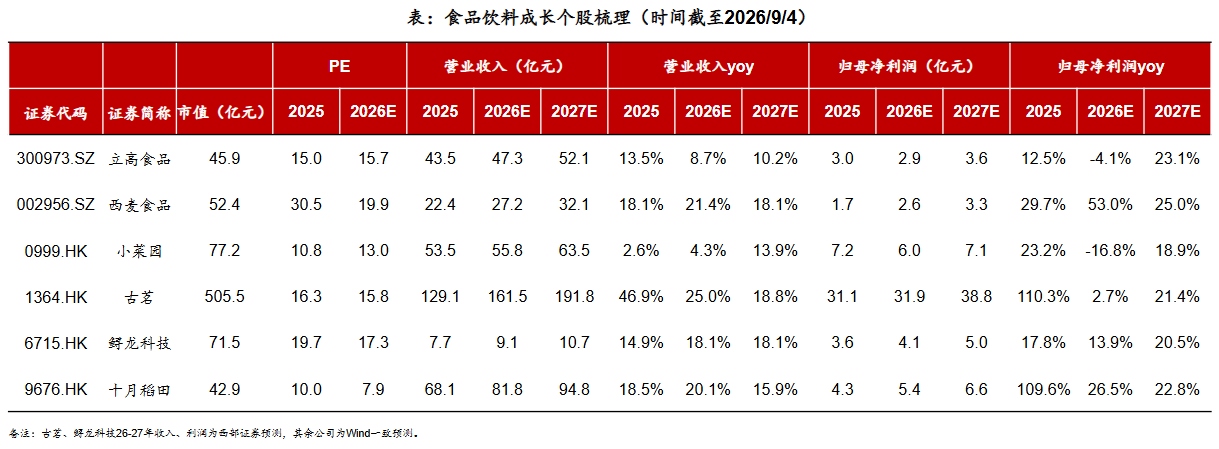
筛选板块内部分成长标的,收入保持较好增长,PE估值在20倍、甚至15倍以下的优质标的:
立高食品:Q2收入增长12.9%,环比一季度明显加速;UHT奶油上半年收入近5亿元、同比增长约30%,走国产代替进口路线;按2026/9/4收盘价测算,对应26/27年16倍/13倍PE。
西麦食品:26H1纯燕麦片收入同比+20.71%,其中有机燕麦增长近80%;零食渠道增长近60%,盒马、山姆等仓储会员店渠道增长超100%;食养粉销售超7000万元,实现从0到1的突破。
小菜园:26H1公司收入/归母净利润分别为29.03/2.90亿元;堂食收入19.45亿元,同增18%,收入占比由61%提升至67%;截至期末门店824家、同增23%,整体翻台率由3.1提升至3.5次/天。
古茗:26H1公司收入/经调整利润分别为74.70/15.68亿元,同比分别+32%/+44%;门店14351家、同增28%,单店日均GMV为7800元、同增3%。
鲟龙科技:26H1公司收入/经调整净利润分别为3.62/2.09亿元;鱼子酱销量140吨、同增23%、贡献九成以上收入,海外市场贡献八成以上收入。
十月稻田:26H1大米收入26.94亿元、同比+30.4%、占收入70.6%;线上收入21.58亿元、同比+17.5%,更大的边际变化在线下和B端——现代商超、经销网络及直接客户收入分别同比+42.8%/+50.3%/+23.6%。
3、150年最强厄尔尼诺,棕榈油滞后11个月才涨,UCO跟涨逻辑硬,国内废油标的先埋伏
长江证券研报指出,150年来最强厄尔尼诺要来,棕榈油涨价通常晚11—13个月才到,但UCO(废弃食用油)跟棕榈油替代关系强,迟早跟涨。另一边美国大豆产区干旱比例冲到30%,豆粕现货破3340元/吨,路德科技做白酒糟生物发酵饲料,本来就是替豆粕、玉米的非常规料,豆粕一贵,客户换配方动力就上来,公司产品还有提价空间,产能也从5万吨干到47万吨。 农业链里“气候推油脂、豆粕贵推替代饲料”这条暗线正在发酵。
1)本次厄尔尼诺事件或达到超强级
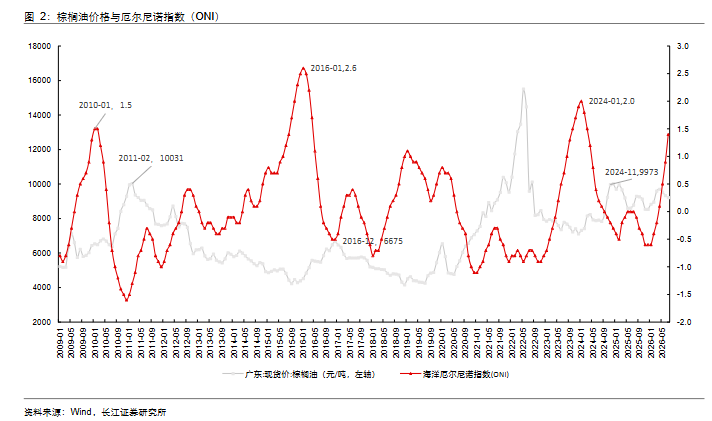
厄尔尼诺指的是沃克环流减弱导致热带东太平洋海表温度(SST)持续异常偏高的气候现象。根据NOAA(美国国家海洋和大气管理局)与我国气候中心的预测,本次厄尔尼诺事件或达到超强级,但从绝对温度上来看,今年的厄尔尼诺或将成为150年来最强的一次。回溯观测史,全球仅出现过三次超强厄尔尼诺,上一次发生在2015-2016年。据BerkeleyEarth预计,本次厄尔尼诺的最高峰或将远高于2015-2016年创下的2.75°C纪录。
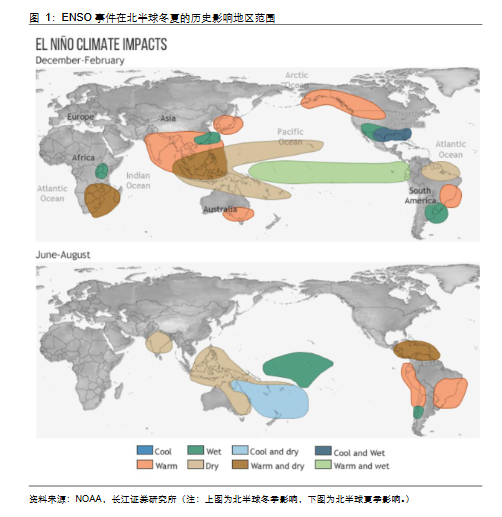
2)厄尔尼诺事件影响农作物价格
厄尔尼诺事件的影响范围较广,包括多种农作物或受影响减产、涨价。印尼和马来西亚的棕榈油占据全球重要份额,厄尔尼诺引发的极端气候或导致单产降低,甚至区域性减产。与此同时,前期地缘因素通过抬升化肥成本与阻碍贸易运输等渠道已对全球农业生产、贸易造成一定影响。厄尔尼诺扰动,或进一步推升全球农产品价格中枢。
3)厄尔尼诺或推升棕榈油价格,UCO有望跟涨
第一,厄尔尼诺对棕榈油的影响具有显著的滞后性:油棕是多年生木本作物,树体储水、产量对干旱的响应不是即时的;复盘历史棕榈油价格,棕榈油涨价峰值通常滞后ONI指数(海洋厄尔尼诺指数)峰值后约11-13个月。
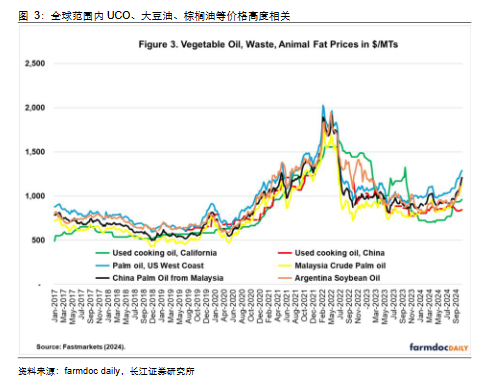
第二,UCO价格和棕榈油紧密相关。根据farmdocdaily研究,无论美国还是欧洲,UCO价格都更紧密地跟踪棕榈油,而非豆油/菜油——因为美欧本土UCO供给有限,当地UCO边际供给来自亚洲,而亚洲边际植物油来自棕榈油,在油脂化工里UCO和棕榈油具备替代关系,所以价格紧密相关。
第三,厄尔尼诺气候下,UCO有望跟随棕榈油价格上行,关注国内UCO原料标的。
4)近期豆粕价格上涨,路德科技的生物发酵饲料替代性价比提升
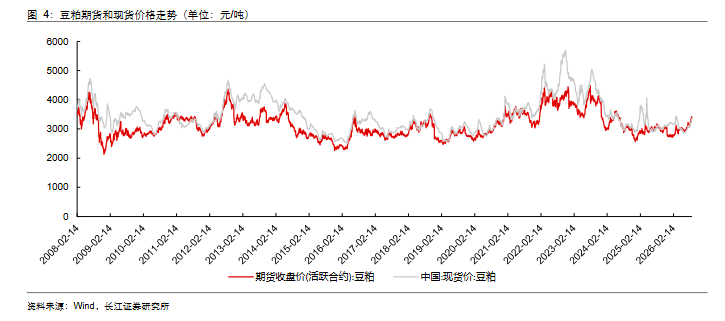
近期豆粕价格走高,已突破3340元/吨。
原因分析:因美国大豆产区干旱、生物柴油需求乐观等因素提振,芝加哥大豆期货价格持续走高,在外盘成本的传导带动之下,国内豆粕现货成交均价持续一路上扬。美国农业部(USDA)数据显示,截至2026年9月1日,美国大豆产区干旱比例为30%,上周为28%,较上周增加2pct;去年同期为16%,较去年同期增加14pct。
价格:2026年7月初豆粕价格尚不足2900元/吨,价格震荡上行,进入8月下旬涨势提速,2026年9月4日现货高点突破3340元/吨。
路德科技的生物发酵饲料替代性价比提升。价格端:路德科技主营白酒糟生物发酵饲料,生物发酵饲料作为替代豆粕、玉米的非常规原料,在养殖降本增效中的价值正被越来越多客户认可。当豆粕价格较高时,公司产品的替代性价比将凸显,客户配方切换动力明显增强。若豆粕价格持续上行,公司产品售价或具备上调空间。产能端:近年来,公司生物饲料业务产能增长迅速,从5万吨/年上升到47万吨/年,未来1-2年内,随着公司白酒糟生物发酵饲料业务在建项目及后续投资规划项目的建成及完全达产,产能将进一步提升,期待产能爬坡打开未来业绩成长空间。
4、人形机器人最赚钱的环节换人了:减速器收入大增39.1%但毛利率最惨,本体厂净利暴增45.1%闷声吃肉
东方证券研报指出,人形机器人2026上半年真放量了:样本公司营收1544亿元、同比+18.3%,存货普遍比年初增加(备货抢量),减速器和电机资本开支猛增(扩产)。 上海DQ门店机器人已能开柜门、撒料、搅拌做暴风雪冰淇淋,山西搞了工业能源矿山特种机器人项目——应用从商演科教拓展到真干活。 减速器毛利率下滑说明价格战开打,竞争从“造出来”转向“懂场景”,垂类Know-how和模型泛化能力两条路胜出。
1)量产元年,收入跑起来了、利润还没跟上
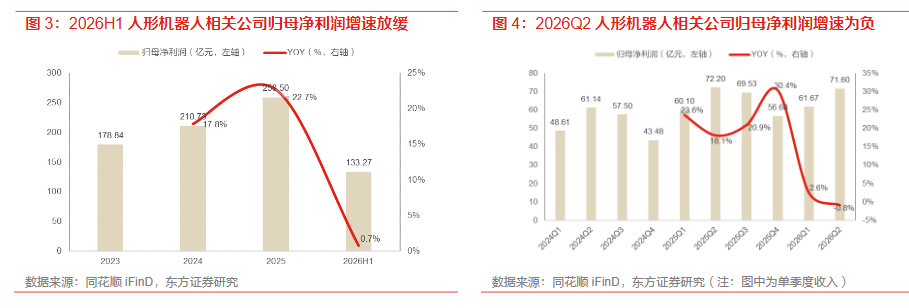
东方证券选取41家人形机器人产业链公司做中报盘点。样本公司2026H1营业收入约1544.16亿元,同比增长18.3%,单季度收入同比增速自2025Q1起逐季加速;归母净利润约133.27亿元,同比仅增0.7%,增速较2025年放缓。
东方证券认为,这受量产进程影响——行业尚处大规模量产初期,部分公司资本开支投入导致折旧成本增加。
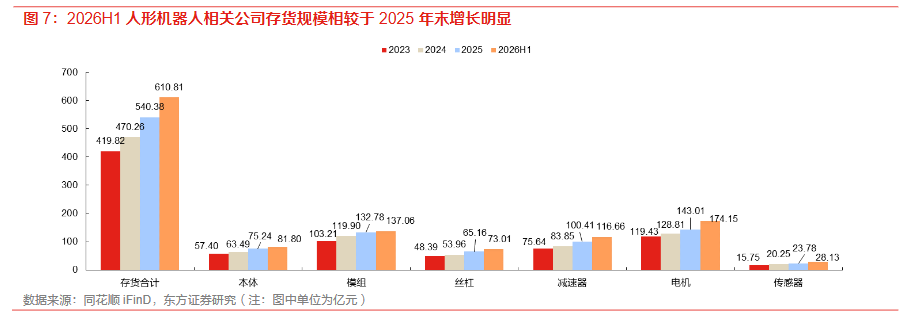
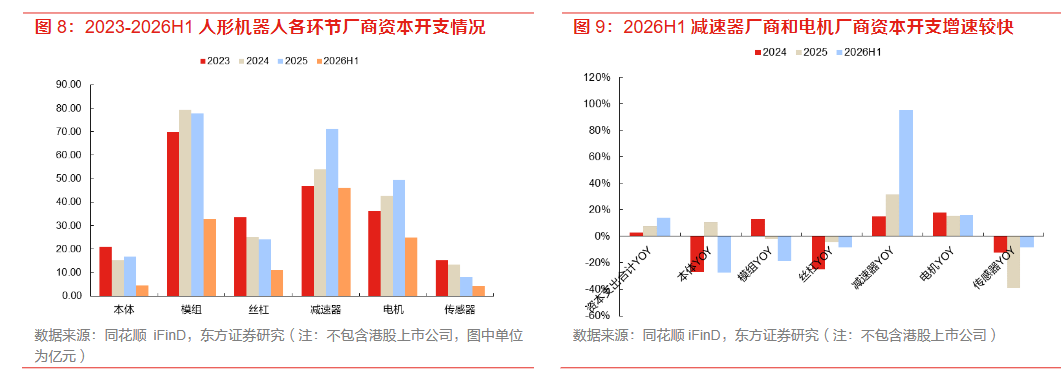
存货是个佐证。2026H1样本公司整体的存货金额为610.81亿元,相较于2025年末明显增长,整机到核心零部件的全链条都在加大备货。这反映出了当下人形机器人行业正处于规模化量产的元年,产业链各个环节的厂商均对于人形机器人量产体现出高度的重视。再分不同环节来看,2026H1 电机厂商、传感器厂商、减速器厂商的存货规模相较于2025年末增长的幅度更加领先。
2)利润的分化,比收入的增长更有信息量
本体厂商2026H1整体毛利率30.0%,较2025年同期提升2.9pcts。
东方证券认为,这反映出量产初期阶段整机厂商的议价能力更强;本体厂商归母净利润17.68亿元、同比+45.1%,增速同样领跑各个环节。传感器厂商毛利率34.2%、提升0.6pcts。
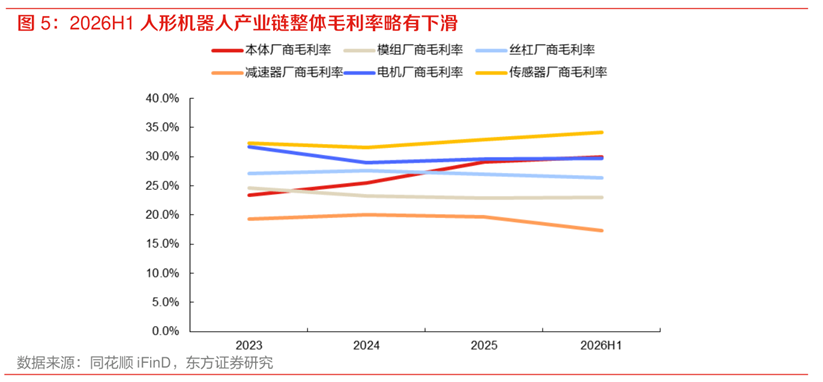
反差最大的是减速器。该环节2026H1收入301.77亿元、同比+39.1%,增速全链条第一,毛利率却降至17.3%、较2025年同期下滑2.5pcts,东方证券认为这反映出减速器环节的市场竞争加剧。
增收之外,产能还在涌进来——2026H1资本开支同比明显增加的减速器厂商包括斯菱智驱、富临精工、昊志机电和绿的谐波,电机厂商包括峰岹科技、信捷电气和雷赛智能,这意味着未来这两个环节的产能供给还将增长。
3)量的来源,出货2.2万台和场景扩张
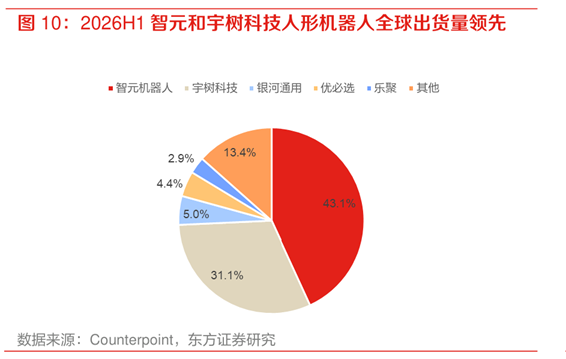
据Counterpoint数据,2026H1全球人形机器人出货量超2.2万台,同比增长接近300%;智元以9700台位列全球第一,宇树科技、银河通用、优必选、乐聚紧随其后,前五合计占比86%。
应用场景方面,文娱商演、科教数采合计占比约60.6%,导览导购占比约19.0%。Counterpoint预计2026年全球出货量将突破5万台,同比增长210%。
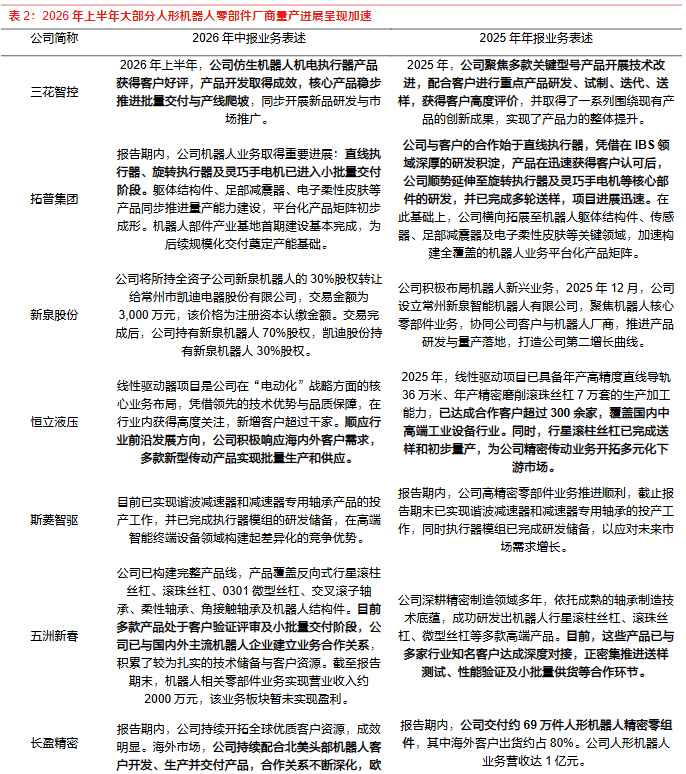
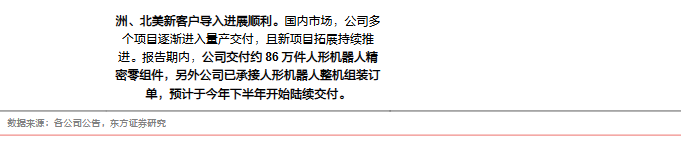
零部件厂商的财报表述也在变:拓普集团的直线执行器、旋转执行器及灵巧手电机已进入小批量交付阶段,而2025年年报时的表述还是完成多轮送样;三花智控仿生机器人机电执行器产品稳步推进批量交付与产线爬坡;长盈精密上半年交付约69万件人形机器人精密零组件、该业务营收达1亿元;杰克科技的艾图人形机器人拿到200台采购订单。
4)相关标的
2026年上半年,人形机器人产业链景气度呈现上行,行业收入实现高速增长,整机、零部件厂商出货量均呈现提速。人形机器人行业的应用场景拓展正呈现边际加速,东方证券认为在垂类场景积极布局的具身智能厂商以及模型泛化能力更强的整机厂商,有望取得更大的竞争优势。
上纬新材、优必选、埃斯顿、杰克科技、杭叉集团、永创智能。
研报来源:
1、方正证券,李鲁靖,S1220523090002,人造金刚石行业:从可选消费到AI材料,金刚石散热与PCB加工双重突破。2026年09月08日
2、西部证券,于佳琦,S0800525040008,食品饮料专题:底部布局超跌成长股。2026年09月08日
3、长江证券,徐科,S0490517090001,农产品价格变动,对环保标的有什么影响?2026年9月8日
4、东方证券,杨震,S0860520060002,行业量产景气度上行,本体厂商表现相对更优——机器人产业2026年中报总结。2026年09月09日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎