1.6T重写光模块检测设备定价,AOI检测从可选变量产标配,订单大幅增长;芯片厂里换得最勤的耗材,国产陶瓷零部件放量的窗口正在打开——0910脱水研报
题材
(无 plates 标注,见下方观点单元)个股
珂玛科技 奥特维观点单元(正文分节)
- 1.6T重写光模块检测设备定价,AOI检测从可选变量产标配,订单大幅增长,海外头部客户都跑国内来复购了1)光模块进入微米级制造,AOI从可选变标配 随着800G、1.6T高速光模块进入量产,光模块制造的
- 两轮车销量下滑15%,单车均价却涨10%,价格战没有打起来,Q3利润或开启修复行业整体量降价升,雅迪、爱玛单车均价均上涨约10%,5-6月终端价格竞争未如预期剧烈,龙头利润自Q1
- 化工细分小品种!6月以来,丙烯PDH工艺单吨利润恢复至300元/吨左右实现扭亏浙商证券分析称,一个是成本端丙烷价格下跌,另一个是丙烯本身供需偏紧,其多数下游产品实现涨价与利润修复
- 芯片厂里换得最勤的耗材,却被日本企业锁住50%以上份额,国产陶瓷零部件放量的窗口正在打开广发证券指出,先进陶瓷零部件是半导体前道设备的核心耗材,国产化正从技术突破迈入批量放量阶段
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、光模块AOI:2025年全球光模块AOI设备市场规模约50.88百万美元,全球产量仅约205台。随着800G、1.6T光模块集中扩产,检测精度要求升至微米级,AOI有望成为高端产线标配,预计2032年市场规模达4.41亿美元,年复合增速15.0%。核心关注:奥特维、快克智能、智立方、联讯仪器、日联科技、科瑞技术。
2、两轮车:两轮车行业上半年销量同比下滑约15%,以旧换新高基数与新国标切换拖累动销,Q2环比修复、降幅收窄,头部品牌Q3后销量有望转正。行业量降价升,龙头单车均价上涨约10%,电摩轻摩占比提升与价格传导支撑均价,5-6月终端价格竞争未如预期剧烈。关注爱玛科技、新日股份、九号公司等公司Q3销售情况。
3、丙烯PDH:6月以来,国内丙烯PDH工艺利润恢复至300元/吨左右,实现扭亏。浙商证券分析称,一个是成本端丙烷价格下跌,另一个是丙烯本身供需偏紧,其多数下游产品实现涨价与利润修复。中长期来看,PDH工艺利润中枢也有望上行。关注金能科技、东华能源等弹性标的。
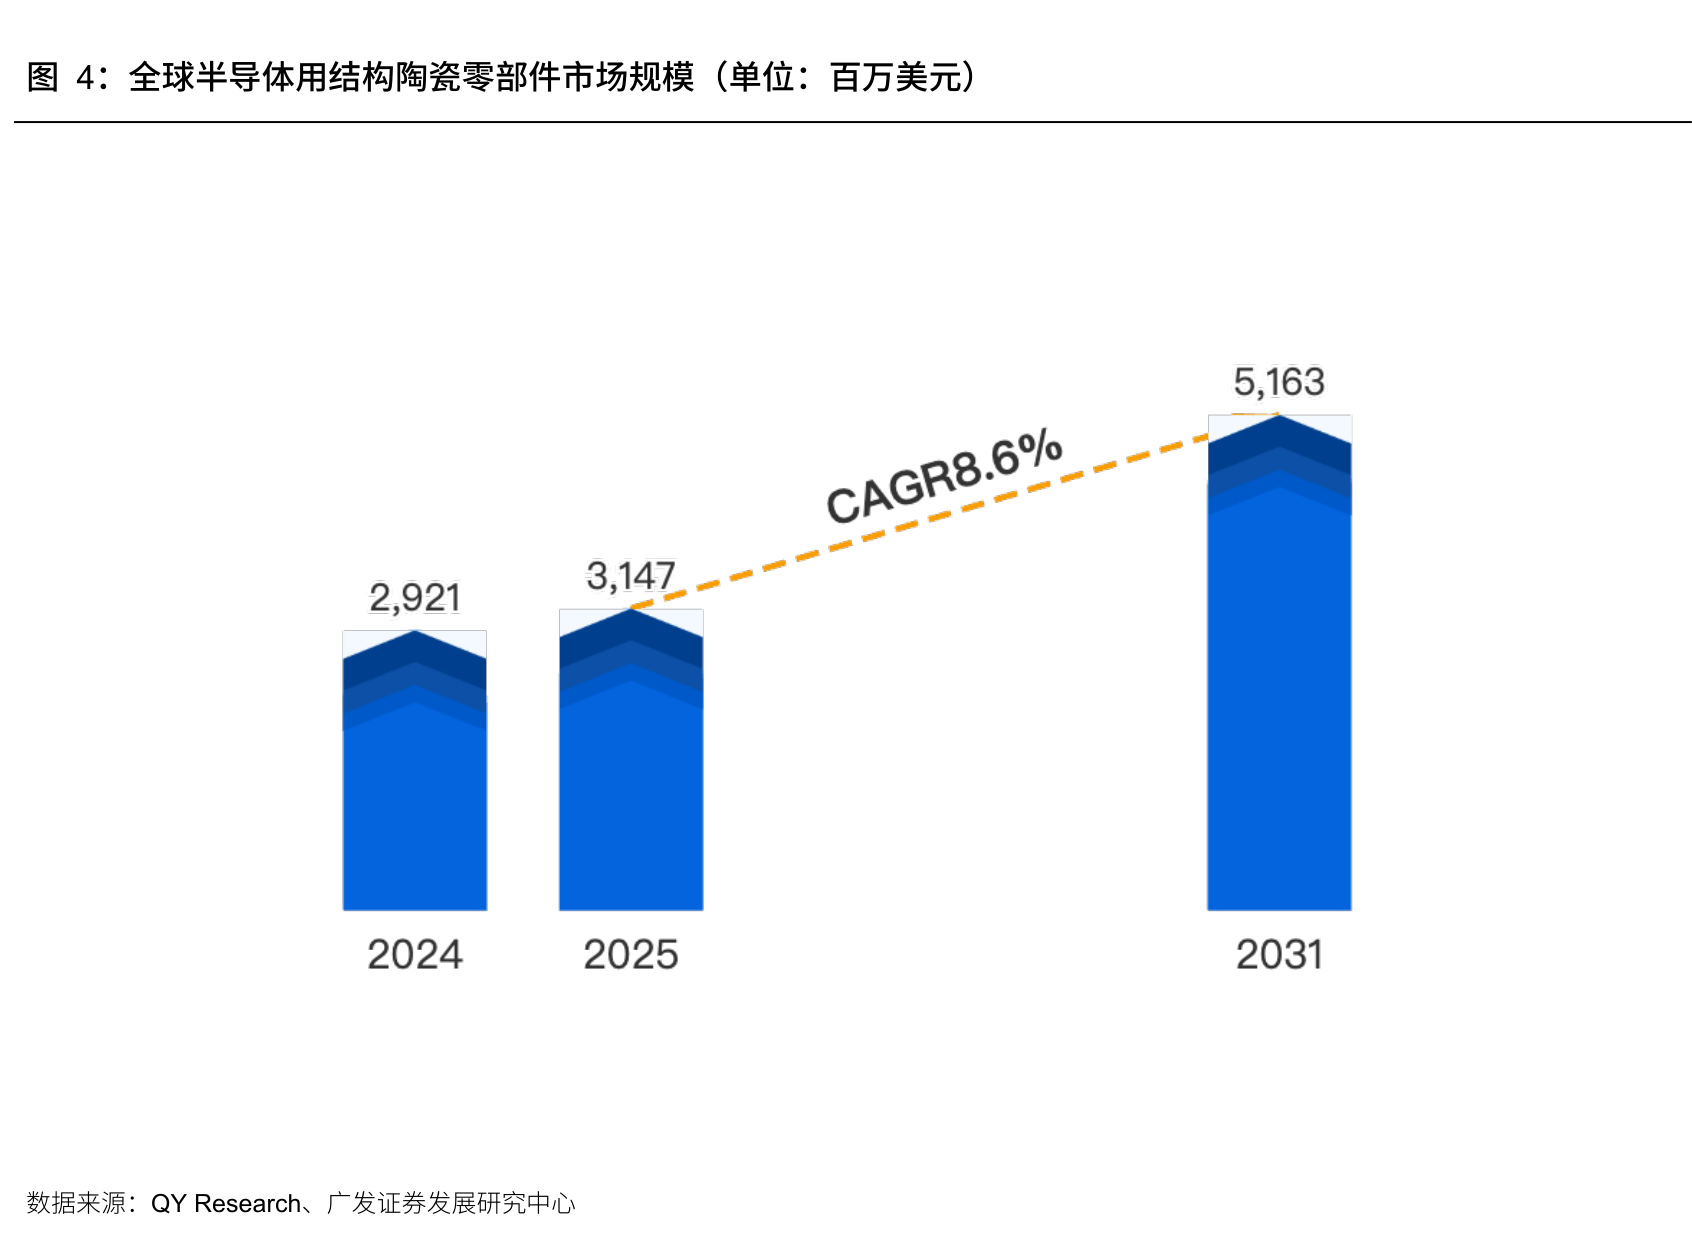
4、陶瓷零部件:2025年全球半导体用结构陶瓷零部件市场约31.47亿美元,预计2031年达51.63亿美元,年复合增长率约8.6%。国内晶圆厂扩产、先进制程演进与供应链安全三重驱动下,高端陶瓷零部件国产化有望从技术突破迈入批量放量阶段,本土企业有望持续受益于国产化率提升。核心关注:珂玛科技、富乐德、江丰电子。
正文:
1、1.6T重写光模块检测设备定价,AOI检测从可选变量产标配,订单大幅增长,海外头部客户都跑国内来复购了
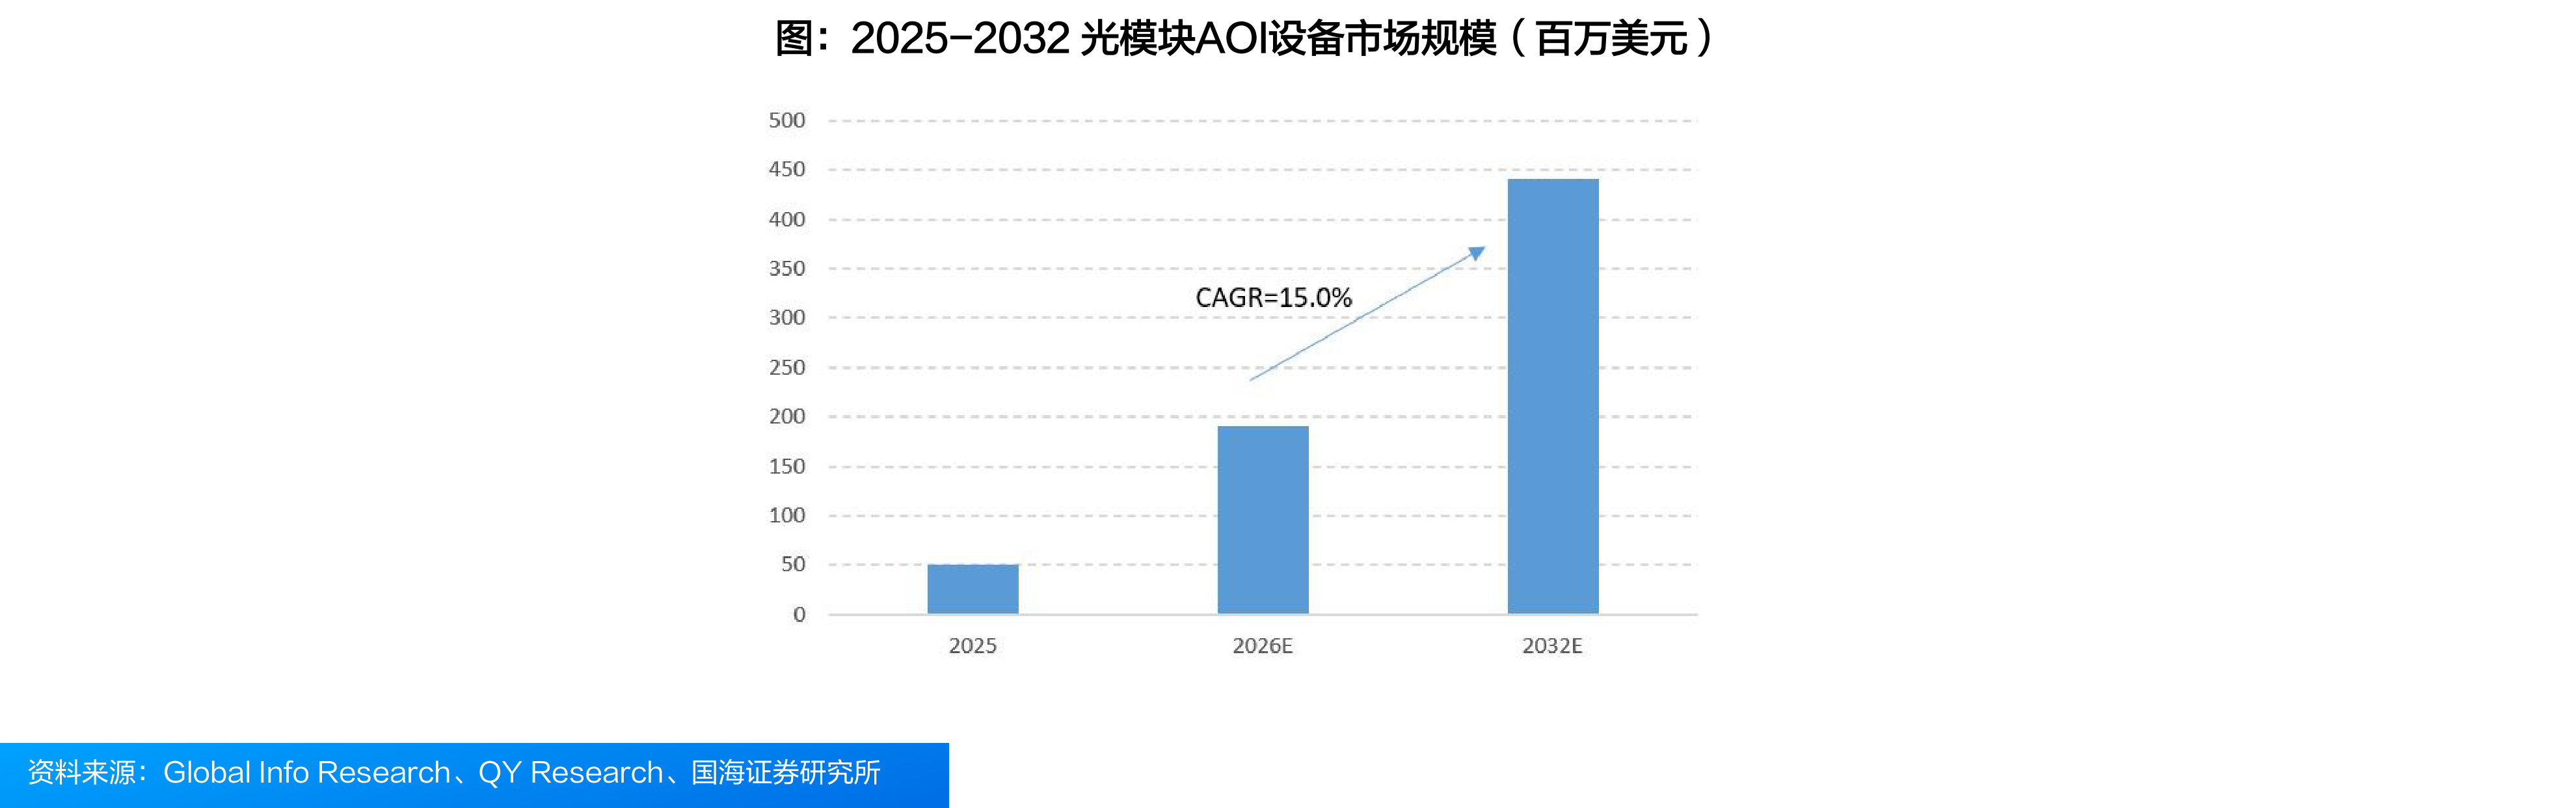
国海证券研报指出,光模块向800G、1.6T迭代带来微米级制造要求,AOI检测已从产线可选升级为高端光模块量产标配。2025年全球光模块AOI设备市场约50.88百万美元,预计2032年达4.41亿美元,年复合增速15.0%。关注奥特维、快克智能、智立方、联讯仪器、日联科技、科瑞技术。
1)光模块进入微米级制造,AOI从可选变标配
随着800G、1.6T高速光模块进入量产,光模块制造的精度要求已突破人工目检的物理上限。海外建厂进程加快,人工成本高企、良率波动,进一步放大了自动化检测的必要性。
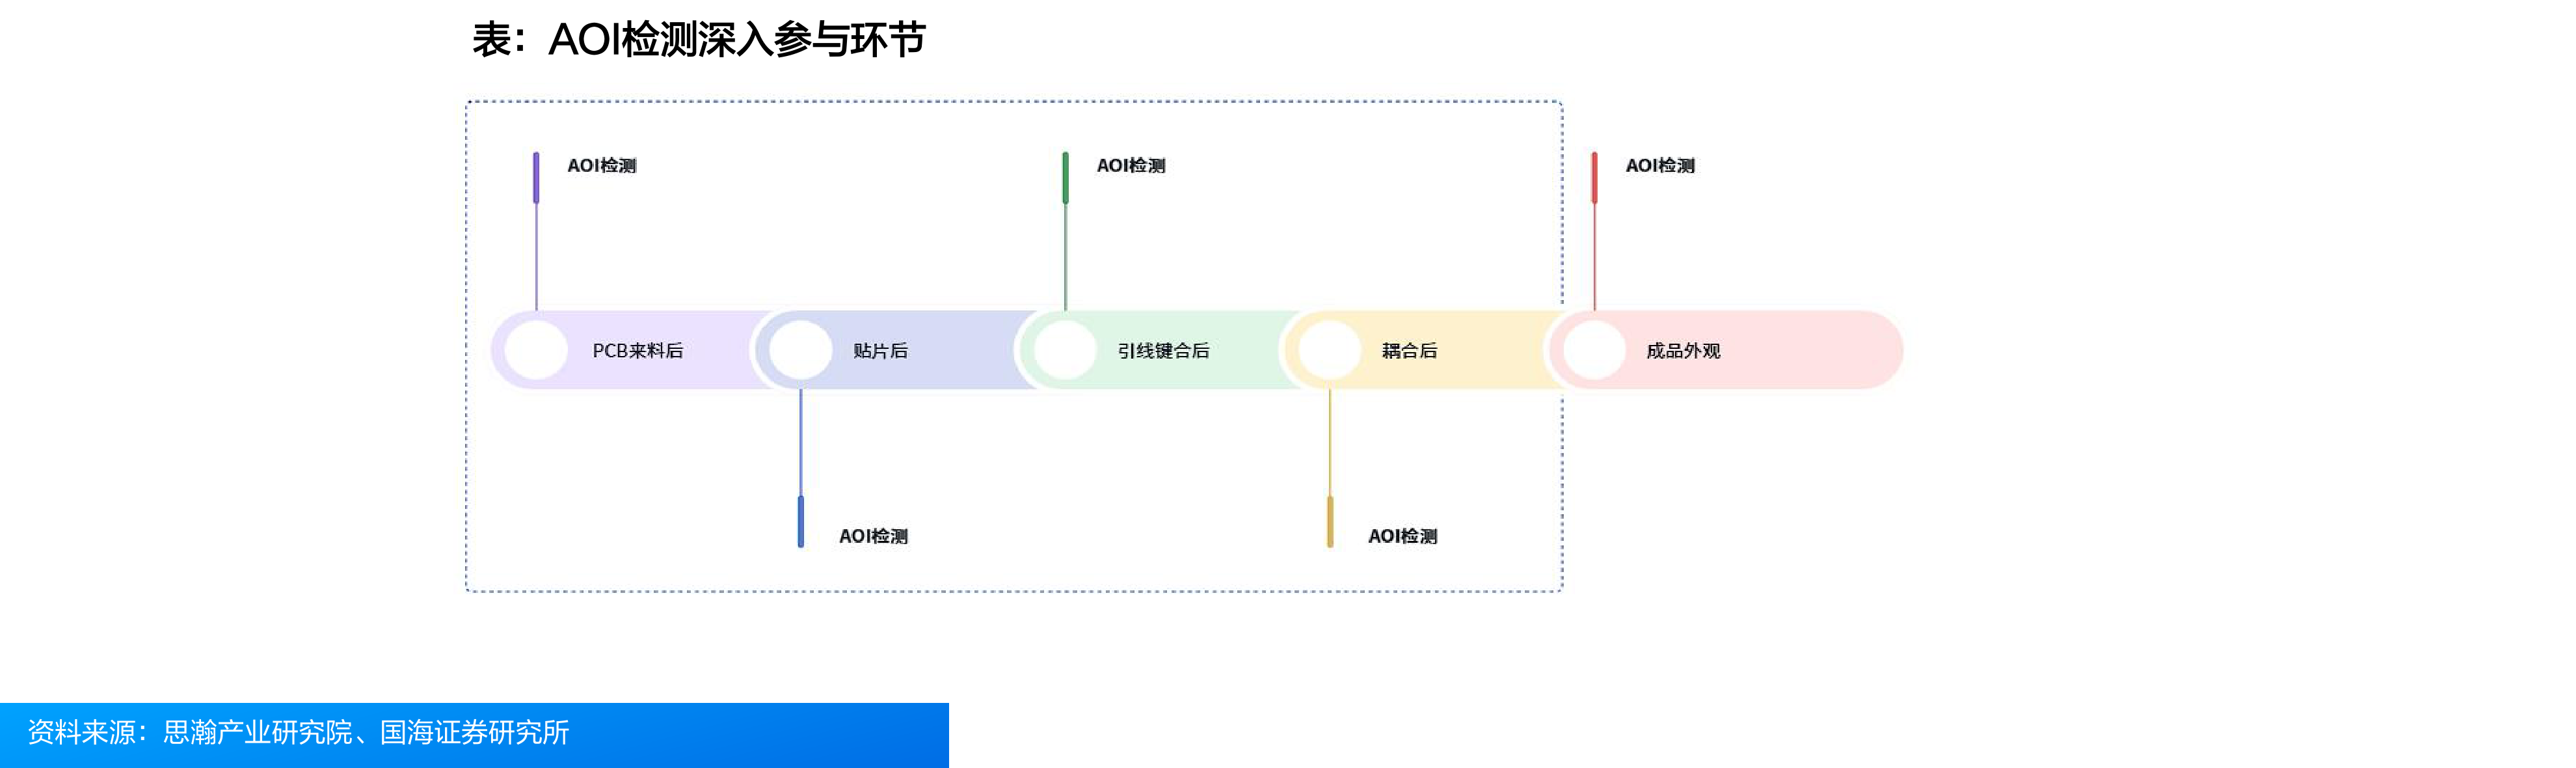
AOI检测深度嵌入光模块制造流程,部署于PCB来料后、贴片后、引线键合后、耦合后四大节点,分别把关基板缺陷、芯片贴装精度、金线连接可靠性与光耦合效率,成品出厂前还有外观终检。光模块AOI精度要求达到3微米,需要单像素相机,还要在高精度下兼顾产能与多品类检测,设备门槛远高于传统AOI。AOI已从产线可选设备升级为高端光模块量产标配。
2)市场规模奔向4.41亿美元,卖铲人生意刚开始
据GIR(Global Info Research),2025年全球光模块AOI设备产量约205台,平均价格约24.1万美元/台,按收入计市场规模约50.88百万美元。预计到2032年市场规模有望达到约4.41亿美元,2026至2032年年复合增速15.0%。这是一个典型的卖铲人生意,下游光模块扩产越猛,检测设备的量价空间越打开。
3)AI算法把误报率打下来,检测能力整体跃迁
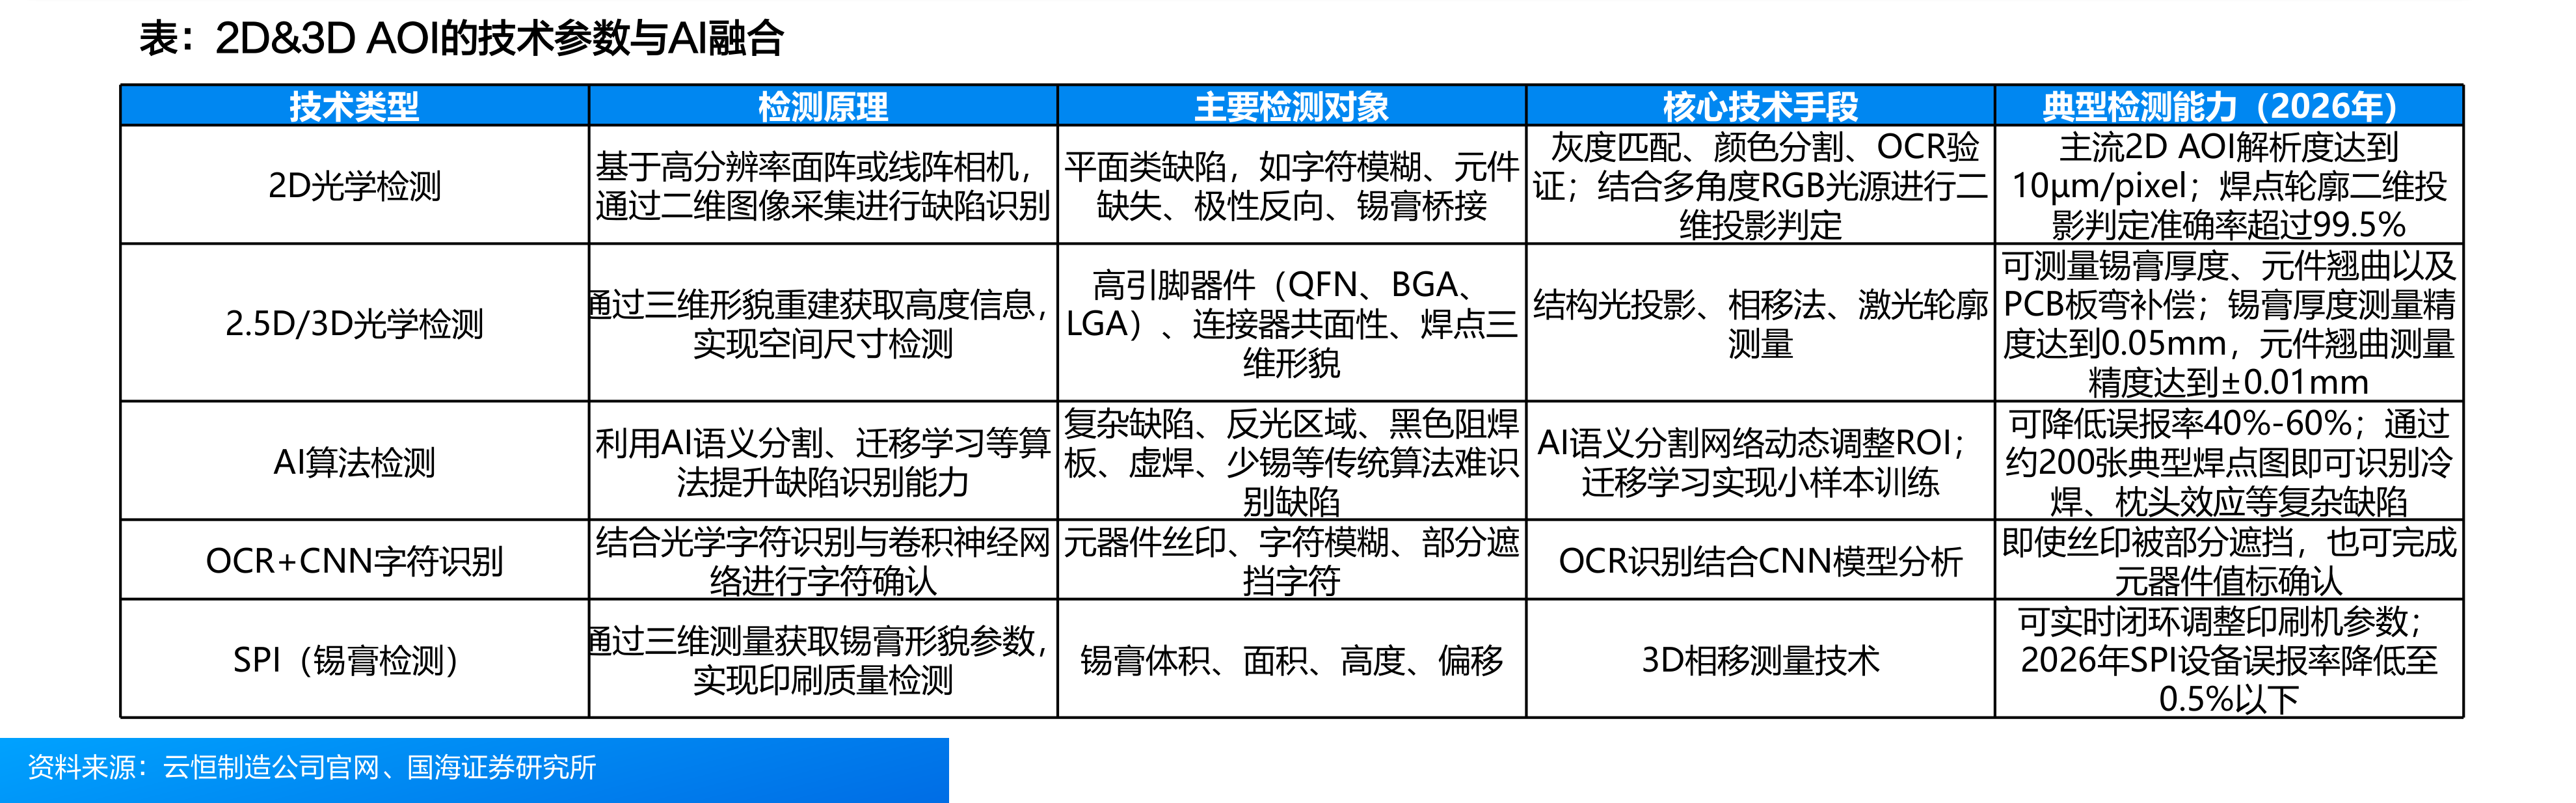
光学检测已形成2D与2.5D/3D分层技术体系。2026年主流2D AOI解析度达到10µm/pixel,对焊点轮廓的二维投影判定准确率超过99.5%;3D AOI可精确测量锡膏厚度、元件翘曲并补偿板弯。AI算法的融入正在改变检测经济性,语义分割网络可将误报降低40%至60%,约200张典型焊点图的小样本训练即可识别冷焊、枕头效应等复杂缺陷。误报和漏检的下降,直接减少产线上的人工复判工作量。
4)国产设备差异化突围,订单兑现进行时
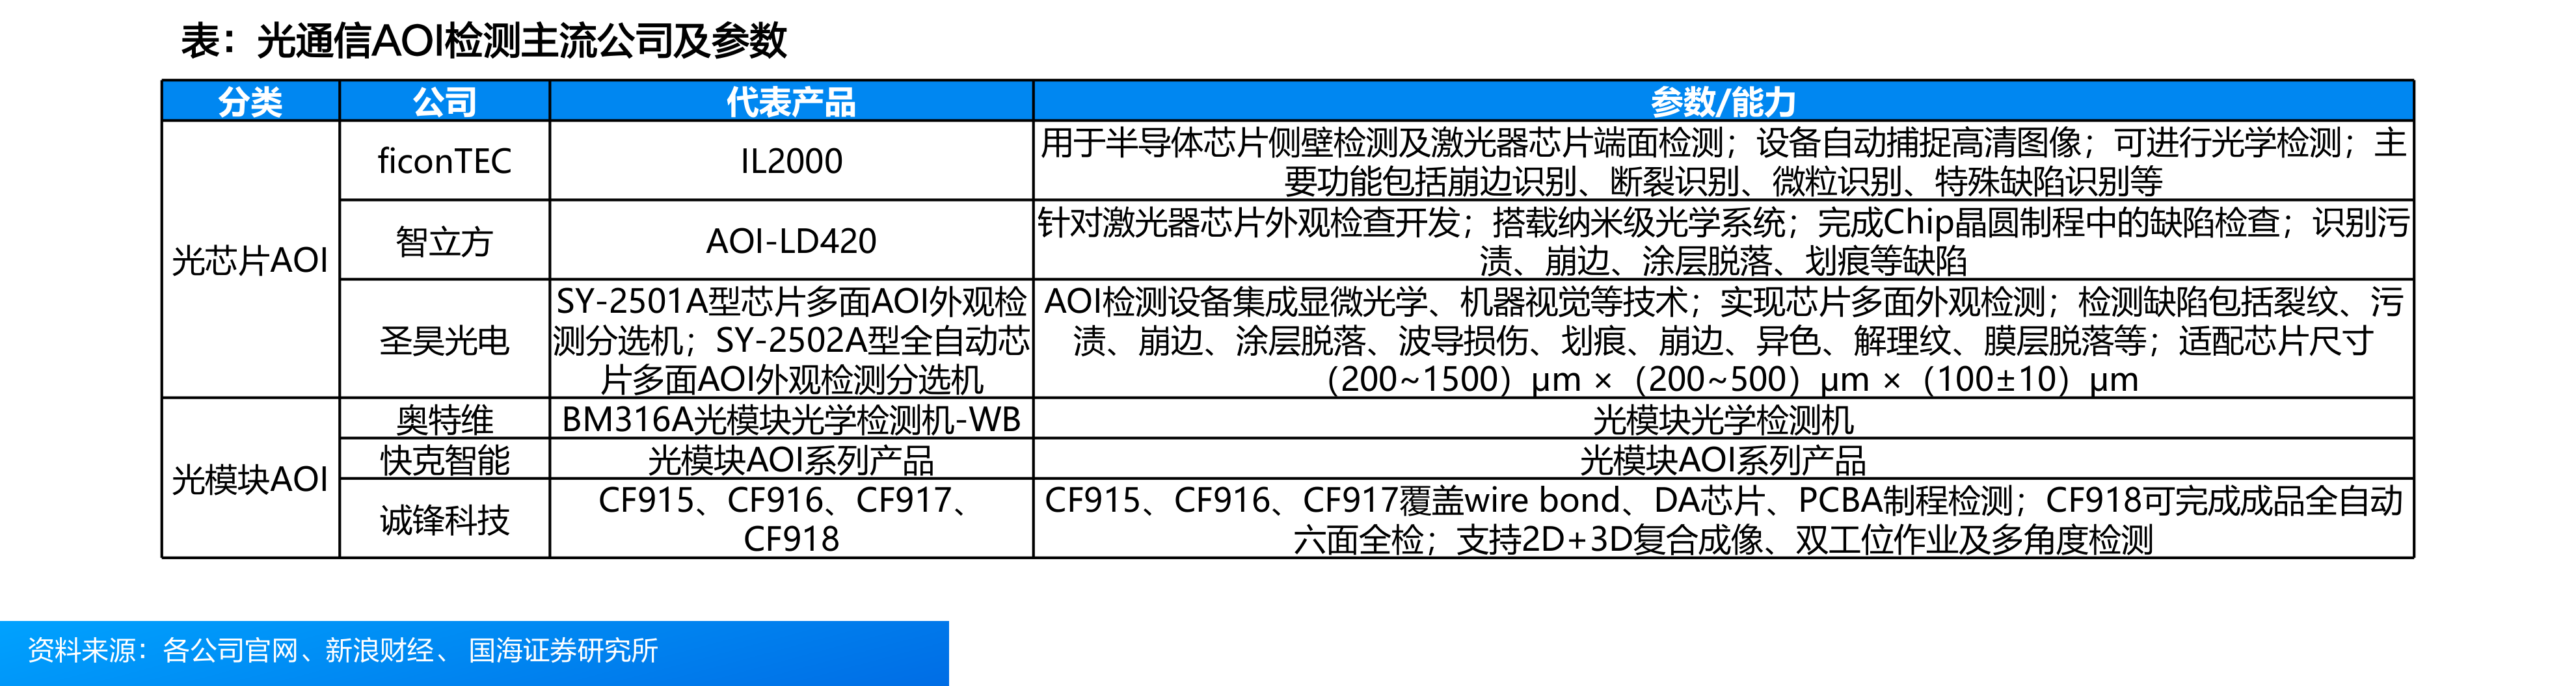
全球竞争格局分散,海外龙头ficonTEC、Nordson、Camtek分别在硅光全流程检测、3D成像、先进封装检测上占据高端市场,技术积累与客户壁垒深厚。
国产梯队正以差异化路线突围。奥特维来自光通讯头部客户的AOI设备订单自2026年以来大幅增长,并已在泰国、美国等海外市场批量交付,海外客户复购订单持续落地;智立方的光芯片全自动排Bar与拆Bar机占据国内市场份额90%以上;快克智能的光模块专用AOI适配800G及以上高速光模块生产检测,已在东南亚构建本地化服务网络。
相关公司:
海外龙头:ficonTEC(硅光全流程检测)、Nordson CyberOptics(3D成像检测)、Camtek(先进封装检测);
国产梯队:奥特维(整线配套)、快克智能(焊检一体)、智立方(硅光后道全流程)、圣昊光电(光芯片多面检测);
其他相关标的:联讯仪器、日联科技、科瑞技术、华盛昌、罗博特科、凯格精机、博众精工。
2、两轮车销量下滑15%,单车均价却涨10%,价格战没有打起来,Q3利润或开启修复
中泰证券研报指出,两轮车行业2026H1销量同比下滑约15%,主因去年同期以旧换新形成高基数、新国标电自销量大幅下滑,Q2环比修复、同比仍承压,预计头部品牌Q3后销量转正。行业整体量降价升,雅迪、爱玛单车均价均上涨约10%,5-6月终端价格竞争未如预期剧烈,龙头利润自Q1低点逐季修复。关注雅迪控股、爱玛科技、绿源集团控股等.
1)销量下滑15%后Q2降幅收窄,头部品牌Q3销量转正在即
2026H1两轮车行业销量同比下滑约15%,主因去年同期以旧换新形成高基数,叠加新国标电自销量大幅下滑。
分季度看,Q2环比Q1有所修复,但同比压力仍大。分公司看,爱玛、新日、绿源收入同比仍下滑,但爱玛Q2收入降幅较Q1明显收窄;九号两轮车、小牛收入逆势正增长。预计头部品牌Q3后销量同比转正。

2)量降价升:单车均价涨约10%,电摩占比上升是主因
雅迪、爱玛上半年单车均价均同比上涨约10%,销量则分别下滑13%和12%,销量下滑主因新国标电自销量不佳。行业整体量降价升,电摩轻摩占比提升及国标产品价格传导是均价上行主因,成本上涨顺向终端。
九号两轮车走量升价降路线,Q2销量同比增长16.4%,均价下降主因定价策略调整,叠加电自高价主力车型未在售。
3)龙头利润分化:爱玛修复超预期,Q3仍有提升空间
雅迪H1归母净利润同比下滑27%,降幅大于收入,主因费用增加:Q1新国标新品模具开发投入较大且未产生畅销车型,Q2海外和新高端品牌持续投入。
爱玛Q2归母净利率7.3%,环比Q1的3.9%显著改善,显示5-6月终端价格竞争未如预期剧烈;业绩会称利润修复趋势明显、自Q1低点起逐季改善,电自单车毛利环比显著提升,Q3规模效益下利润环比仍有提升空间。
九号H1毛利率17%、同比下降6.5个百分点,主因产品定价策略调整叠加新国标监管升级。
关注爱玛科技、新日股份、九号公司等。
3、化工细分小品种!6月以来,丙烯PDH工艺单吨利润恢复至300元/吨左右实现扭亏
6月以来,国内丙烯PDH工艺利润恢复至300元/吨左右,实现扭亏。浙商证券分析称,一个是成本端丙烷价格下跌,另一个是丙烯本身供需偏紧,其多数下游产品实现涨价与利润修复。中长期来看,PDH工艺利润中枢也有望上行。关注金能科技、东华能源等弹性标的。
1)6月,PDH工艺单吨利润恢复至300元/吨左右实现扭亏
丙烯是重要的化工基础原料,主要用于生产聚丙烯、丙烯腈、环氧丙烷等有机原料。丙烯的生产工艺主要有生产汽油副产丙烯的催化裂化技术(FCC)、裂解装置联产丙烯技术、丙烷脱氢技术(PDH)、以天然气或煤为原料的甲醇制烯烃技术(MTO/MTP、CTO/CTP)等。
据浙商证券测算,2026年1-5月,国内PDH工艺利润(理论测算值)亏损901元/吨,较2025年同期亏损扩大约572元/吨。主要受国际原油及丙烷价格阶段性大幅上涨影响,原料成本压力显著增加,而丙烯价格涨幅不及丙烷价格涨幅,利润空间被快速挤压。尤其是3月下旬,丙烷价格随国际能源价格冲高,叠加丙烯需求跟进有限,PDH亏损幅度显著增加。进入4月份,随着丙烷价格回落,而丙烯价格持续高位震荡,亏损幅度有所收窄。
6月以来,国内PDH工艺利润恢复至300元/吨左右,实现扭亏。
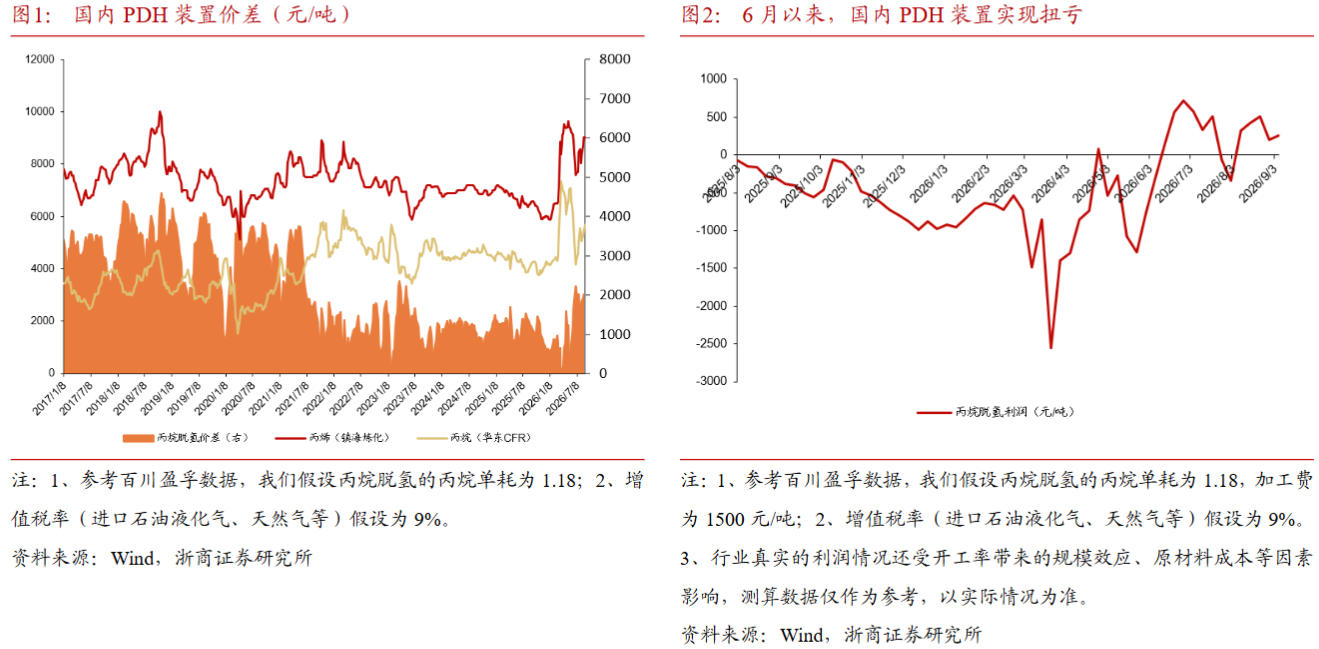
浙商证券认为,主要是两个原因。
一个是成本端丙烷价格下跌。6月以来中东冲突阶段性降温,海峡通航有所恢复,中东丙烷货源部分恢复出口。叠加美国丙烷库存累积、出口放量,海外丙烷供给回升。2026年6-8月我国丙烷(冷冻货)CFR现货价平均在5000-5400元/吨左右,相较于3-5月份的6600-6800元/吨明显下降。
第二个是丙烯供需偏紧,价格延续偏强。需求端,多数下游产品实现涨价与利润修复,生产企业生产积极性提升,持续带来稳定的丙烯原料消耗。供给端,受美伊冲突以及俄乌冲突影响,海外炼厂/裂解装置部分受损,叠加部分炼厂防御性降负,全球丙烯货源收缩。同时国内检修规模扩大,市场转向供应偏紧格局。
2)中长期,PDH工艺利润中枢也有望上行
长期来看,一个是,成本端的丙烷价格长期中枢有望下行。美国丙烷过剩,向外输出诉求强烈。受页岩湿气增产带动,美国成为全球主要的丙烷生产国家之一,也是中国丙烷的主要进口国之一。但美国本土丙烷消化有限,产能过剩,库存常年位于高位。
据EIA数据,截至2026年8月21日,美国丙烷/丙烯库存量为1.09亿桶,创历史新高,美国向外输出丙烷诉求强烈。2026‑2028年美湾沿岸将陆续有EnterpriseEHT扩建、GalenaPark扩建、Texas‑City新建码头等一批LPG出口设施落地,新增近130万桶/天的LPG外运能力,长期可持续向全球输送廉价丙烷货源。
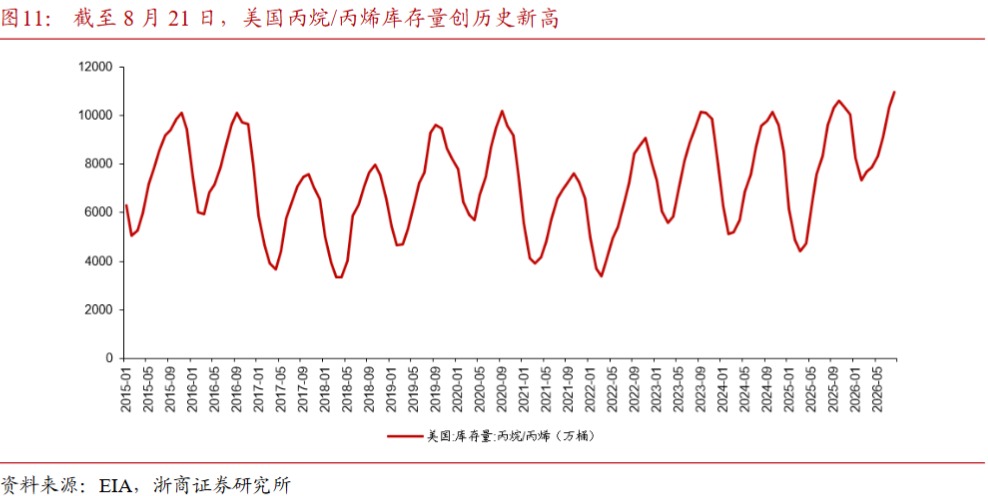
中东Jafurah、North‑Field扩建等多个LPG/NGL项目将陆续于2026-2030年投产,长期丙烷价格中枢有望下行。
而丙烯本身供需格局较好。我国丙烯2026年后暂无新增产能规划。需求端,2020-2025年我国丙烯表观消费量CAGR为6.7%,2026年1-7月的表观消费量同比+5.8%。
据中国石化报,2026-2030年,由于下游聚丙烯、环氧丙烷、丙烯腈产品持续扩张,丙烯当量消费预计继续稳步增长,预计年复合增速在3%左右。供给端来看,炼厂原料轻质化趋势下,乙烷、丙烷制乙烯装置副产丙烯量减少,长期供应结构性收缩。新增产能也放缓,截至2026年8月,我国丙烯产能为7905万吨,同比+2.42%,2026年12月预计有250万吨产能投放,后续暂无产能规划,行业供给增速明显放缓,供需格局有望改善。
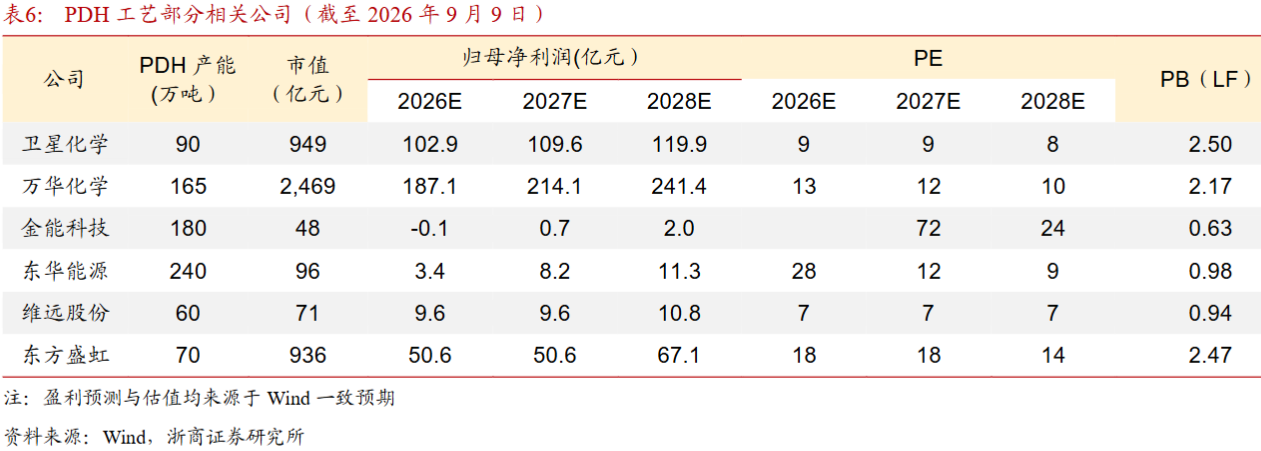
综上来看,PDH工艺盈利已实现扭亏,长期利润中枢有望上行。关注具备PDH产能且一体化程度较高、成本优势显著的龙头企业。相关标的万华化学、卫星化学、金能科技、东华能源、维远股份、东方盛虹。
4、芯片厂里换得最勤的耗材,却被日本企业锁住50%以上份额,国产陶瓷零部件放量的窗口正在打开
广发证券指出,先进陶瓷零部件是半导体前道设备的核心耗材,国产化正从技术突破迈入批量放量阶段。2025年全球半导体用结构陶瓷零部件市场约31.47亿美元,日本企业占据全球50%以上份额,国内高端市场国产化率不足10%。国内晶圆厂扩产与供应链安全需求共振,关注珂玛科技、富乐德、江丰电子。
1)芯片腔体里的陶瓷件,卡着良率命门
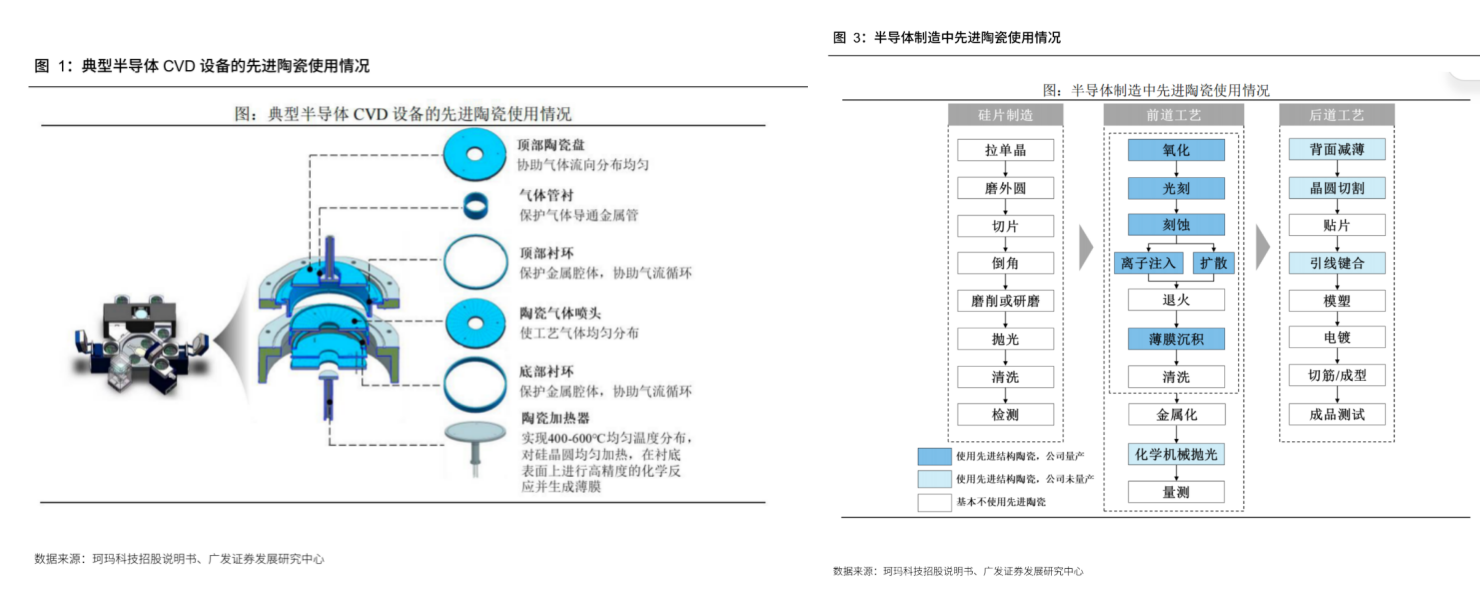
芯片厂的刻蚀、薄膜沉积、氧化扩散设备,本质是一个个反应腔,晶圆在里面加工时,直接托住它的往往不是金属,而是先进陶瓷。静电卡盘靠静电吸附把晶圆固定在腔内,通过背吹气体实现表面精密控温,已是刻蚀、CVD、PVD和离子注入工艺中替代传统机械卡盘和真空吸盘的标准配置。陶瓷加热器让晶圆在高温工艺中均匀升降温度,气体喷淋头把反应气体均匀送到晶圆表面,聚焦环约束等离子体分布,腔体内衬抵御腐蚀性气体侵蚀。
打个比方,这套陶瓷件就是反应腔里的“锅碗瓢盆”,天天被等离子体和腐蚀性气体冲刷,作为耗材,需求随设备运转持续产生。陶瓷件是保障芯片制程精度与良率的刚性耗材,直接承载晶圆、构建反应环境。制程越先进,单台设备消耗的陶瓷件越多,这门生意的需求天花板也就越高。
2)日本巨头把持的市场,正在被重新看清
据QY Research,2025年全球半导体用结构陶瓷零部件市场规模约31.47亿美元,预计2031年将达51.63亿美元,年复合增长率约8.6%。高端产品目前由日本京瓷、日本碍子、美国CoorsTek等巨头主导,日本企业占据全球50%以上份额,海外巨头的供给锁定就是这个市场的基本盘。
3)国产化率不足一成,三重需求同时上顶
把视线拉回国内,高端市场国产化率不足10%,陶瓷零部件长期依赖海外供应。三股力量正在同时把需求往上顶:国内12英寸晶圆厂持续扩产,带动零部件备货需求;先进制程演进,推高单台设备的陶瓷件消耗量;供应链安全考量下,下游客户主动加速国产化导入。需求端的三重共振,正是这一轮国产化与前几轮最大的不同。
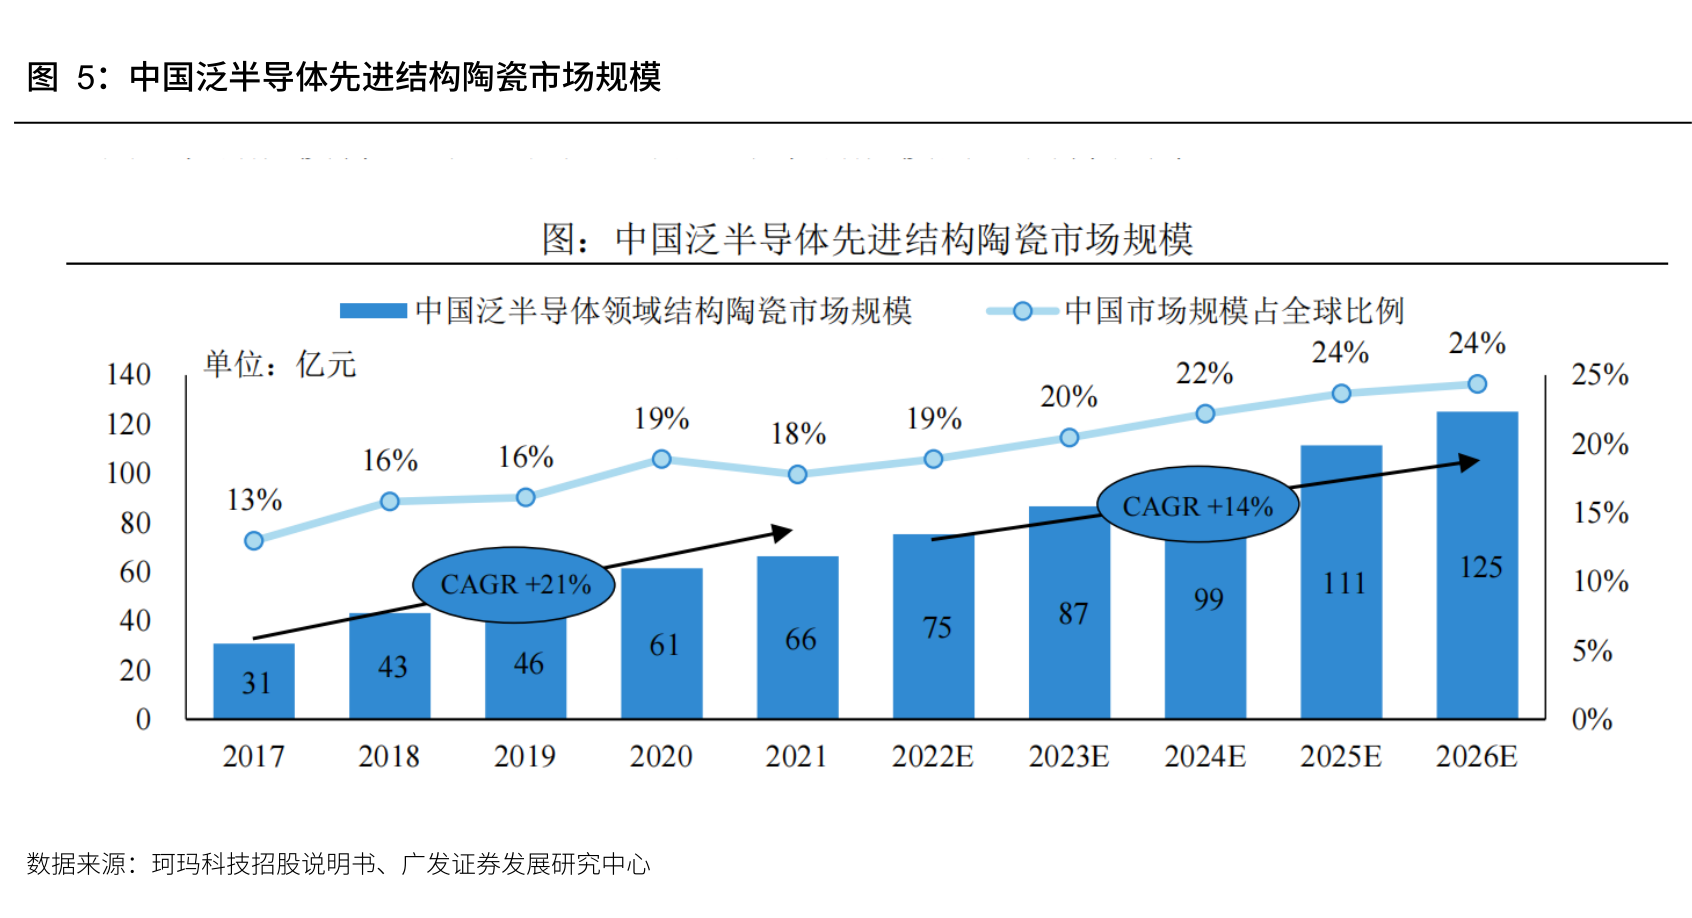
量产这道坎,本土企业已经迈过去了。珂玛科技率先实现陶瓷加热器批量量产,在半导体先进结构陶瓷本土市场份额领先;江丰电子布局静电卡盘产能,高精度氧化铝陶瓷零部件处于量产阶段;富乐德完成对富乐华的整合切入覆铜陶瓷载板领域,并在AlN加热器方向积极布局。本土企业正迎来从技术突破到批量放量的关键窗口期。
相关公司
珂玛科技:率先实现陶瓷加热器批量量产,半导体先进结构陶瓷本土市场份额领先;
富乐德:完成对富乐华整合切入覆铜陶瓷载板领域,布局AlN加热器;
江丰电子:布局静电卡盘产能,高精度氧化铝陶瓷零部件处于量产阶段。
研报来源:
1、国海证券,张钰莹,S0350524100004,光模块设备行业深度研究:从400G到1.6T到未来,AOI开启成长新空间。2026年9月1日
2、中泰证券,吴嘉敏,S0740524060003,动销恢复常态,期待Q3利润修复。2026年9月10日
3、浙商证券,杨占魁,S1230526030001,PDH:周期拐点已至,利润中枢有望上行。2026年9月9日
4、广发证券,王亮,S0260519060001,先进陶瓷零部件是半导体前道设备的核心结构件。2026年9月9日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎