AI相关贸易货值为航空货运增长新引擎,公司在上海货站货邮处理量中份额稳定于 50%——0913评级日报
题材
(无 plates 标注,见下方观点单元)个股
东航物流 海天精工 强一股份【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
公司在跨境电商与高附加值空运需求崛起的背景下把握机遇,展现出稳定的盈利能力与突出的成长潜力。在上海货站货邮处理量中所占份额稳定于50%以上,业务壁垒深厚。
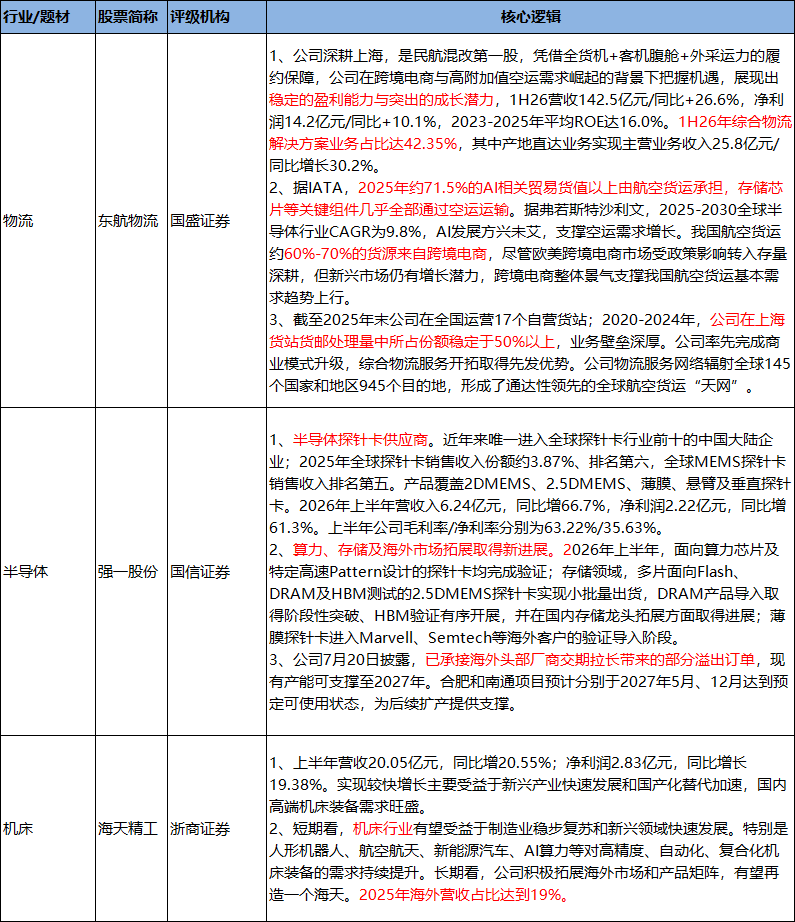
1、公司深耕上海,是民航混改第一股,凭借全货机+客机腹舱+外采运力的履约保障,公司在跨境电商与高附加值空运需求崛起的背景下把握机遇,展现出稳定的盈利能力与突出的成长潜力,1H26营收142.5亿元/同比+26.6%,净利润14.2亿元/同比+10.1%,2023-2025年平均ROE达16.0%。1H26年综合物流解决方案业务占比达42.35%,其中产地直达业务实现主营业务收入25.8亿元/同比增长30.2%。
2、据IATA,2025年约71.5%的AI相关贸易货值以上由航空货运承担,存储芯片等关键组件几乎全部通过空运运输。据弗若斯特沙利文,2025-2030全球半导体行业CAGR为9.8%,AI发展方兴未艾,支撑空运需求增长。我国航空货运约60%-70%的货源来自跨境电商,尽管欧美跨境电商市场受政策影响转入存量深耕,但新兴市场仍有增长潜力,跨境电商整体景气支撑我国航空货运基本需求趋势上行。
3、截至2025年末公司在全国运营17个自营货站;2020-2024年,公司在上海货站货邮处理量中所占份额稳定于50%以上,业务壁垒深厚。公司率先完成商业模式升级,综合物流服务开拓取得先发优势。公司物流服务网络辐射全球145个国家和地区945个目的地,形成了通达性领先的全球航空货运“天网”。
研报来源:
1、国盛证券,罗月江,S0680525030001,东航物流:翼起东方,乘势而上。2026年9月12日
2、国信证券,吴双,S0980519120001,强一股份:高端探针卡国内龙头,国产替代与产品升级打开成长空间。2026年9月12日
3、浙商证券,张菁,S1230524070001,海天精工:业绩超预期,下游需求复苏+海外拓展驱动快速增长。2026年9月10日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎