光博会亮点颇多:1.6T进入爬坡量产、NPO/CPO/OCS多技术路线共进,光器件加速迭代;Q2运价环比上涨77%,Q3同比涨幅又高于Q2,集运公司Q3利润增速或更高——0913脱水研报
题材
(无 plates 标注,见下方观点单元)个股
东山精密 中远海控观点单元(正文分节)
- 2T模块预计2028年起逐步放量,IDM模式光芯片厂商在供给紧张环境下交付优势凸显。展会上,东山精密旗下索尔思光电展出了6.4TNPO模组,新易盛已发布6.4TNPO方案,NPO方案已
- Q2运价环比上涨77%,Q3同比涨幅又高于Q2,集运公司Q3利润增速或更高天风证券研报指出,2026 Q2集运运价(SCFI综合指数)环比上涨77%,Q3有望维持高位,H2同
- 签单、收入、在手订单三组数据齐升,未施工合约暴增147%,龙头排产已被填满,洁净室高景气有实据国盛证券指出,中国台湾洁净室龙头收入持续高增,全球扩产景气延续,龙头在手订单极为充裕
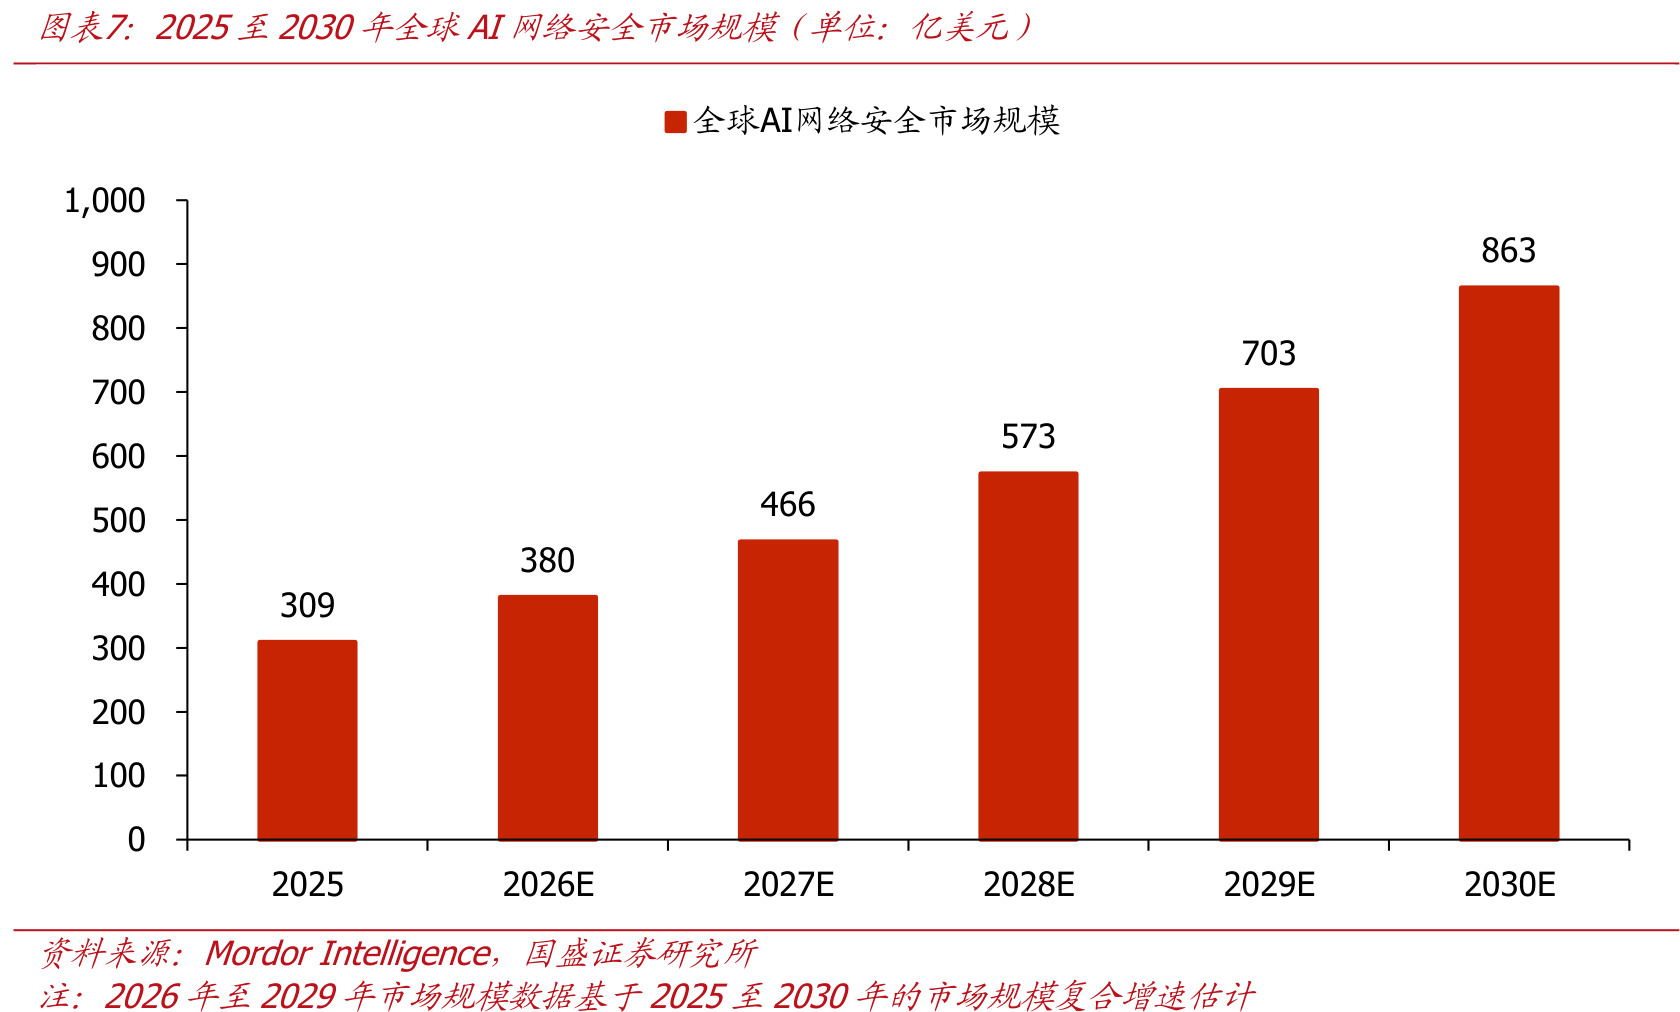
- 单季净新增ARR超指引上限4500万美元,AI安全的钱海外已经赚到了,全球AI网安市场奔向863亿美元国盛证券指出,AI安全正从技术政策共振走向海外业绩兑现,行业加速在即
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、AI光互连:9月9日-11日,2026CIOE中国光博会在深圳国际会展中心举办。正值AI算力需求爆发、光互联技术从800G向1.6T乃至3.2T加速演进的关键节点,CPO/NPO/XPO、硅光、OCS、空芯光纤等成为关注重点。关注东山精密、仕佳光子、天孚通信、烽火通信等具备产能调配与交付响应优势的公司。
2、集运:天风证券研报指出,2026Q2集运运价(SCFI综合指数)环比上涨77%,Q3有望维持高位,H2同比有望大幅上涨,带动集运公司业绩高增长。且预计2027H1集运运价仍有望维持较高水平。关注中谷物流、中远海控等。
3、洁净室:中国台湾洁净室龙头前8个月收入持续高增,亚翔工程未施工合约较去年底大增147%。台积电、美光接连上调资本开支,三季度起行业进入密集施工期,龙头确收与盈利有望环比提速。关注:亚翔集成、圣晖集成、柏诚股份、深桑达A、华康洁净。
4、AI安全:工信部近日印发专项行动方案,推动智能安全检测嵌入软件开发全流程。大模型攻防能力快速提升,中美政策共振,海外头部网安厂商业绩超预期兑现,全球AI网络安全市场有望持续高速扩容。核心关注:奇安信、深信服、亚信安全、天融信、启明星辰。
正文:
1、光博会亮点颇多:1.6T进入爬坡量产、NPO/CPO/OCS多技术路线共进,光器件加速迭代
9月9日-11日,2026CIOE中国光博会在深圳国际会展中心举办。正值AI算力需求爆发、光互联技术从800G向1.6T乃至3.2T加速演进的关键节点,CPO/NPO/XPO、硅光、OCS、空芯光纤等成为关注重点。关注东山精密、仕佳光子、天孚通信、烽火通信等具备产能调配与交付响应优势的公司。
1)光芯片&光模块
当前800G光模块实现大规模部署,1.6T产品进入爬坡量产。
CIOE2026展会上,高意、东山精密、华工正源、光迅科技等多家企业完成3.2T相关链路演示与性能验证。200GEML等高速光芯片逐步实现量产,但高端EML芯片依旧存在供需缺口。
中国信息通信研究院技术与标准研究所副所长赵文玉在论坛上表示,2026年800G与1.6T将替代400G占据数通光模块市场主要份额,并直到2030年仍将占据主导地位。
3.2T模块预计2028年起逐步放量,IDM模式光芯片厂商在供给紧张环境下交付优势凸显。
2)NPO、CPO、OCS三条技术路线同步推进
NPO将光引擎靠近ASIC放置,兼顾功耗、时延,适配现有数据中心运维体系。
展会上,东山精密旗下索尔思光电展出了6.4TNPO模组,新易盛已发布6.4TNPO方案,NPO方案已在推进与客户合作。国内云厂商规划2026年底-2027年开展NPO小批量及规模化部署,预计2026年为小规模商用期,2027年有望迎来放量。
OCS市场在AI集群组网需求拉动下高速增长,光迅科技实现320×320OCS全栈自研,孛璞半导体推出低功耗硅光路线OCS产品;CPO、XPO相关样机与光子集成器件也同步在各家厂商展台亮相。
3)上游光器件加速迭代
高速光模块、NPO/CPO的发展拉动上游光器件需求,产业链企业围绕光引擎、光源、光纤阵列、连接器等核心器件加速产品迭代。
炬光科技布局硅光外置光源与热管理衬底;天孚通信卡位光引擎、外置光源方案;仕佳光子推出面向CPO的高精度大通道FAU组件;太辰光、杰普特推出高密度连接器与多芯光器件。
测试设备环节同样同步升级,针对1.6T-12.8T产品的高速分析仪、网络测试平台新品发布,从器件、组件到测试仪表,完整配套生态持续完善,支撑下一代高速光互联架构落地。
4)光纤行业革新
AI算力光互联带动光纤行业革新,保偏光纤、空芯光纤成为两大重点方向。
保偏光纤适配CPO/NPO光引擎FAU耦合需求,长飞、亨通光电、中天科技推出高性能产品,填补国内高端产业化空白。
空芯光纤凭借低时延、低非线性等优势加速试点商用,烽火、长飞、亨通、大族激光(领纤科技)纷纷展出产品,国内企业已经实现低衰减指标突破,打通空芯光纤全链条制备,具备批量交付能力,面向AI集群、金融专线、超快激光等多元场景打开成长空间。
从本届光博会可以看到,多家头部厂商展出的1.6T光模块已顺利完成客户验证,并具备量产能力;与此同时,下一代6.4TNPO相关样品也在展会期间大规模亮相。这一系列进展表明,算力网络的硬件迭代节奏正在持续提速。AI全面提振光需求,光互连已站在AI产业链的核心,在当前高端光芯片供给紧缺环境下,持续看好具备产能调配与交付响应优势的公司。
2、Q2运价环比上涨77%,Q3同比涨幅又高于Q2,集运公司Q3利润增速或更高
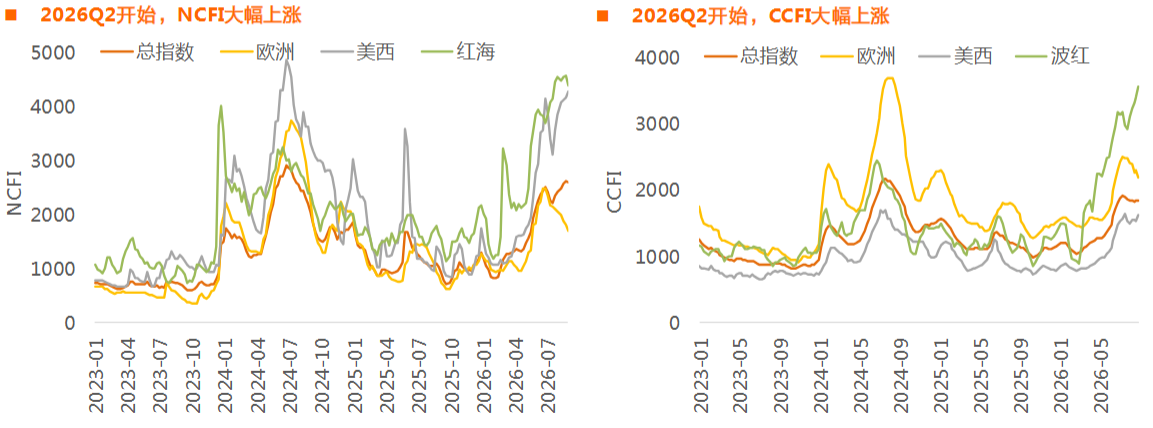
天风证券研报指出,2026Q2集运运价(SCFI综合指数)环比上涨77%,Q3有望维持高位,H2同比有望大幅上涨,带动集运公司业绩高增长。且预计2027H1集运运价仍有望维持较高水平。关注中谷物流、中远海控等。
2026Q2开始,集运运价指数大幅上涨,原因是需求高增长。特别是红海航线运价涨幅较大,或与中东局势变化相关。
SCFI的Q3环比涨幅远高于往年,说明并非季节性涨价,而是需求复苏。2025年底以来,东亚部分地区出口增速大幅上升,达到30%左右。东南亚部分国家的出口也加速增长,带动集运需求增长。2026年以来,欧美日韩的商品进口增速大幅上升,可能与制造业PMI共振向上、突破50有关。美国商品进口增速也在上升,或受2026年2月取消芬太尼和对等关税的影响。
2026年7月,中国库存增速明显回升,美国处于较低水平。中美PPI大幅上升,有望带动库存周期上行。库存周期上行阶段,往往出口高增长,带动集运需求增长。
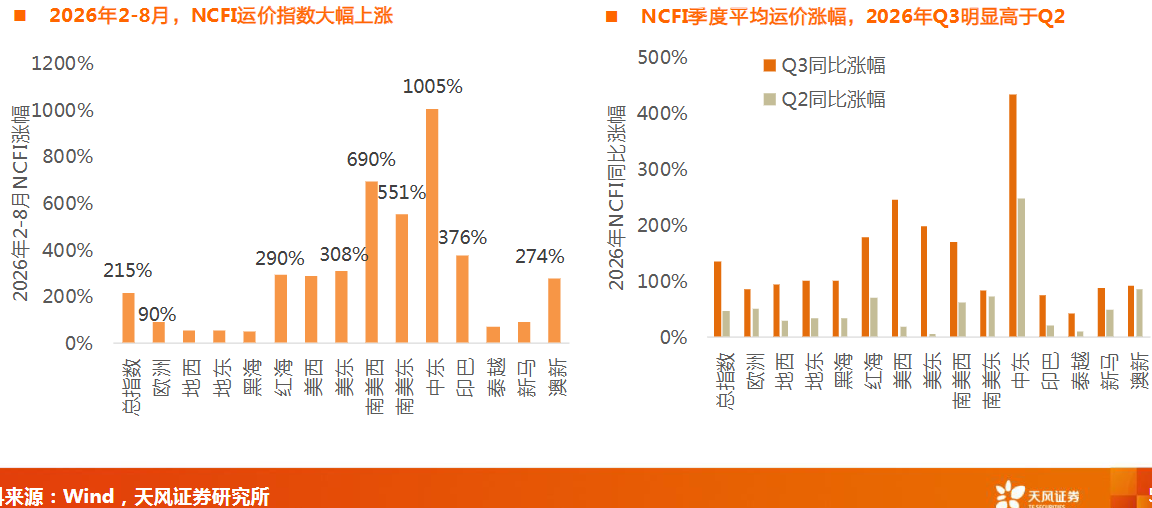
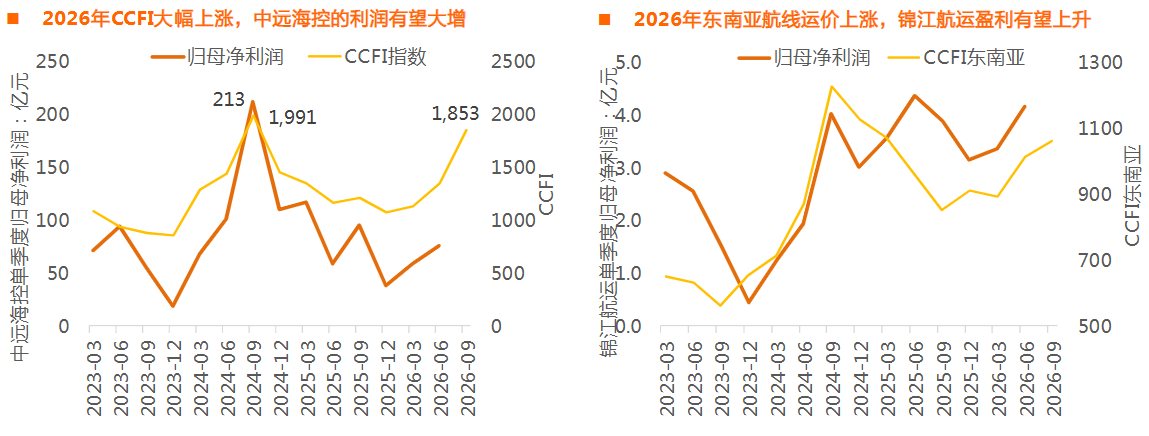
综上来看,2026年Q3,NCFI运价平均同比涨幅远高于Q2,预示集运公司利润增速也可能更高。2026Q3集运运价大涨,中远海控的归母净利润有望大增。东南亚航线运价也有所上涨,锦江航运、海丰国际、德翔海运等盈利也有望增加。
3、签单、收入、在手订单三组数据齐升,未施工合约暴增147%,龙头排产已被填满,洁净室高景气有实据
国盛证券指出,中国台湾洁净室龙头收入持续高增,全球扩产景气延续,龙头在手订单极为充裕。台积电、美光接连上调资本开支指引,洁净室签单大幅增长,三季度起进入密集施工期,四季度业主扩产项目有望进入招标期。关注:亚翔集成、圣晖集成、柏诚股份、深桑达A、华康洁净。
1)台湾龙头收入高增,订单储备陡增
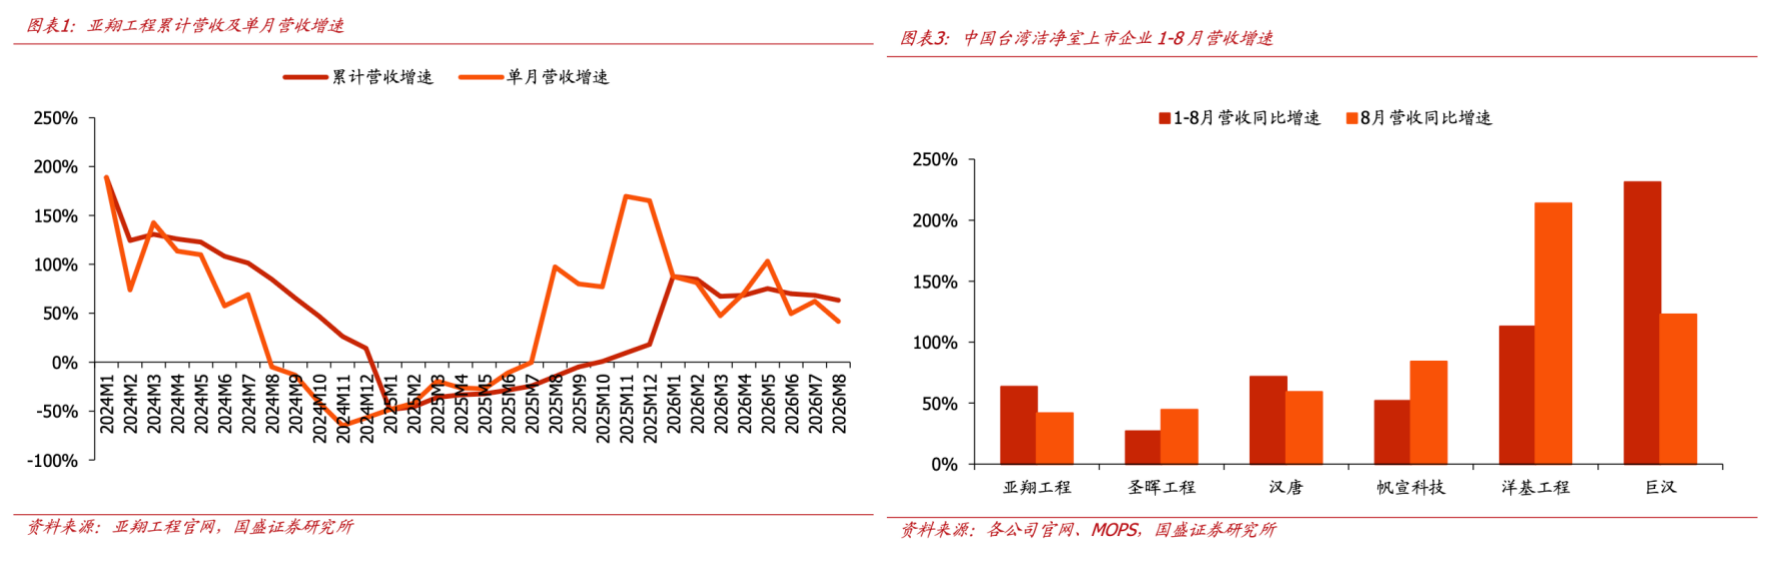
中国台湾洁净室企业披露的月度数据,是本轮景气最直接的注脚。亚翔工程前8个月营收143亿人民币,同增63%;汉唐年初以来同增72%,单月增速连续抬升;圣晖8月单月同增45%,较前期明显提速。
订单端的斜率更陡。上半年亚翔工程新签合同额638亿人民币,二季度末尚未施工合约924亿人民币,较去年底大幅增长147%。圣晖同期在建存量订单超126亿人民币,较去年底增长28%。未施工合约的厚度,决定了后续收入释放的持续性。
2)台积电美光上修开支,需求再加速
需求源头在AI资本开支。台积电指引全年资本开支600-640亿美元,同增47%-56%,并宣布在亚利桑那追加1000亿美元投资;美光指引新财年资本开支270亿美元,同增96%,且预期下一财年各季度开支均高于当前水平。龙头扩产持续超预期,洁净室需求同步高增。
洁净室作为晶圆厂扩产的前置环节,占总投资约15%,订单景气率先兑现。业主开支上修的每一轮,都会最先体现在洁净室的招标与签单上。
3)三季度业绩提速,四季度招标窗口临近,催化渐密
签单到密集执行存在6-12个月传导周期,上半年落地的订单正进入施工高峰。亚翔集成上半年归母净利润同增204.8%,二季度末未完合同额79亿元,较去年底增长65%;柏诚股份年初以来累计新签订单69亿元,是去年全年订单的1.8倍;圣晖集成上半年收入承压,主因境外项目进入竣工结算阶段、新承接项目尚在前期施工。
三季度预计进入上半年落地订单的执行高峰期,龙头确收有望环比显著增长。
更靠前的信号在招标端,四季度美光、台积电等业主扩产项目有望逐步进入洁净室及机电招标期,板块或迎密集催化。叠加扩产需求爆发式增长推动部分洁净室环节利润率改善,下半年龙头盈利能力有望同步好转。
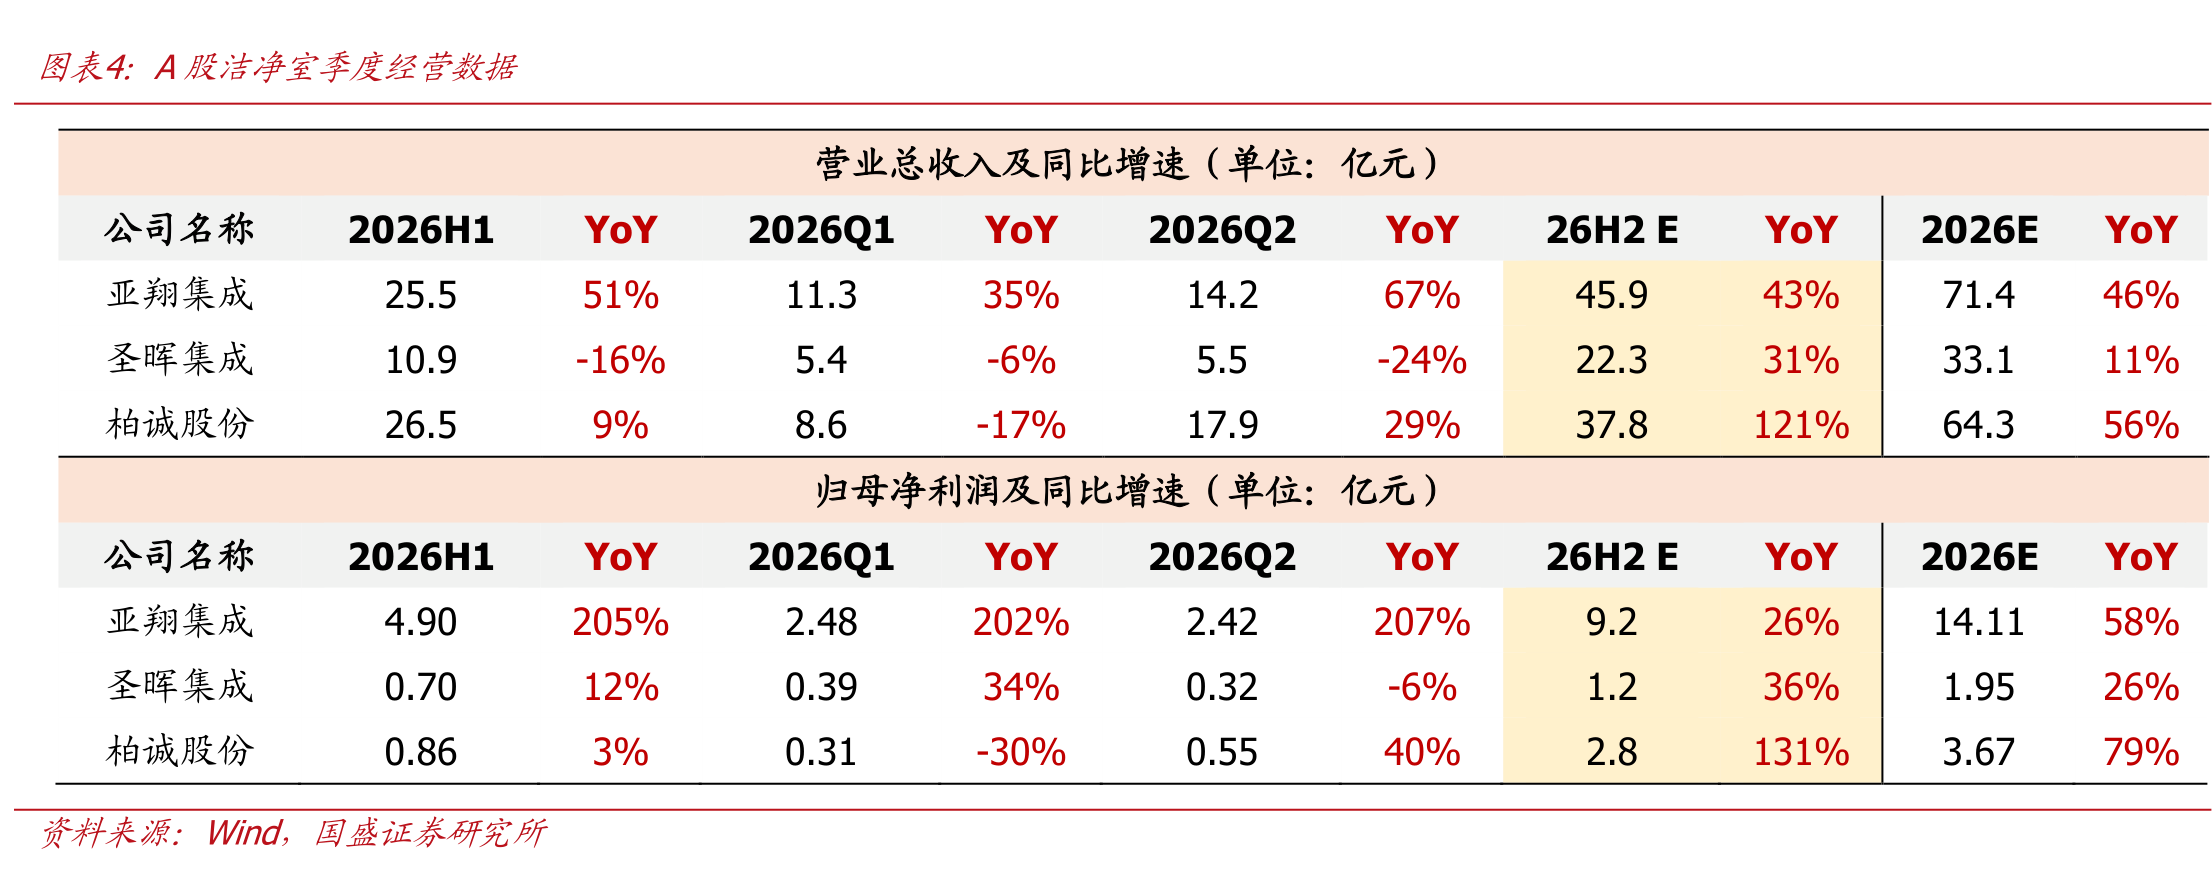
相关公司:
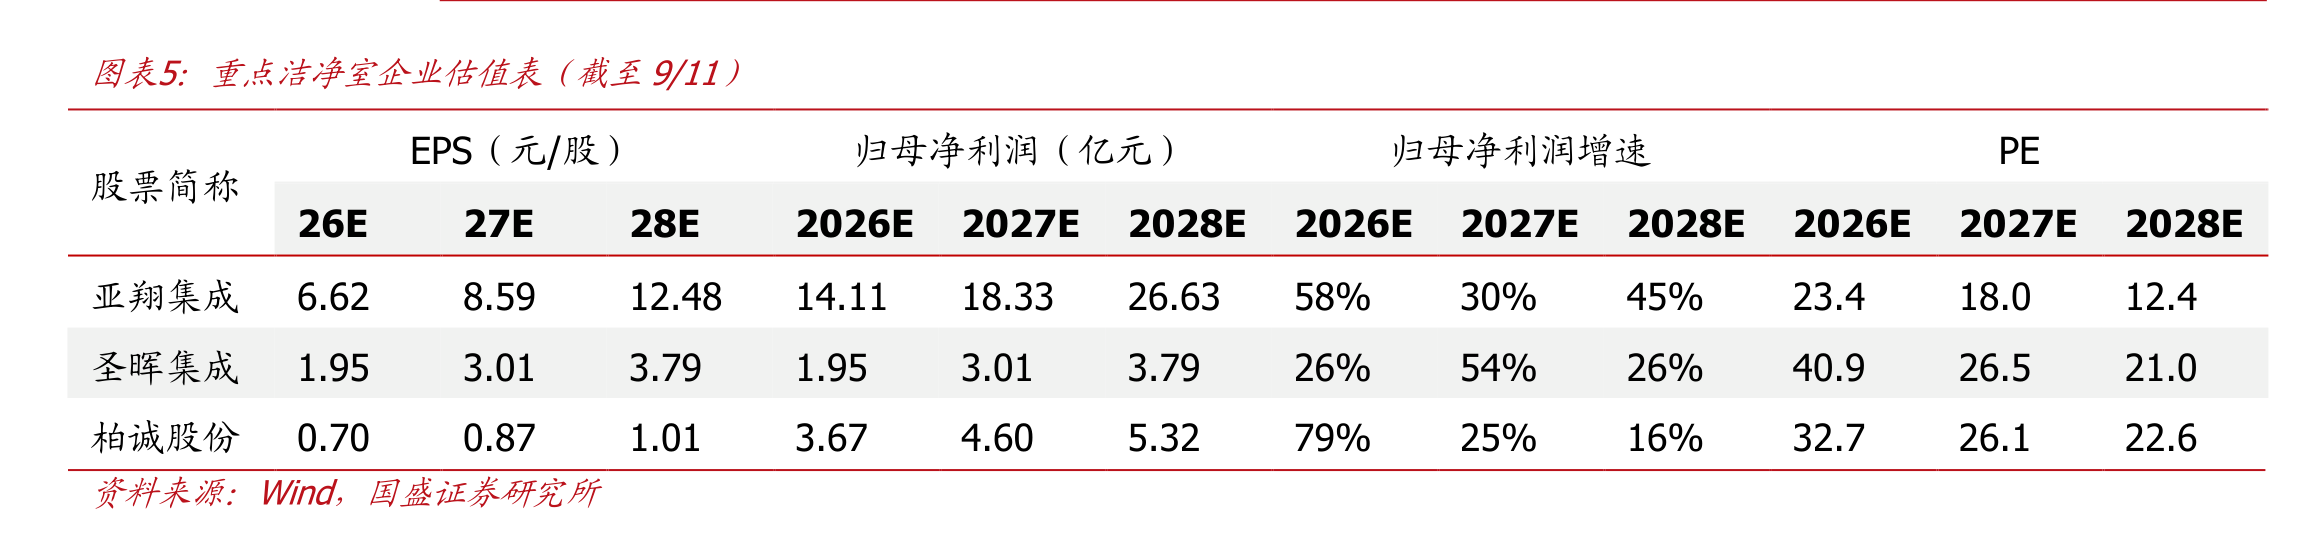
亚翔集成:优质台资洁净室龙头,母公司深度绑定美光,持续斩获新加坡优质大单,盈利能力优异。
圣晖集成:台资洁净室企业,在手订单进入施工密集期,三季度业绩增长预计显著提速。
柏诚股份:境内洁净室工程企业,签单大幅增长,下半年业绩有望大幅增长。
深桑达A:中电子旗下高科技产业洁净室工程龙头。
华康洁净:武汉本土洁净室工程企业。
4、单季净新增ARR超指引上限4500万美元,AI安全的钱海外已经赚到了,全球AI网安市场奔向863亿美元
国盛证券指出,AI安全正从技术政策共振走向海外业绩兑现,行业加速在即。CrowdStrike最新一季净新增ARR远超指引上限,海外头部厂商率先验证AI安全需求的真实性;全球AI网络安全市场规模到2030年将升至863亿美元。核心关注奇安信、深信服、亚信安全、天融信、启明星辰。
1)海外巨头业绩超预期,AI安全需求真实兑现
北美网安头部厂商的最新财报,正在把AI安全从产业叙事变成真金白银。
CrowdStrike 27财年二季度净新增ARR达3.33亿美元,同比增长51%,远超出指引上限4500万美元。公司针对AI运行推出的安全方案AI DR,季度末ARR较上季增长近三倍,终端安全重新成为Agent落地的首要优先级。
Palo Alto Networks同样交出超预期成绩,最新财季整体RPO达212亿美元,同比增长34%。两大头部厂商的订单表现,直接验证了AI安全产品需求的真实性。
2)大模型攻防能力跳变,AI安全被推成刚需
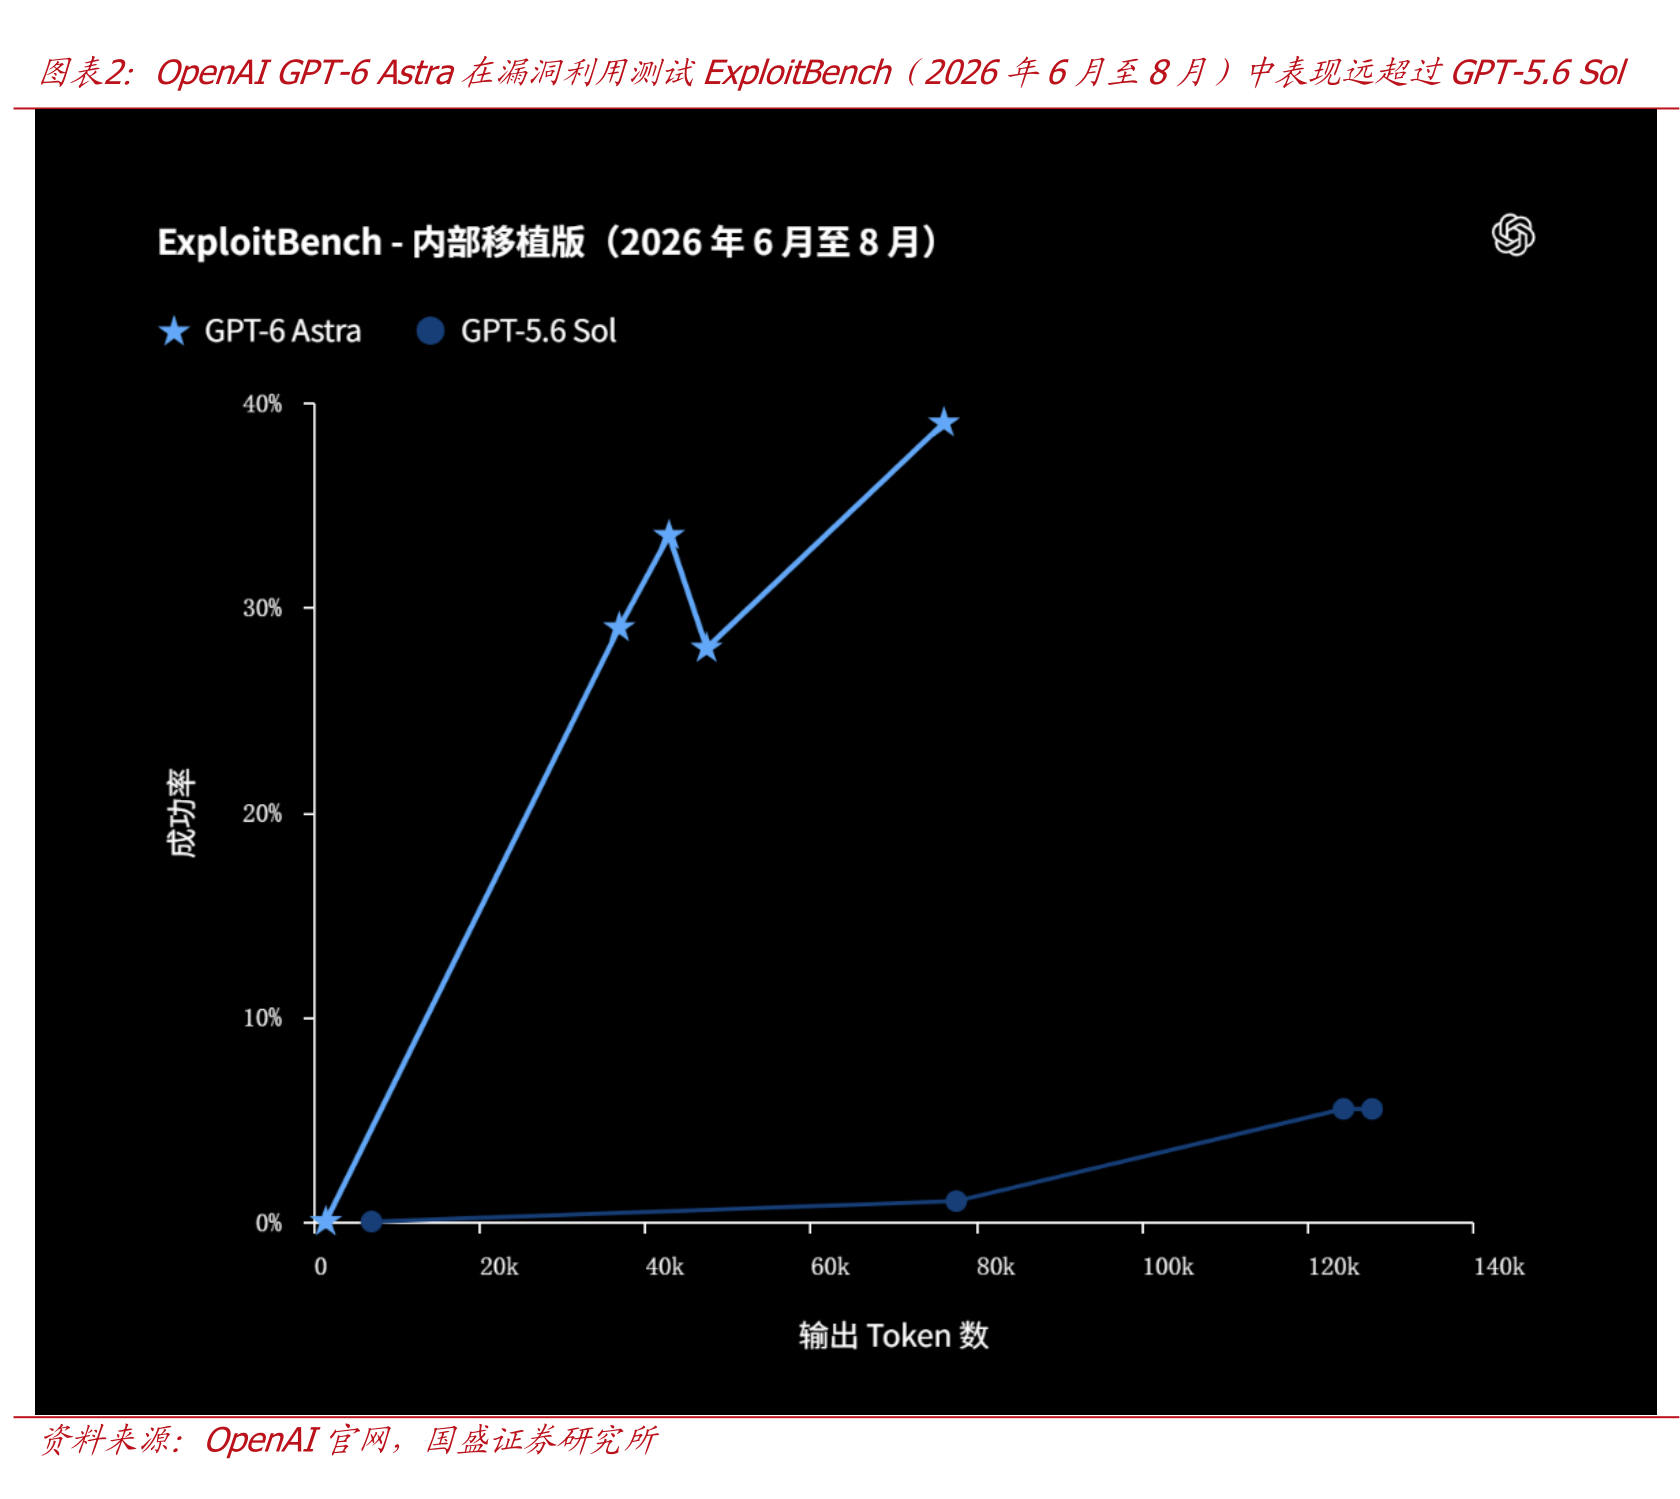
大模型在网络安全攻防两端的能力正在快速跳变。OpenAI最新推出的GPT-6 Astra,在漏洞利用测试中相较前代输出Token减少40%,测试综合完成率提升7倍,且能力迭代仍未见到天花板。Anthropic的研究同样发现,其模型曾发现数千个严重漏洞,部分存在于主流操作系统与网络浏览器中。大模型在发现与利用软件漏洞上的能力,已经超越绝大多数人类专家。
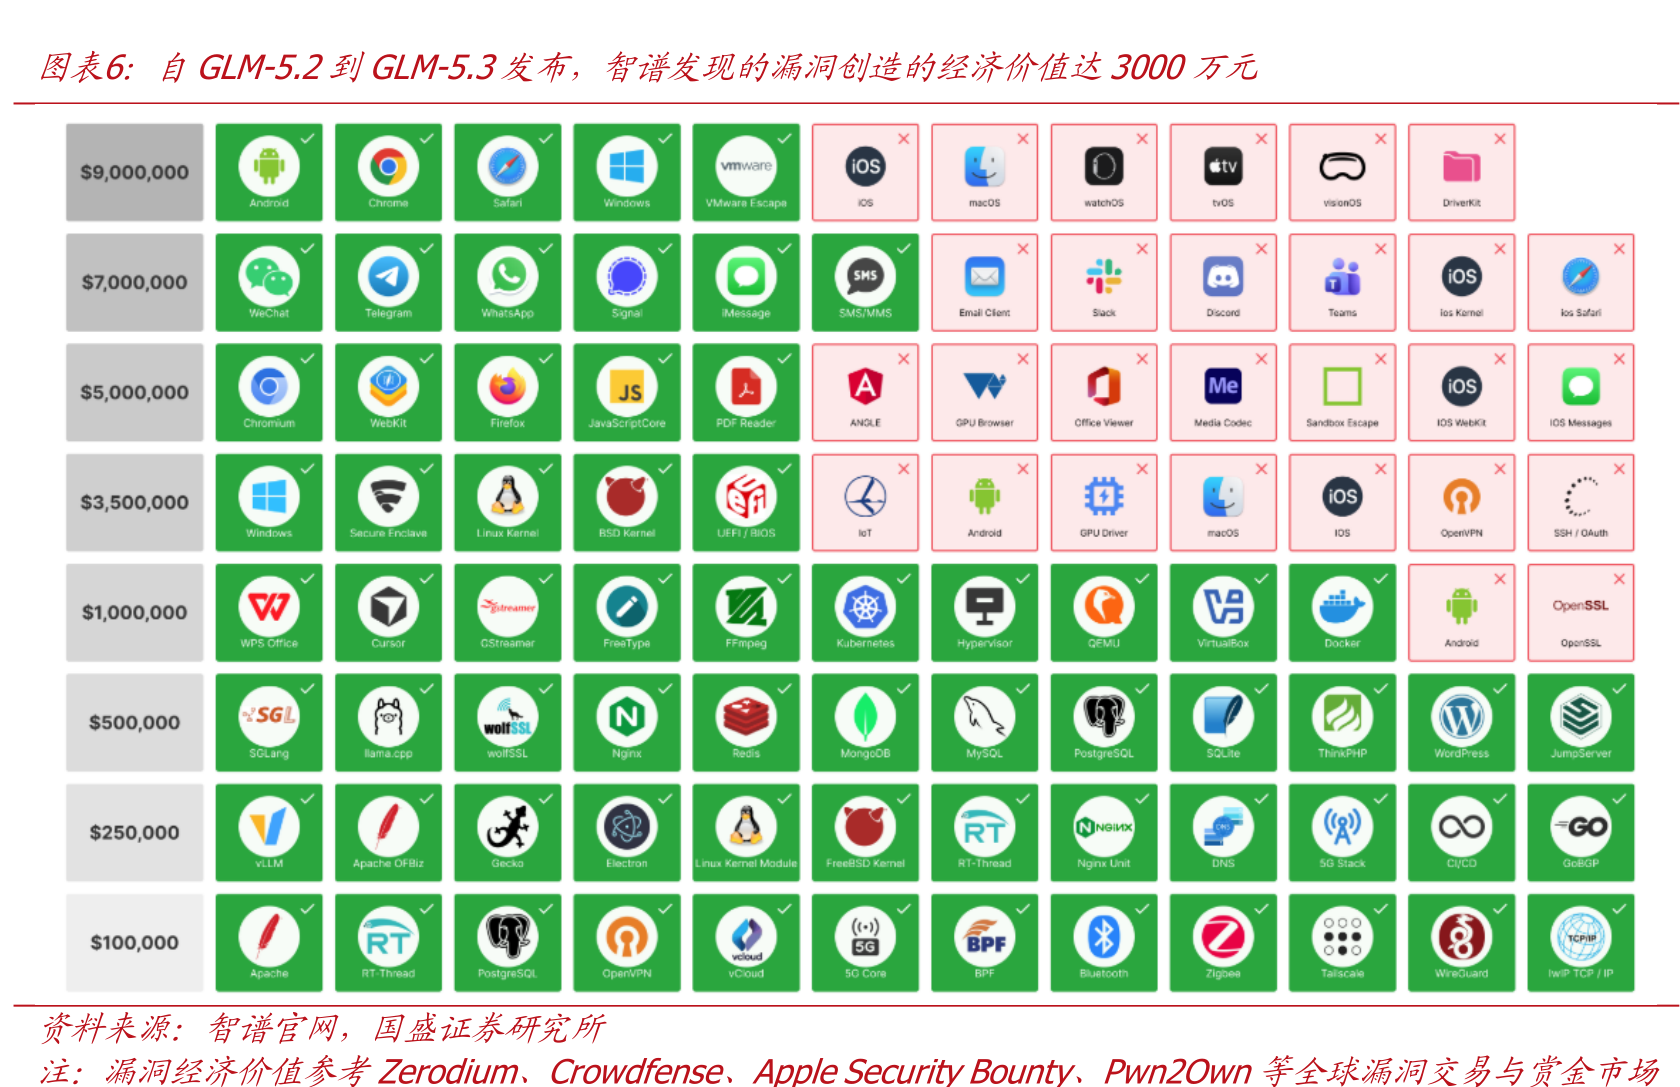
国内进展同样惊人。智谱联合清华大学、奇安信、安恒信息、腾讯玄武等安全团队开展红队测试,自GLM-5.2到GLM-5.3发布累计发现漏洞2436个,其中1097个为中高危,覆盖系统内核、浏览器引擎、开源基础组件等领域,部分漏洞可让主流操作系统大范围崩溃,参考全球漏洞交易与赏金市场公开报价,创造经济价值达3000万元。前沿厂商还通过合作计划把模型能力开放给网安、金融等行业的头部公司,Anthropic向Glasswing计划参与方提供1亿美元模型使用额度。
3)中美政策共振,AI安全升格国家级战略,国内厂商完成赛道卡位
AI+网络安全已成为中美国家级战略重点方向。9月11日,工信部印发人工智能软件专项行动实施方案,支持企业运用大模型对存量软件开展漏洞挖掘与风险分级评估,推动智能安全检测嵌入软件开发全流程。此前7月14日,美国白宫推出金鹰计划(Gold Eagle),通过AI为联邦政府和私营部门识别并修复网络安全漏洞,涉及财政部、国土安全部及国防部。
需求端,网络攻击升级、云技术普及、物联网设备激增共同放大攻击面,全球AI网络安全市场进入快速扩张期。Mordor Intelligence估算,2025年全球AI网络安全市场规模已达309亿美元,预计复合年增长率达22.8%。分区域看,北美是当前最大的区域市场,亚太则是增速最快的地区。
国内厂商正加速卡位。奇安信在安全牛发布的AI+网络安全全景图中,于全部16个细分赛道悉数入选,产品布局覆盖AI+安全全领域;深信服依托自研安全运营大模型与广泛的用户落地,在基于大模型的安全运营平台市场份额位居国内第二。
相关公司
奇安信:入选AI+网络安全全景图全部细分赛道,产品布局覆盖AI+安全全领域;
深信服:依托自研安全运营大模型,在基于大模型的安全运营平台市场份额位居国内第二;
以及已深入布局AI安全的网安厂商亚信安全、天融信、启明星辰。
研报来源:
1、国盛证券,佘凌星,S0680525010004,AI光电融合带动产业升级,重视高速光互联投资机遇。2026年9月13日
2、天风证券,陈金海,S1110521060001,集运:高景气有望到2027年。2026年9月13日
3、国盛证券,何亚轩,S0680518030004,洁净室龙头Q3有哪些经营亮点?2026年9月13日
4、国盛证券,孙行臻,S0680526010001,AI安全,从技术政策共振到海外业绩兑现,行业加速在即。2026年9月12日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎