特种电源企业切入AI数据中心供电,高功率密度电源已稳定批量供货,亏损持续收窄——0914评级日报
题材
(无 plates 标注,见下方观点单元)个股
中国重汽 新雷能 亚翔集成【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
公司深耕特种电源领域,航空航天订单批量交付与数据中心高功率密度电源稳定批量供货持续拉动业绩改善,盈利修复拐点可期。
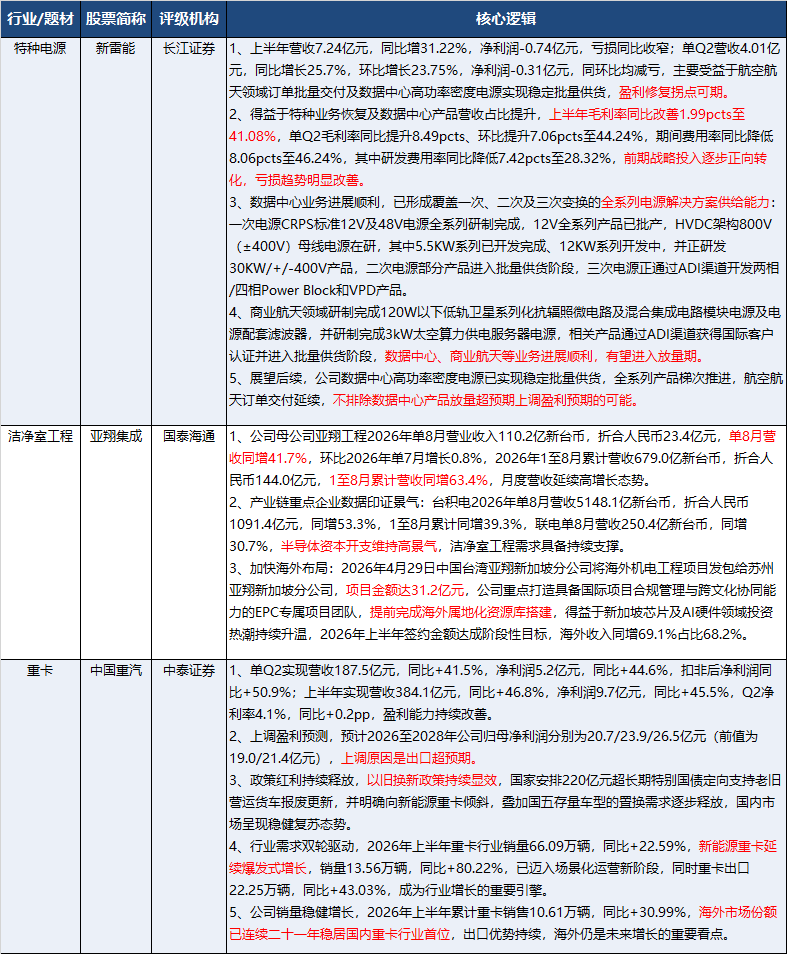
1、公司发布2026年中报,上半年营收7.24亿元,同比增长31.22%,归母净利润-0.74亿元,亏损同比收窄;单Q2营收4.01亿元,同比增长25.7%,环比增长23.75%,归母净利润-0.31亿元,同环比均减亏,主要受益于航空航天领域订单批量交付及数据中心高功率密度电源实现稳定批量供货,盈利修复拐点可期。
2、盈利端持续修复,得益于特种业务恢复及数据中心产品营收占比提升,上半年毛利率同比改善1.99pcts至41.08%,单Q2毛利率同比提升8.49pcts、环比提升7.06pcts至44.24%,期间费用率同比降低8.06pcts至46.24%,其中研发费用率同比降低7.42pcts至28.32%,前期战略投入逐步正向转化,亏损趋势明显改善。
3、数据中心业务进展顺利,公司已形成覆盖一次、二次及三次变换的全系列电源解决方案供给能力:一次电源CRPS标准12V及48V电源全系列研制完成,12V全系列产品已批产,HVDC架构800V(±400V)母线电源在研,其中5.5KW系列已开发完成、12KW系列开发中,并正研发30KW/+/-400V产品,二次电源部分产品进入批量供货阶段,三次电源正通过ADI渠道开发两相/四相Power Block和VPD产品。
4、商业航天领域研制完成120W以下低轨卫星系列化抗辐照微电路及混合集成电路模块电源及电源配套滤波器,并研制完成3kW太空算力供电服务器电源,相关产品通过ADI渠道获得国际客户认证并进入批量供货阶段,数据中心、商业航天等业务进展顺利,有望进入放量期。
5、展望后续,公司数据中心高功率密度电源已实现稳定批量供货,全系列产品梯次推进,航空航天订单交付延续,不排除数据中心产品放量超预期上调盈利预期的可能,盈利修复节奏有望加快。
研报来源:
1、长江证券,邬博华,S0490514040001,新雷能:数据中心景气初现,盈利修复拐点可期。2026年9月13日
2、国泰海通,韩其成,S0880516030004,亚翔集成:母公司单8月营收同增41.7%,加快海外业务布局节奏。2026年9月14日
3、中泰证券,何俊艺,S0740523020004,中国重汽:政策红利市场需求双轮驱动,Q2收入利润同比高增。2026年9月13日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎