AI PCB板材升级与层数提升拉动金刚石涂层钻针等高附加值产品需求,这家公司跨界切入AI PCB钻针——0915评级日报
题材
(无 plates 标注,见下方观点单元)个股
杰美特 信德新材 爱科赛博【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
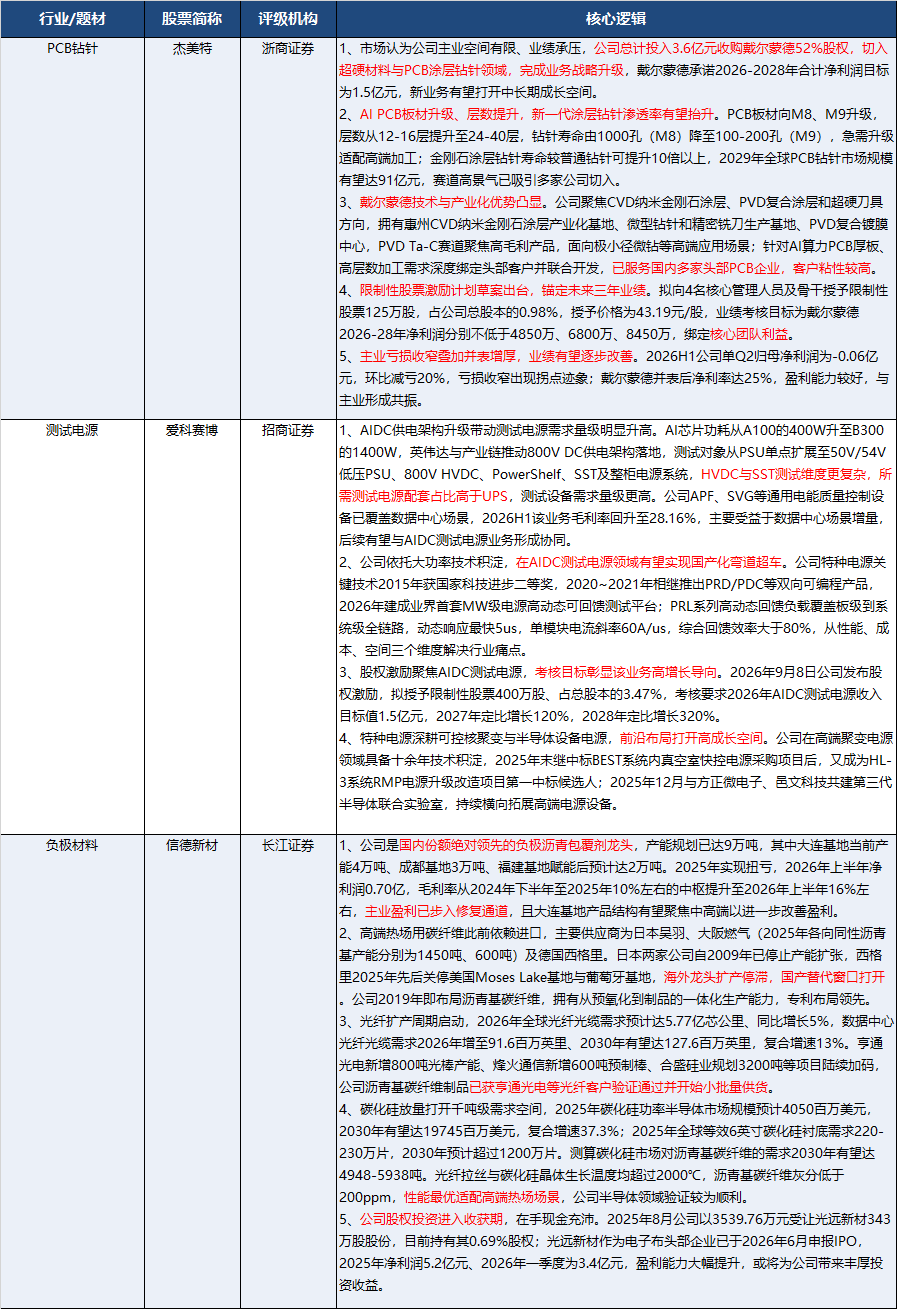
公司收购戴尔蒙德切入PCB钻针赛道,AI PCB板材升级与层数提升拉动金刚石涂层钻针等高附加值产品需求,打开成长空间。
1、市场认为公司主业空间有限、业绩承压,公司总计投入3.6亿元收购戴尔蒙德52%股权,切入超硬材料与PCB涂层钻针领域,完成业务战略升级,戴尔蒙德承诺2026-2028年合计净利润目标为1.5亿元,新业务有望打开中长期成长空间。
2、AI PCB板材升级、层数提升,新一代涂层钻针渗透率有望抬升。PCB板材向M8、M9升级,层数从12-16层提升至24-40层,钻针寿命由1000孔(M8)降至100-200孔(M9),急需升级适配高端加工;金刚石涂层钻针寿命较普通钻针可提升10倍以上,2029年全球PCB钻针市场规模有望达91亿元,赛道高景气已吸引多家公司切入。
3、戴尔蒙德技术与产业化优势凸显。公司聚焦CVD纳米金刚石涂层、PVD复合涂层和超硬刀具方向,拥有惠州CVD纳米金刚石涂层产业化基地、微型钻针和精密铣刀生产基地、PVD复合镀膜中心,PVD Ta-C赛道聚焦高毛利产品,面向极小径微钻等高端应用场景;针对AI算力PCB厚板、高层数加工需求深度绑定头部客户并联合开发,已服务国内多家头部PCB企业,客户粘性较高。
4、限制性股票激励计划草案出台,锚定未来三年业绩。拟向4名核心管理人员及骨干授予限制性股票125万股,占公司总股本的0.98%,授予价格为43.19元/股,业绩考核目标为戴尔蒙德2026-2028年净利润分别不低于4850万元、6800万元、8450万元,核心团队利益绑定,成长目标明确。
5、主业亏损收窄叠加并表增厚,业绩有望逐步改善。2026H1公司单Q2归母净利润为-0.06亿元,环比减亏20%,亏损收窄出现拐点迹象;戴尔蒙德并表后净利率达25%,盈利能力较好,与主业形成共振。
研报来源:
1、浙商证券,王华君,S1230520080005,杰美特:新一代PCB钻针新秀,技术迭代阿尔法强。2026年9月14日
2、招商证券,蒋国峰,S1090524100005,爱科赛博:测试电源业务有望在AIDC领域迎来大发展。2026年9月14日
3、长江证券,邬博华,S0490514040001,信德新材:引领沥青基碳纤维国产化之路。2026年9月14日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎