0915强势股脱水 | 电子布年内第7次提价,见顶信号竟还没出现
个股
凌玮科技 华正新材 华海清科观点单元(正文分节)
- 电子布近期PCB持续强势,上游电子布巨头涨价也密集落地,如中国巨石此前将厚布涨价15%、薄布涨价20%,8
- 华海清科 核心公司为国内半导体CMP设备龙头,产品覆盖逻辑、3D NAND、DRAM等平台,在国产CMP装备销售中
- 凌玮科技 核心行情上,公司今日大涨11.52%
本文是对当日大涨公司进行研报深度复盘,相关个股信息仅供参考,不构成投资建议。
1、电子布:产业链轮着爆发
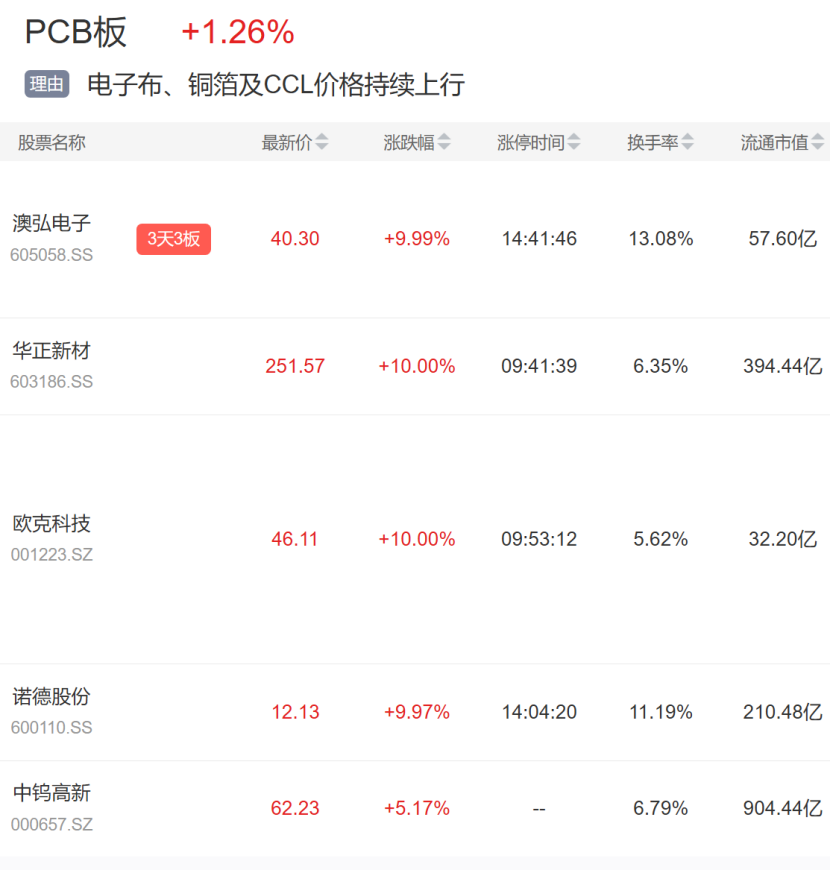
(1)大涨题材:PCB
近期PCB持续强势,上游电子布巨头涨价也密集落地,如中国巨石此前将厚布涨价15%、薄布涨价20%,8月底建滔积层板宣布新一轮涨价。
此外,机构称产业链利润还有望向电子纱环节倾斜,9月G75/E225/D450价格涨幅分别为3000/8000/20000元/吨,分别环比8月上涨15%/18%/24%,涨幅和电子布相当。
分析称“电子布涨价的核心原因是AI带动需求升级,而有效供给扩张未能及时跟上。高端AI服务器PCB层数增加,单台电子布用量约为传统服务器的3倍至5倍。”
行情上,PCB中华正新材等大涨,电子布宏和科技、中国巨石等盘中大幅冲高。
(2)研报深度复盘(国盛证券、广发证券、东方财富证券):涨价的边界与传导
①普通7628电子布均价一年上涨1.7倍。测算显示,即便电子布较年初再涨价180%且PCB完全不顺价,对中低端PCB厂商毛利率的影响约10个百分点——这类厂商毛利率本就只有个位数到低两位数,风险暴露度确实偏高,但高端PCB以订单、认证和议价能力形成缓冲,顺价存在时间差的中低端厂商也只是阶段性承压,只有严重侵蚀盈利和现金流,PCB订单才可能出现明显缩量。
②厂家库存目前处于低位,电子纱紧缺、织布机短缺、电子布零库存的现状依旧存在,各品类电子布都紧缺,行业存在显著供需缺口,旺季需求持续向上,当前谈价格上限为时尚早。跟踪涨价逻辑是否转弱的确认信号是普通覆铜板价差是否停止扩张,叠加中低端PCB开工率和库存是否转弱,二者同时出现才算数。
③传导链条上,8月28日建滔积层板对FR-4及7628含以上厚布提价10%,这是年内第7次提价,覆铜板价格继续创新高,贸易商7628电子布价格已超过15元/米,价格向上空间打开。对应2027年业绩,电子布、覆铜板龙头估值仅10倍左右,行业届时仍处于紧平衡或存在供给缺口,即便市场情绪压制估值,盈利增长的确定性也足够高。
2、华海清科:确定性扩产
(1)大涨题材:半导体
公司为国内半导体CMP设备龙头,产品覆盖逻辑、3D NAND、DRAM等平台,在国产CMP装备销售中占比超过90%,部分先进制程设备已进入头部厂商HBM产线作为基线设备。另外半导体减薄装备、离子注入装备等也成功交付国内存储龙头。
行业方面,受AI需求影响,媒体称阿斯麦拟在2028年生产超过110台EUV光刻机,台积电2026年设备采购数量持续上修。国内方面,行业还受益于长鑫、长江存储等龙头资本化后续带来的产能建设和配套投资需求。
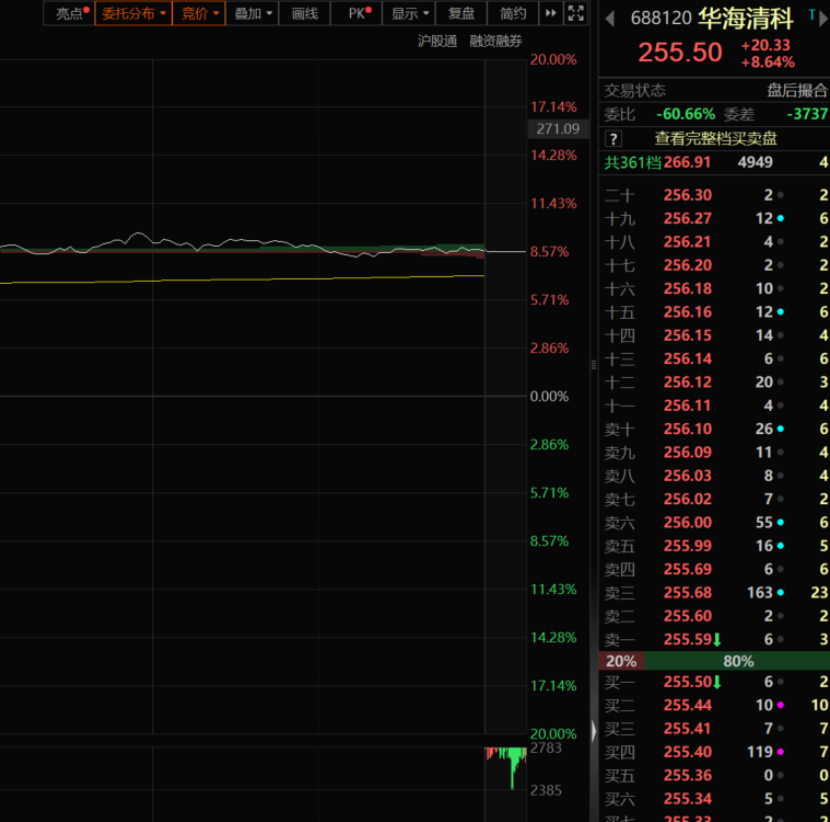
行情上,公司今日大涨8.64%。
(2)研报深度复盘(东海证券、中泰证券、天风证券):订单翻倍再上修
①据SEMI预计,2026年全球半导体设备市场规模将达1659亿美元、同比增长23.2%。芯片三维结构复杂度显著提升,3D NAND堆叠层数突破300层、HBM进入12层乃至16层堆叠时代,CMP工艺步骤数较传统平面工艺大幅增加,晶圆减薄已成为核心工艺瓶颈,三维堆叠与异构集成为抛光、减薄、划切设备带来显著增量需求。
②公司上半年CMP设备累计出机突破1000台,面向高端制程的机型成功切入国内头部逻辑客户供应链并获大批量采购订单,升级机型首台已交付头部存储客户验证;12英寸大束流离子注入机各型号实现全覆盖,多款装备完成客户验收并投入稳定量产,持续斩获批量及重复订单;首台适配大硅片制造的12英寸单片清洗机交付国内大硅片领域龙头,晶圆再生扩产完成后整体产能将提升至60万片/月。
③H系存储客户扩产,公司斩获CMP、离子注入高份额订单,此前已将全年订单上修至翻倍(百亿左右),年初以来存量订单乐观,年底展望订单释放有望再超预期。相对高国产化率的成熟产品在零部件供应链切换、交付层面存在优势,确收周期有望继续保持在1年以内。
3、凌玮科技:收了个好公司
(1)大涨题材:PCB
公司原主营纳米材料,包括消光剂、吸附剂等,去年收购江苏辉迈70%股权,标的核心产品为纳米球形硅微粉,主要应用于电子电路基板、电子封装等领域,目前在M9级别覆铜板已经有给下游客户进行小试应用。
分析认为,随着PCB上游材料PTFE方案提升用量,硅微粉成为高性价比选择。
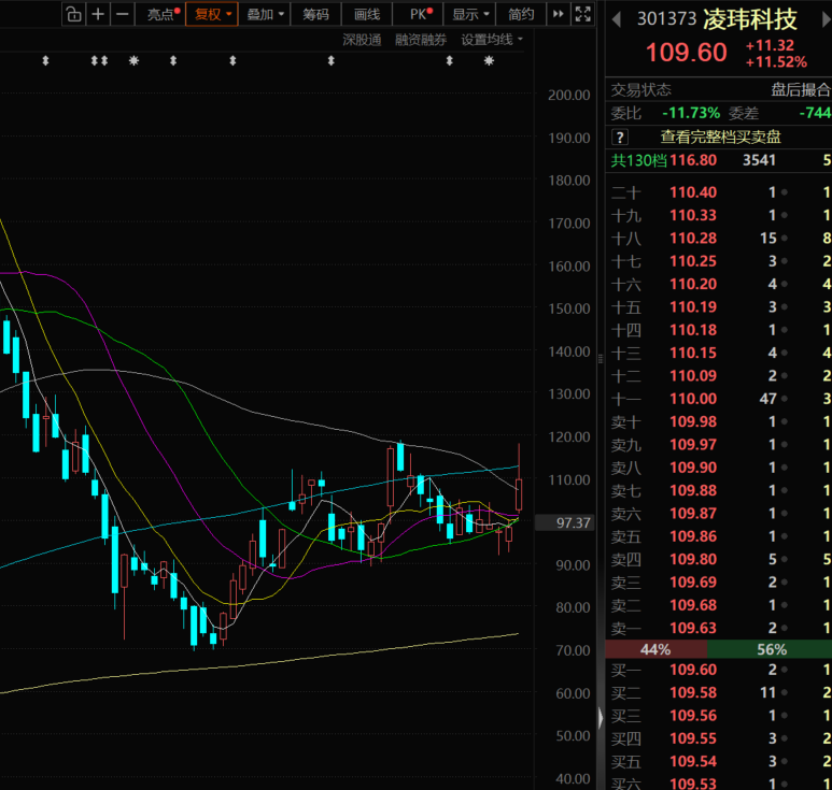
行情上,公司今日大涨11.52%。
(2)研报深度复盘(东北证券、中信证券、天风证券、国信证券):化学法球硅卡位
①硅微粉已是覆铜板中除铜箔、树脂、玻纤布之外的第四大关键原材料,等级每上一档,对介电损耗、纯度和粒度的要求就更苛刻一层,高等级高速覆铜板用球形硅微粉市场规模两年增长近两倍,预计2030年达997百万美元,五年复合增速近四成。
②M8及以上等级覆铜板必须使用化学法球硅,单板添加量提升至800克以上,HBM先进封装所需化学法球硅目前供给全部来自海外。但化学法生产涉及数百道工序,规划产能不等于有效产能,标的厂商与头部客户合作7年后才实现大规模供货;明年行业需求预计增长2-3倍,出现供应缺口时存在涨价可能。
③全球高端市场长期由日系四大厂商主导,日系近年收缩火焰法球硅产能和研发投入、明确不扩产,国产价格显著低于日系,增量市场将由国产厂商承接。公司并购的标的专注化学法球硅单一技术路线,已向头部覆铜板厂直接供货、处于国产第一梯队,对台系、日系客户处于送样认证阶段,未来三年规划新增化学法球硅产能3000-5000吨/年。
研报来源
国盛证券,何亚轩,S0680518030004,建筑材料行业周报:电子布涨价的边界在哪里?2026年8月9日
广发证券,谢璐,S0260514080004,建筑材料行业:电子布纱继续涨价,PTFE有望拉动树脂、球硅需求。2026年9月13日
东方财富证券,王翩翩,S1160524060001,电子布-CCL-PCB涨价链传导顺畅,聚焦高景气度板块。2026年9月15日
东海证券,方霁,S0630523060001,华海清科:营收高速增长,多产品线加速起量。2026年9月2日
中泰证券,王芳,S0740521120002,华海清科:26年二季度营收同比+39%,平台型战略持续拓展。2026年9月1日
天风证券,李双亮,S1110525120002,华海清科上涨点评:全系产品订单超预期,交付&确收能力行业领先。2026年9月15日
东北证券,廖岚琪,S0550526030001,凌玮科技:营收利润双增,电子新材料高速增长。2026年8月20日
中信证券,郑勇,S1440518100005,AI材料观点更新。2026年9月15日
天风证券,刘奕町,S1110523050001,凌玮科技董事长调研反馈:公司为生益第一梯队供应商,CCL+封装存超预期可能。2026年9月14日
国信证券,杨林,S0980520120002,覆铜板与半导体封装快速迭代,硅微粉填料国产化空间巨大。2026年9月15日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎