氧氯化锆价格年内涨近五成,公司年产能居全球前列,海外断供有望承接转移订单——0916评级日报
题材
(无 plates 标注,见下方观点单元)个股
剑桥科技 长裕集团 德邦科技观点单元(正文分节)
- 无机(锆)与有机(特种尼龙)双产业链协同,持续沿价值链向高附加值下游延伸无机链从氧氯化锆延伸至纳米复合氧化锆,有机链从长碳链二元酸延伸至多种特种尼龙
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
全球氧氯化锆龙头,锆与特种尼龙双主业协同发展,受益氧氯化锆量价齐升与YSZ国产替代机遇,正处产能扩张期。
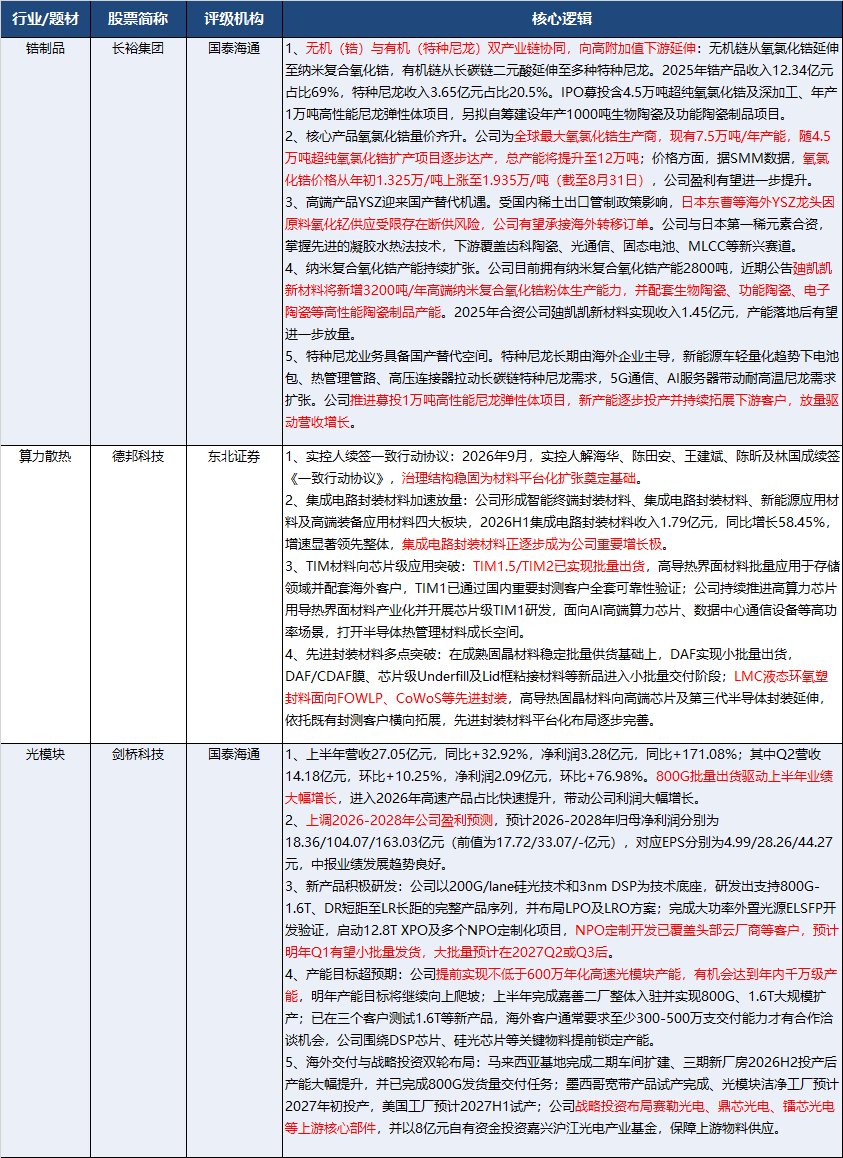
1、无机(锆)与有机(特种尼龙)双产业链协同,持续沿价值链向高附加值下游延伸:无机链从氧氯化锆延伸至纳米复合氧化锆,有机链从长碳链二元酸延伸至多种特种尼龙。2025年锆产品收入12.34亿元占比69%,特种尼龙收入3.65亿元占比20.5%。IPO募投含4.5万吨超纯氧氯化锆及深加工、年产1万吨高性能尼龙弹性体项目,另拟自筹建设年产1000吨生物陶瓷及功能陶瓷制品项目。
2、核心产品氧氯化锆量价齐升,业绩弹性有望释放。公司为全球最大氧氯化锆生产商,现有7.5万吨/年产能,随4.5万吨超纯氧氯化锆扩产项目逐步达产,总产能将提升至12万吨;价格方面,根据SMM数据,氧氯化锆价格从年初1.325万/吨上涨至1.935万/吨(截至8月31日),公司收入和盈利能力有望进一步提升。
3、高端产品YSZ迎来国产替代机遇。受国内稀土出口管制政策影响,日本东曹等海外YSZ龙头因原料氧化钇供应受限存在断供风险,公司有望承接海外转移订单。公司与日本第一稀元素合资,掌握先进的凝胶水热法技术,下游覆盖齿科陶瓷、光通信、固态电池、MLCC、半导体等新兴赛道。
4、纳米复合氧化锆产能持续扩张。公司目前拥有纳米复合氧化锆产能2800吨,近期公告廸凯凯新材料将新增3200吨/年高端纳米复合氧化锆粉体生产能力,并配套生物陶瓷、功能陶瓷、电子陶瓷等高性能陶瓷制品产能。2025年合资公司廸凯凯新材料实现收入1.45亿元,产能落地后有望进一步放量。
5、特种尼龙业务具备国产替代空间。特种尼龙长期由海外企业主导,新能源车轻量化趋势下电池包、热管理管路、高压连接器拉动长碳链特种尼龙需求,5G通信、AI服务器带动耐高温尼龙需求扩张。公司推进募投1万吨高性能尼龙弹性体项目,新产能逐步投产并持续拓展下游客户,放量驱动营收增长。
研报来源:
1、国泰海通,李鹏飞,S0880519080003,长裕集团:锆与尼龙双主业发展,关注扩产及YSZ放量。2026年9月16日
2、东北证券,李玖,S0550522030001,德邦科技:高算力散热加速突破,先进封装材料打开成长空间。2026年9月15日
3、国泰海通,余伟民,S0880525040028,剑桥科技:业绩大幅增长,新产品和供应链全面布局。2026年9月16日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎