AI抢货潮需求暴增+缺口锁死到2027年底,一文梳理AI上游涨价材料;欧洲订单缺口延续到28年,4轮涨价后,这个化工品种或有拔估值机会——0916脱水研报
题材
(无 plates 标注,见下方观点单元)个股
赛轮轮胎 东材科技观点单元(正文分节)
- AI抢货潮杀进化工厂,需求暴增+缺口锁死到2027年底,一文梳理一边涨价一边涨弹性的AI上游材料长江证券研报指出,AI产业链的需求正沿着下游应用、中游硬件设备、上游原材料的路径自上而下传导,上游材
- 强厄尔尼诺预警逐步形成黑天鹅催化,USDA下修全球玉米产量,库销比压到17.8%,粮价或已进入新一轮中长期上行周期四类主要粮食产需关系由上年盈余转为缺口,强厄尔尼诺不断预警正逐步形成黑天鹅催化
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、AI化工材料:长江证券指出,AI算力资本开支持续高增,服务器、光模块、晶圆厂同步扩张,高端电子化工材料受技术、认证与海外供给制约,产能释放缓慢、供给长期偏紧,涨价与国产化共振的窗口正在打开。关注东材科技、圣泉集团、国瓷材料、兴发集团、巨化股份、彤程新材。
2、轮胎出海:中泰证券指出,轮胎企业是10倍PE以下的出口链遗珠。Q2顶住原材料、汇率和海运扰动,业绩保持量利齐升态势。后续来看,欧洲市场的3-5万条订单缺口将延续至28年,成本端原材料价格的上涨被轮胎企业连续3-4轮涨价覆盖。叠加高端化突破,有望迎来戴维斯双击,预期26年头部业绩弹性+10~40%,看好10→20x拔估值的机会。关注:赛轮轮胎、中策橡胶、森麒麟、风神股份、三角轮胎、玲珑轮胎。
3、动力煤:长江证券研报指出,煤价涨到972元/吨,但煤炭股反而回调,市场在担心政策强干预。复盘2021年,煤价从1203元涨到2593元,股价却在9月就见顶了,因为极端高价必然触发保供稳价。现在电厂度电利润还有约-0.01元,没到亏现金流的地步,距政策急转弯阈值还有355元空间。当前煤价阶段可对标2021年5月初,彼时到9月股价见顶,煤价和股价分别还有46%和56%涨幅,后续煤价高位支撑强化,股价有望跟随共振上行。标的:兖矿能源、昊华能源。
4、玉米种业:USDA9月供需报告下修全球玉米产量793万吨至12.91亿吨,库销比降至17.8%,处于历史低位。全球粮食产需关系由上一年度盈余转为缺口,叠加高油价与强厄尔尼诺预警,粮价有望进入新一轮中长期上行周期。关注:敦煌种业、登海种业、康农种业。
正文:
1、AI抢货潮杀进化工厂,需求暴增+缺口锁死到2027年底,一文梳理一边涨价一边涨弹性的AI上游材料
长江证券研报指出,AI产业链的需求正沿着下游应用、中游硬件设备、上游原材料的路径自上而下传导,上游材料的弹性反而更大。化工行业是支撑AI产业落地的核心基础原料赛道,算力芯片、高速光模块、AI服务器及先进封装产能持续扩张,打开高端化工新材料增量空间。最具代际感的一个变化是,AI智算采用无阻塞叶脊架构、高速并行光模块,单机柜光纤用量为传统机房5–10倍,万卡集群形成海量芯公里增量。关注:东材科技、圣泉集团、国瓷材料、新安股份、兴发集团、巨化股份、新宙邦、彤程新材。
1)PCB材料:M7-M9树脂空间2028年望达31.7亿美元
电子树脂是生产PCB的原料覆铜板的核心成分,其中高频高速树脂充当覆铜板的基体主树脂,负责降低信号损耗。受益于AI服务器的快速增长,以及普通服务器的迭代升级,高阶覆铜板需求呈现快速增长,进而拉动高阶树脂需求抬升。
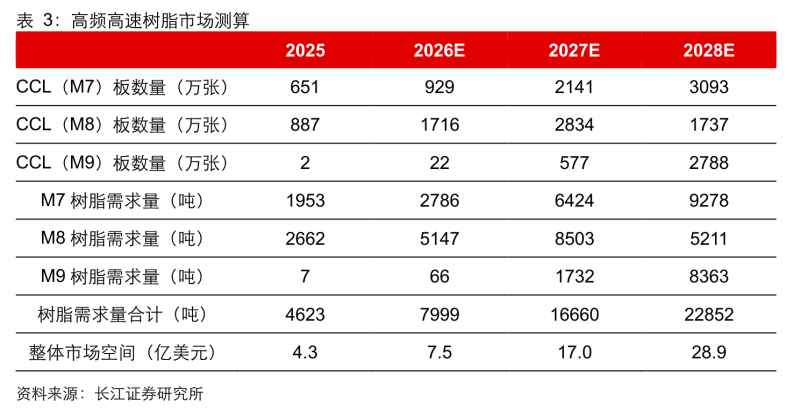
长江证券测算,M7-M9树脂需求三年将从4623吨提升至2.3万吨,市场空间从4.3亿美元提升至28.9亿美元。树脂品级与单价同步提升,属于量价齐升的环节。
供给端,过去高频高速树脂主要由杜邦、旭化成、SABIC、三菱瓦斯等海外企业供应。近年国内企业技术不断突破,东材科技、圣泉集团、美联新材等在高端树脂领域实现国产化,逐步导入下游高端覆铜板企业,持续上量。
2)光模块与光纤材料:红磷、四氯化硅两头受益
①单机柜光纤用量为传统机房5到10倍,供给缺口锁死到2027年
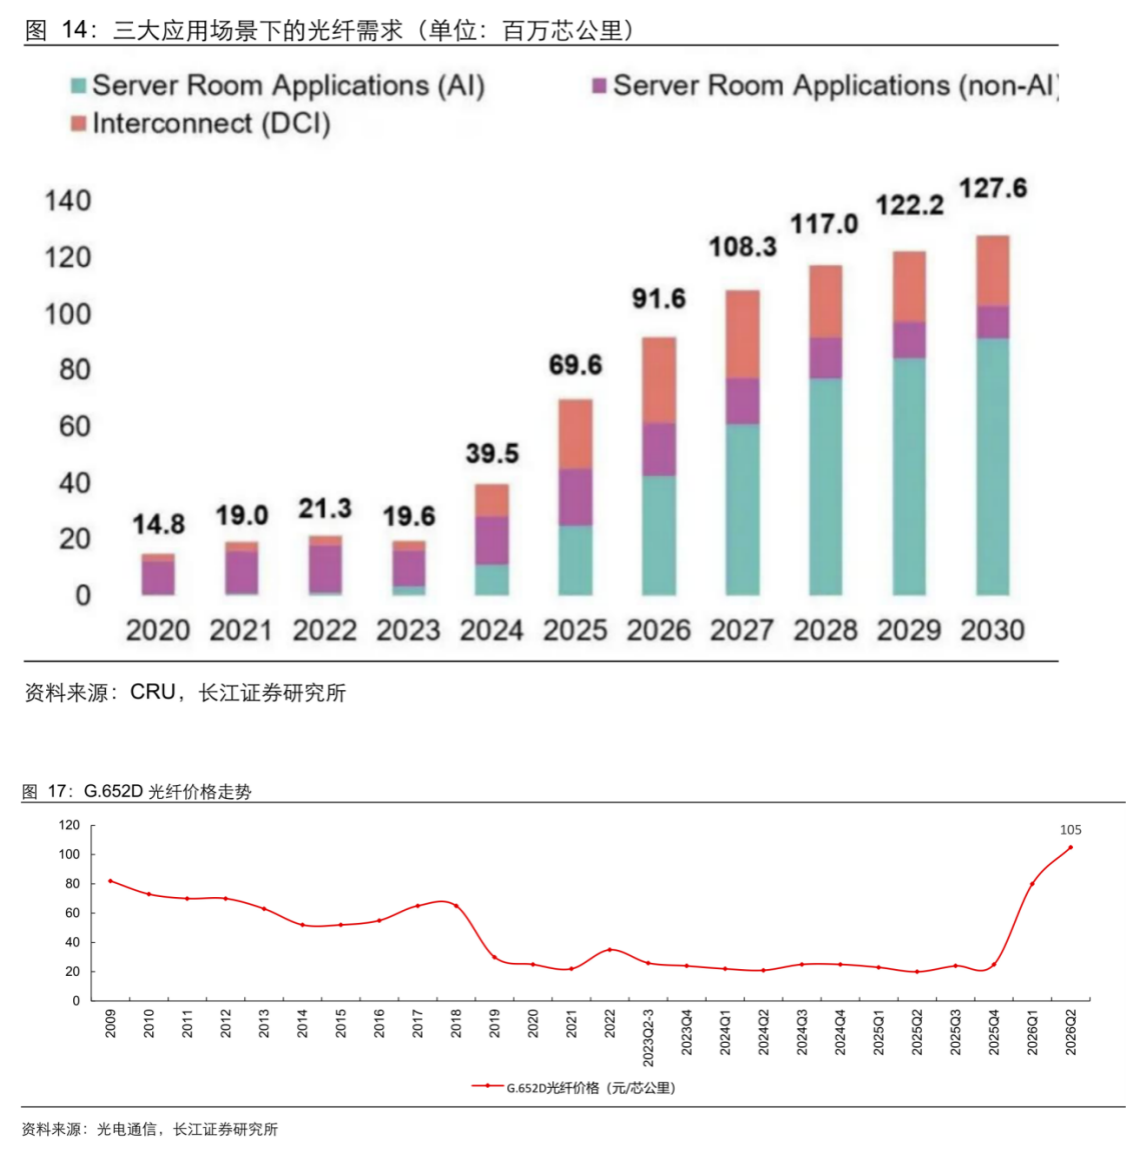
AI分布式大模型需要海量并行数据交换,铜缆无法满足带宽和时延要求,光纤具备超大带宽、极低损耗、零电磁干扰、并行多通道四大适配优势,是高密度算力集群的核心传输介质。AI智算采用无阻塞叶脊架构和高速并行光模块,单机柜光纤用量达到传统机房的5至10倍,万卡集群形成海量芯公里增量。根据CRU,2025年全球数据中心光纤需求同比大增75.9%。
供给端短期跟不上需求。光纤是重资产行业,核心约束集中在光纤预制棒环节:核心沉积设备定制交付与项目建设周期动辄以年计,良率爬坡还需半年以上,供给弹性有限。当前全球光棒产线已处于高负荷运行状态,2026至2027年将是供需缺口最大的窗口期。截至2026年二季度,G.652D光纤价格已升至105元/芯公里。
缺口正向上游原料传导。光纤预制棒芯层所需的四氯化硅纯度要求9N以上,国内能稳定供应高纯四氯化硅的企业稀缺,已投产的仅有三孚股份、武汉新硅、洛阳中硅高科,以及自产自用的长飞、中天等头部光纤企业,新规划产能短期难以放量,供给紧张仍将延续。
②7N高纯红磷被日本垄断,磷化铟衬底市场8年扩容至6.96亿美元
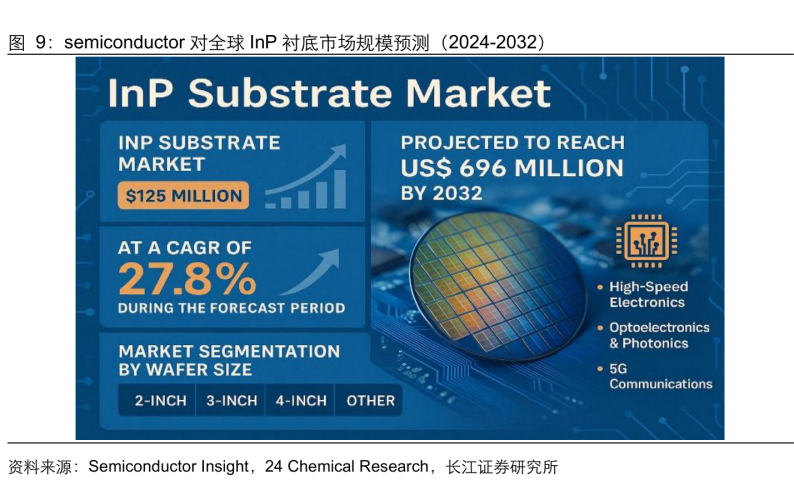
光模块的核心是磷化铟衬底,而高纯红磷是磷化铟的固体磷源。AI算力爆发带动高速光模块需求激增,下游对磷化铟晶片的需求呈现快速增长态势,且高纯红磷暂无替代方案。据测算,2032年全球磷化铟衬底市场规模将达到6.96亿美元。
供给壁垒极高。高纯红磷属于高危化学品,新建产线审批至少2年;超高纯提纯工艺极难攻克,需要全程超净真空环境,严格管控硫、砷等有害杂质,国内能稳定量产的企业屈指可数。高端7N级高纯红磷市场长期被日本长濑化学、RASA工业等少数企业垄断。
兴发集团已掌握磷化铟合成相关实验室技术,电子级红磷小试验证进展顺利。公司依托自有磷矿和高纯黄磷一体化全产业链优势,若电子级红磷实现产业化突破,将有助于建立磷化铟上下游联动的产业链体系。
3)半导体材料与液冷:光刻胶、PFA、氟化液三条国产化线
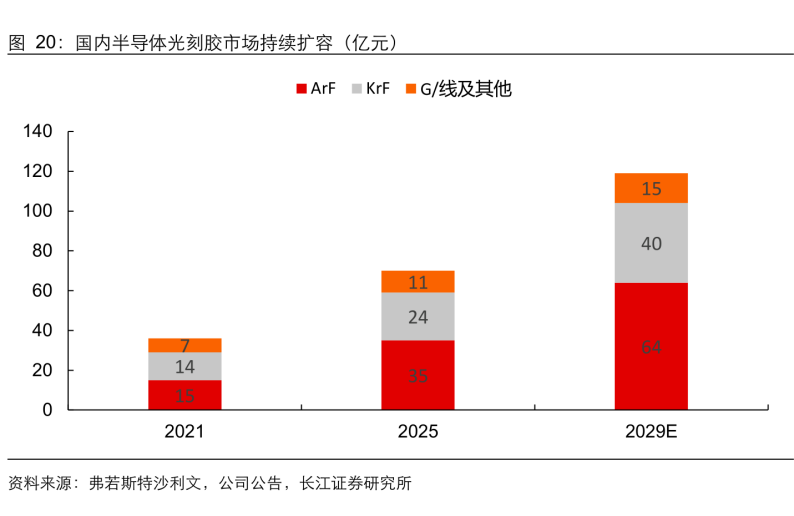
大模型训练与推理对算力需求不断提升,带动高性能计算芯片出货增长,抬升光刻环节技术要求和高端光刻胶用量,国内半导体光刻胶市场正持续扩容。
高端供给几乎空白。半导体光刻胶壁垒极高,2021年全球ArF光刻胶前四大企业占比82%,除美国陶氏外均为日本企业。国内仅G线和I线光刻胶国产化率达到三成,KrF光刻胶国产化率仅约一成,ArF更是不足2%。
彤程新材是国内半导体光刻胶领域龙头,产品涵盖ArF、KrF、G线和I线光刻胶及抗反射层等辅助材料,高纯溶剂及EBR产品已陆续通过客户28nm工艺认证,实现国产化突破,获得国内多家主流晶圆厂认可。
PFA是高端氟树脂,是半导体化学品输送系统、流体处理设备和晶圆加工工具的必要组成部分。全球超纯及更高等级PFA供给高度寡头化,海外产品价格在30万至80万元/吨。国产化正在突破:巨化股份1万吨高纯PFA装置已于2026年建成投产并批量应用于下游企业,金属离子指标达到半导体级;永和股份一期产线运行稳定,新增高纯PFA产线已进入试生产。
液冷方面,数据中心散热压力下,液冷凭借更高的散热效率和低能耗成为重要方案,单相冷板式是现阶段主流技术路线。浸没式冷却需要在机柜中大量加注氟化液或硅油,研报测算,若浸没式方案远期规模化铺开,仅硅油加注需求就接近7万吨。新安股份已开发出浸没式硅油冷却液产品并通过内外部测试,润禾材料的液冷硅油已实现量产。
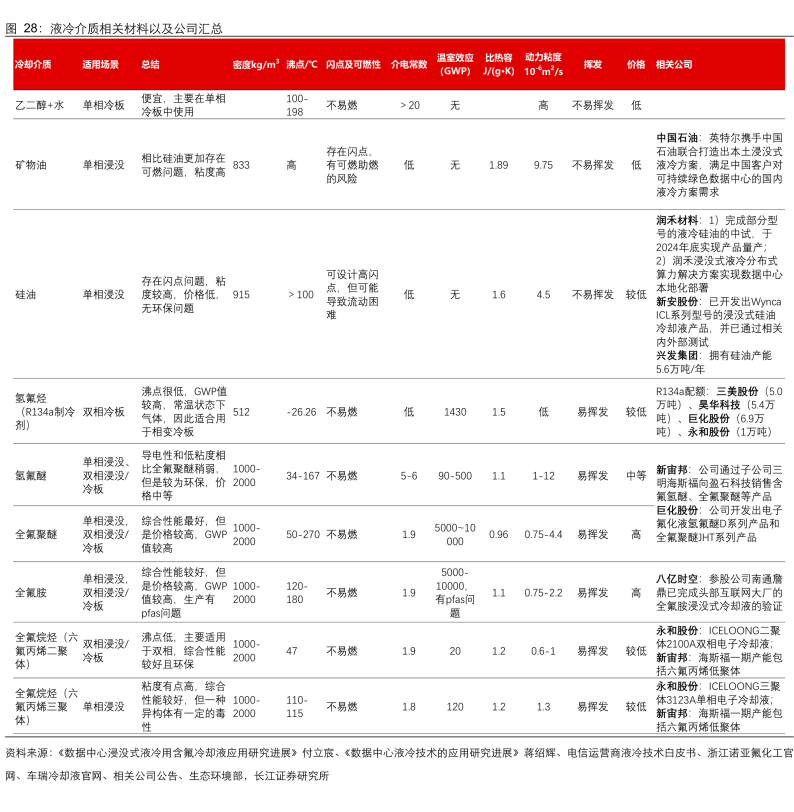
相关公司
高频高速树脂:东材科技(现有双马3000吨、活性酯1200吨产能,在建双马3500吨、碳氢3500吨、活性酯4000吨、PPO/OPE5000吨)、圣泉集团(现有PPO/OPE2000吨、碳氢600吨,在建PPO/OPE2000吨、碳氢1000吨);
MLCC粉体:国瓷材料(钛酸钡粉体跻身全球第一梯队,市占率持续提升);
硅化工新材料:新安股份(已开发出Wynca ICL系列浸没式硅油冷却液并通过内外部测试,参股的高纯四氯化硅项目规划4万吨/年);
电子级红磷:兴发集团(已掌握磷化铟合成相关实验室技术,电子级红磷小试验证进展顺利,依托自有磷矿、高纯黄磷一体化全产业链优势);
氟化工新材料:巨化股份(1万吨高纯PFA装置已于2026年5月建成投产并工业化批量应用于下游企业,金属离子指标满足SEMIF57标准、关键金属离子析出量稳定控制在PPT级)、新宙邦(电容化学品2024年全球市占率27.9%,氢氟醚等氟化液产品覆盖浸没式方案);
光刻胶:彤程新材(国内半导体光刻胶龙头,产品陆续通过40nm及28nm工艺认证,成为国内首家量产G5级EBR的本土企业,客户覆盖长存、长鑫、华虹等)。
2、10x以下的出口链遗珠:欧洲订单缺口延续到28年,4轮涨价后,头部轮胎企业有望迎来10-20x拔估值机会
中泰证券指出,26Q2赛轮和中策双龙头量利齐升超预期,胎企已连发3-4轮涨价函,顶住原材料、汇率、海运扰动。由于欧洲双反落地,国内产能对欧出口持续下滑,而头部轮胎企业海外产能供不应求,3-5千万条订单缺口延续至28年。
随着26年海外产能密集放量,看好欧洲涨价对冲成本、Q3分化下龙头恢复高增。预期26年头部业绩弹性+10~40%,看好10→20x拔估值的机会。关注:赛轮轮胎、中策橡胶、森麒麟、风神股份、三角轮胎、玲珑轮胎。
1)Q2双龙头量利齐升超预期,连续4轮涨价对冲成本压力
26Q2板块量增但利润分化,分化程度取决于半钢和全钢的业务属性。赛轮和中策二季度量利齐升、业绩同环比增长,在原材料、汇率和海运费波动中保住了盈利,超出市场预期。
其他胎企表现偏弱,一是部分公司正处产能爬坡期、盈利偏弱,二是国内半钢胎上半年开工率明显下滑、欧洲双反加剧低中端竞争,三是成本转嫁能力弱。
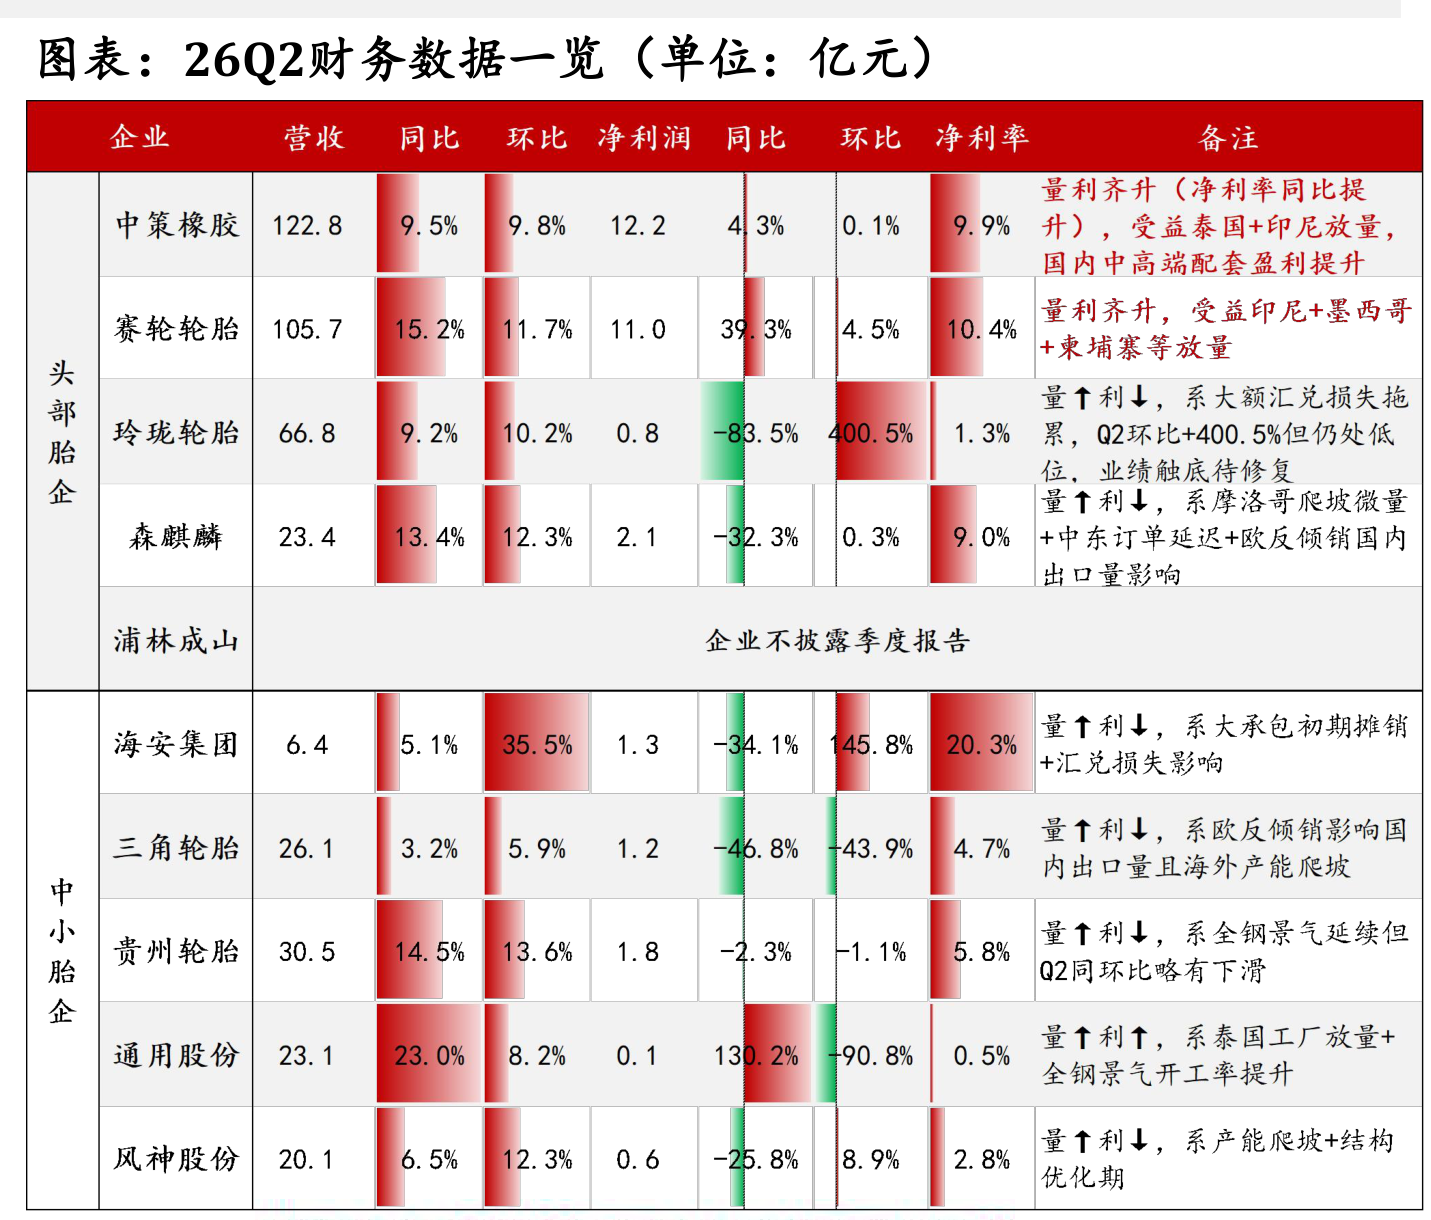
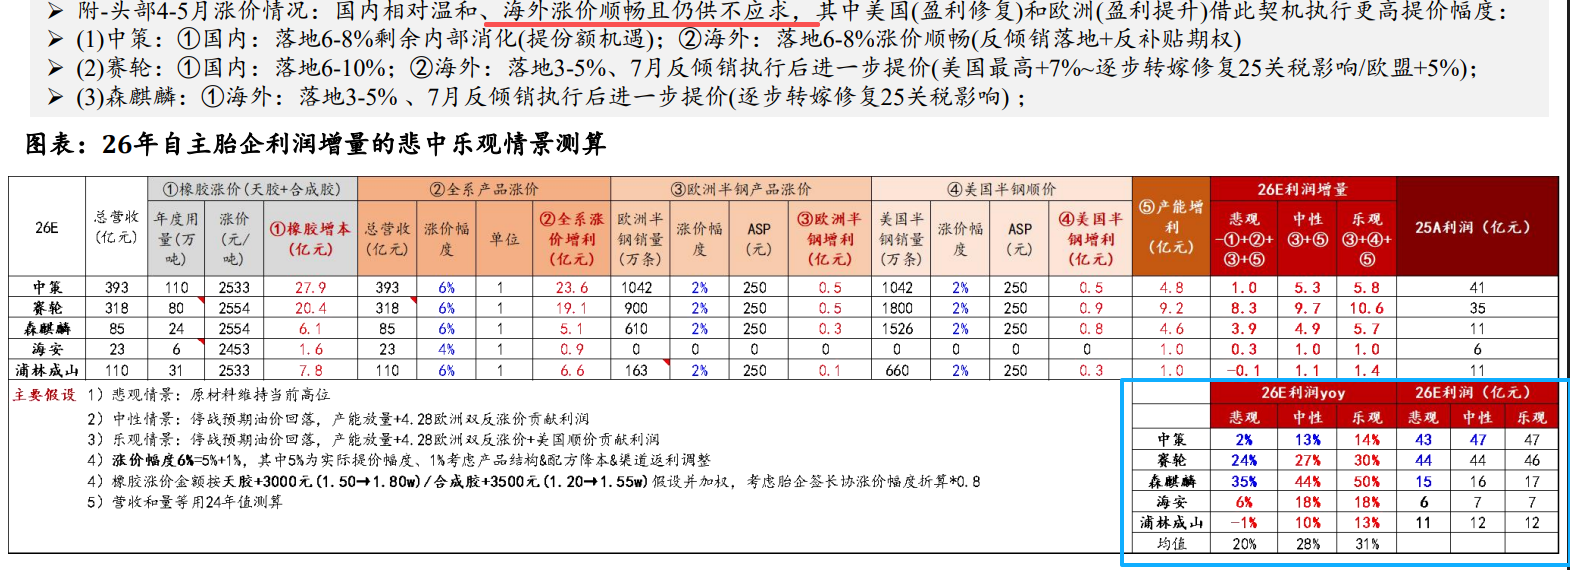
成本端来看,截至26/09/15,轮胎原材料综合价格指数处于近3年96%分位。胎企已连续密集发布3-4轮涨价函,国内相对温和、海外涨价顺畅且仍供不应求,对于美国和欧洲市场更是借此执行更高提价幅度。
Q1头部业绩已验证海运费+汇率扰动可控,Q2头部业绩高增进一步验证“当前格局下(头部定价权提升)原材料等对业绩扰动可控”。
2)26年的看点:头部企业订单供不应求,海外产能开始密集市场
由于欧盟对华半钢胎反倾销已于26/06/18终裁执行,自主胎企税率24.4%-45.3%,基本堵死国内出口欧盟的渠道。
25年10月追溯期起效后中国对欧出口持续同比下滑,26年2月中国占欧盟半钢胎进口份额一度骤降至29%。美国同样在收紧,25年4月起对全球半钢胎加征232关税,11月全钢胎纳入232范围。
25年10月起东南亚已开始承接中国流失份额, 26年3月起中国占比略有回升、原因系双反&原材料价格波动导致国内竞争加剧,中小胎企为保证资金流运转选择低价出口清库,但头部海外新增产能仍然有限且持续供不应求,预期当前3-5k万条的订单缺口将延续至28年。
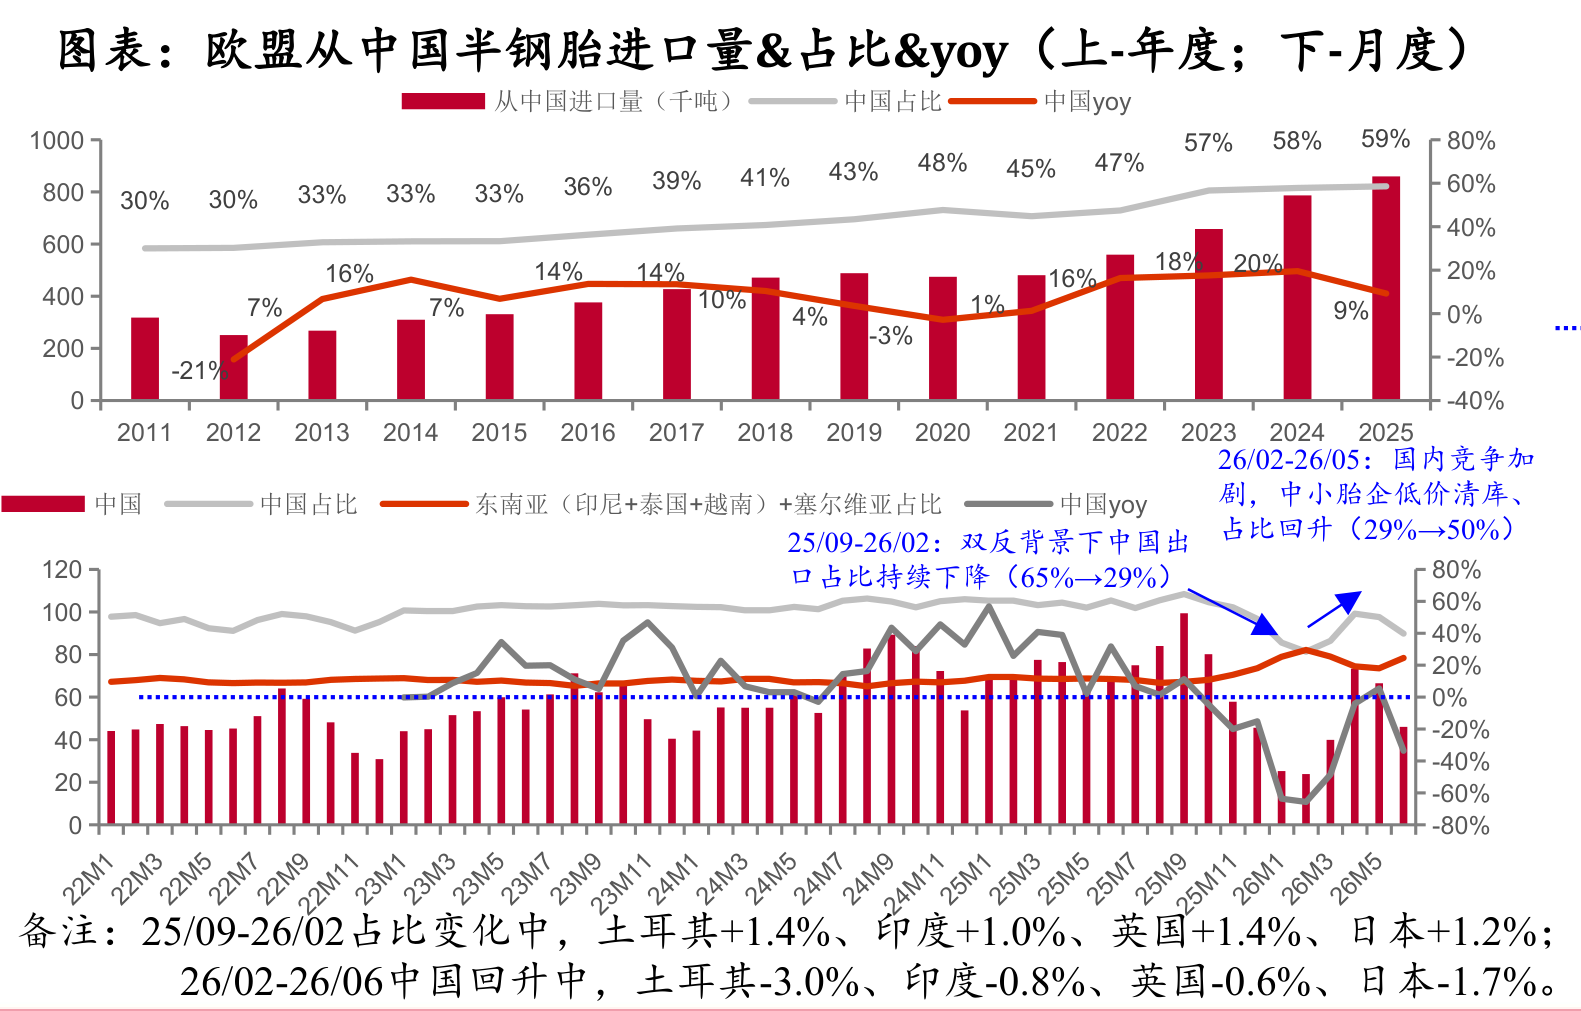
贸易壁垒抬高成本门槛,利好具备海外产能的头部胎企抢占外资和尾部份额:头部海外新增产能有限且持续供不应求,当前3-5千万条的订单缺口将延续至28年。
目前,我国轮胎企业的海外产能进入放量窗口。中策、赛轮、森麒麟、玲珑新增产能达1000万-2000万条,浦林成山、三角、通用、贵轮、风神为200万-1000万条,海安巨胎产能满产后预计同比+224%,后续可以关注产能释放对于利润的拉动。
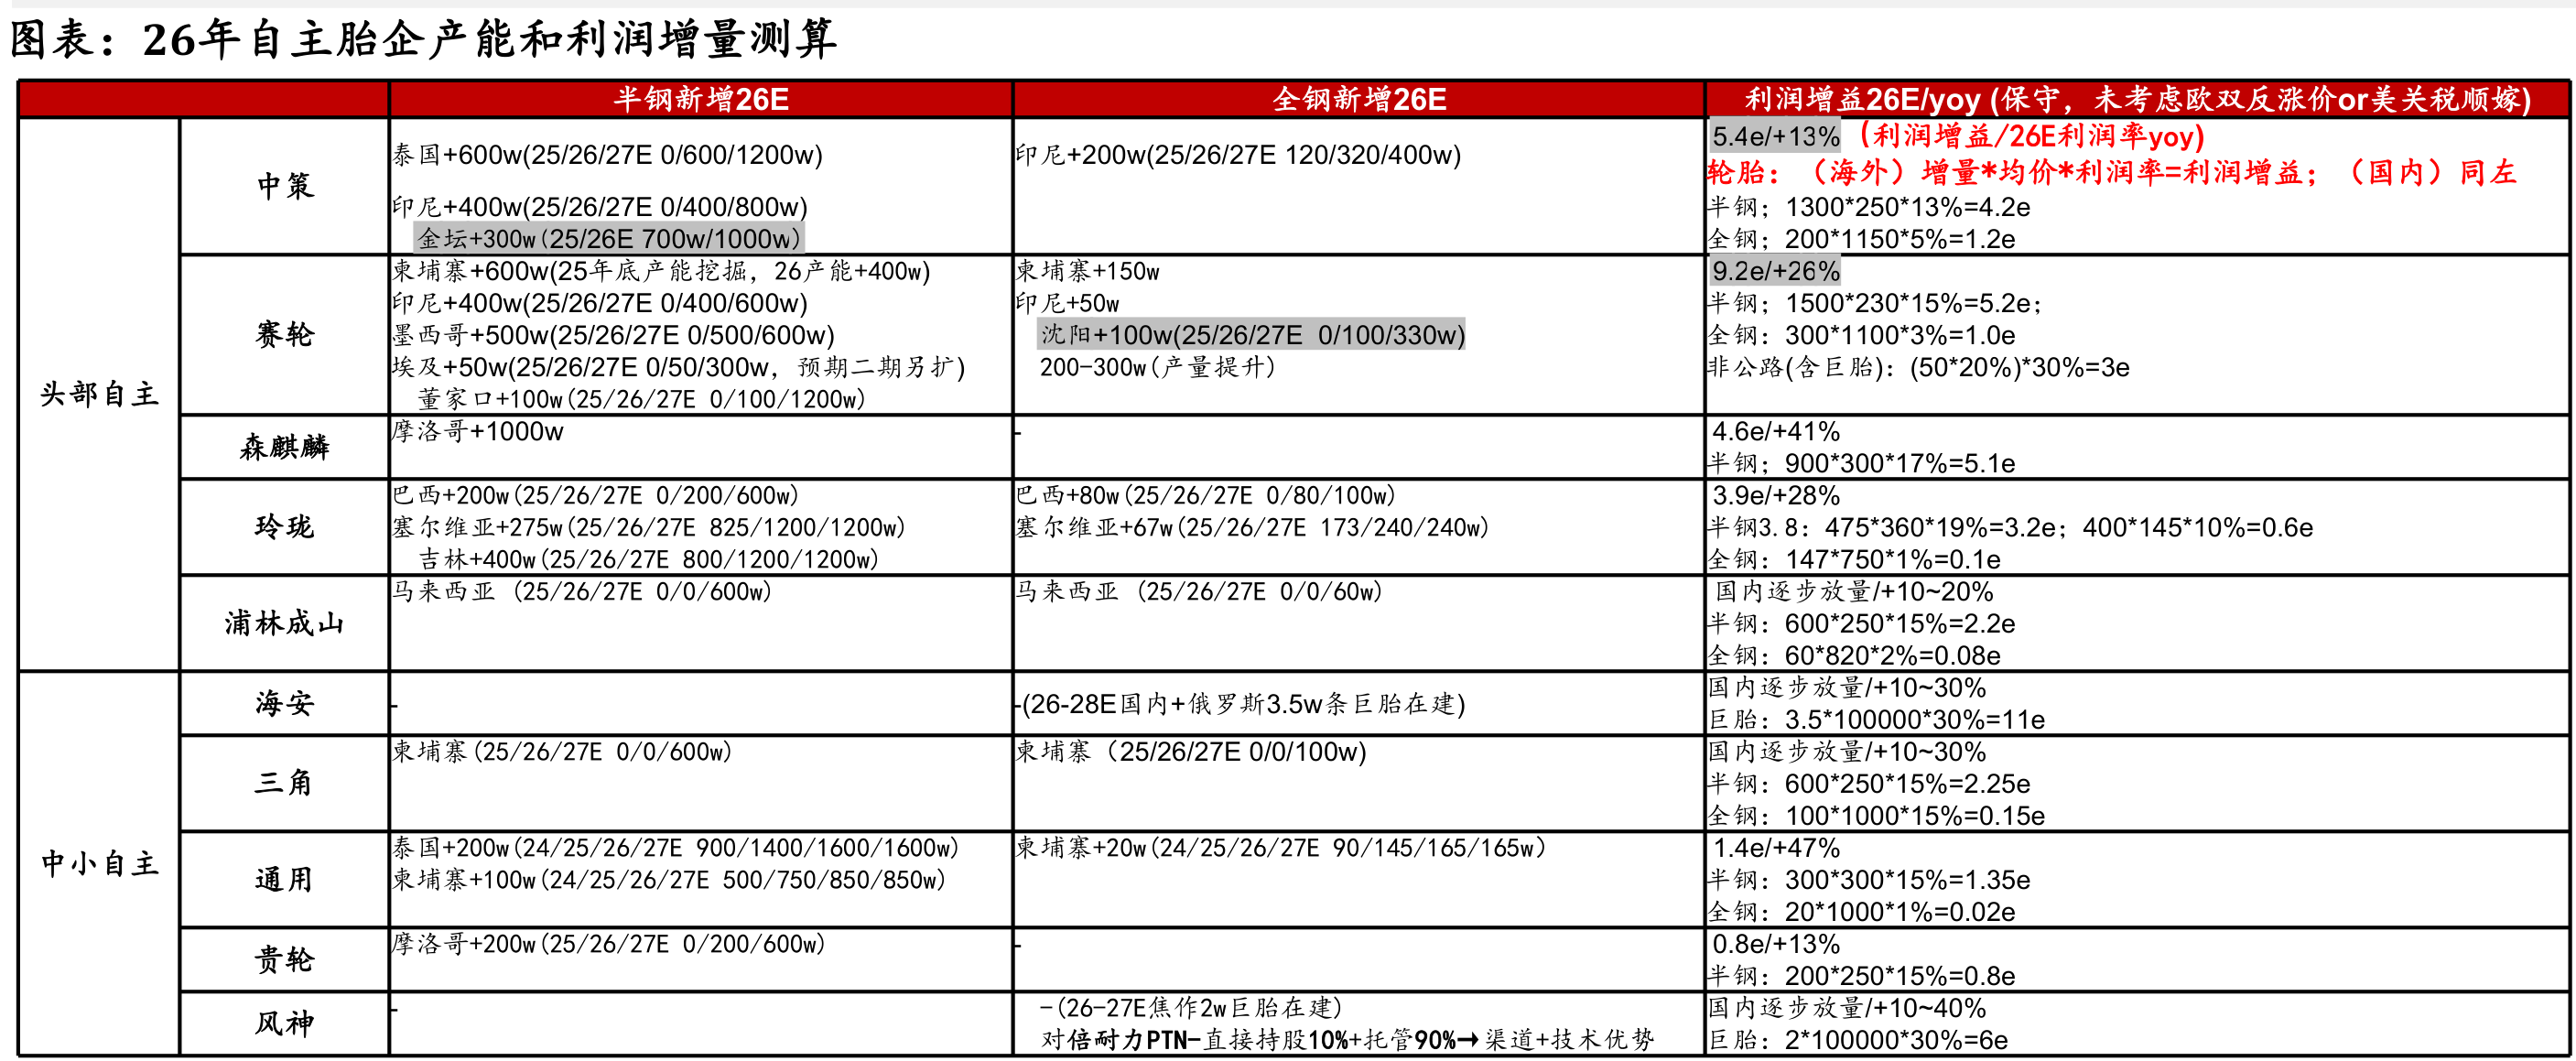
订单端,头部胎企凭性价比在美市场持续抢占份额,森麒麟、玲珑输美订单稳健增长。
产能利用率拉开更大差距:头部胎企半钢开工率皆约95%,而行业整体只有72%,差距来自海外格局好(中国胎企份额<20%)、持续抢占外资份额。
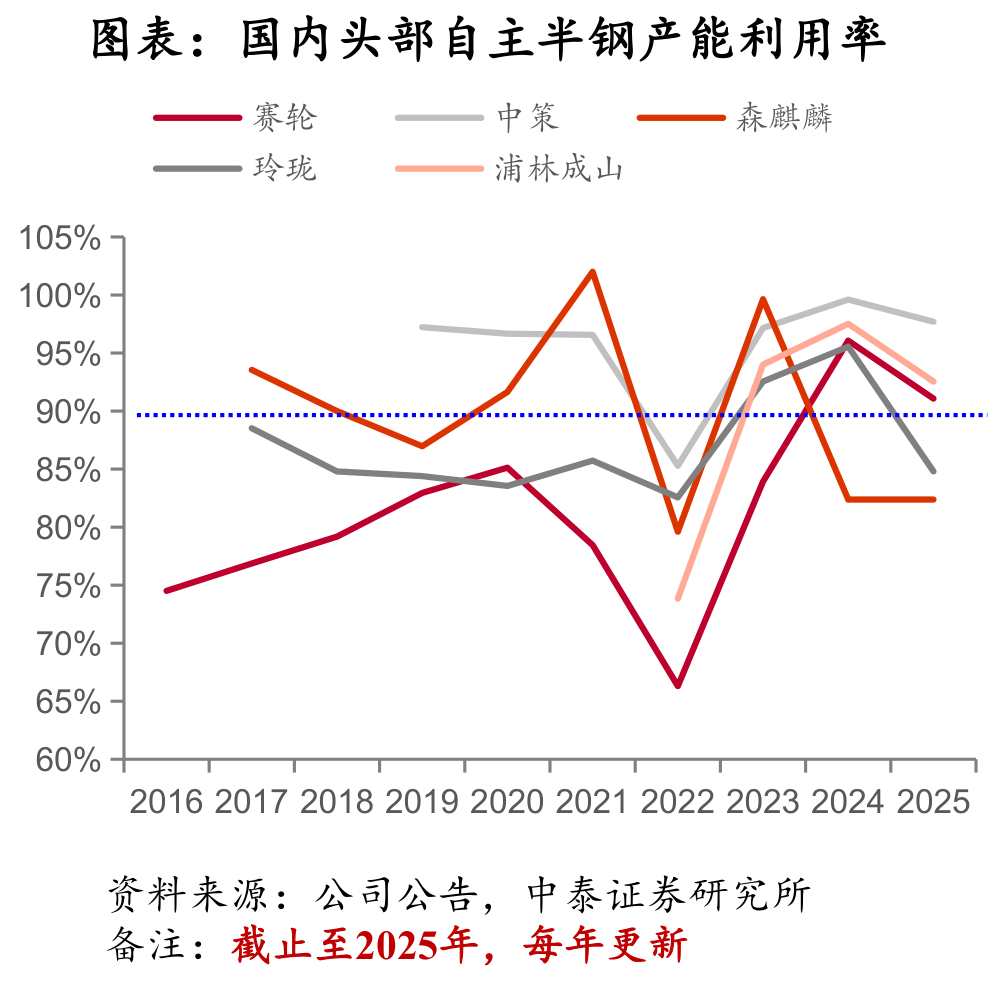
3)看好头部轮胎企业戴维斯双击
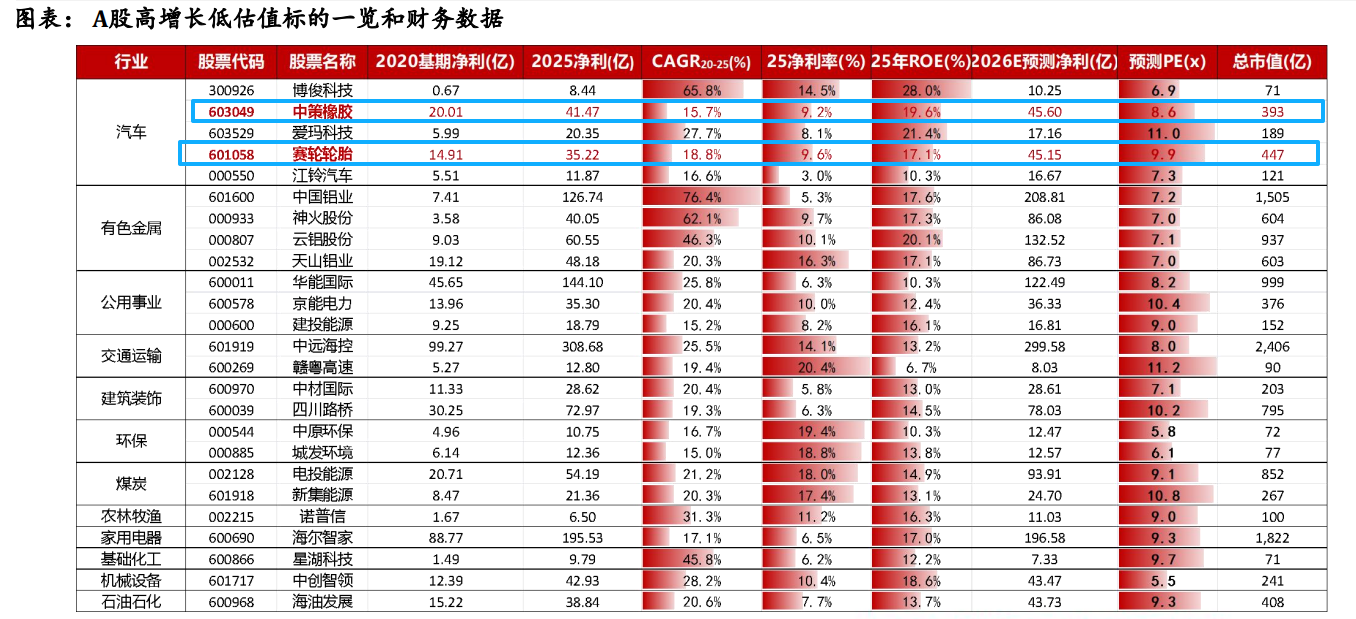
看好轮胎作为10x以下的出口链遗珠,头部胎企26年高端化破局的戴维斯双击机会(头部业绩弹性均值+30%&拔估值15-20x)。
赛轮轮胎:出海龙头,26Q2量利齐升超预期,7月欧洲反倾销执行后对欧盟进一步提价5%。
中策橡胶:高端配套破局,26Q2量利齐升超预期,海外落地6-8%涨价顺畅,25年业绩逆势上涨受益国内中高端配套盈利提升。
森麒麟:弹性成长,摩洛哥工厂爬坡带动收入增长,26/08输美订单同比+21%。
风神股份:巨胎方向,26H1对俄罗斯巨胎出口金额同比+34.2%,受益全钢景气延续。
三角轮胎:出海0-1,26Q1业绩同比低基数修复明显。
玲珑轮胎:困境反转,26/08输美订单同比+6%,塞尔维亚产能爬坡放量。
3、煤价972元但煤炭股先怂了:市场在怕什么?复盘2021年,极端高价必然触发保供稳价,这次离政策天花板还有355元
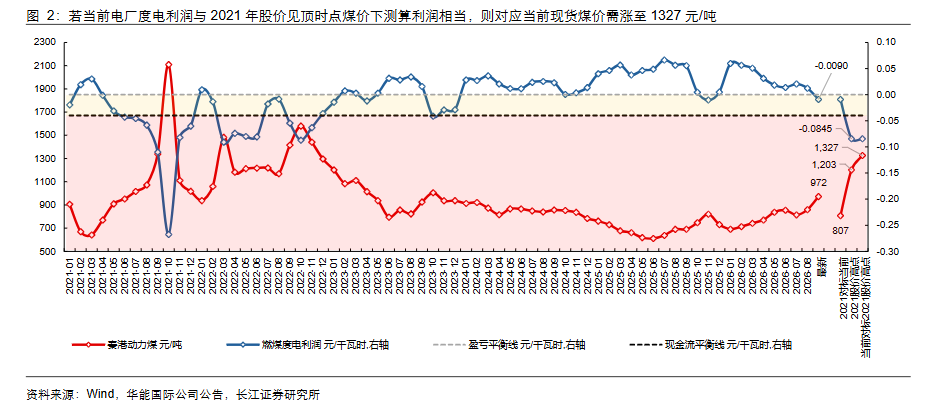
长江证券研报指出,煤价涨到972元/吨,但煤炭股反而回调,市场在担心政策强干预。复盘2021年,煤价从1203元涨到2593元,股价却在9月就见顶了,因为极端高价必然触发保供稳价。现在电厂度电利润还有约-0.01元,没到亏现金流的地步,距政策急转弯阈值还有355元空间。当前煤价阶段可对标2021年5月初,彼时到9月股价见顶,煤价和股价分别还有46%和56%涨幅,后续煤价高位支撑强化,股价有望跟随共振上行。
1)为什么用电厂度电利润给煤价画天花板?
长江证券的坐标系来自电厂承受力。燃煤度电折旧一般为0.04元/度,当度电利润低于-0.04元/度时,电厂开始亏损现金流。
复盘2021年,9月13日煤炭股价触及阶段性高点时,秦港动力煤现货1203元/吨对应的行业平均度电利润约-0.08元/度,电厂已连续亏损现金流约一个季度且亏损幅度仍在扩大,煤价大幅高于电厂现金流平衡线的可承受上限,直接导致后续保供稳价政策强力干预。
值得注意的是,彼时政策出手后煤价仍从1203元/吨一路涨至10月20日的2593元/吨,但股价9月13日就已提前见顶,煤价与股价的背离,本质是市场在提前定价极端煤价所触发的政策干预风险。
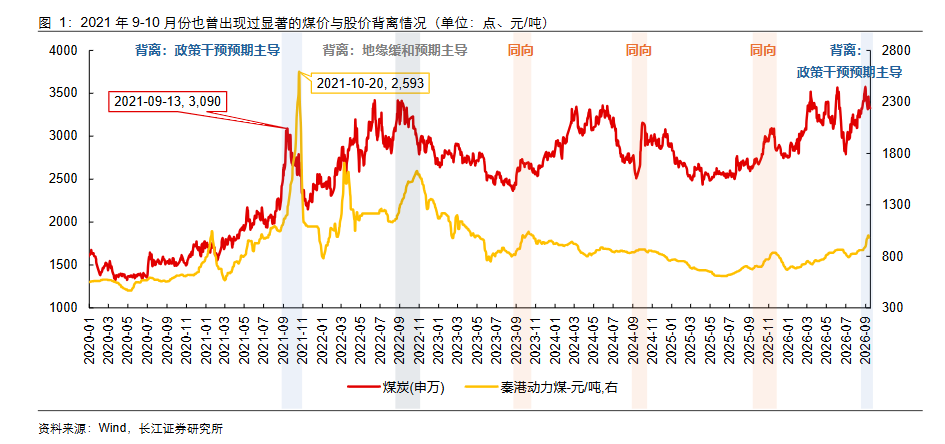
2)当前在哪?只走到2021年5月初,距阈值还有355元/吨
着眼当下,972元/吨的煤价对应行业平均度电利润约-0.01元/度,电厂仍可实现现金流盈利,触发政策急转弯的核心条件尚不具备。
反向验证也成立。2021年的电价环境下,-0.01元/度的利润对应的煤价应在807元/吨左右,与当年5月6日实际煤价822元/吨接近。说明当前煤价所处阶段可以对标2021年5月初,即那一轮涨价通道的早期。
从5月初到9月股价见顶,煤价和股价分别实现了46%和56%的涨幅。若按当前电价环境测算,要达到彼时股价高点对应的-0.08元/度,煤价需涨至1327元/吨,距当前的972元/吨仍有近355元/吨空间。
3)这次和上次最大的不同,估值中枢已经系统性抬升
简单复刻2021年的股价弹性会低估另一层变化——估值。2020-2021年上行周期中,按时点煤价计算年化PE,中国神华、兖矿能源、昊华能源的估值中枢分别仅8.5倍、6.1倍、6.0倍;而本轮从2025年3-6月股价底部至今,三家的估值中枢分别为13.9倍、13.2倍、10.6倍——板块完成了从"周期折价"向"稳定现金流溢价"的系统性重估。
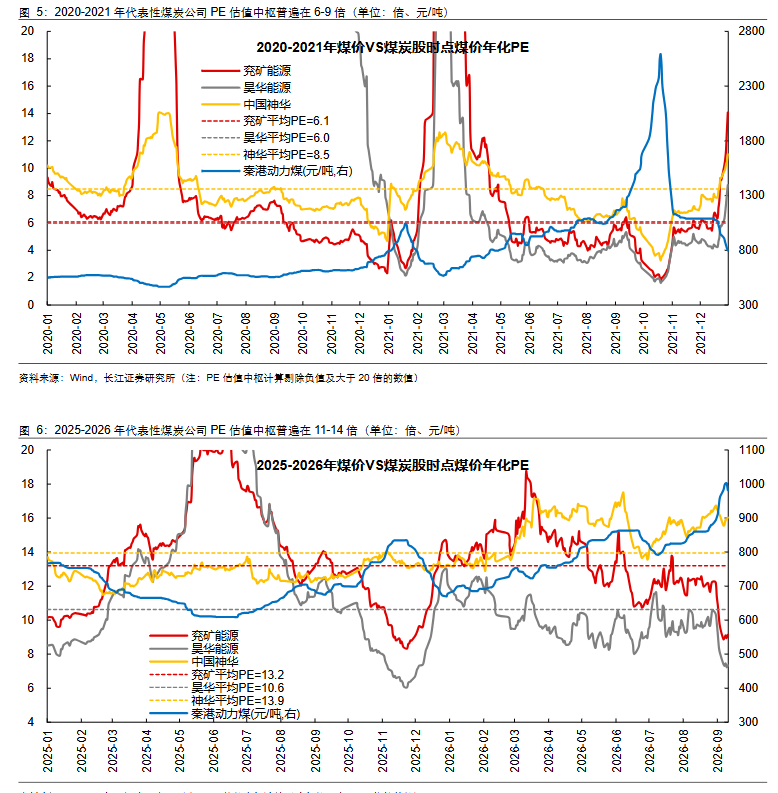
长江证券归结为三点。一是反内卷及安监常态化下供给弹性收敛,周期属性弱化使得企业盈利确定性提升;二是资本开支见顶叠加自由现金流持续改善、分红大幅上行,煤炭股从周期股向高股息红利资产转型;三是利率中枢下移,市场给予稳定现金流资产的确定性溢价提升。
另一个实测规律是,2021年那轮行情里,9月股价高点对应的时点煤价年化PE,与5月初低位煤价计算的年化PE基本相当——非极限涨价通道中,市场通常按稳定PE预期和动态业绩弹性交易股价。
4)业绩弹性怎么算
板块当前合理估值下反映的煤价预期平均在850元/吨左右。若按电厂现金流平衡线对应的1112元/吨计算年化业绩,相较850元/吨仍有平均约40%的弹性;若按1327元/吨计算,弹性超过70%。煤价高位支撑得到强化或进一步上涨,股价有望跟随共振上行。
弹性+量增攻守兼备:兖矿能源、昊华能源、新集能源、力量发展。
龙头稳健成长:陕西煤业、中国神华(H+A)、电投能源、中煤能源。
弹性动力煤标的:华阳股份、山煤国际、晋控煤业。
弹性焦煤标的:潞安环能、
4、强厄尔尼诺预警逐步形成黑天鹅催化,USDA下修全球玉米产量,库销比压到17.8%,粮价或已进入新一轮中长期上行周期
国投证券指出,粮价或已进入新一轮中长期上行周期。9月USDA报告下修全球玉米库销比,且已处于历史低位;四类主要粮食产需关系由上年盈余转为缺口,强厄尔尼诺不断预警正逐步形成黑天鹅催化。关注种子板块,看好敦煌种业、登海种业、康农种业等玉米相关标的。
1)美玉米减产793万吨,全球玉米去库趋势强化
USDA9月供需报告将2026/27年度全球玉米产量预期下调793万吨至12.91亿吨,美国主产区前期高温偏干对单产的影响在本次预测中集中体现。同期全球消费预期虽小幅下修,但供给收缩幅度更大。
期末库存降至2.72亿吨,库销比由17.9%进一步降至17.8%,全球去库趋势进一步强化。
国内方面,农业农村部9月预测显示,2026/27年度玉米产需缺口预计为565万吨,维持产不足需格局。全球库存持续去化对价格形成支撑,国内新粮集中上市或带来阶段性压力,但玉米价格进一步下行的空间有望逐步收窄。
2)美豆出口预期上修,低库存对价格形成支撑
USDA9月小幅上调2026/27年度全球大豆产量预测,但8月底以来美国对中国等市场的出口销售明显改善,USDA同步上调美豆出口预期,新增供应基本被需求增长消化,美豆期末库存进一步回落。
9月全球大豆库销比降至19.6%,低库存叠加出口改善,对美豆价格构成支撑。
往后看,南美新作增产预期和国内阶段性进口供应充裕仍限制价格上行空间,后续需重点关注美国出口兑现情况及南美播种期天气变化。
3)美棉连续减产,中国棉花缺口扩大至850万包
USDA9月继续下调2026/27年度美棉产量预期41万包,德州等主产区夏作物状况偏弱,美棉期末库存同步下修至360万包。全球棉花月度库销比维持41.8%,中期供需仍趋收紧。
中国2026/27年度棉花产需缺口预计维持850万包,较上年580万包明显扩大,供给端收缩对棉价形成底部支撑。
需要留意的是,当前纺织终端需求恢复仍偏温和,新棉集中上市亦可能带来阶段性压力。
4)稻麦库存回升只是缓和,同比供需依然偏紧
澳大利亚冬季及时降雨、加拿大部分主产区水分条件改善,推动USDA9月上调2026/27年度全球小麦产量预期313万吨至8.22亿吨,期末库存同步增加,库销比升至26.6%。但同比来看库销比仍在下降,本月更多体现为前期偏紧预期的缓和,而非供需转向明显宽松。
水稻方面,印度西南季风偏弱拖累播种及单产预期,全球水稻产量预期下调342万吨,但印度前期高库存推动全球期初库存明显上修并形成对冲,库销比环比升至32.7%。同比来看,全球水稻库存和库销比仍低于上一年度,中期供需依旧偏紧。
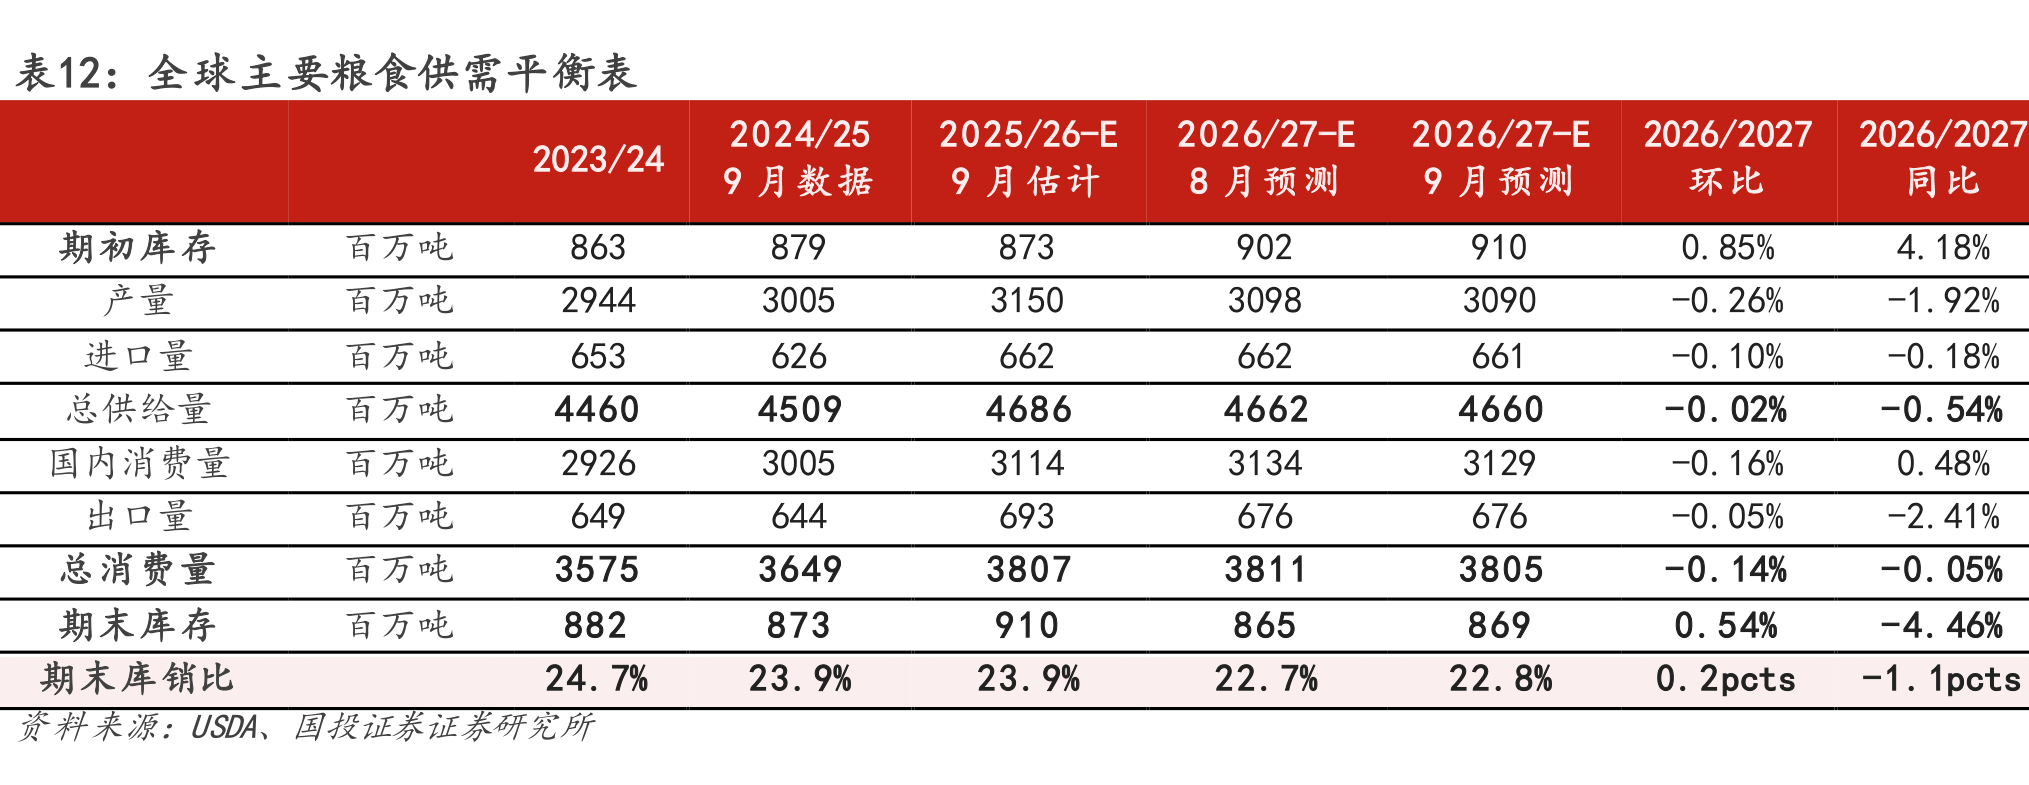
合计玉米、大豆、小麦和水稻来看,USDA9月将2026/27年度全球粮食产量预测下调约800万吨至30.89亿吨,供给下修幅度大于消费,产需缺口进一步扩大。
同比来看,全球粮食产量下降约1.92%而消费量增长约0.48%,产需关系由上一年度的盈余转为缺口。
环比来看,受水稻期初库存上修带动,四类粮食合计期末库存回升至8.69亿吨、库销比22.8%,但同比仍处下降通道,整体供需偏紧格局未改。
低库存、高油价叠加强厄尔尼诺预警逐步形成黑天鹅催化,粮价或已进入新一轮中长期上行周期。
研报来源:
1、长江证券,马太,S0490516100002,AI材料专题:AI产业链需求爆发,化工新材料受益显著。2026年9月16日
2、中泰证券,何俊艺,S0740523020004,轮胎9月跟踪:Q2龙头超预期,判断Q3分化加剧、看好欧洲涨价抵御成本等扰动。2026年9月15日
3、长江证券,肖勇,S0490516080003,对标2021年,当前煤炭处在什么位置?2026年9月16日
4、国投证券,熊承慧,S1450526040001,USDA全球农产品供需报告点评。2026年9月16日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎