AI芯片电感供不应求!公司TLVR电感收入占比已超三成,粉芯龙头打开第二增长曲线——0917评级日报
题材
(无 plates 标注,见下方观点单元)个股
铂科新材 华峰测控 海泰新光【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
公司深耕金属软磁粉芯与芯片电感,AI数据中心资本开支扩张与端侧AI应用拓展持续拉动高性能软磁粉芯及AI芯片电感需求。
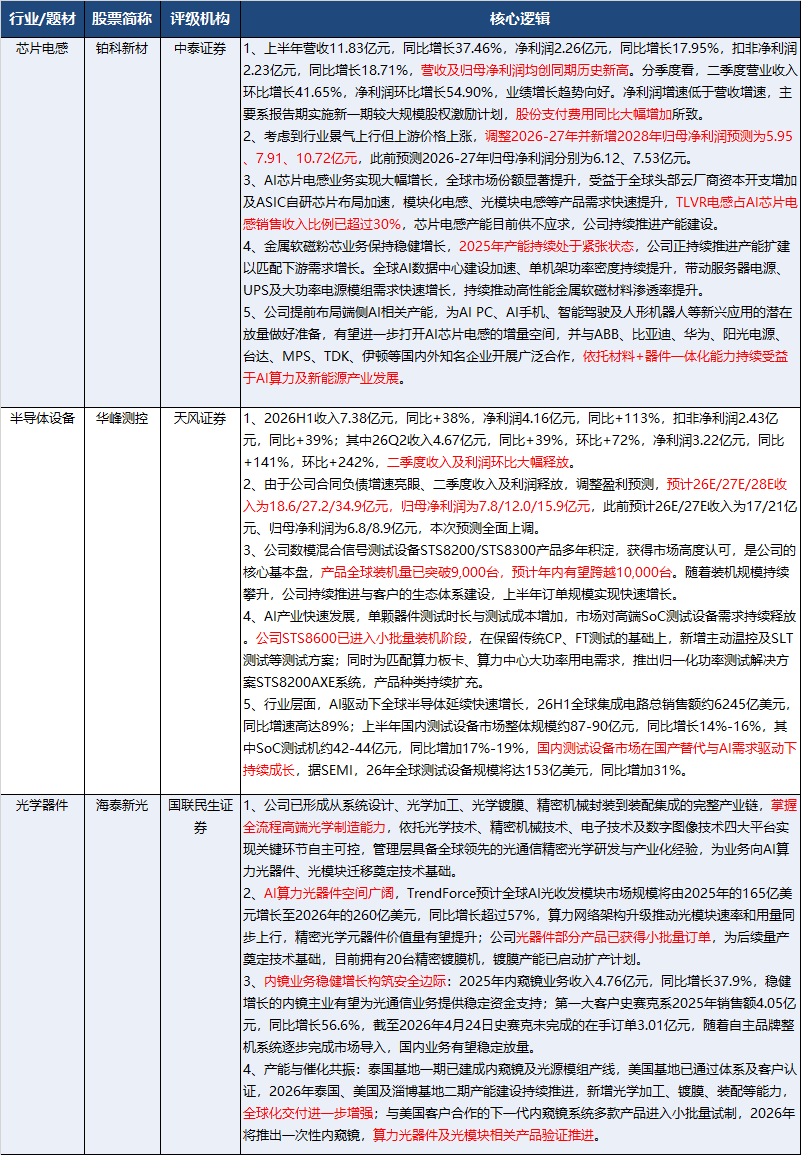
1、公司2026年上半年实现营业收入11.83亿元,同比增长37.46%,实现归母净利润2.26亿元,同比增长17.95%,扣非归母净利润2.23亿元,同比增长18.71%,营收及归母净利润均创同期历史新高。分季度看,二季度营业收入环比增长41.65%,归母净利润环比增长54.90%,业绩增长趋势进一步向好。净利润增速低于营收增速,主要系报告期实施新一期较大规模股权激励计划,股份支付费用同比大幅增加所致。
2、考虑到行业景气上行但上游价格上涨,调整2026-27年并新增2028年归母净利润预测为5.95、7.91、10.72亿元,此前预测2026-27年归母净利润分别为6.12、7.53亿元。
3、AI芯片电感业务实现大幅增长,全球市场份额显著提升,受益于全球头部云厂商资本开支增加及ASIC自研芯片布局加速,模块化电感、光模块电感等产品需求快速提升,TLVR电感占AI芯片电感销售收入比例已超过30%,芯片电感产能目前仍处于供不应求状态,公司持续加大资本投入推进产能建设。
4、金属软磁粉芯业务保持稳健增长,2025年产能持续处于紧张状态,公司正持续推进产能扩建以匹配下游需求增长。全球AI数据中心建设加速、单机架功率密度持续提升,带动服务器电源、UPS及大功率电源模组需求快速增长,持续推动高性能金属软磁材料渗透率提升。
5、公司提前布局端侧AI相关产能,为AI PC、AI手机、智能驾驶及人形机器人等新兴应用的潜在放量做好准备,有望进一步打开AI芯片电感的增量空间,并与ABB、比亚迪、华为、阳光电源、台达、MPS、TDK、伊顿等国内外知名企业开展广泛合作,依托材料+器件一体化能力持续受益于AI算力及新能源产业发展。
研报来源:
1、中泰证券,刘洋,S0740526030002,铂科新材:AI芯片电感业务大幅增长,深度受益行业景气。2026年9月16日
2、天风证券,朱晔,S1110522080001,华峰测控:基本盘稳定,8600进入小批量装机。2026年9月17日
3、国联民生,张金洋,S0590525120012,海泰新光:内镜筑基,光学启航,新光熠熠谱新篇。2026年9月16日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎