新造船价格连续5个月上涨+订单持续增长+毛利率全面抬升,船企估值修复空间仍足;欧盟30%硬红线+标杆品牌使用率已达99%,rPET替代订单正全面流向中国——0917脱水研报
题材
(无 plates 标注,见下方观点单元)个股
启明星辰 松发股份观点单元(正文分节)
- 从PO指标看船企当前处于历史极低值,新造船价格连续5个月上涨+订单持续增长+毛利率全面抬升,估值修复空间充足不同船型共用船厂产能,价格共振向上,中报显示各家造船企业二季度利润均强劲增长,高价订单交付推动利润释
- 又一个国内企业正在“吞噬”欧洲企业的领域,欧盟30%硬红线+标杆品牌使用率已达99%,rPET替代订单正全面流向中国长江证券发布再生聚酯行业深度,核心判断是政策与品牌双轮驱动下,rPET需求将进入刚性增长阶段:欧盟要
- 全球炼厂东移重画贸易版图,在手订单占比22%,成品油运供给刚性锁死高景气国泰海通证券指出,成品油运短期贸易恢复,中长期贸易重构加速与供给刚性将保障高景气持续性超预期
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、船舶制造:新造船价连涨5个月,二手船价连涨19个月同步上行,不同船型共用船厂产能,价格共振向上。8月新签订单420万CGT因披露节奏环比回落,但后续有上修预期,且油轮订单同比增76%,中国份额85%居全球首位,全球手持订单同比增长23%。船舶从下单到交付约需两年,手持订单领先收入确认,PO估值更能反映船企真实成色,从PO倍数看,当前处于历史底部区间,修复空间充足。关注松发股份、中国船舶、中船防务、中国动力、苏美达。
2、再生聚酯:再生聚酯行业正迎来政策与品牌双轮驱动的需求扩张:欧盟要求2030年一次性饮料瓶再生含量至少30%,阿迪达斯再生聚酯纤维使用率已达99%,全球市场规模预计2025-2034年复合增速约9.29%。物理法依赖清洁瓶片且只能降级循环,增长空间有限;化学法已跑通闭环回收,生物酶法16小时可分解97%的PET,万吨级产能落地在即,两条先进路线有望成为增长最快的方向。叠加碳关税推动成本再平衡、海外高成本产能接连退出延期,具备技术储备与规模化布局的中国企业迎来替代机会。关注:优彩资源、恒逸石化、万凯新材。
3、AI安全:中泰证券研报指出,9月14日国家网络安全宣传周在济南开幕,发布《人工智能安全治理框架3.0》等成果。AI安全主线变了:智能体从“问答工具”变成会调工具、跑任务的“数字员工”,风险从“别乱说话”升级到“别乱动权限、别泄数据、别乱执行”。 启明星辰、天融信、绿盟、360、中孚信息都在展会上亮“以AI防AI”的体系化方案;海外Anthropic也发零信任Agent安全框架,CEO亲口说“先缓一下能力提升,等安全研究跟上”。 这波不是炒单品,是AI时代防御体系重做一遍。
4、成品油运:中东霍尔木兹海峡暗航打通,中国下发成品油出口配额,亚洲成品油贸易快速恢复,东向市场MR TCE中枢升至4-5万美元/天。俄炼厂接连遇袭加速俄欧成品油贸易重构,叠加全球炼厂东移,吨海里需求有望持续增长;在手订单占比22%,供给刚性有望保障高景气持续性超预期。核心关注:中远海能、招商轮船、招商南油、中国船舶租赁。
正文:
1、从PO指标看船企当前处于历史极低值,新造船价格连续5个月上涨+订单持续增长+毛利率全面抬升,估值修复空间充足
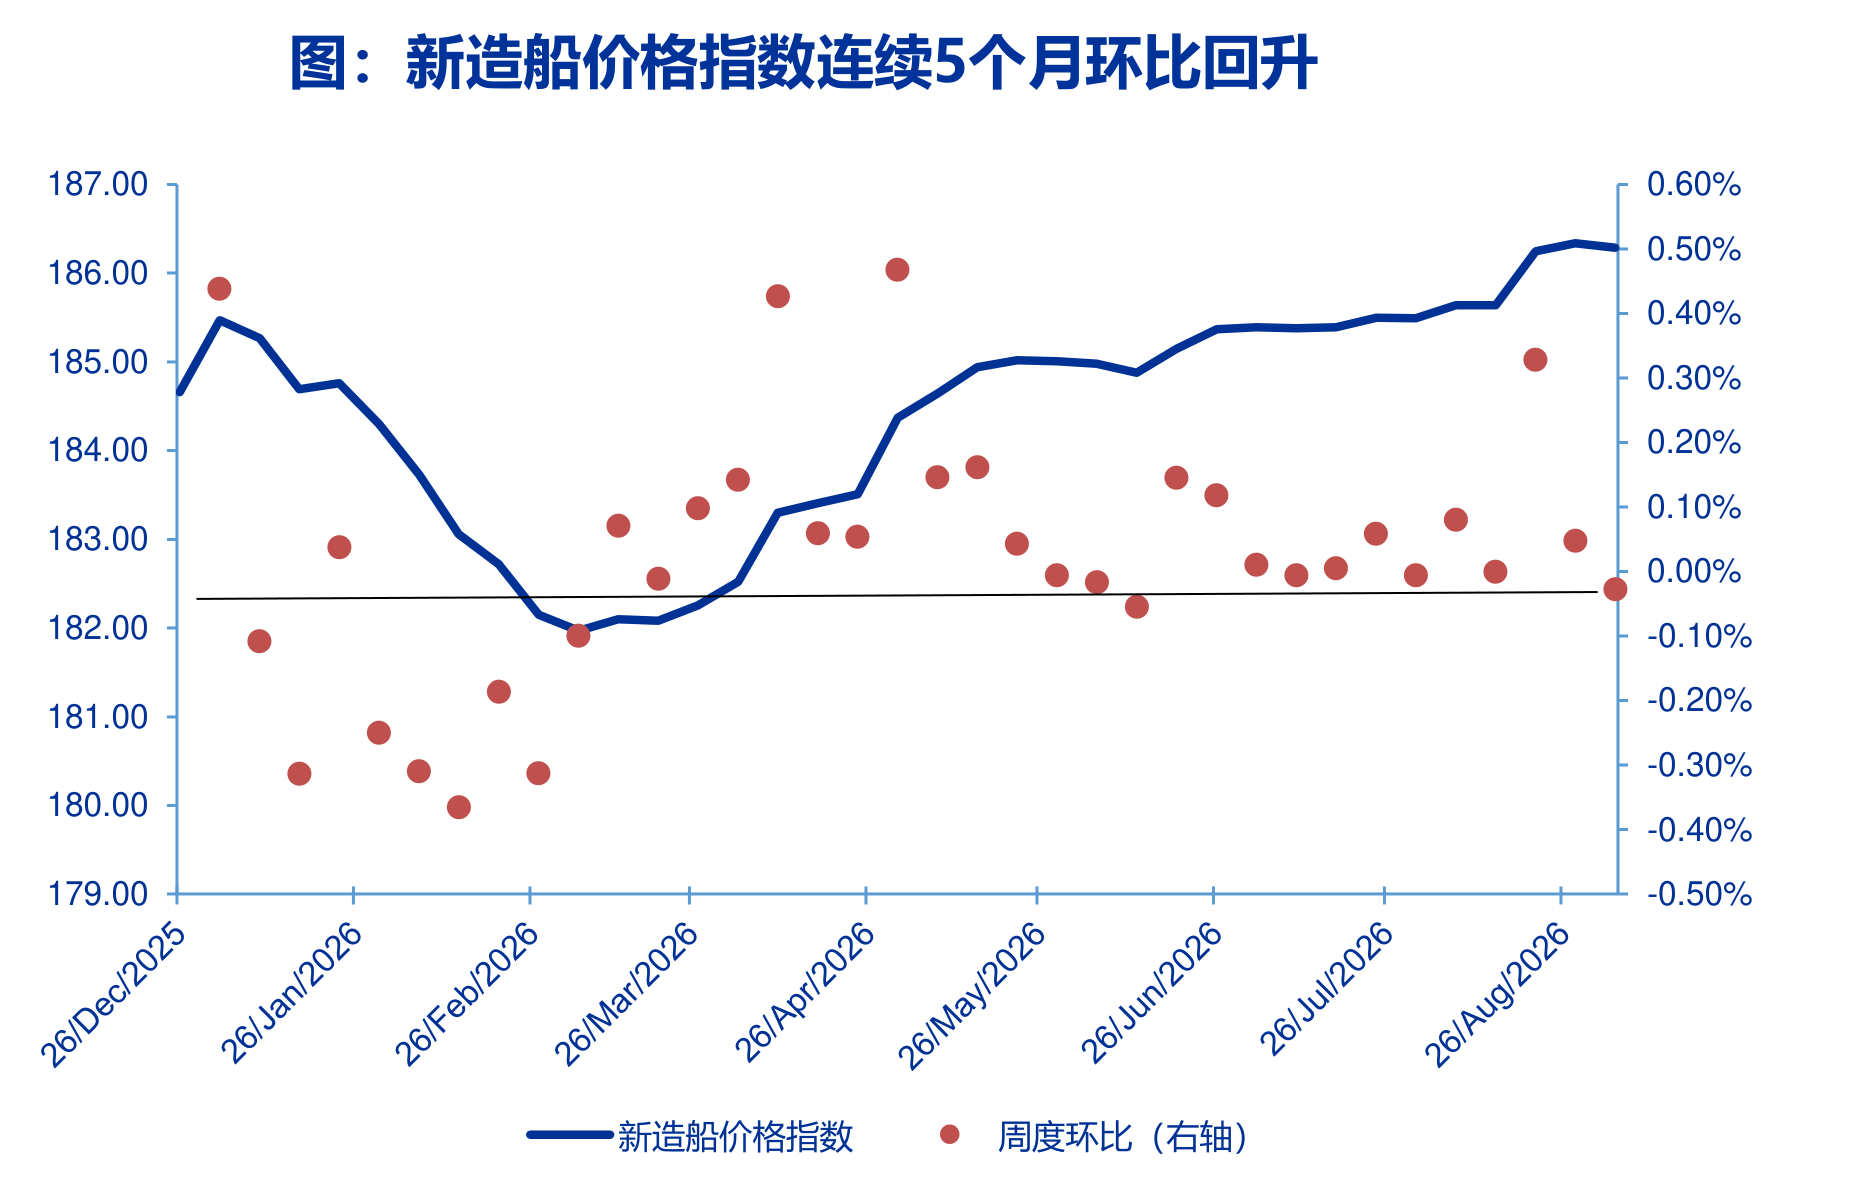
新造船价自4月起连涨5个月,8月指数达186.34点,二手船价连涨19个月同步上行。不同船型共用船厂产能,价格共振向上,中报显示各家造船企业二季度利润均强劲增长,高价订单交付推动利润释放。船舶从下单到交付约需两年,手持订单领先收入确认,PO估值更能反映船企真实成色,从PO倍数看,当前处于历史底部区间,修复空间充足。关注松发股份、中国船舶、中船防务、中国动力、苏美达。
1)新船价连涨5个月,多船型共振向上
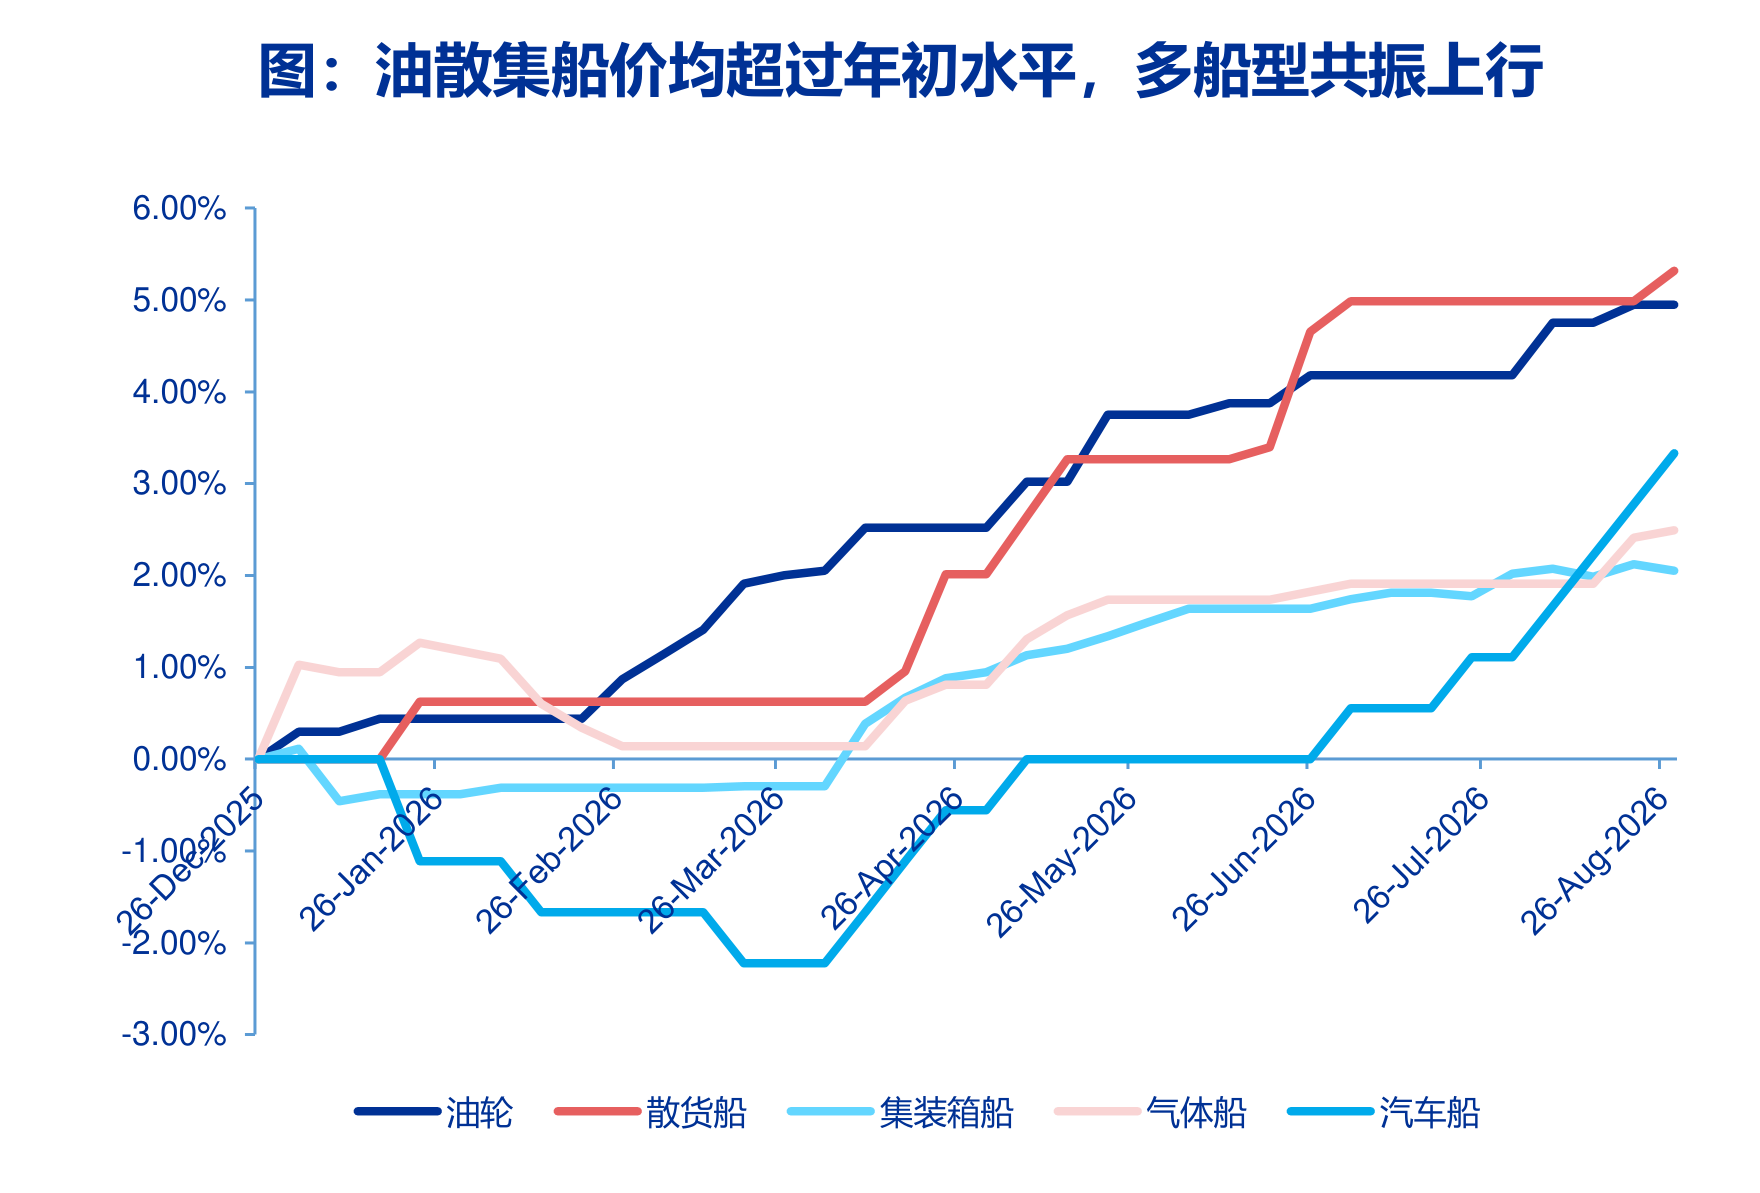
新造船价连续5个月环比上行。8月新造船价格指数达186.34点,环比上涨0.5%,油轮、散货船价格领涨,各船型价格均已超过年初水平。不同船型共用船厂产能,一类船型景气起来,涨价会扩散到其他船型,多船型价格共振向上。
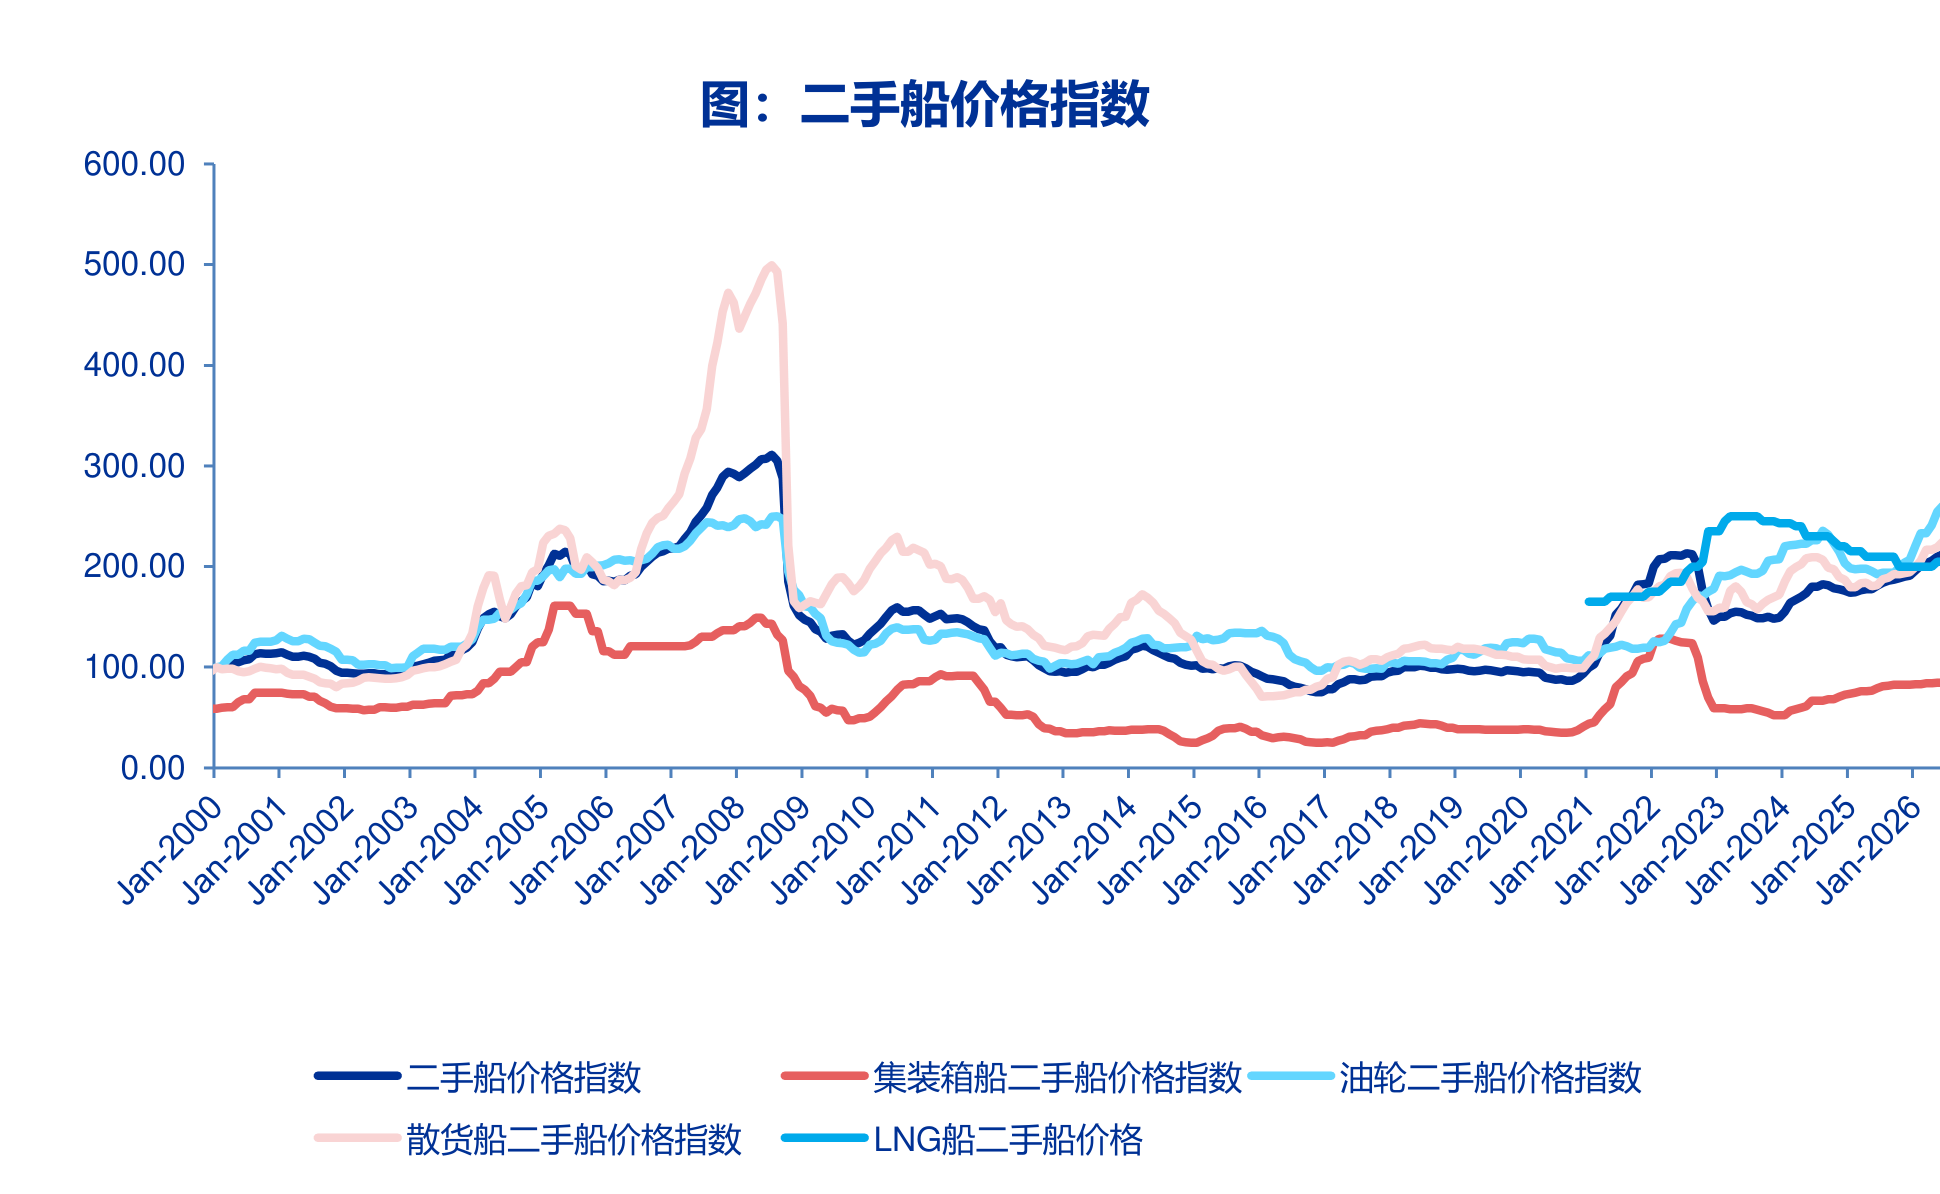
二手船价与新船价同步上行。二手船价格指数达213.96点,环比上涨0.7%,已连续19个月回升,散货船、油轮领涨。
2)订单环比回落是披露节奏,后续有上修预期,油轮需求仍强
8月新签订单初值420万CGT,环比下降29%,但上月初值已上修至595万CGT。月度订单初值受披露节奏与后续补录影响,补录仍可能推动8月订单规模上修。
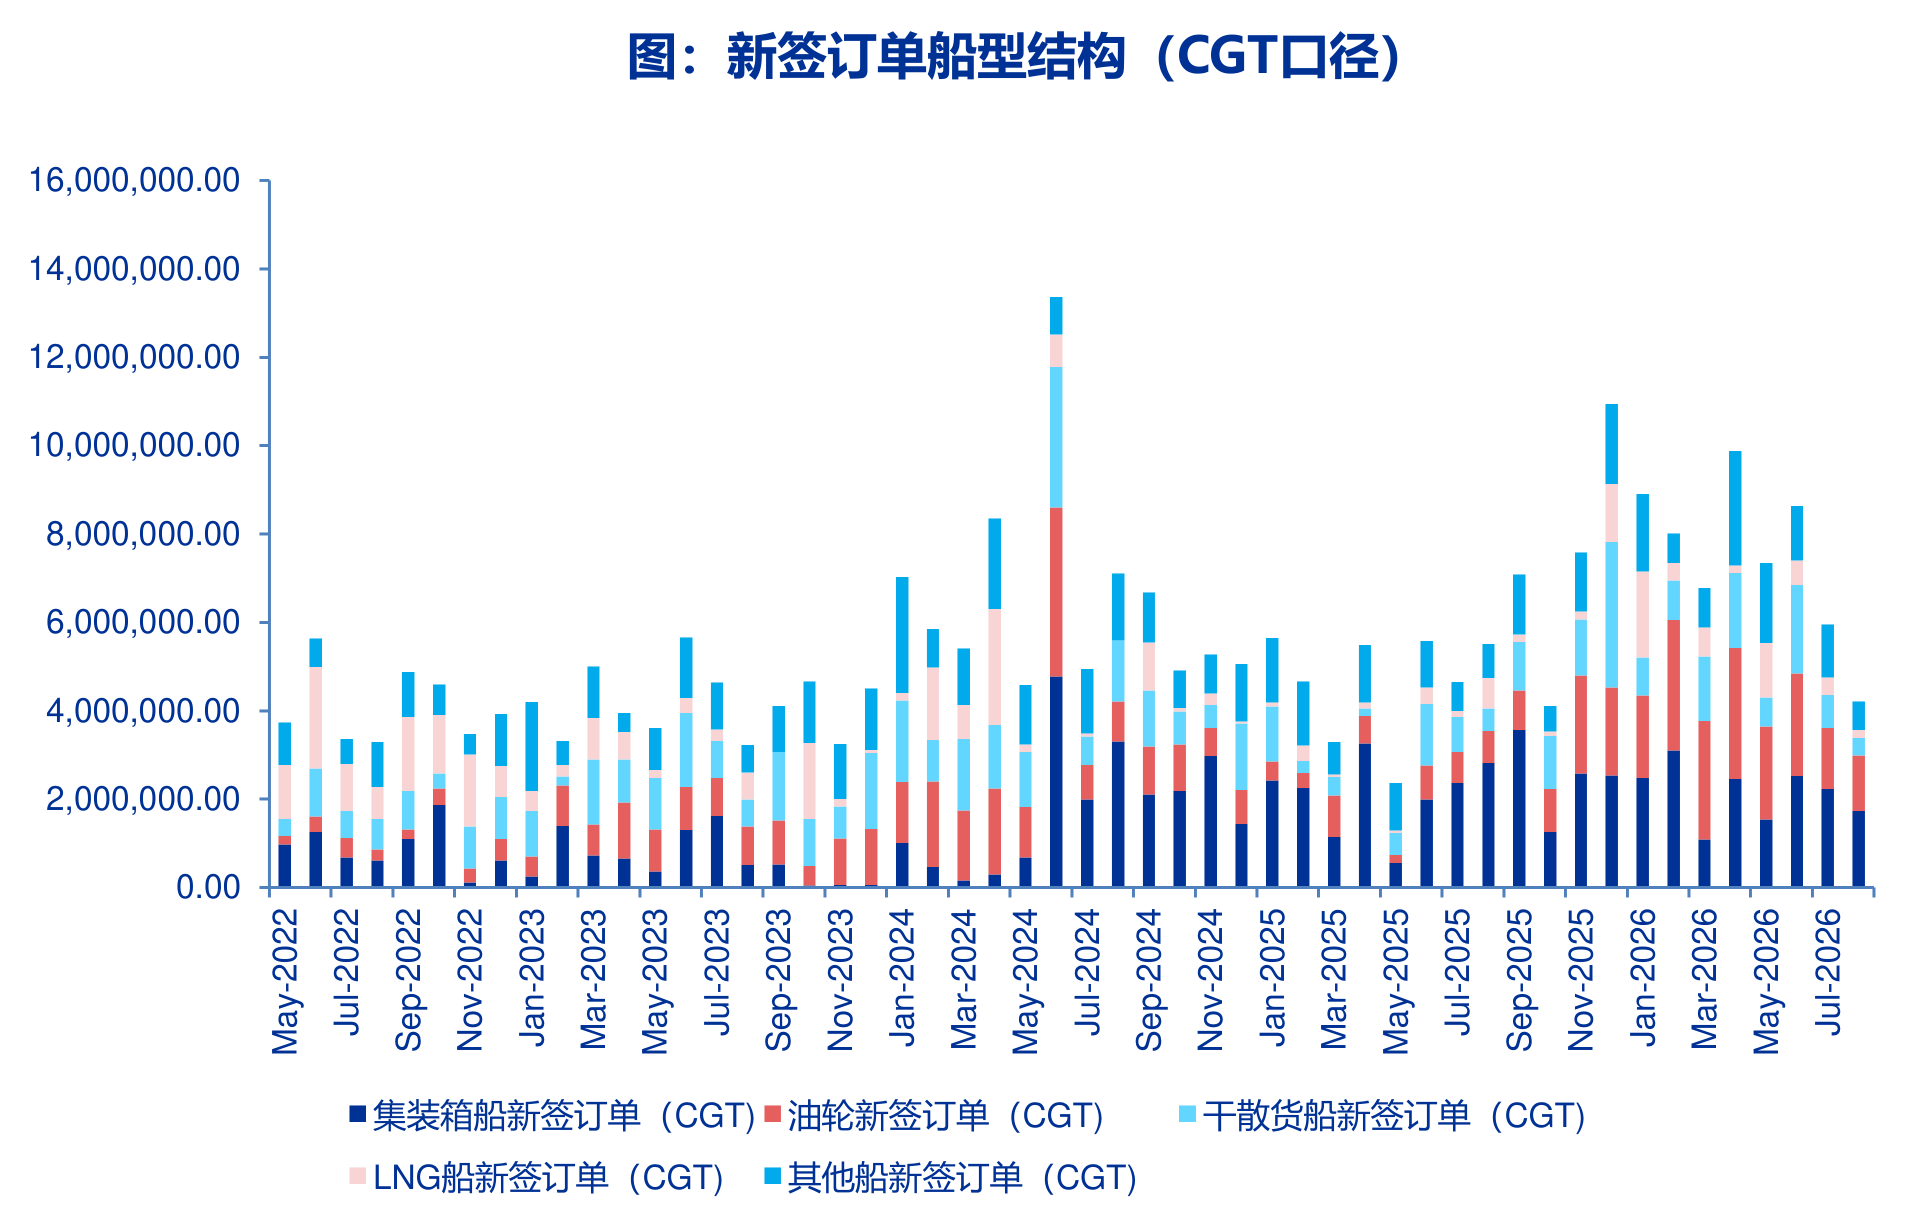
分船型看,集装箱船是当月下单主力;油轮新签订单同比增长76%,高景气船型需求仍较强。分国别看,中国新签订单占全球CGT口径85%,维持首位。
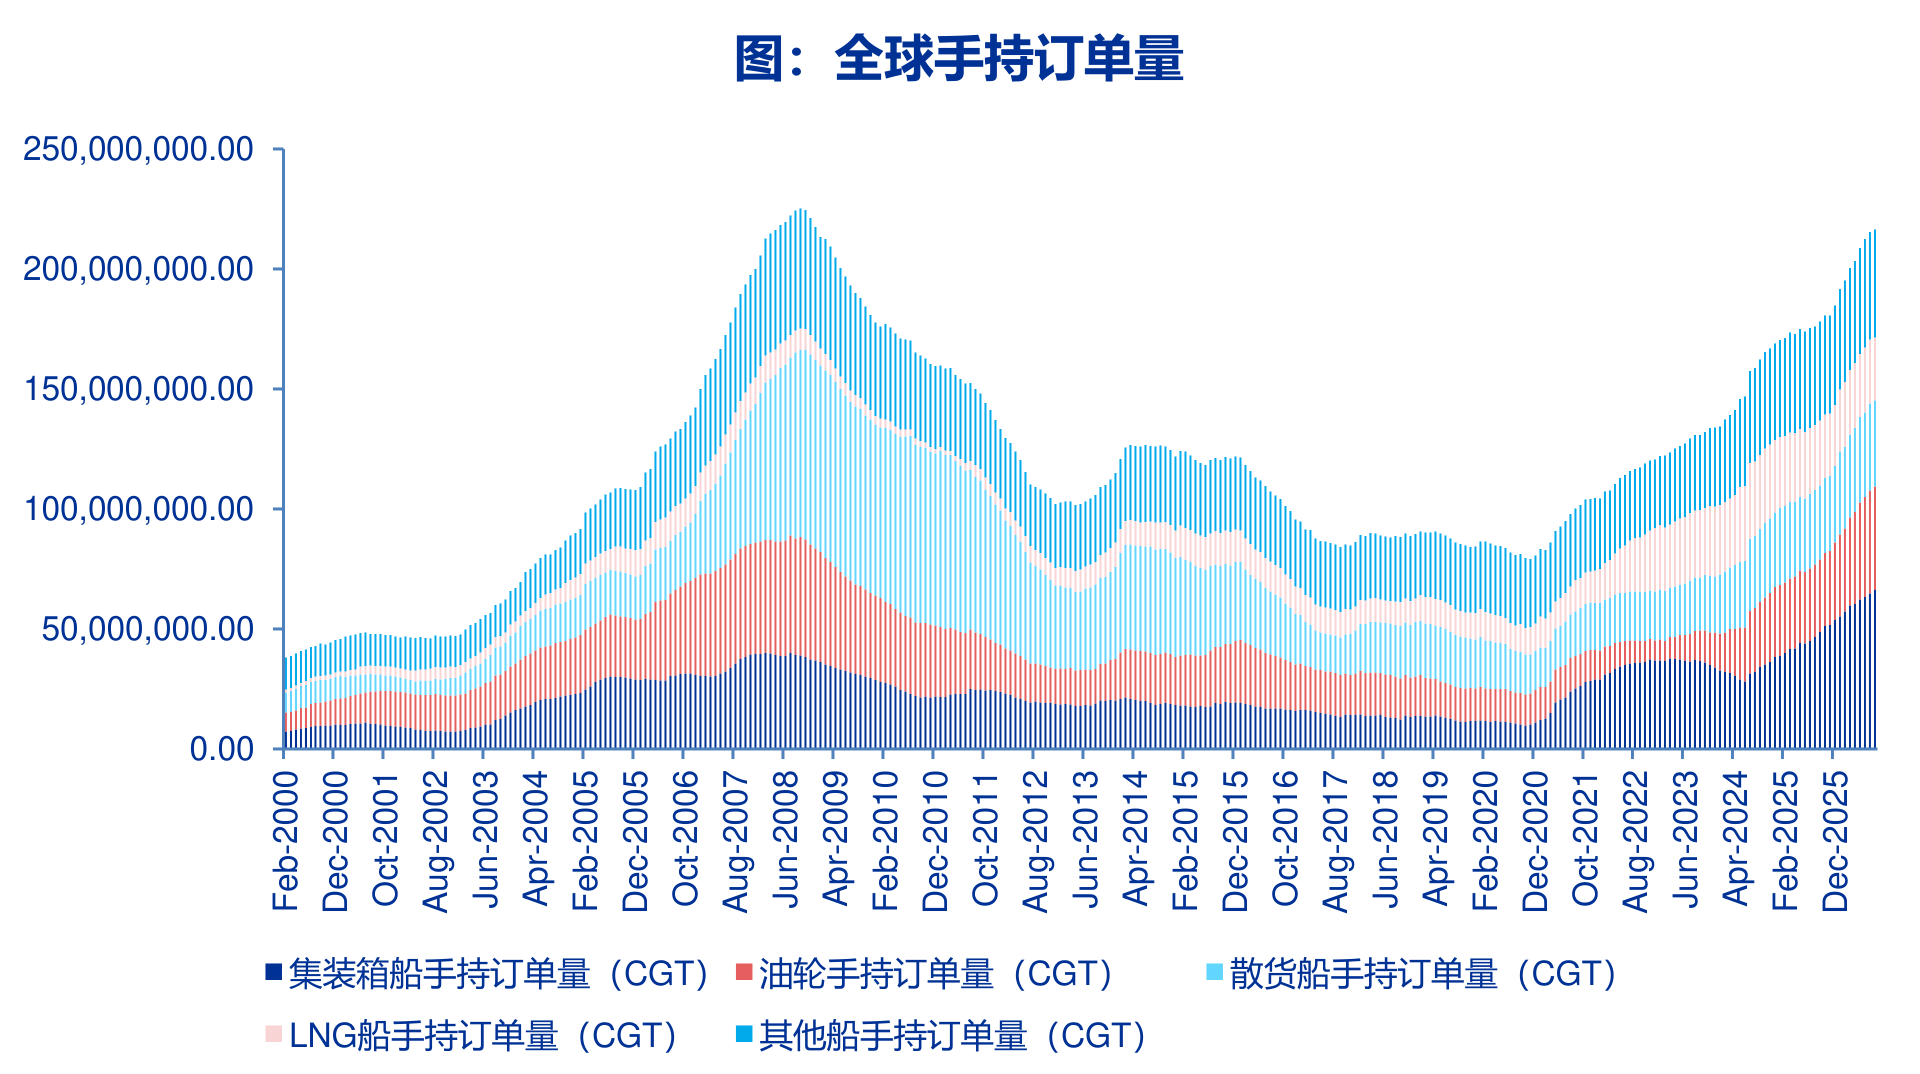
全球手持订单达2.16亿CGT,同比增长23%,手持订单占运力比保持高位。手持订单是船厂已被锁定的未来交付量,占运力比越高,船厂未来两年的生产安排越满。
3)中报验证增长逻辑,高价订单进入交付期
中国船舶26Q2归母净利润51.2亿元,同比增长113.1%。上半年船舶修造及海工毛利率17.2%,较2025全年明显抬升。
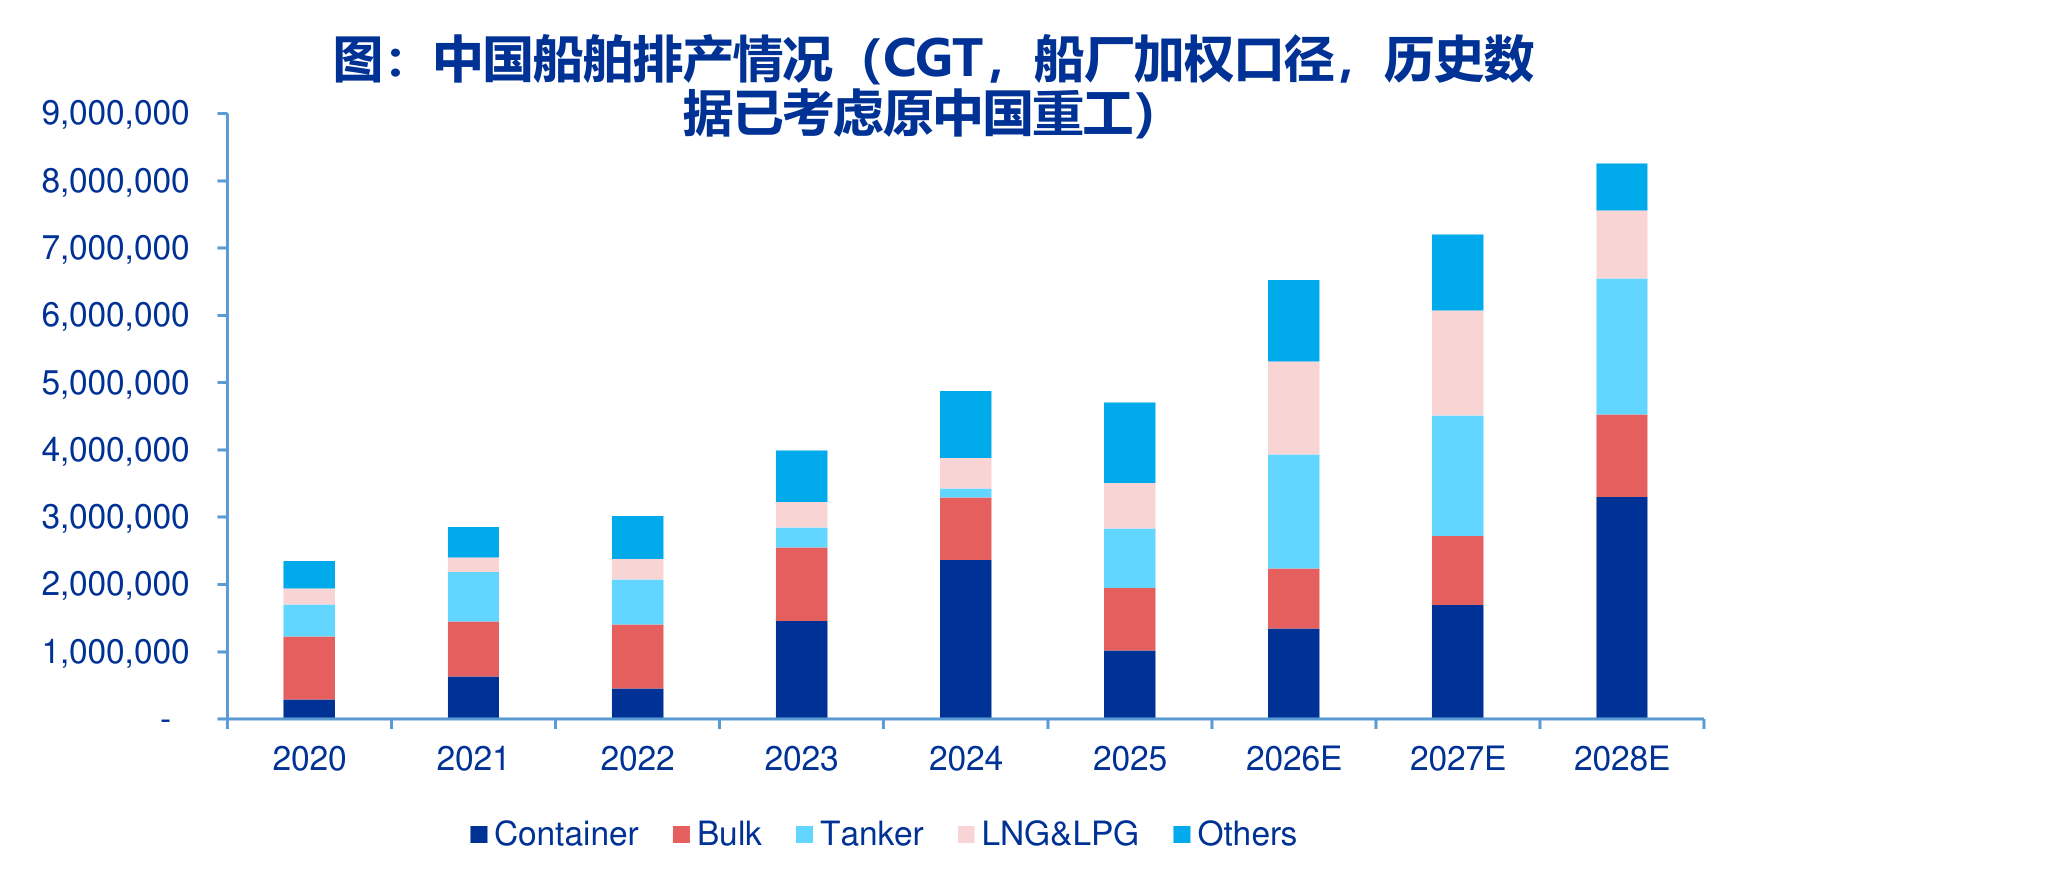
排产方面,公司26-28年排产CGT同比分别增长39%、10%、15%,其中集装箱船占比自26年21%升至28年40%,高附加值船型交付占比持续提升。
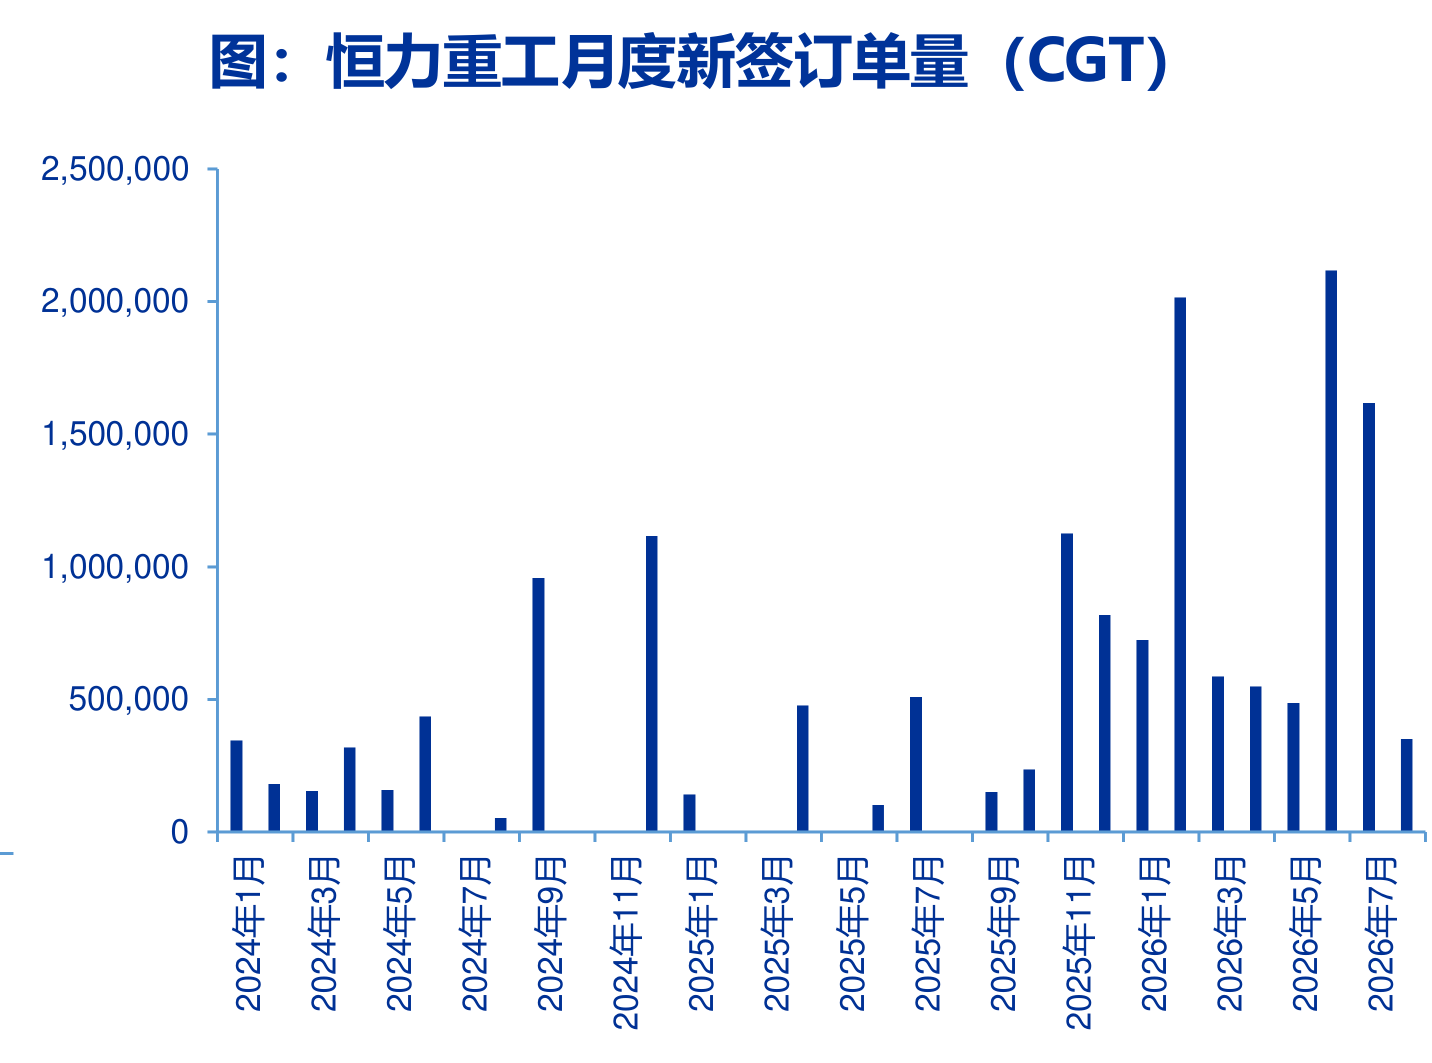
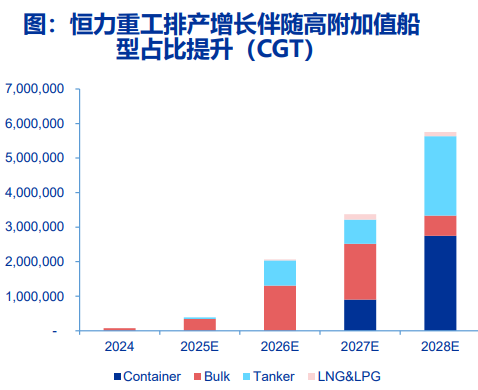
松发股份二季度归母净利润25.2亿元,同比增长277%。高价订单交付推动利润释放,26-28年预计交付量同比+434%/+63%/+71%;散货船排产占比由26年63%降至28年10%,集装箱船占比由0%升至48%,VLCC及大型LNG双燃料集装箱船占比提升。
4)PO估值处周期长底,修复空间充足
用PE看船企容易失真,PO才是更前瞻的估值指标。船舶从下单到交付约需两年,手持订单金额领先收入确认,当期的高增长要过两年才变成报表利润,相近年份间PE波动较大。
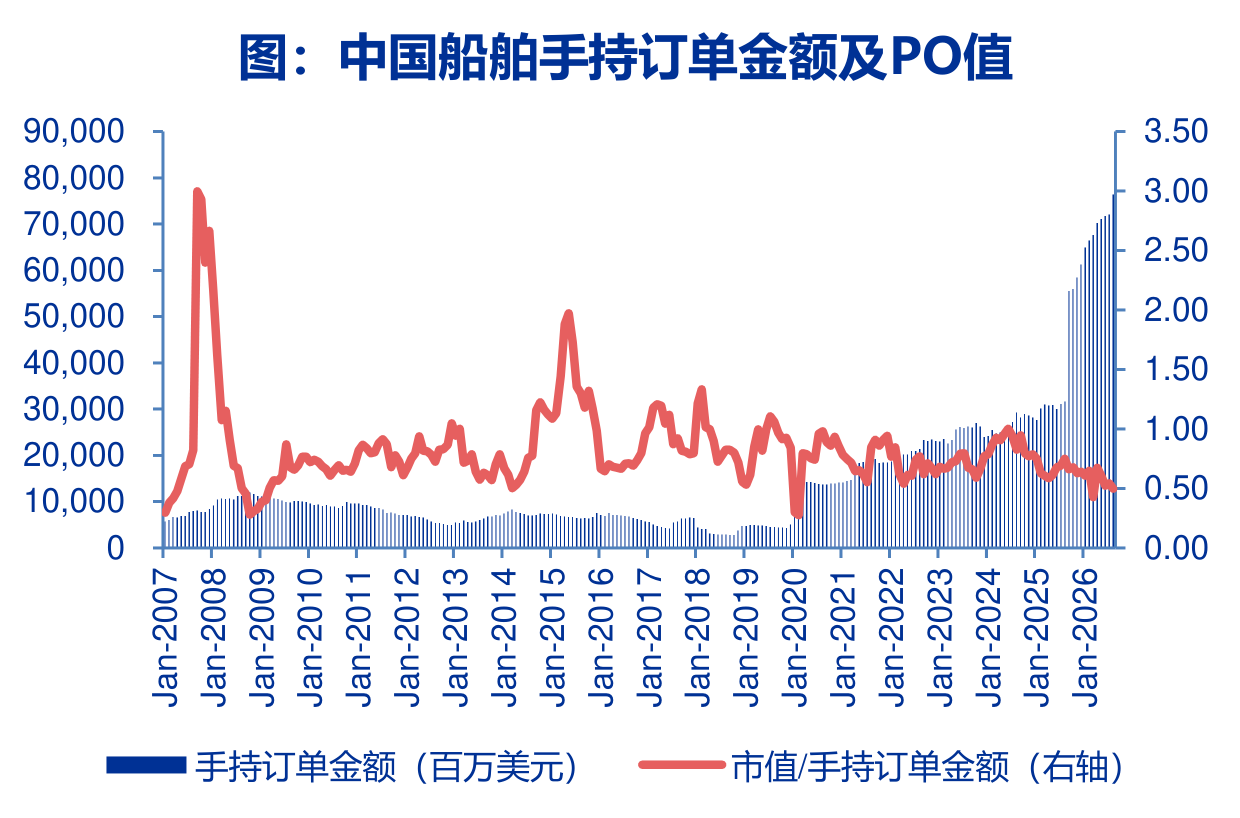
把手持订单金额纳入分母的P/Orderbook(市值/民船手持订单金额)能更及时反映船企未来真实业绩,历史上船企市值与手持订单金额具有强相关性。
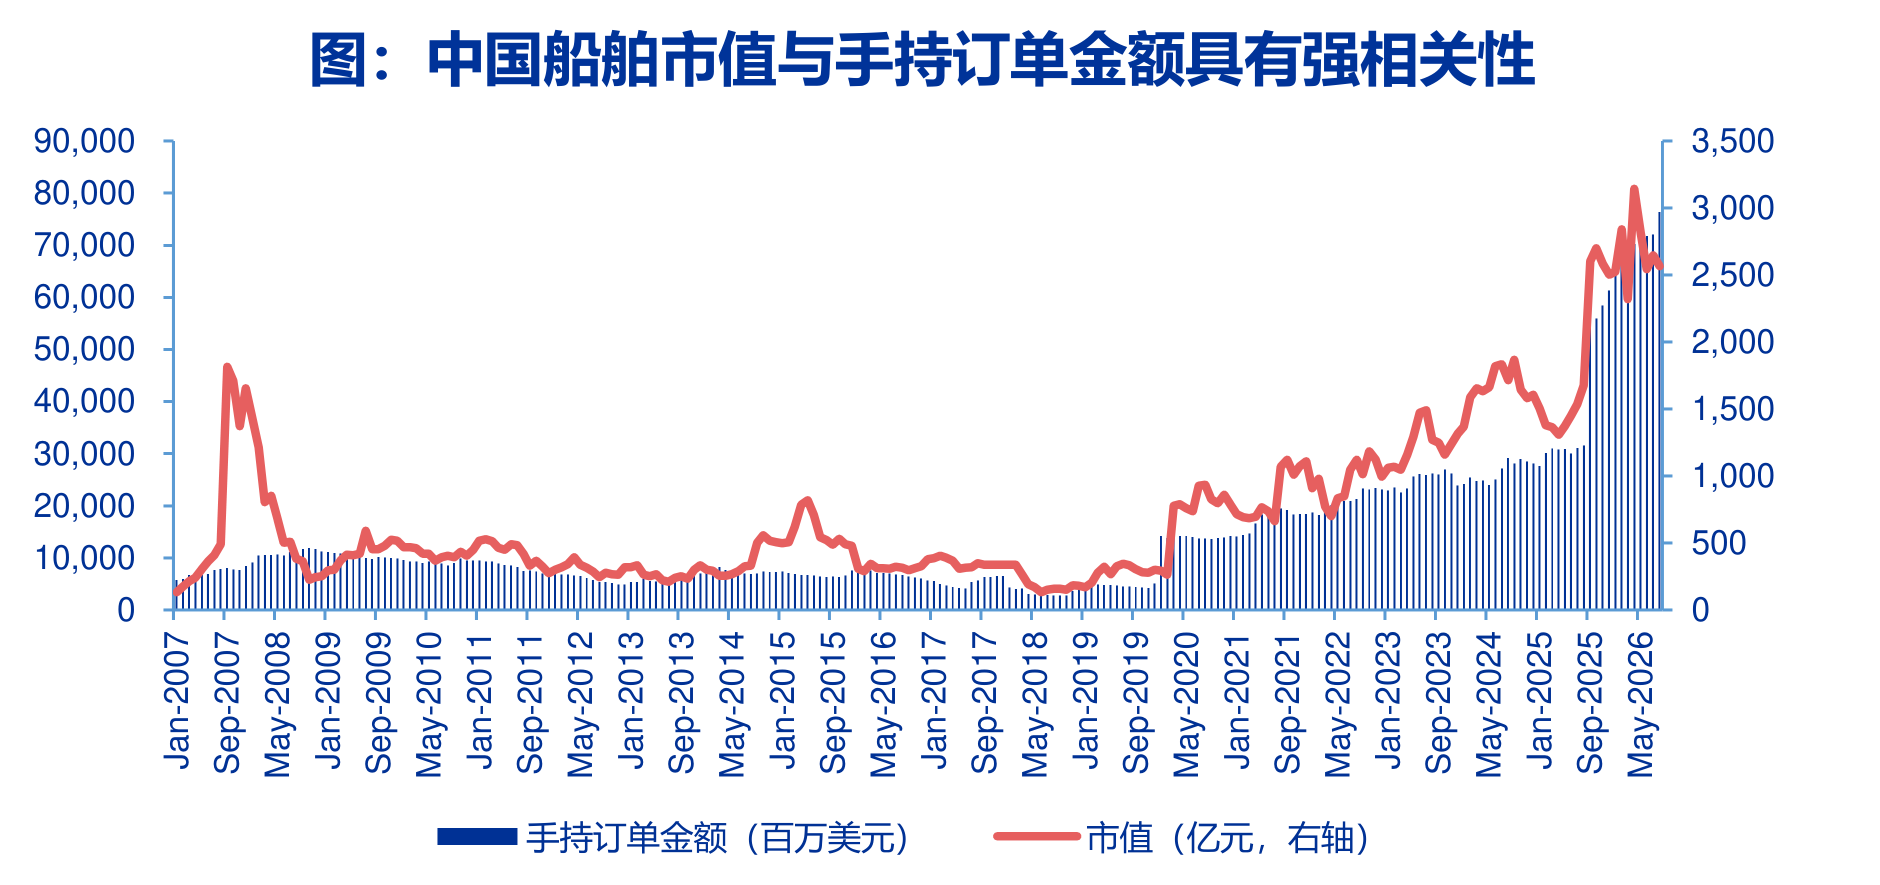
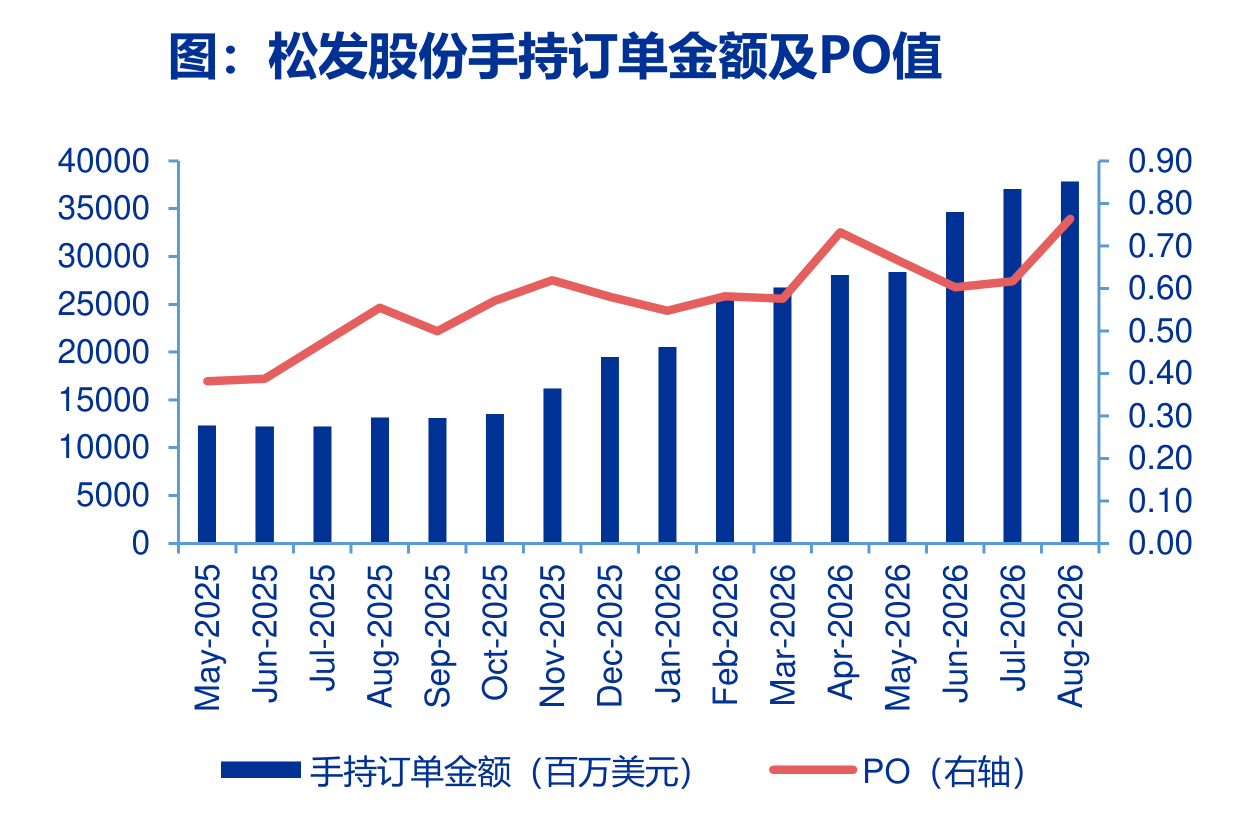
中国船舶当前P/Orderbook仅0.56,处本轮周期波动区间底部(历史在0.4-1.0之间波动);中船防务、松发股份PO分别为0.60(历史在0.5-2.1)、0.78,同样处历史低位。船企PO估值处长周期底部区间,估值修复空间充足。
5)相关标的
松发股份、中国船舶、中船防务、中国动力、苏美达。
2、又一个国内企业正在“吞噬”欧洲企业的领域,欧盟30%硬红线+标杆品牌使用率已达99%,rPET替代订单正全面流向中国
长江证券发布再生聚酯行业深度,核心判断是政策与品牌双轮驱动下,rPET需求将进入刚性增长阶段:欧盟要求2030年一次性饮料瓶再生含量至少30%,阿迪达斯产品再生聚酯纤维使用率已达99%。物理法受原料适用性和降级循环限制,增长空间有限,能处理复杂废料、实现近原生品质的化学法与酶法有望成为增长最快的细分方向,海外项目投产延期进一步为中国企业腾出替代空间。看好优彩资源、恒逸石化、万凯新材等先发企业。
1)政策划下红线,品牌用长约锁定再生料
rPET(再生聚酯)通过回收废旧PET并再加工获得。PET化学稳定性强,自然降解需数百年,废旧聚酯的大量积累带来环境污染与资源浪费,再生利用由此成为重要解决路径。
再生聚酯的需求端正由制度约束与商业理性共同驱动。
欧盟要求2030年一次性饮料瓶再生含量至少30%,2040年提至50%-65%,韩国也通过强制认证推动PET饮料瓶掺用rPET。
品牌端动作更快,阿迪达斯2024年底产品中再生聚酯纤维使用率已达99%,优衣库、H&M、迪卡侬等也明确了后续使用目标,并通过长期采购协议锁定GRS认证再生料。
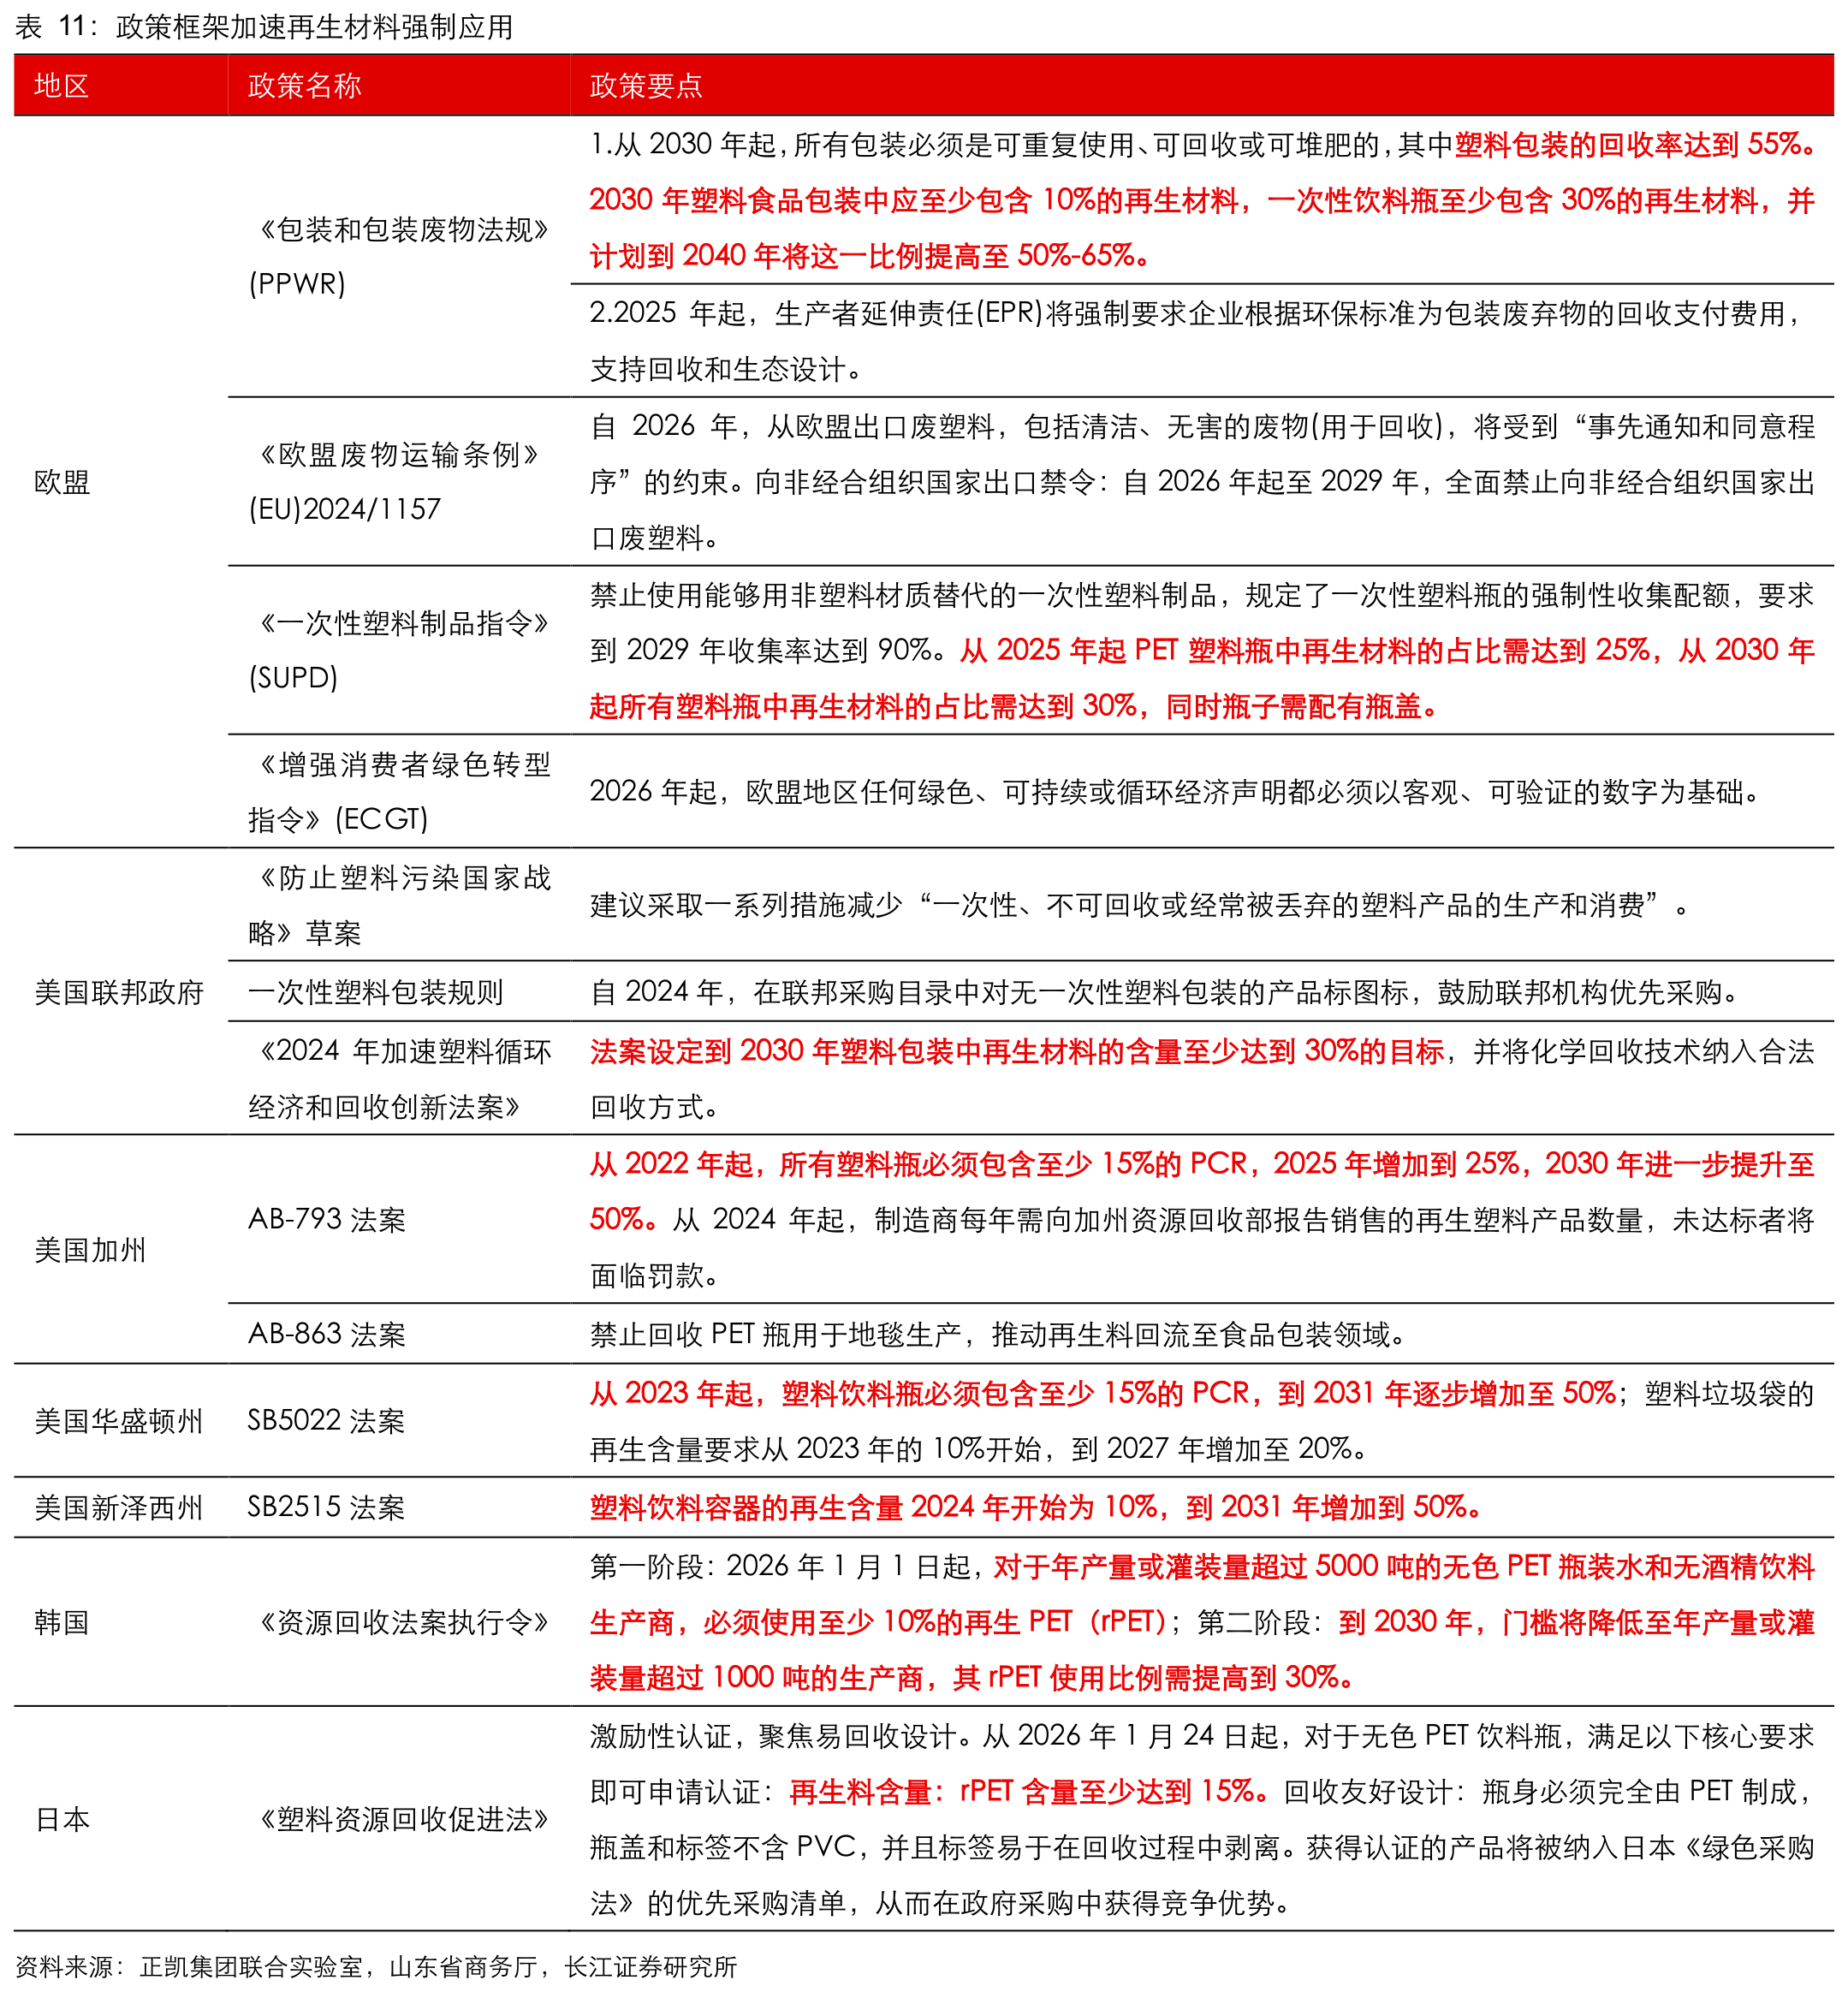
据预测,全球再生聚酯市场规模2024年约158.5亿美元,2025-2034年复合增速约9.29%。需求正从阶段性释放转向持续性增长,欧美押金制、无标签化等回收友好设计也在前端减少回收障碍。
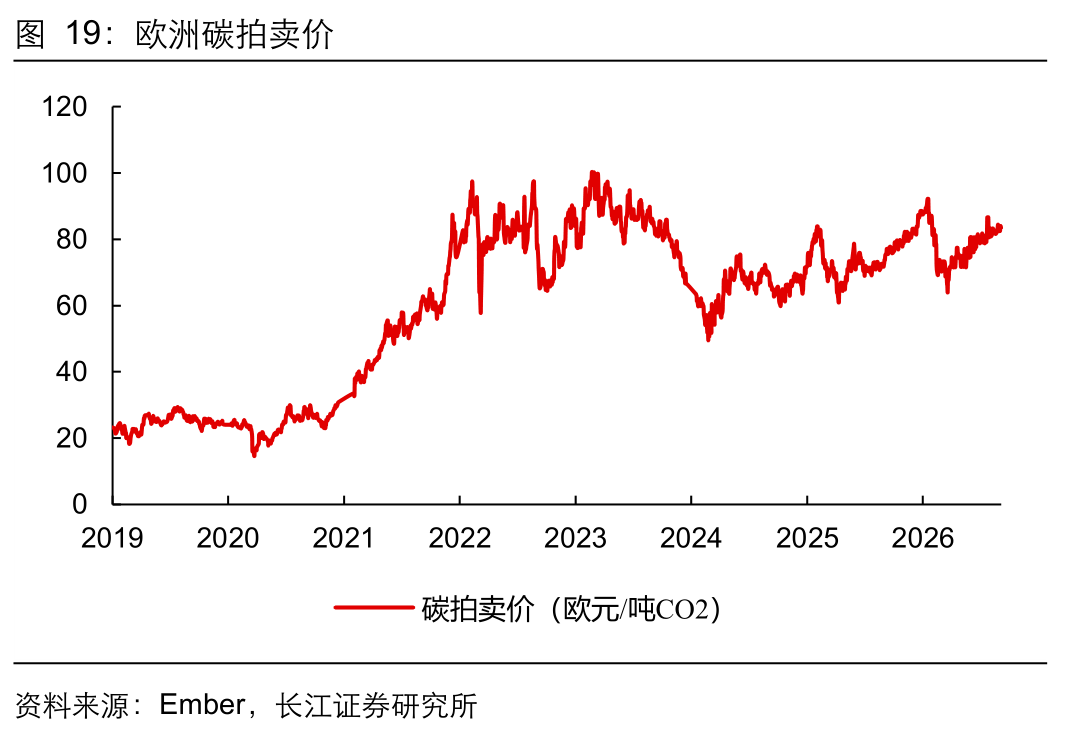
碳成本在推动另一重再平衡。再生PET较原生减碳约60%,按80欧元/吨碳价测算,1吨再生PET瓶可节约约300欧元碳成本,欧盟碳拍卖价持续攀升,国内碳价中枢也有望上移。2026年及后,碳关税有望促进原生和再生PET成本再平衡,低碳效益预计可获得绿色溢价。
2)工艺端,物理法低成本主导,化学法跑通闭环回收,生物酶法万吨级工厂临近
再生PET目前以物理法为主,分选、清洗、熔融再成型,工艺成熟、成本最低,商业普及度持续提升。
但物理法不改变聚酯分子结构,反复熔融和机械剪切会让分子链不断断裂,特性粘度持续下降,强度、韧性随之衰减。原生PET瓶首次回收多变成再生纤维,再次回收只能做填充料、打包带等低附加值产品,无法反向升级回瓶级或高端纤维级场景。物理法循环次数有限,4-5次后性能退化,再生基本停留在“单向降级利用”。
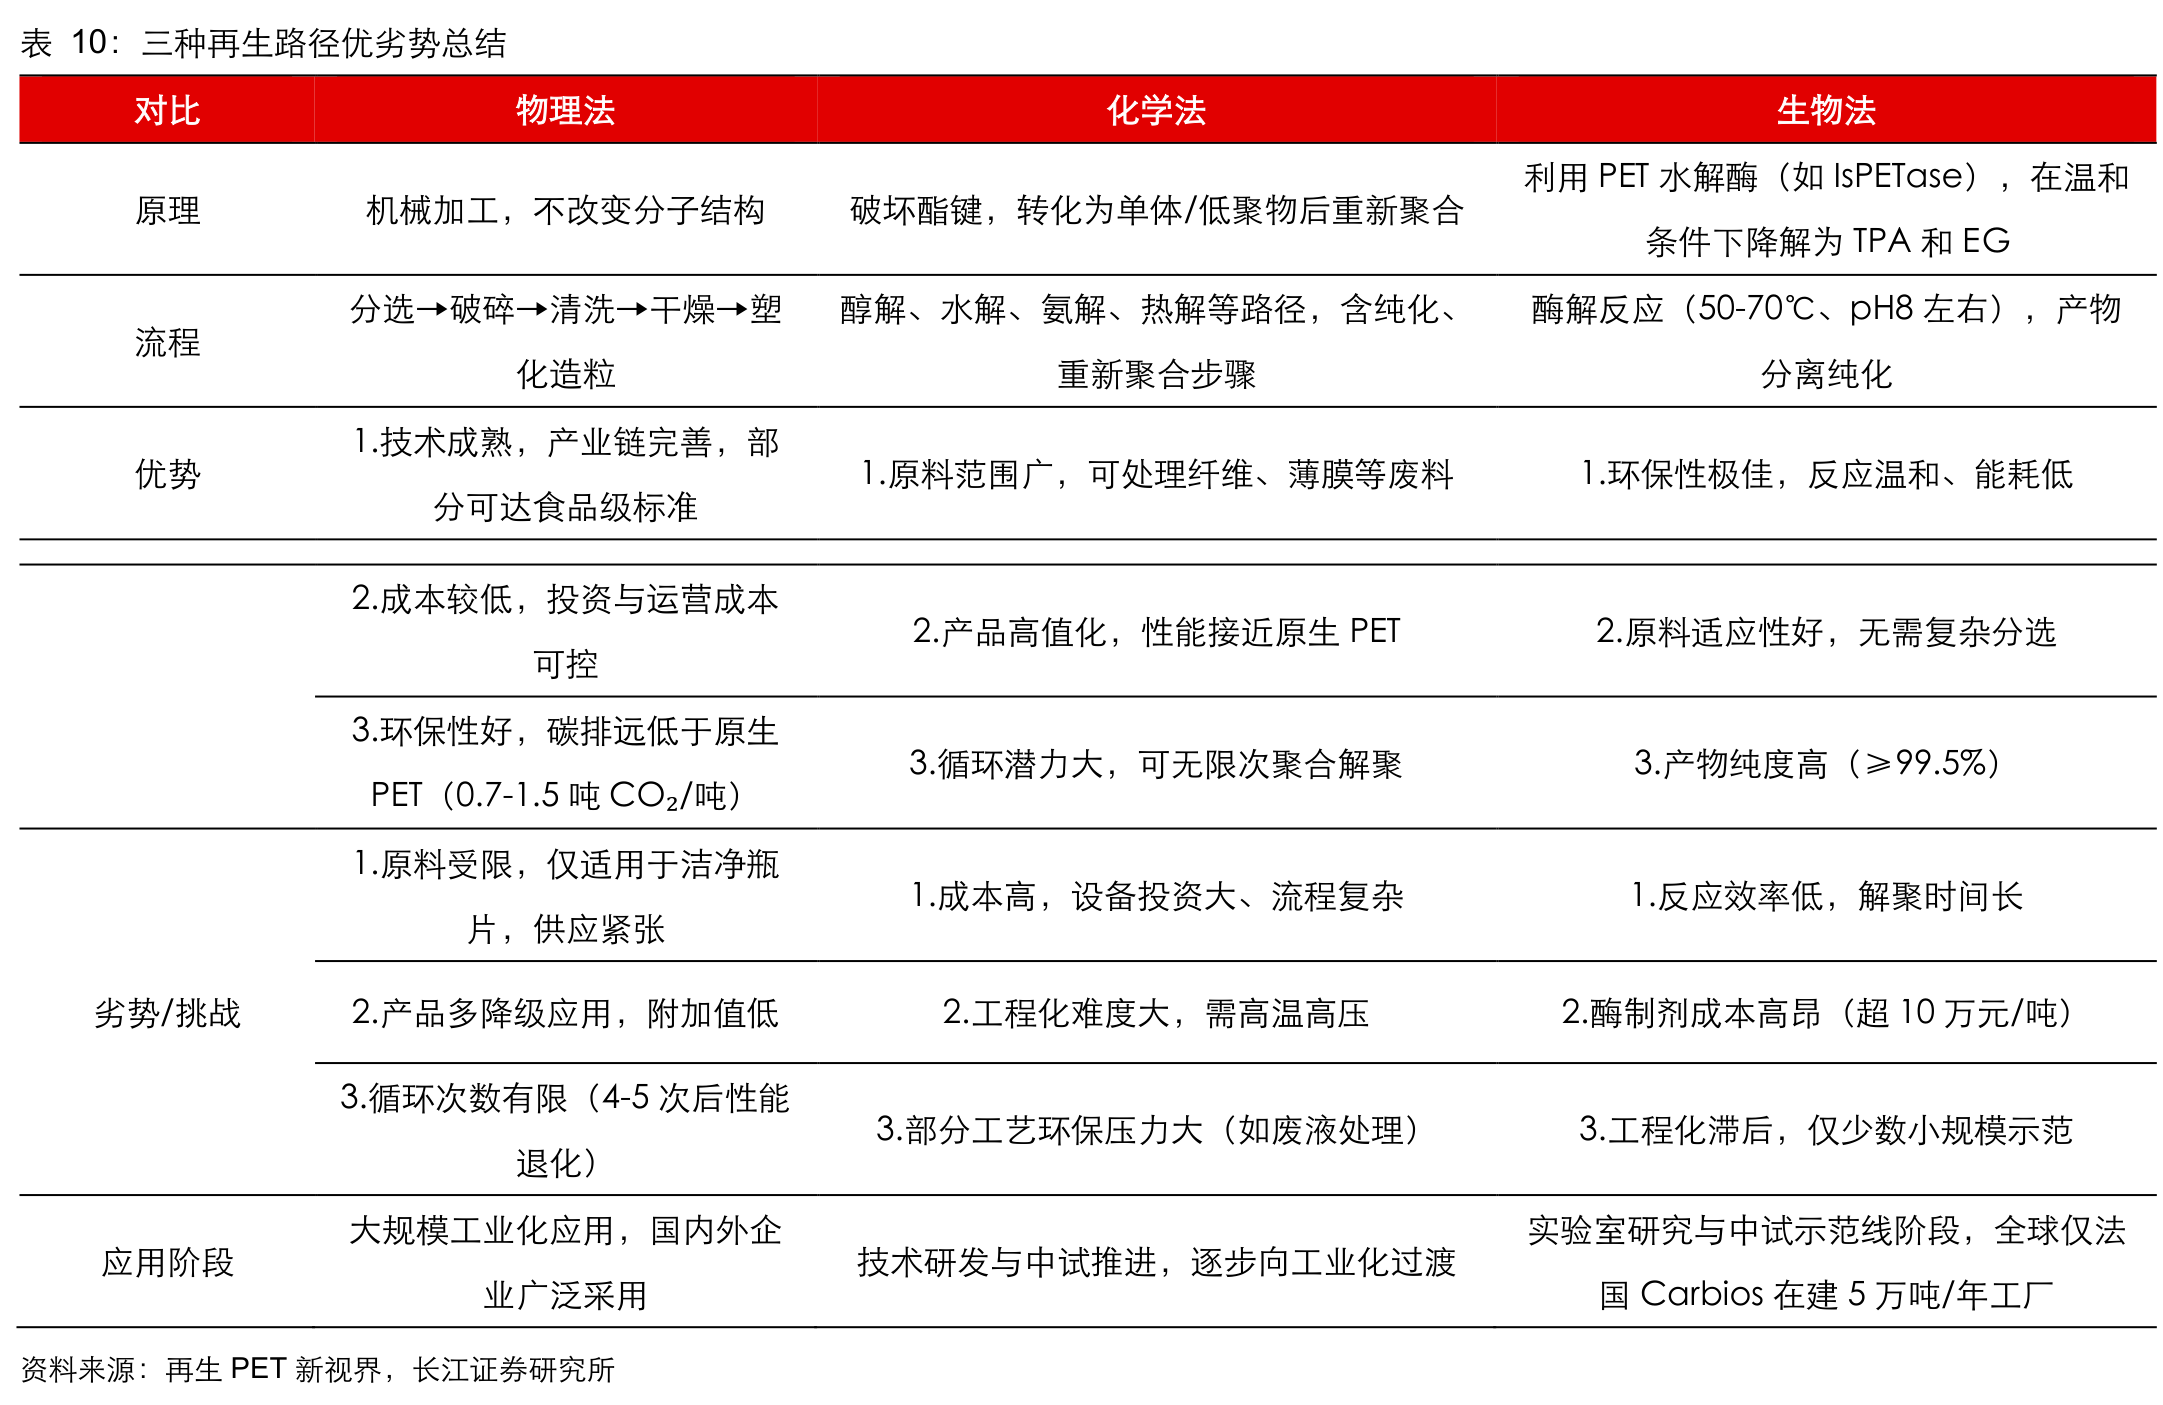
化学法通过醇解、水解等手段把PET还原成单体或低聚物,再提纯重新聚合,能处理纺织品等复杂废料,产出品质接近原生PET,实现闭环循环,其中醇解法反应条件相对温和,工业化潜力最大。
浙江佳人采用乙二醇醇解与甲醇酯交换组合工艺,已建成8万吨再生聚酯产能,二期全部达产后每年可消化22万吨废旧纺织品,产品已渗透进运动服饰、食品饮料包装、汽车内饰等多个领域。恒逸石化等企业也在加速布局化学法再生项目。
生物酶法的想象空间更大。酶在温和条件下降解PET,对染料、杂质耐受性更强,还能只对PET组分靶向裂解,共混物中的其他塑料保持结构完整、可二次回收,大幅降低复杂废料的分选成本与回收难度。Carbios的C-ZYME酶16小时可分解97%的PET,比传统方法快数千倍。
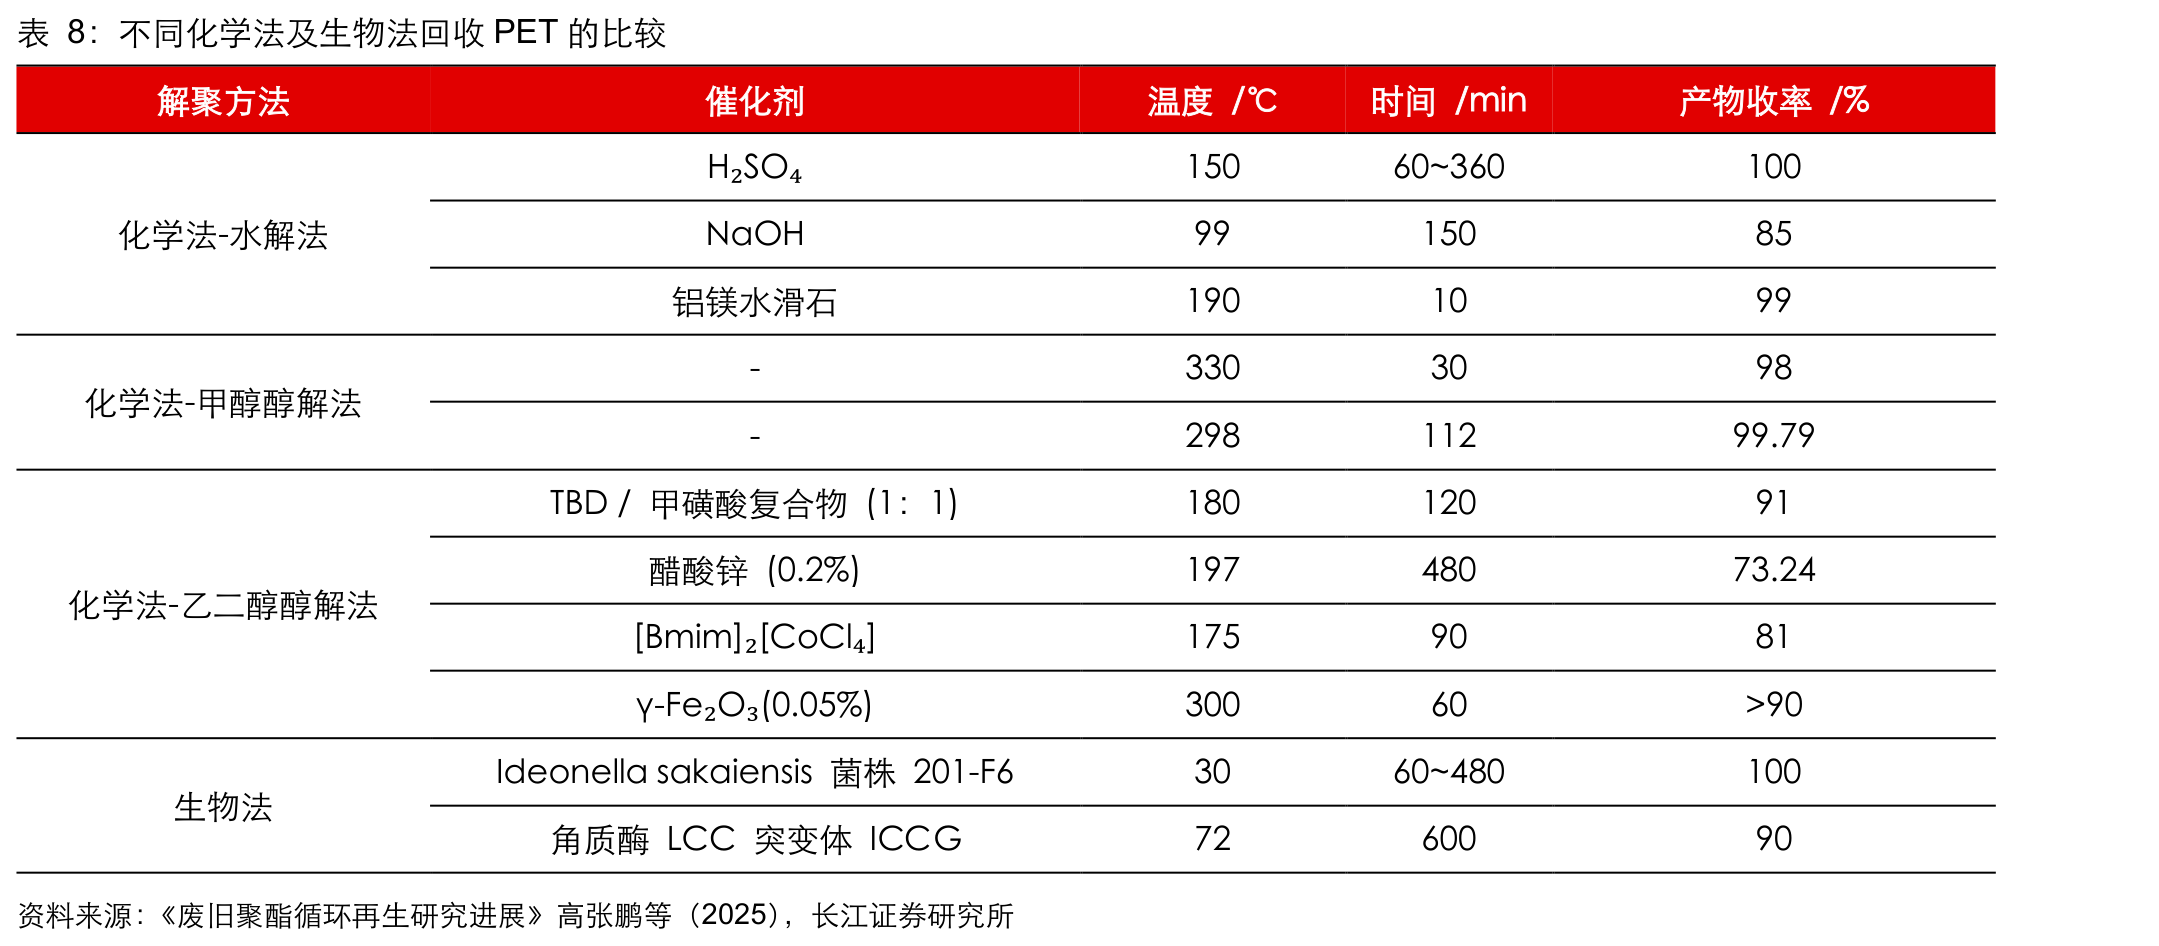
生物酶法的产业化已经在路上。
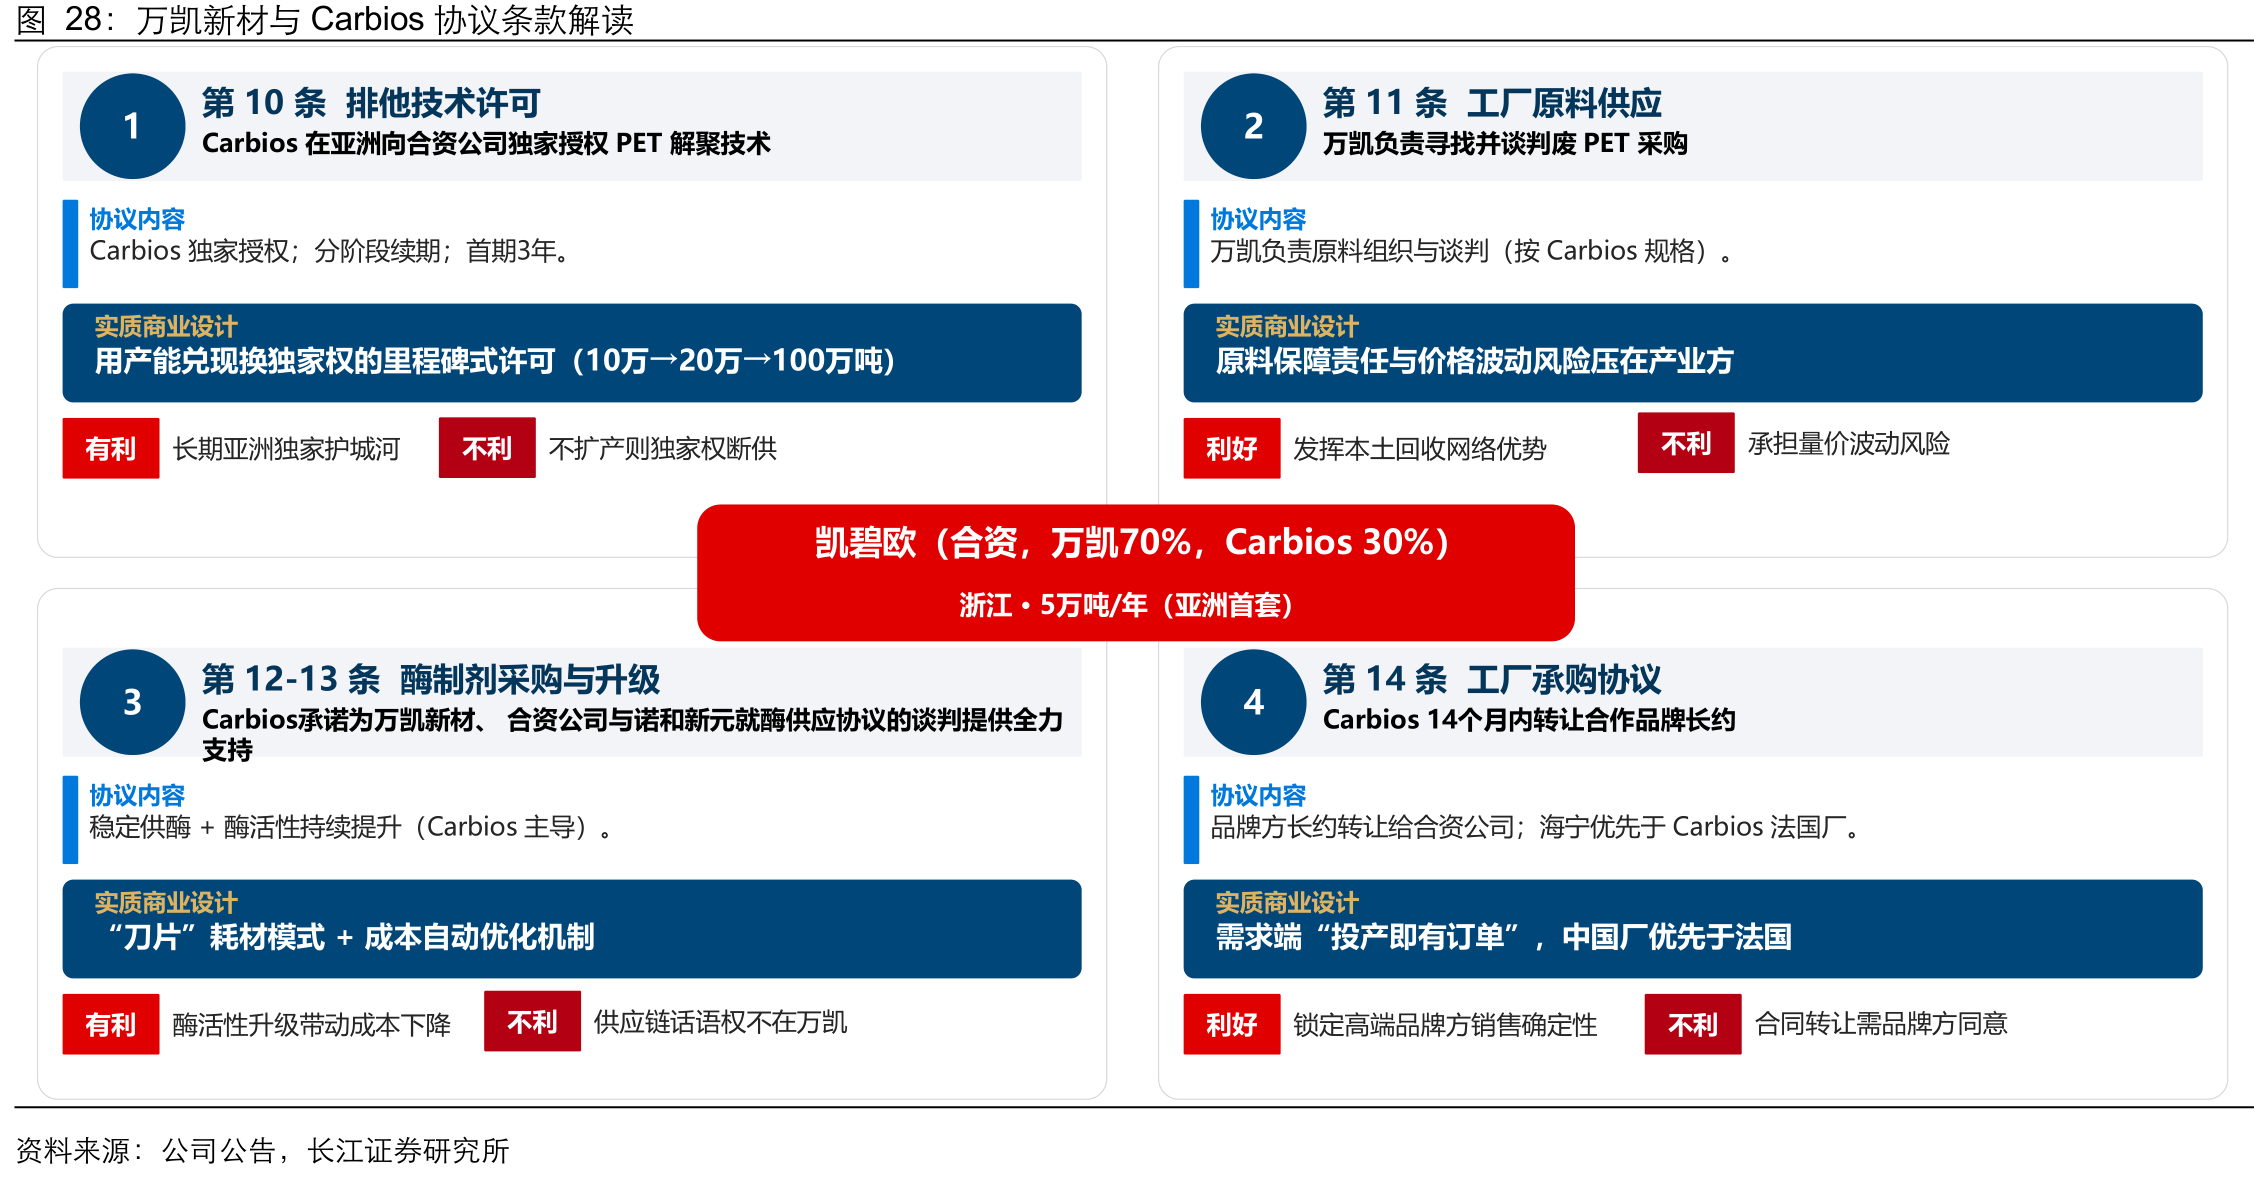
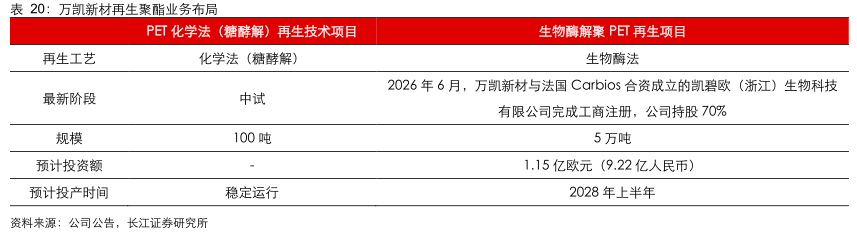
正凯集团与Carbios确立长期合作,共建其在华首家生物酶法回收工厂;Carbios与万凯新材的合资公司凯碧欧已完成注册,规划5万吨/年产能,投产时间预计在2028年上半年,投产后将成为Carbios酶促生物回收技术在亚洲工业化和部署的重要里程碑。
3)供给端,海外产能接连退出,替代需求转向中国
美洲最大的独立瓶到瓶回收厂AlpekPolyester美国工厂宣布2026年3月关闭;
Indorama将捷克UCY股权以零对价售出,换取剥离全部债务和义务;
Carbios与Indorama在法国合作的全球首家PET生物回收工厂,投产时间已推迟至2028年。
原生PET价格下跌推高rPET溢价,各国塑料税难以覆盖成本差距,回收商被迫降价,利润空间被严重挤压。
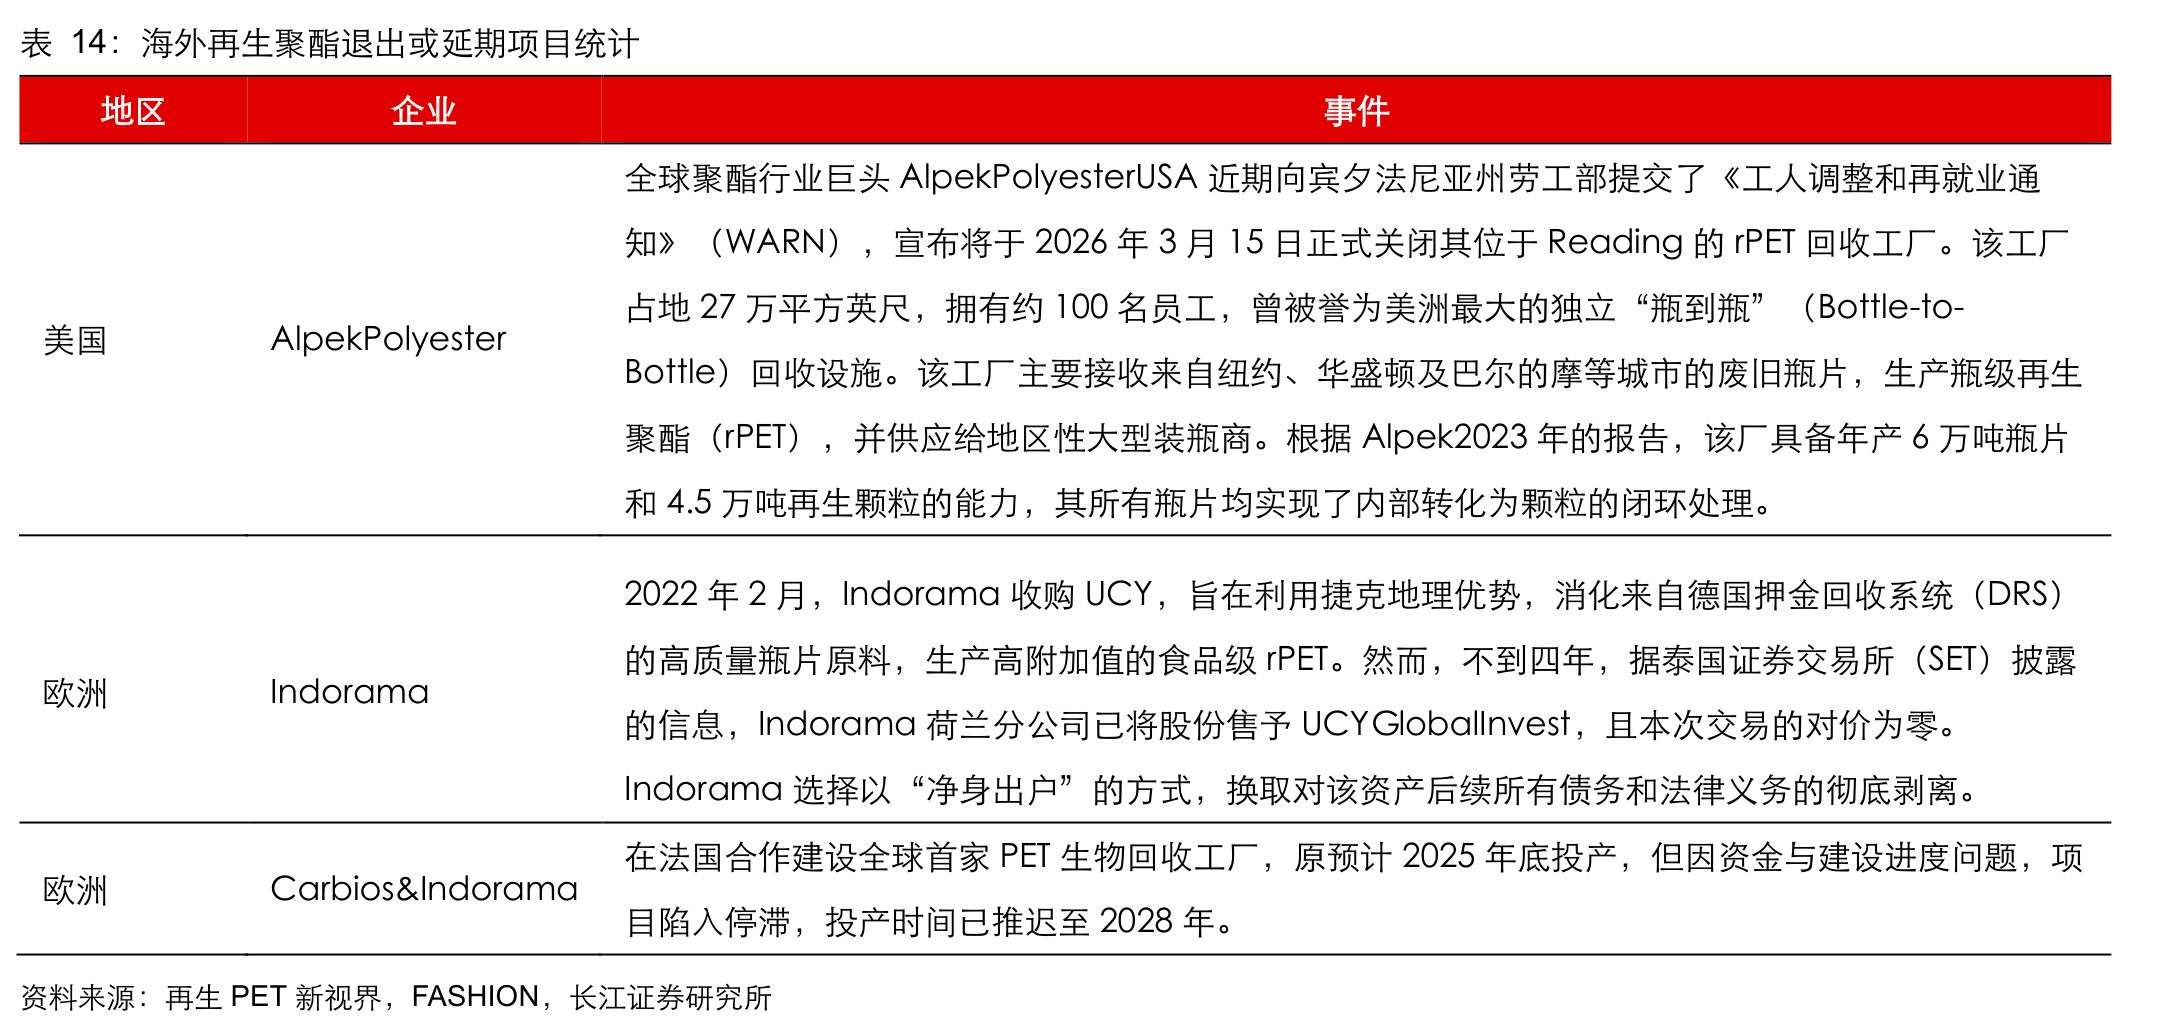
海外项目退出或延期,正在为具备低成本制造、技术授权和客户资源的中国企业腾出替代空间。欧盟碳边境税已激活再生聚酯纤维出口红利,2025年1-4月中国对欧高端再生纤维出口量同比增长47%,国内三条技术路线上的先发企业恰好卡位这一轮需求转移。
4)相关公司
物理化学法:优彩资源,深耕再生有色涤纶短纤,原液着色技术可节约80%染色成本,年产8万吨功能性复合型特种纤维技改项目2025年已投产,废旧纺织品综合利用二期2026年1月建成试生产。
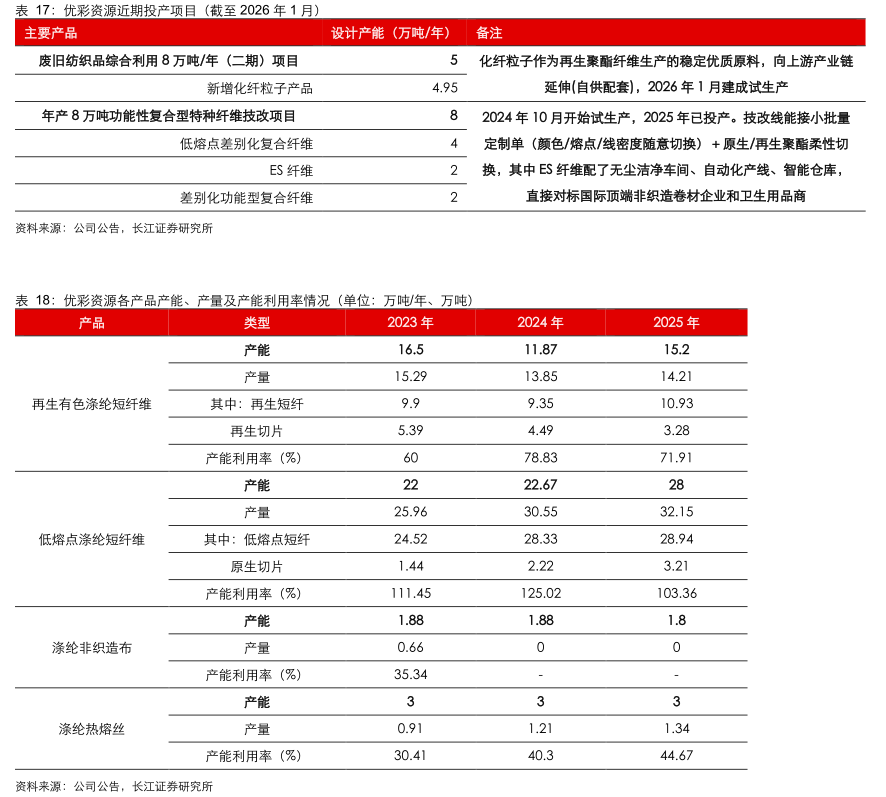
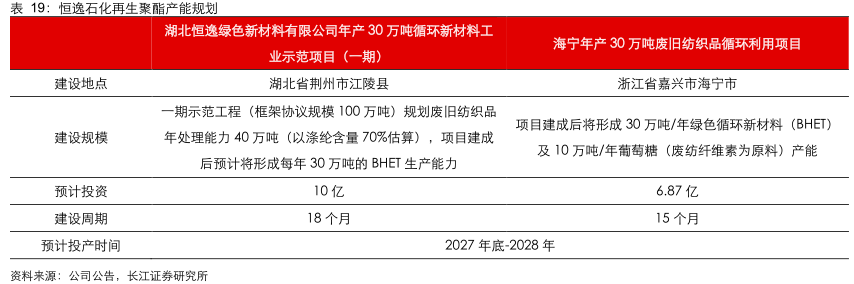
化学法:恒逸石化,国内聚酯龙头,规划在湖北荆州、浙江海宁各布局30万吨废旧纺织品化学法再生项目,解聚生成BHET后延伸高性能聚酯新材料与功能化特种纤维。
生物酶法:万凯新材,聚酯瓶片龙头,已建成300万吨/年原生瓶片产能,与Carbios合资建设其在华首家生物酶法回收工厂,年处理5万吨PET废料,另建成糖酵解化学法中试线并稳定运行。
3、AI安全主线变了:从“内容安全”升级到“权限、数据与执行安全”,这些公司重新定价
中泰证券研报指出,9月14日国家网络安全宣传周在济南开幕,发布《人工智能安全治理框架3.0》等成果。AI安全主线变了:智能体从“问答工具”变成会调工具、跑任务的“数字员工”,风险从“别乱说话”升级到“别乱动权限、别泄数据、别乱执行”。 启明星辰、天融信、绿盟、360、中孚信息都在展会上亮“以AI防AI”的体系化方案;海外Anthropic也发零信任Agent安全框架,CEO亲口说“先缓一下能力提升,等安全研究跟上”。 这波不是炒单品,是AI时代防御体系重做一遍。
1)开幕式发布了什么,AI安全治理框架迭代到3.0
9月14日,2026年国家网络安全宣传周开幕式在山东省济南市举行。会议对人工智能安全给出定调:要高度重视人工智能引发的各类内生和衍生风险,确保安全可控,完善分级分类的安全监管机制,推进人工智能赋能网络安全,强化人工智能应用自身安全防护。
开幕式上集中发布了《人工智能安全治理框架3.0》、《2026年人工智能技术赋能网络安全应用测试结果》和消费类网联摄像头网络安全标识备案产品等网络安全成果。
2)国内厂商在拼什么,从单点产品到整体防御体系
据本次展会调研的部分厂商及公开信息,安全厂商们纷纷给出自己的AI安全解决方案。启明星辰亮相主会场中国移动展区,围绕算力服务安全与通信服务安全两大板块,集中展示云智算安全一体化智能防护、算网业务安全智能风险防控、零信任+等成果。
天融信提出"三域联防、统一控制"的智能体全域安全防护框架,以"先准入、再行动、后数据"为统一控制逻辑,将智能体安全风险解构为三类治理对象,形成覆盖全生命周期的闭环管理。绿盟科技的思路是通过"模型+工具+Agent+Skills"四层叠加,延展出AI漏洞挖掘"根能力",覆盖智能渗透测试、智能代码审计、智能蓝军平台与定向漏洞挖掘四大场景,形成"发现—验证—沉淀—进化"的正向飞轮。
中孚信息突出保密安全、密码安全、数据安全、电磁安全四大板块。360围绕"以AI对抗AI",展现从主动发现风险到保障AI自身安全的全栈能力。
3)海外怎么走,Anthropic直接给Agent上了零信任
2026年5月,Anthropic发布面向企业AIAgent部署的安全白皮书《ZeroTrustforAIAgents》,覆盖Agent系统独有的安全考量(工具访问、自主决策、上下文持久性和多代理协调)、当前威胁形态(即时注入、工具中毒、身份和权限滥用、内存中毒以及供应链攻击)、三层零信任框架和八阶段实施流程,并提出应对AI加速攻击的AgenticSOAR安全运营体系。
9月12日,Anthropic的CEO表示"我们必须放缓能力提升的速度,让安全研究有时间跟上"。
4)相关标的
相关公司:启明星辰、天融信、深信服、绿盟科技、三未信安、迪普科技、奇安信、三六零、中孚信息、安恒信息、安博通、国投智能、永信至诚、信安世纪等。
4、全球炼厂东移重画贸易版图,在手订单占比22%,成品油运供给刚性锁死高景气
国泰海通证券指出,成品油运短期贸易恢复,中长期贸易重构加速与供给刚性将保障高景气持续性超预期。中东海峡打通叠加中国出口配额下发,亚洲成品油贸易快速恢复,东向市场MR运价中枢快速抬升,俄炼厂接连遇袭正在加速俄欧贸易重构。关注中远海能、招商轮船、招商南油、中国船舶租赁。
1)中东海峡打通,亚洲成品油贸易快速恢复
2026年3月以来中东冲突导致海峡受阻,中东原油与成品油供给缩减,中国等暂停成品油出口以保供国内。随着霍尔木兹海峡暗航打通,中东原油与成品油出口逐步恢复,中国等原油进口逐步恢复,并放松成品油出口管制、下发出口配额。虽然配额与2025年同期基本一致,但国际裂解价差高企,亚太地区成品油补库需求更为凸显,国内炼厂或积极提升开工率并使用出口配额,驱动亚洲区域成品油贸易快速恢复。
近期成品油运东向市场MR TCE中枢已由3万美元/天以下快速上升至4-5万美元/天,短期景气正在快速上升。
2)俄炼厂接连遇袭,成品油贸易重构开始接棒
2022年之前俄欧能源高度依赖,欧洲成品油海运进口约四成来自俄罗斯。欧盟自2022年12月起禁止海运进口俄原油,自2023年2月起禁止海运进口俄成品油。俄欧原油贸易舍近求远重构充分,驱动全球原油海运平均航距拉长8%;而俄欧成品油贸易重构有限,俄成品油或经非制裁国转口继续流往欧洲。
过去数月俄重要炼厂接连遇袭停产,制裁或显著影响炼厂修复速度。俄欧成品油贸易重构有望加速,驱动成品油运航距拉长。
3)全球炼厂东移,吨海里需求较2019年增长超两成
自2022年全球炼厂东移趋势明显,主要源于欧洲、澳洲等分批永久关停本地炼厂,转而自亚洲跨区域进口成品油,成品油运平均航距显著拉长,驱动全球成品油运吨海里需求较2019年增长超两成。2022年至2024年上半年成品油运产能利用率明显提升,景气中枢显著上升并创新高。
欧洲计划2030年前继续关停炼厂,炼厂东移将继续驱动成品油运需求增长。
4)在手订单占比22%,供给刚性锁死高景气
成品油轮船东自2023年率先批量下单,目前成品油轮在手订单占比22%,仍处历史偏低水平。目前船龄20岁以上的老船已超两成,未来三年将再有近两成运力迈过这一船龄门槛。在手订单仅保障未来数年主流市场合规运力规模平稳,而船厂订单已排期至2030年之后,船台紧张将保障未来数年成品油运供给刚性。
亚洲贸易恢复与补库将驱动成品油运短期景气快速上升。全球炼厂东移与贸易加速重构将保障中长期高景气可持续,提供业绩估值双重空间。
相关标的:中远海能、招商轮船、招商南油、中国船舶租赁。
研报来源:
1、申万宏源,王晨鉴,A0230525030001,新造船价持续上行,船企中报验证增长逻辑,2026年8月造船月报。2026年9月16日
2、长江证券,魏凯,S0490520080009,再生聚酯行业深度:政策东风起,技术破局时。2026年9月16日
3、中泰证券,苏仪,S0740520060001,国家网络安全宣传周开幕,关注AI Native网安防御体系进展。2026年9月16日
4、国泰海通,岳鑫,S0880514030006,短期成品油贸易恢复,中长期贸易重构加速。2026年9月17日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎