电解液主业量价齐升!氟化液已实现稳定批量出货,电容化学品直接受益于AI服务器需求放量——0920评级日报
题材
(无 plates 标注,见下方观点单元)个股
浙富控股 新宙邦 思泉新材【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
公司是全球精细化学品龙头,电解液进入上行周期。氟化液业务享受国际巨头3M于2025年底全面退出PFAS制造后的市场份额。电容化学品业务更是直接受益AI服务器需求放量。
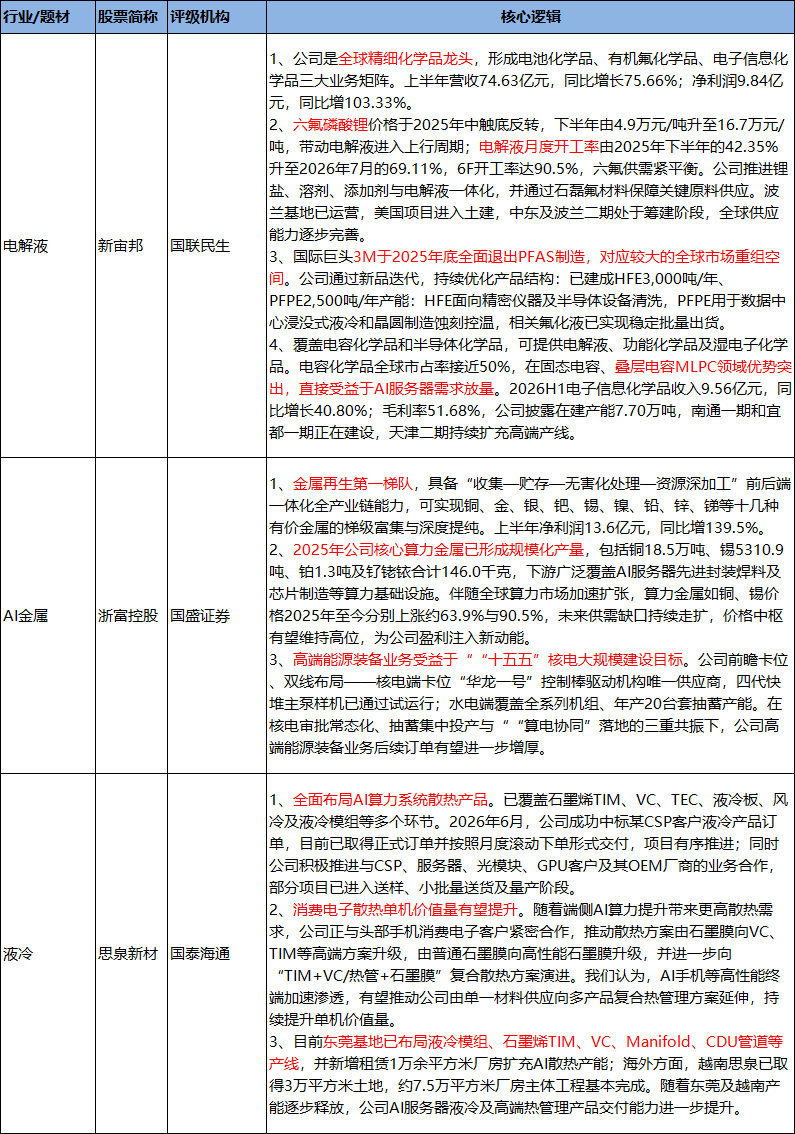
1、公司是全球精细化学品龙头,形成电池化学品、有机氟化学品、电子信息化学品三大业务矩阵。上半年营收74.63亿元,同比增长75.66%;净利润9.84亿元,同比增103.33%。
2、六氟磷酸锂价格于2025年中触底反转,下半年由4.9万元/吨升至16.7万元/吨,带动电解液进入上行周期;电解液月度开工率由2025年下半年的42.35%升至2026年7月的69.11%,6F开工率达90.5%,六氟供需紧平衡。公司推进锂盐、溶剂、添加剂与电解液一体化,并通过石磊氟材料保障关键原料供应。波兰基地已运营,美国项目进入土建,中东及波兰二期处于筹建阶段,全球供应能力逐步完善。
3、国际巨头3M于2025年底全面退出PFAS制造,对应较大的全球市场重组空间。公司通过新品迭代,持续优化产品结构:已建成HFE3,000吨/年、PFPE2,500吨/年产能:HFE面向精密仪器及半导体设备清洗,PFPE用于数据中心浸没式液冷和晶圆制造蚀刻控温,相关氟化液已实现稳定批量出货。
4、覆盖电容化学品和半导体化学品,可提供电解液、功能化学品及湿电子化学品。电容化学品全球市占率接近50%,在固态电容、叠层电容MLPC领域优势突出,直接受益于AI服务器需求放量。2026H1电子信息化学品收入9.56亿元,同比增长40.80%;毛利率51.68%,公司披露在建产能7.70万吨,南通一期和宜都一期正在建设,天津二期持续扩充高端产线。
研报来源:
1、国联民生,邓永康,S0590525120002,新宙邦:电解液量增利稳,有机氟与电子信息成长可期。2026年9月19日
2、国盛证券,杨心成,S0680518020001,浙富控股:乘“算力”东风,金属再生龙头拐点已至。2026年9月18日
3、国泰海通,罗通,S0880526070008,思泉新材:全面布局AI算力系统散热,订单有望持续突破。2026年9月20日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎