功率半导体开启涨价周期,IDM龙头产能利用率接近满载,AI算力供电业务剑指2030年占比40%——0921评级日报
题材
(无 plates 标注,见下方观点单元)个股
思泉新材 博敏电子 华润微【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
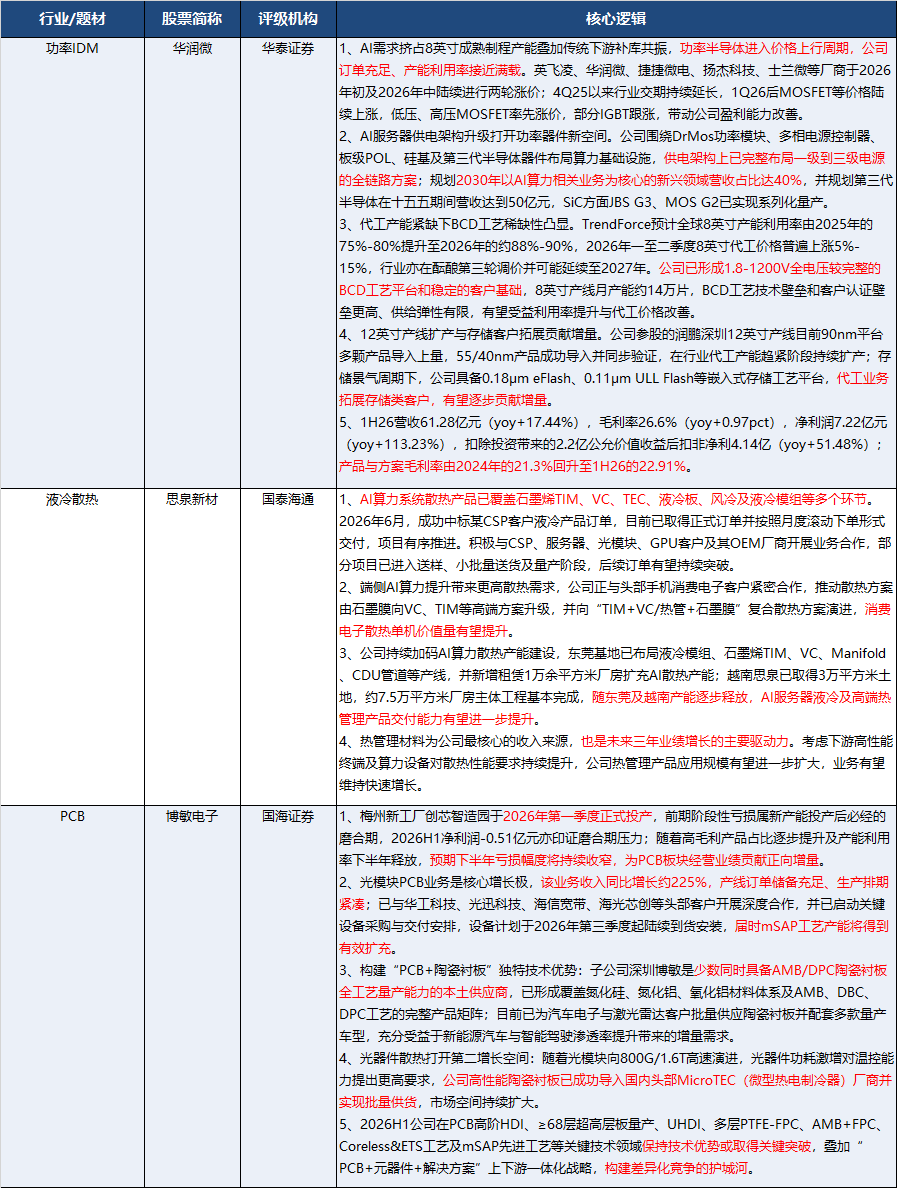
得益于AI对功率半导体需求持续拉动,以及传统下游的补库共振,功率需求景气度持续向上。公司拥有涵盖晶圆制造、封装测试及掩模制造的一体化服务能力,代工产能紧缺,受益于功率半导体行业价格上行周期。
1、AI需求挤占8英寸成熟制程产能叠加传统下游补库共振,功率半导体进入价格上行周期,公司订单充足、产能利用率接近满载。英飞凌、华润微、捷捷微电、扬杰科技、士兰微等厂商于2026年初及2026年中陆续进行两轮涨价;4Q25以来行业交期持续延长,1Q26后MOSFET等价格陆续上涨,低压、高压MOSFET率先涨价,部分IGBT跟涨,带动公司盈利能力改善。
2、AI服务器供电架构升级打开功率器件新空间。公司围绕DrMos功率模块、多相电源控制器、板级POL、硅基及第三代半导体器件布局算力基础设施,供电架构上已完整布局一级到三级电源的全链路方案;规划2030年以AI算力相关业务为核心的新兴领域营收占比达40%,并规划第三代半导体在十五五期间营收达到50亿元,SiC方面JBS G3、MOS G2已实现系列化量产。
3、代工产能紧缺下BCD工艺稀缺性凸显。TrendForce预计全球8英寸产能利用率由2025年的75%-80%提升至2026年的约88%-90%,2026年一至二季度8英寸代工价格普遍上涨5%-15%,行业亦在酝酿第三轮调价并可能延续至2027年。公司已形成1.8-1200V全电压较完整的BCD工艺平台和稳定的客户基础,8英寸产线月产能约14万片,BCD工艺技术壁垒和客户认证壁垒更高、供给弹性有限,有望受益利用率提升与代工价格改善。
4、12英寸产线扩产与存储客户拓展贡献增量。公司参股的润鹏深圳12英寸产线目前90nm平台多颗产品导入上量,55/40nm产品成功导入并同步验证,在行业代工产能趋紧阶段持续扩产;存储景气周期下,公司具备0.18μm eFlash、0.11μm ULL Flash等嵌入式存储工艺平台,代工业务拓展存储类客户,有望逐步贡献增量。
5、1H26营收61.28亿元(yoy+17.44%),毛利率26.6%(yoy+0.97pct),净利润7.22亿元(yoy+113.23%),扣除投资带来的2.2亿公允价值收益后扣非净利4.14亿(yoy+51.48%);产品与方案毛利率由2024年的21.3%回升至1H26的22.91%。
研报来源:
1、华泰证券,郇正林,S0570525120002,华润微:2H26受益功率景气及代工产能紧张。2026年9月21日
2、国泰海通,罗通,S0880526070008,思泉新材:全面布局AI算力系统散热,订单有望持续突破。2026年9月20日
3、国海证券,胡剑,S0350526040004,博敏电子:积极布局高端产能,构建“PCB+陶瓷衬板”。2026年9月20日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎