算力硬件的3个高斜率细分:PCB、电源、光互联;2020年11亿、2025年58亿、2030年269亿,AI芯片电感36%复合增速,磁粉配方+大厂认证才是真护城河——0921脱水研报
题材
(无 plates 标注,见下方观点单元)个股
中际旭创 铂科新材观点单元(正文分节)
- 从1.6T到NPO,光模块散热材料向TIM、VC均热板等方向升级,新增多个环节价值量提升国联证券点评指出,随着光模块由800G向1.6T以及NPO/CPO架构演进,局部功率密度与散热难度提
- 被视作时代淘汰品的磁带,正以11.9%的年增速扩张,AI数据洪流推动冷存储升级,华为磁电存储打开千亿级材料增量空间长江证券指出,温冷数据磁存储是千亿级、被海外完全垄断、国内供应链近乎空白的市场,华为磁电存储以混合架
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、算力硬件:AI机房电力预算成硬约束。要求不增加一颗GPU,token吞吐提升约24%,算力竞争从GPU数量转向每兆瓦有效吞吐,增量价值沿互联、供电与系统效率扩散。PCB端,78层正交背板替代超2万根铜缆,台股链8月营收全线新高,A股七家公司上半年资本开支同比增长约155%;钻针寿命从1000孔骤降至一两百孔,叠加1-2年认证周期,有效产能持续稀缺。电源端高功率产品已兑现收入,800VDC自2026年下半年起分阶段部署。关注中际旭创、胜宏科技、欧陆通、麦格米特、工业富联。
2、芯片电感:东吴证券研报指出,2025年全球AI芯片电感前五大供应商合计份额约72.6%。台达子公司乾坤科技以33.80%的份额独占鳌头,TDK、村田分列二三位,大陆厂商顺络电子、铂科新材分别以10.10%、7.60%挤进全球前五。这一新兴赛道的份额结构,明显比传统电感更集中。测算2030年全球市场规模将达269亿元。研报同时提示,产能涌入下主流热压一体成型电感单价承压,下一代TLVR电感单价有望提升至当前的3-5倍,量价正在分化。标的:铂科新材、横店东磁。
3、光模块散热:国联证券点评指出,随着光模块由800G向1.6T以及NPO/CPO架构演进,局部功率密度与散热难度提升,有望带动高导热、低应力、低界面热阻的导热垫片和TIM凝胶需求增长。关注中石科技、富乐德、苏州天脉、思泉新材等。
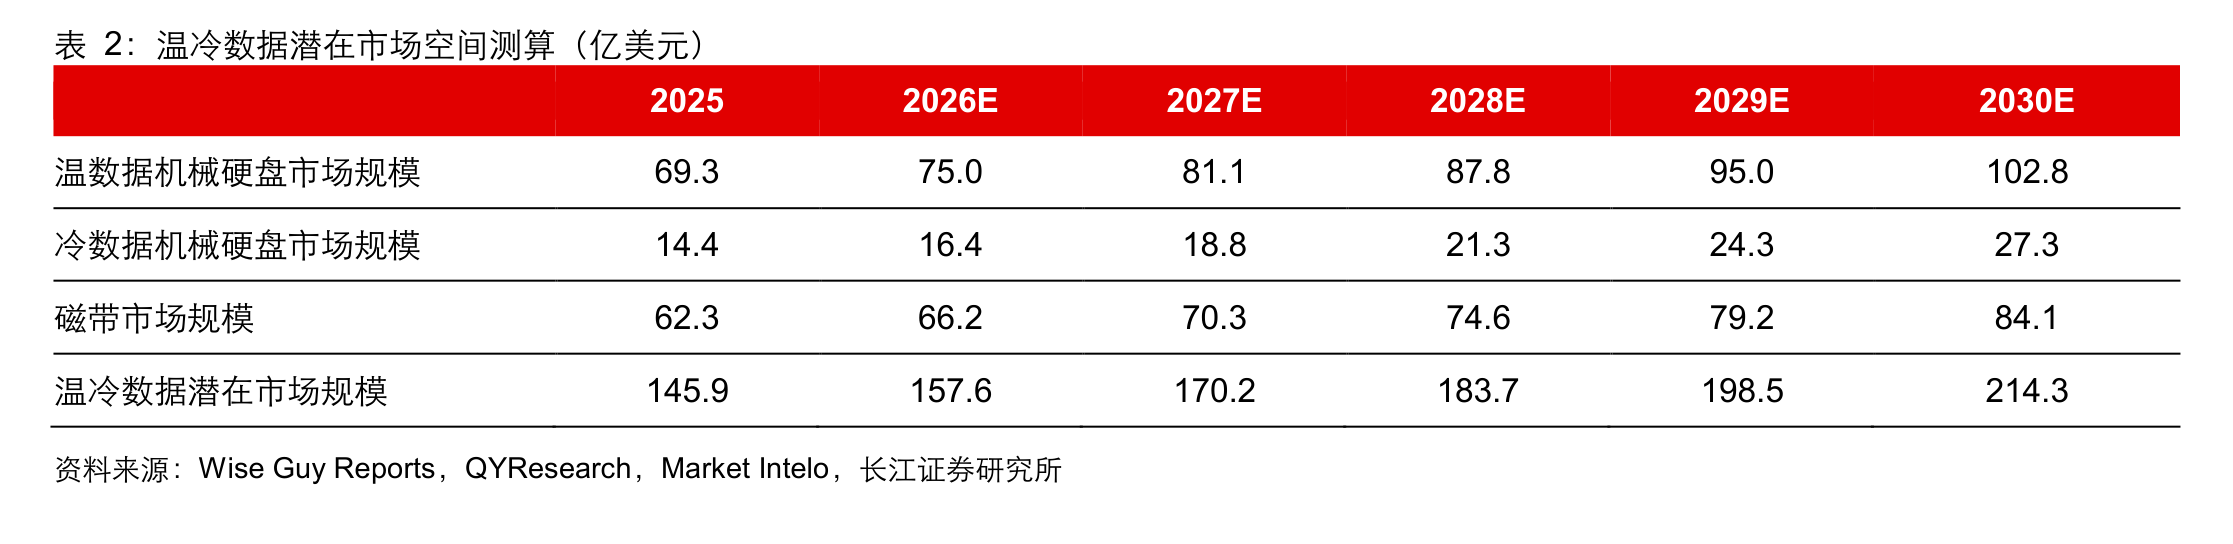
4、磁电存储:温冷数据磁存储2026年空间约157.6亿美元,2030年将达214.3亿美元,此前由海外完全垄断。华为2024年发布磁电存储,以固态硬盘加磁带混合架构,在延迟、部署、成本、能耗四个维度建立替代逻辑,目标总获取成本较磁带库再低20%,十五五规划已点名磁电存储器。预计将带动磁带、读头、NAND存储等上游材料环节的国产化机会,对标达瑞电子、斯迪克。
正文:
1、算力硬件的3个高斜率细分:PCB、电源、光互联
9月15日,NVIDIA披露的部署测试显示,不增加一颗GPU、电力预算不变,19个节点的集群token吞吐提升约24%,每瓦性能提升约23%。国金证券认为,算力竞争的口径正从GPU数量转向每兆瓦有效吞吐,机房总功率难以同步扩张时,增量价值由GPU流向互联、供电与系统效率,PCB、电源、光互联成为决定每兆瓦电力能否转化为有效token的系统部件。关注中际旭创、胜宏科技、欧陆通、麦格米特、工业富联。
1)电力预算成硬约束,算力比拼从GPU数量转向每兆瓦吞吐
9月15日,NVIDIA公布Lambda的部署环境验证:在19个节点的测试中,系统实时监测GPU和机架功耗,按训练、推理负载差异动态分配功率余量,在与16个节点满功率运行相同的电力预算下,集群token吞吐提升约24%。NVIDIA预计,在适用的部署环境下,该方案可让VeraRubinNVL72在相同兆瓦预算内支持最多40%的额外GPU容量。
在机房总功率难以同步扩张时,算力竞争不再只取决于GPU数量,也取决于网络是否减少等待、供电是否降低转换损耗、系统能否回收闲置功率。
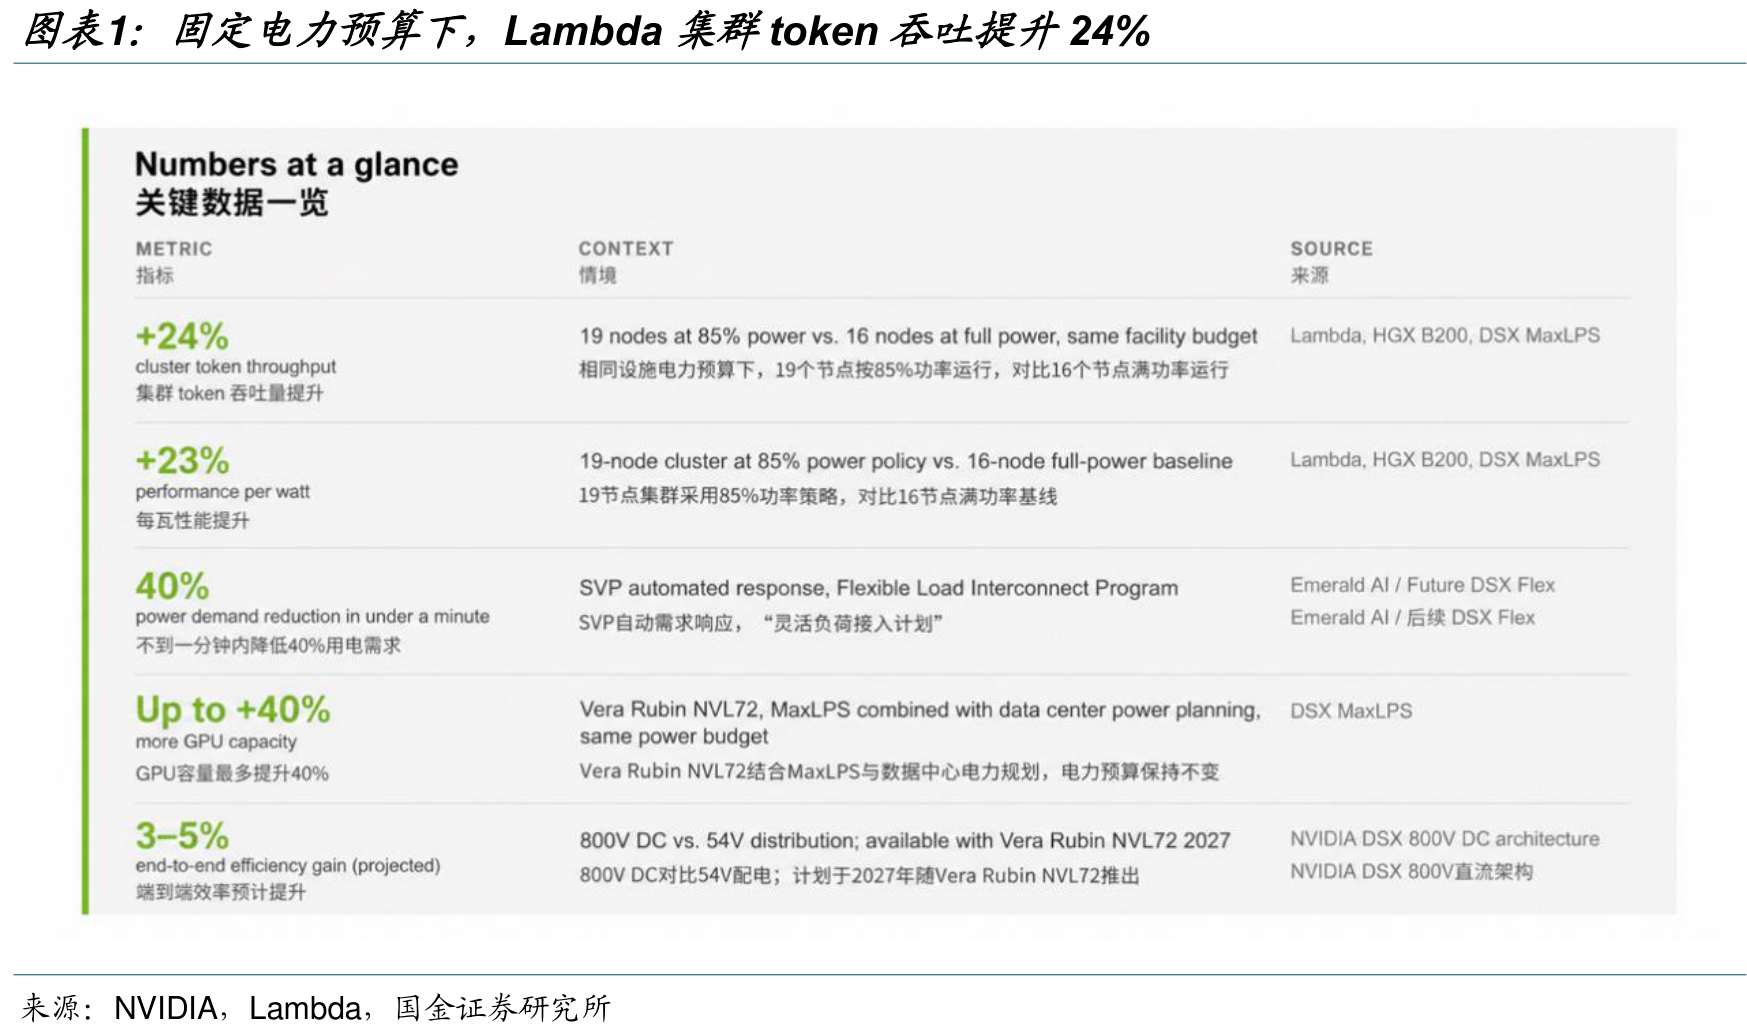
算力基础设施的核心口径正由GPU数量延伸至每兆瓦token吞吐:PCB承载更复杂的板级高速互联,光互联减少跨设备和跨机柜的传输瓶颈,电源把更多机房电力送到芯片。
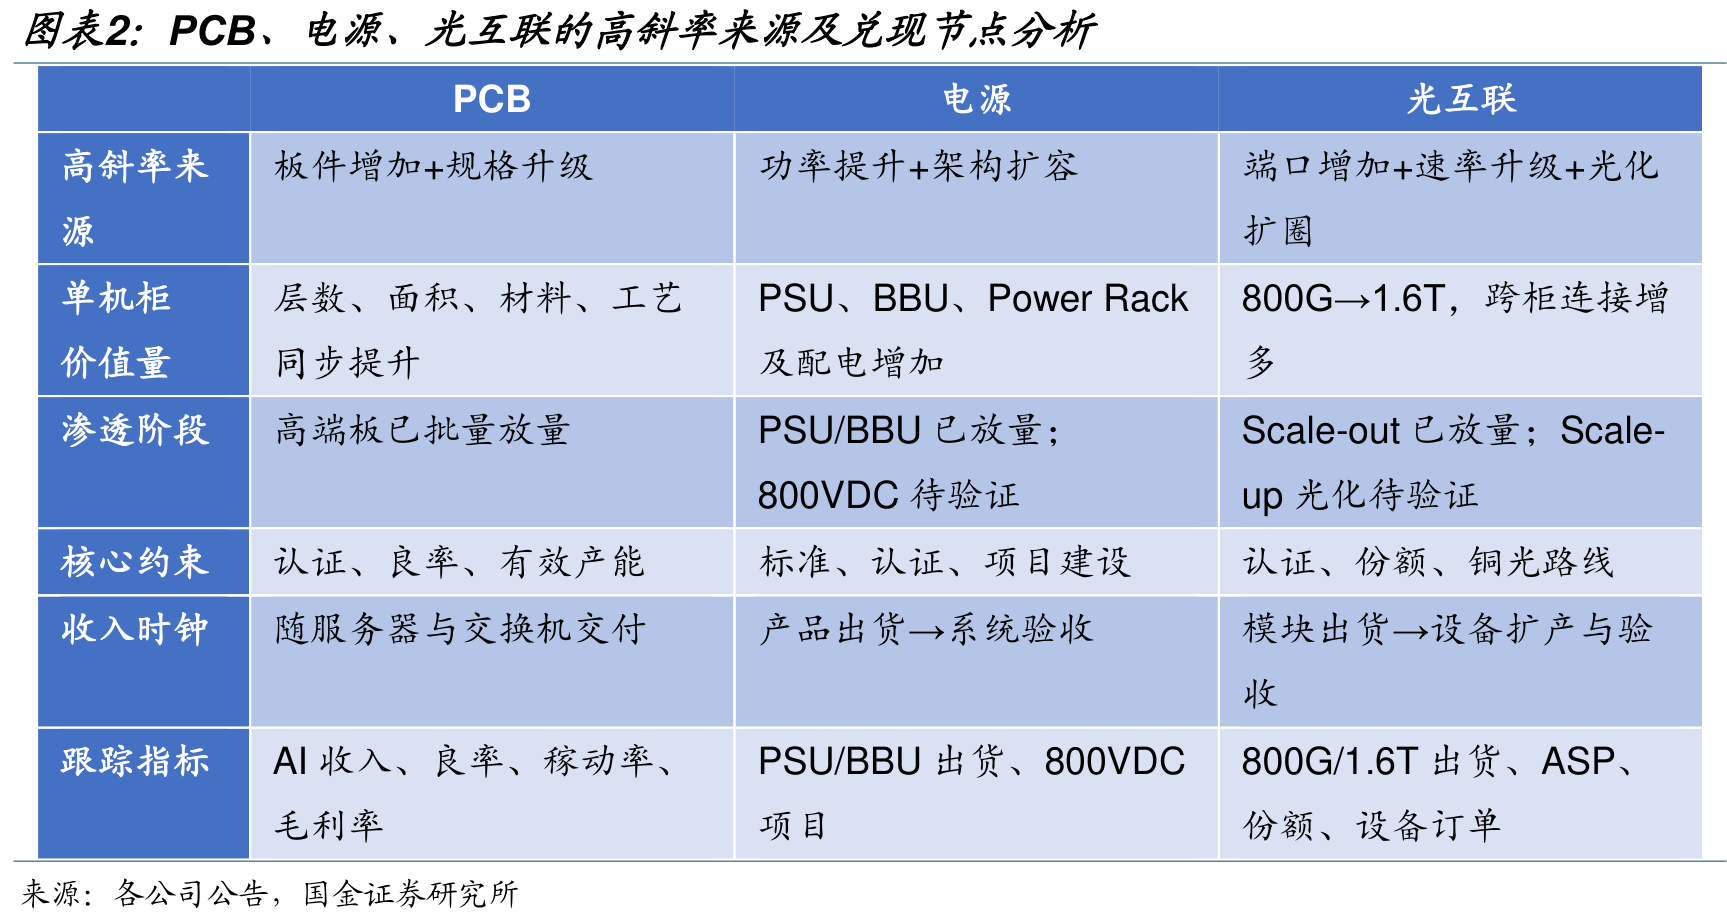
2)PCB:量随互联增长、价随规格升级
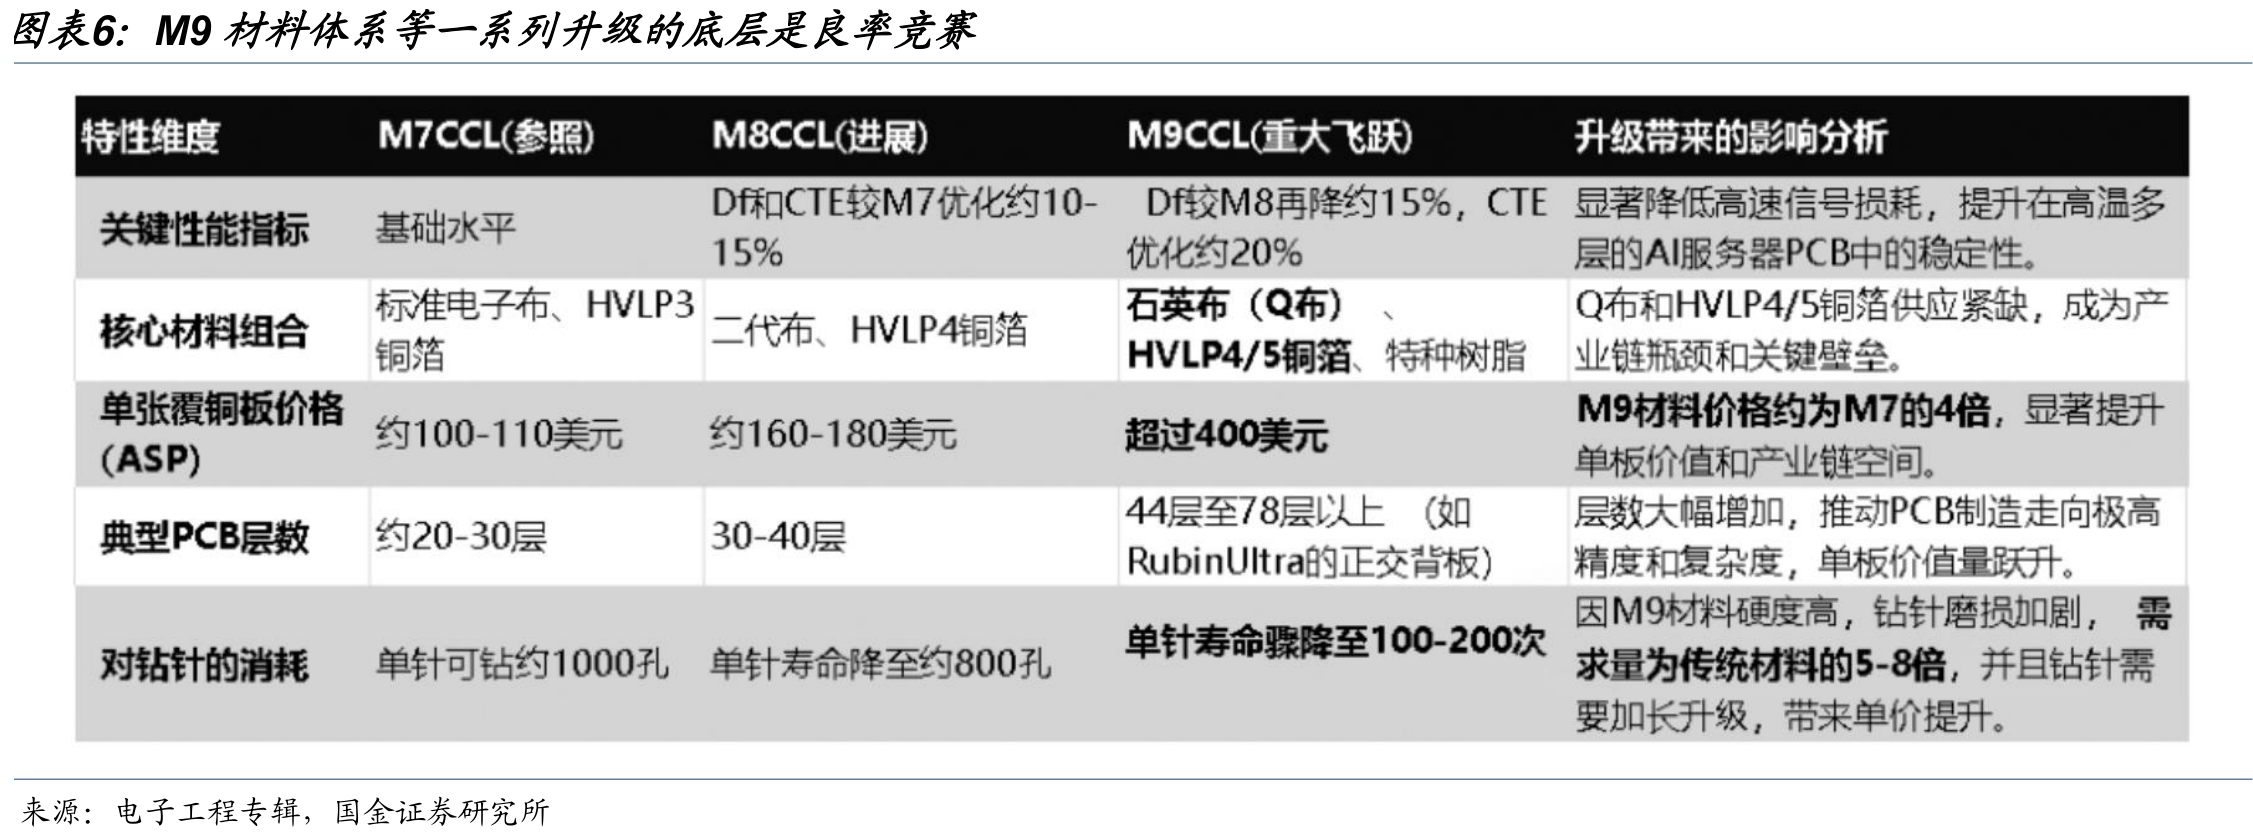
换板正从"承载平台"跃迁为机架级互联枢纽:VR200机柜交换机托盘层数由GB300的24层提升至32层并引入44层Midplane中板,RubinUltra世代Kyber机柜更采用约78层M9级正交背板替代超2万根铜缆,实现机柜内全互联;
Scale-out带宽爆发下,光模块板层数、面积、材料全面向交换板看齐,并随CPO演进从"插槽承载板"升级为"光电引擎封装基板"。
需求端已获收入验证:台光电8月营收同比劲增129.85%并全线涨价至少10%,金像电、健鼎同比增速均超65%,A股主要PCB公司上半年资本开支同比增长约155%。
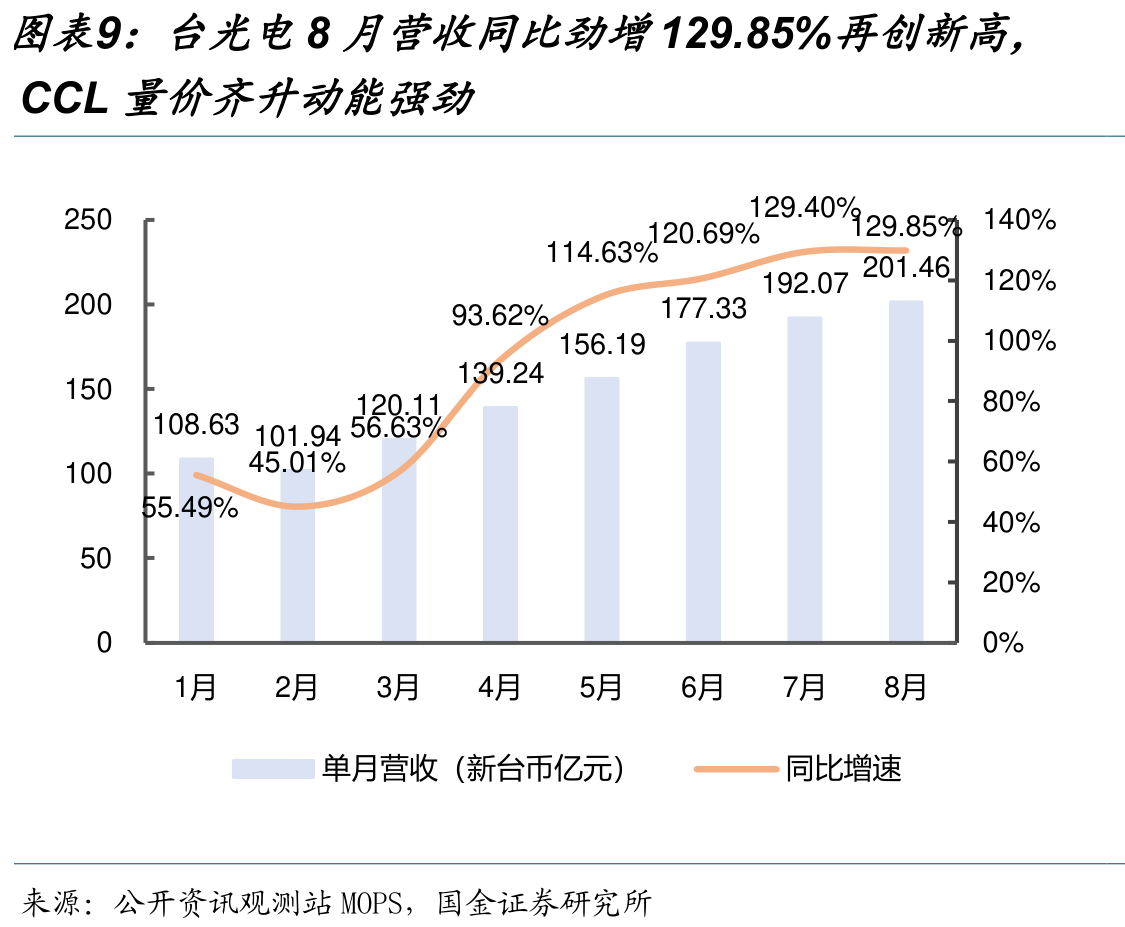
M9材料、mSAP与PTFE混压等升级的表层是性能竞赛、底层是良率竞赛,叠加高端玻纤布、设备交期与长达1-2年的客户认证约束,"能稳定量产"的战略重要性已远超性价比考量,景气红利将向"产能储备+良率爬坡"双优的头部集中。
3)电源短期吃高功率红利,800VDC打开中期第二增长曲线
单机演进为机柜级系统后,电源成为机柜架构的一部分:单柜功率上行,既要求PSU和PowerShelf提高额定功率、功率密度和转换效率,也推高BBU等备援配置的价值。
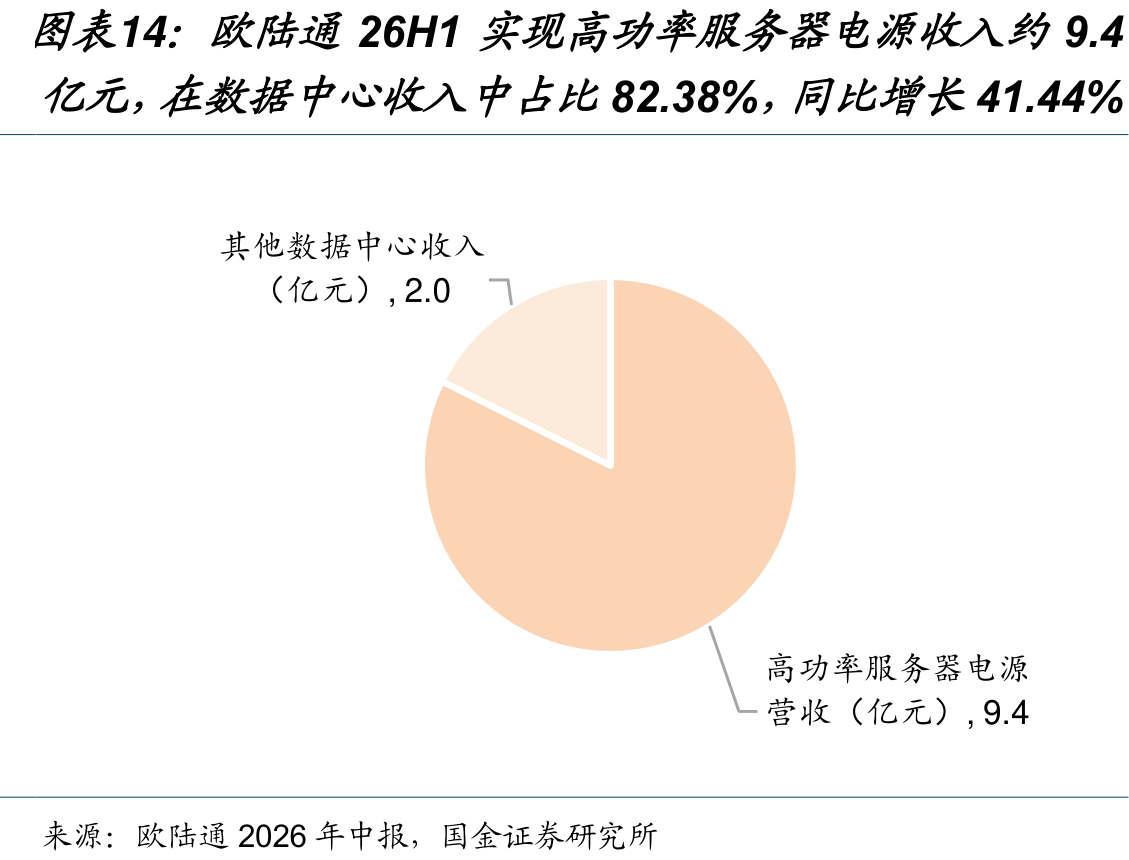
收入已经在兑现:光宝科技8月收入同比高增,公司将增长主要归因于AI及云端高端服务器电源、高效BBU出货;欧陆通上半年高功率服务器电源收入同比增长41.44%,在数据中心收入中的占比升至82.38%。
更大的空间在供电架构切换。
机柜功率迈向数百千瓦乃至兆瓦后,低电压意味着更高电流、更粗铜排和更多转换级数,提高直流电压能在相同功率下降低电流、为计算和散热释放空间。
Google、Microsoft与NVIDIA正在OCP框架下推动800VDC开放标准,部署分三步走:兼容既有交流机房的800VDCPowerRack计划2026年下半年进入市场,最高支持约2MW/列的RowPowerCenter预计2027年可用,设施级原生直流架构更远。
产业兑现将依次由高功率服务器电源、BBU和PowerShelf,扩展至PowerRack、直流母排及保护器件,再延伸至列级和设施级供电。
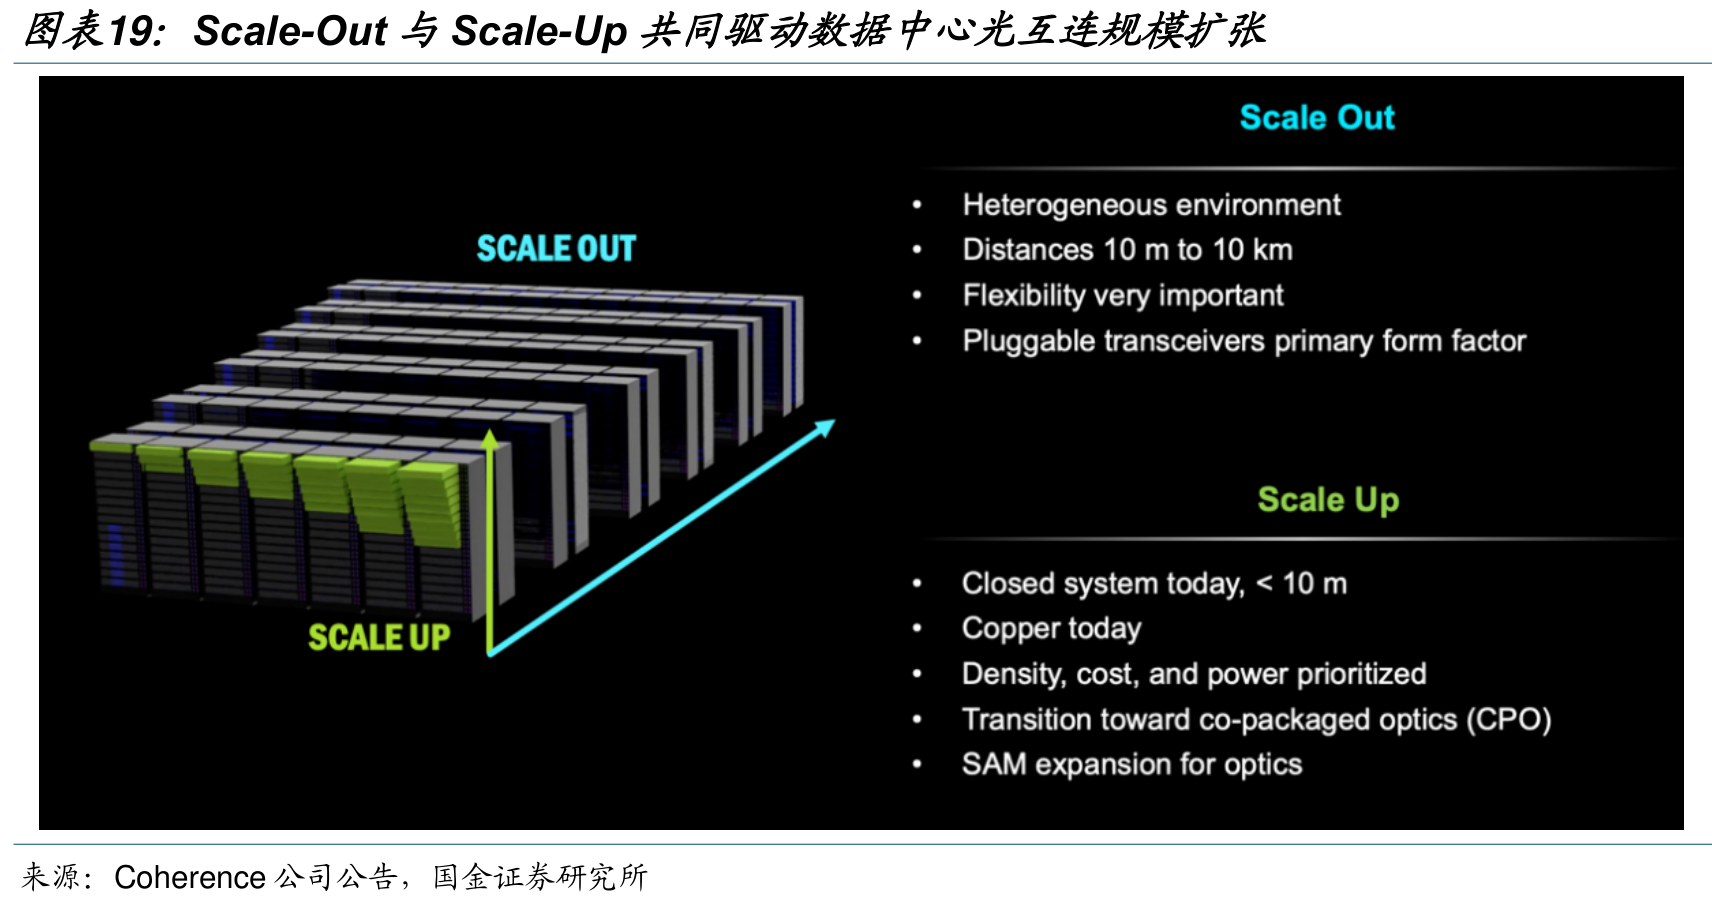
4)光互联的确定性首先来自Scale-out升速,潜在弹性来自光连接向跨柜Scale-up和Scale-across扩圈
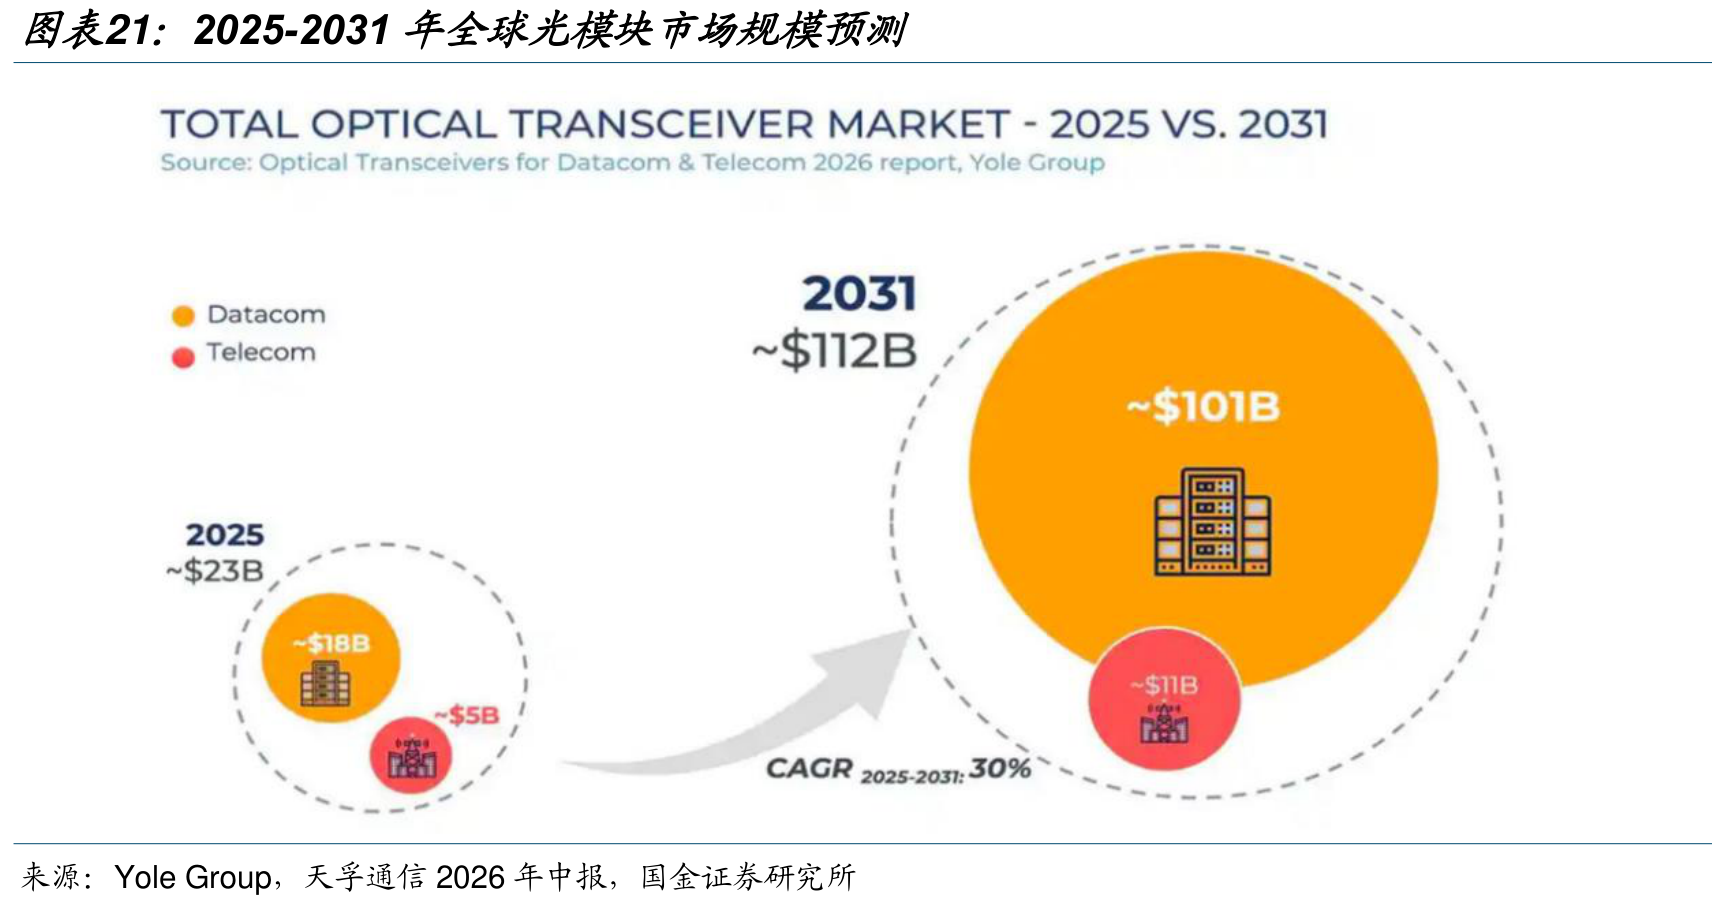
Scale-out升速是光互联最确定的需求来源:集群规模扩大增加交换端口,单端口速率向800G、1.6T升级,量价同步抬升,NVIDIA面向VeraRubin的新一代交换系统容量为前代两倍。
财务验证已经给出:中际旭创2026年上半年光模块销量与相关收入均同比高增,据披露数据测算,单位销量对应收入同比提升约43%,反映高速产品占比和产品结构改善。
扩圈的弹性在跨柜Scale-up。
板内和短距柜内仍以铜为重要方案,跨柜和更长距离的连接更有利于光渗透,CPO等架构则优先在交换芯片功耗矛盾最突出的环节落地。
距离决定介质,速率移动边界,光互联升速的传导时钟并不相同:模块看出货和份额,器件看单模块价值量和供应格局,封装测试设备看下游扩产。
6)相关公司
机柜化:工业富联。
光互联:中际旭创、东山精密、新易盛、光智科技、天孚通信、光迅科技、源杰科技、华盛昌、联讯仪器、云南锗业、先导基电、唯科科技。
PCB:胜宏科技、方正科技、景旺电子、生益科技、鹏鼎控股、深南电路、沪电股份、生益电子、联瑞新材、德福科技、南亚新材、奥士康、海亮股份、鼎泰高科、中钨高新、杰美特、欧科亿、新锐股份。
电源电容:麦格米特、江海股份、东阳光、欧陆通、火炬电子、海星股份、三环集团、风华高科、四方股份、阳光电源、天岳先进。
液冷:英维克、海鸥股份、东阳光、蓝思科技、飞龙股份、大元泵业、领益智造、冰轮环境。
金刚石:力量钻石、沃尔德、四方达、国机精工、九州一轨、斯莱克。
2、2020年11亿、2025年58亿、2030年269亿:AI芯片电感36%复合增速,磁粉配方+大厂认证才是真护城河
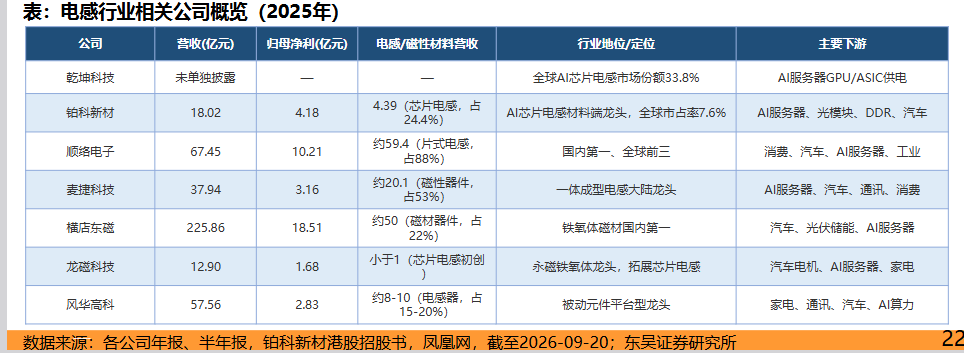
东吴证券研报指出,2025年全球AI芯片电感前五大供应商合计份额约72.6%:台达子公司乾坤科技以33.80%的份额独占鳌头,TDK、村田分列二三位,大陆厂商顺络电子、铂科新材分别以10.10%、7.60%挤进全球前五——这一新兴赛道的份额结构,明显比传统电感更集中。测算2030年全球市场规模将达269亿元。研报同时提示,产能涌入下主流热压一体成型电感单价承压,下一代TLVR电感单价有望提升至当前的3-5倍,量价正在分化。标的:铂科新材、横店东磁。
1)赛道从"新"到"定",格局第一次摊开看
AI芯片电感用在三次电源,给GPU、ASIC等高性能AI加速芯片供电,同时配套光模块和高速存储器。
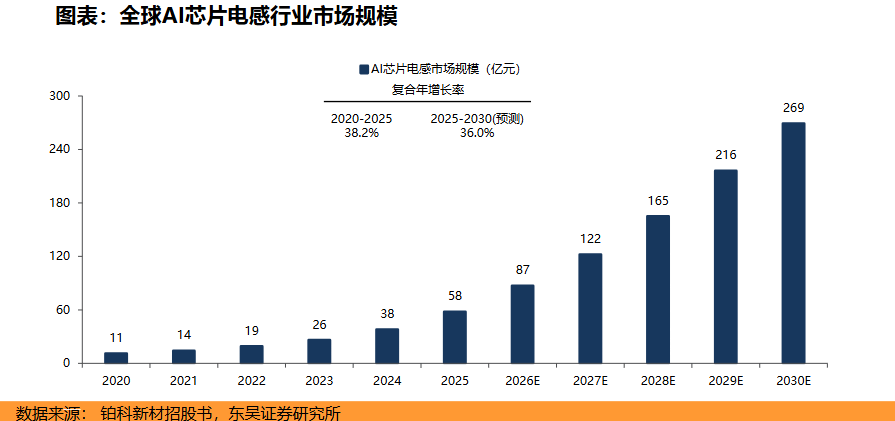
需求端,AI服务器出货量将由2024年的50万台提升至2030年的334万台,年复合增长率37%;全球AI芯片电感市场规模由2020年的11亿元增长至2025年的58亿元,预计2030年达269亿元,2025-2030年复合增长率36%。
格局也在这个过程中定型。据灼识咨询统计,2025年全球芯片电感前五大供应商份额约72.6%,明显比传统电感集中:台达/乾坤以33.80%的份额居首,大陆厂商顺络电子10.10%、铂科新材7.60%已进入全球前五。
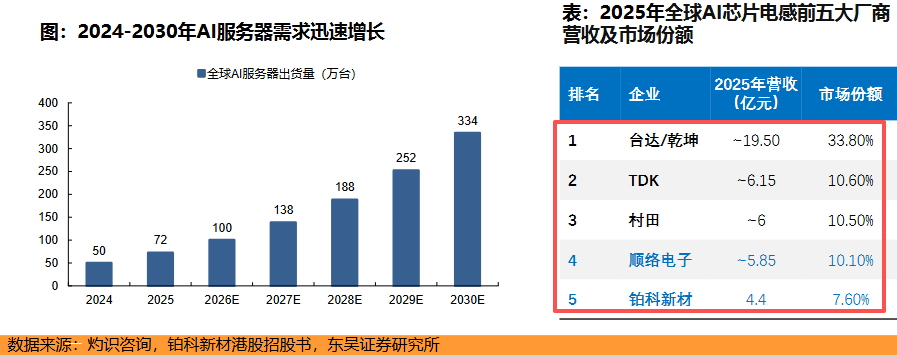
对比之下,传统功率电感前五大厂商全部是日本和中国台湾企业、合计55.15%,一体成型电感前五大份额49.3%。新赛道集中度更高,大陆厂商在增量市场里卡位更快。
2)量价在分化,老品卷价格,新技术吃溢价
量的弹性来自供电架构升级。单算力板卡的GPU电感用量从数十颗增至340颗,2027年后进一步增至450-500颗;单机架GPU数量从H系列约32颗倍增至VeraRubinNVL72/144的72/144颗,2027H2推出的RubinUltraNVL576机架将增至576颗。新一代VR200NVL72单机柜芯片电感数量达6000-7000颗,GPU电感价值量从Hopper、Blackwell时代的1500美元以下升至Rubin系列的0.6-1.2万美元。
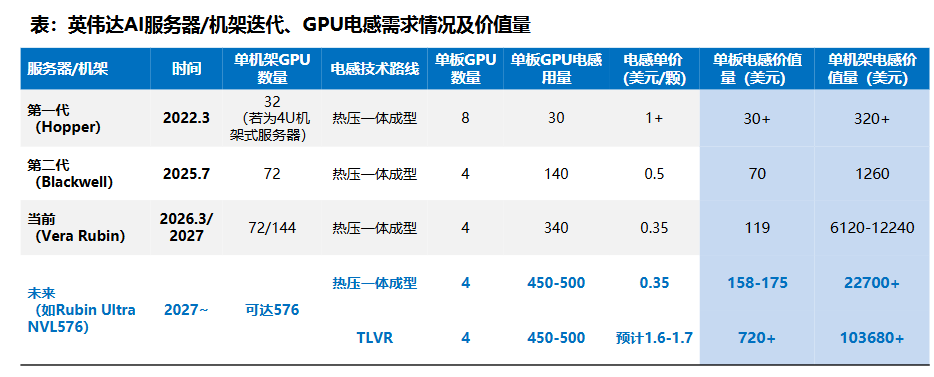
价的两条线开始分化。一头是老产品,头部AI服务器厂商议价能力强,热压一体成型电感单价上涨空间有限,产能涌入下价格承压。另一头是TLVR新技术,通过增设副绕组做到"一相触发、全相同步",瞬态电流爬升速率较分立方案提升3-5倍、输出电容用量可省30-50%,单颗价值量有望从当前的0.35-0.67美元升至1.6-1.7美元,达到普通电感的3-5倍。
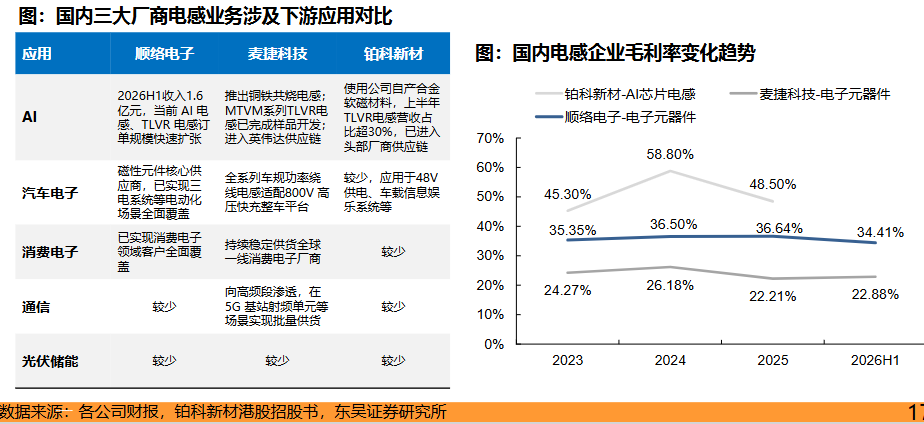
毛利率同样分层。AI芯片电感比传统叠层、绕线电感高10-30个百分点,铂科新材2026Q1芯片电感毛利率达49.6%,而麦捷科技受中低端被动元件价格战影响,毛利率由2023年的24.3%降至2026H1的22.9%。
3)壁垒在磁粉和客户,磁材成本占比过半
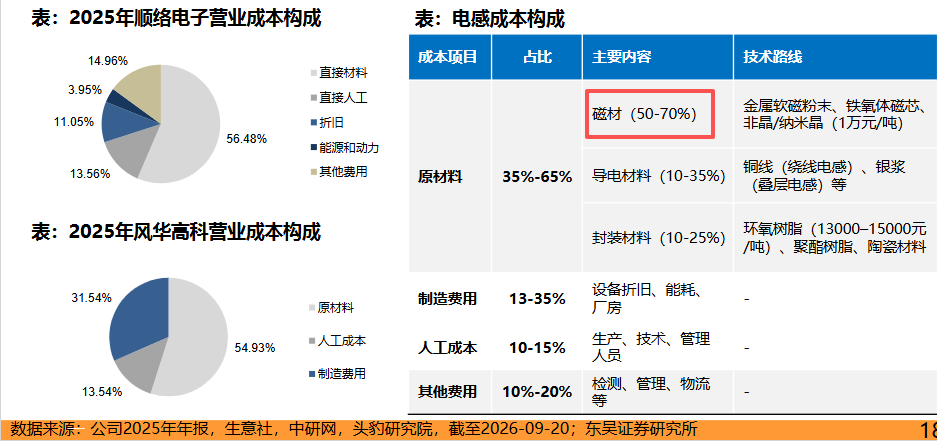
磁材占电感原材料成本可达50%-70%,高端磁粉如铁镍、非晶技术难度大、价格高,但磁粉配方能够降低下游电感工艺要求,绕过铜铁共烧等新技术的量产良率问题。客户认证所需时间长、粘性强,AI服务器厂商料号需求高度定制化,需与供应商开展测试、验证、预研等流程。
4)相关标的
铂科新材、横店东磁、顺络电子、麦捷科技、龙磁科技等。
3、从1.6T到NPO,光模块散热材料向TIM、VC均热板等方向升级,新增多个环节价值量提升
国联证券点评指出,随着光模块由800G向1.6T以及NPO/CPO架构演进,局部功率密度与散热难度提升,有望带动高导热、低应力、低界面热阻的导热垫片和TIM凝胶需求增长。关注中石科技、富乐德、苏州天脉、思泉新材等。
事件:
2026年9月16日,鸿富诚(301716.SZ)启动首次公开发行申购,发行价格76.86元/股。公司招股书显示,其石墨烯导热垫片已应用于AI高功率芯片、数据中心及光模块,导热凝胶导热系数达14W/m·K,TIM1材料已获得客户认可并开始小批量供应。
点评:
国联证券点评指出,随着光模块速率和端口密度提升,以及NPO/CPO架构将光引擎进一步靠近交换芯片,行业散热思路正由被动散热向主动温控、由风冷向液冷、由单模块独立散热向共享冷板与系统级热管理演进。
对应的价值增量不再仅来自材料性能提升,还包括均热器件增加、散热结构复杂度提高以及液冷Cage、冷板等新增环节。光模块散热有望由传统风冷向高性能TIM、VC均热板及液冷Cage等方案升级,带动单模块散热价值量提升。
产业竞争也或将由单一产品供应能力,转向热仿真、结构设计、精密制造、密封可靠性和批量交付等综合能力,具备消费电子或服务器散热经验的厂商有望将相关工艺迁移至光通信领域。
后续应重点关注1.6T光模块放量、NPO/CPO技术路线确定、液冷Cage及冷板客户认证,以及相关产品从送样、小批量向规模订单转化的进展。
关注中石科技、富乐德、苏州天脉、鸿富诚(即将上市)、飞荣达、思泉新材、鼎通科技、中瓷电子、奕东电子、达瑞电子等相关标的。
4、被视作时代淘汰品的磁带,正以11.9%的年增速扩张,AI数据洪流推动冷存储升级,华为磁电存储打开千亿级材料增量空间
长江证券指出,温冷数据磁存储是千亿级、被海外完全垄断、国内供应链近乎空白的市场,华为磁电存储以混合架构切入,在延迟、部署、成本、能耗四个维度同时建立替代逻辑。这门生意此前没有国内玩家的份,如今产品与政策双双落地,关注华为磁电存储产业链上游材料的国产化机会,对标达瑞电子、斯迪克。
1)磁带比想象中赚钱,也比想象中垄断
市场的聚光灯打在高带宽内存和固态硬盘上,但数据洪流的另一头,绝大多数数据在生成后访问频率快速衰减,最终沉淀为温冷数据,主要靠磁带和机械硬盘两种磁存储介质承接。长江证券测算,2026年温冷数据磁存储的潜在市场空间约为157.6亿美元,到2030年将达到214.3亿美元。
但供给端几乎与国内无关,磁带前五大厂商IBM、昆腾、HPE、富士和索尼合计占据70%的份额,机械硬盘则被希捷、西部数据、东芝三家海外巨头垄断,国产化极低。温冷数据磁存储是一个千亿级别、由海外完全垄断、国内供应链近乎空白的市场。
其中中国市场的增速更为显著,中国在全球磁带市场中的份额预计从2025年的21.8%升至2032年的31.6%。蛋糕在变大,切蛋糕的人却没变,这正是国产化最直接的理由。
2)以前一年碰一次的存档,现在隔三差五就要调
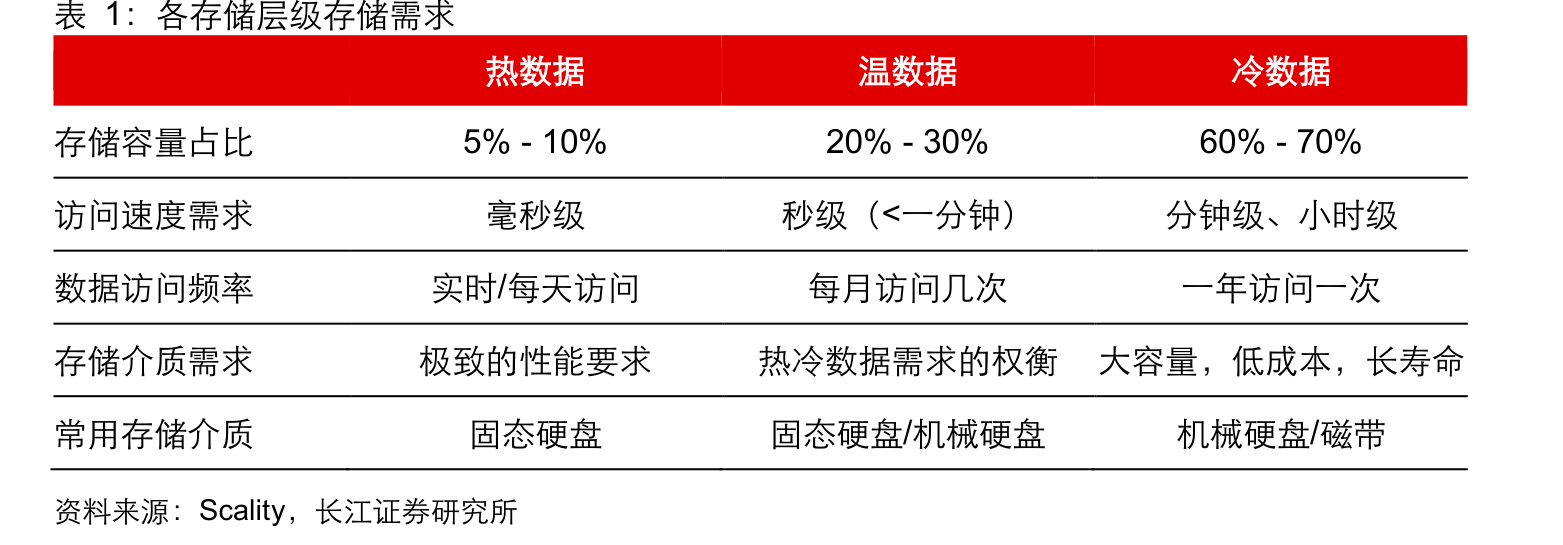
冷数据的存储需求正在发生两个结构性变化。一是容量膨胀,归档数据大约每3.5年翻倍,而因合规等原因,旧数据的平均保留时间长达11年,新旧叠加推动归档存储加速增长。二是温冷边界正在消失,越来越多的冷数据为训练大模型被激活成温数据。
华为数据存储白皮书预计,超过60%的企业每天至少需要访问一次活跃归档数据。传统的热、温、冷三层数据架构,未来将合并为热、温冷两层数据架构。以前一年碰一次的存档,如今隔三差五就要调,而现有磁带库的访问体验,明显撑不起这种调用频率。
2024年MWC上,华为面向全球发布磁电存储,定位为AI时代的温冷数据存储方案,也是为应对出口“卡脖子”风险自主研发的全新介质。
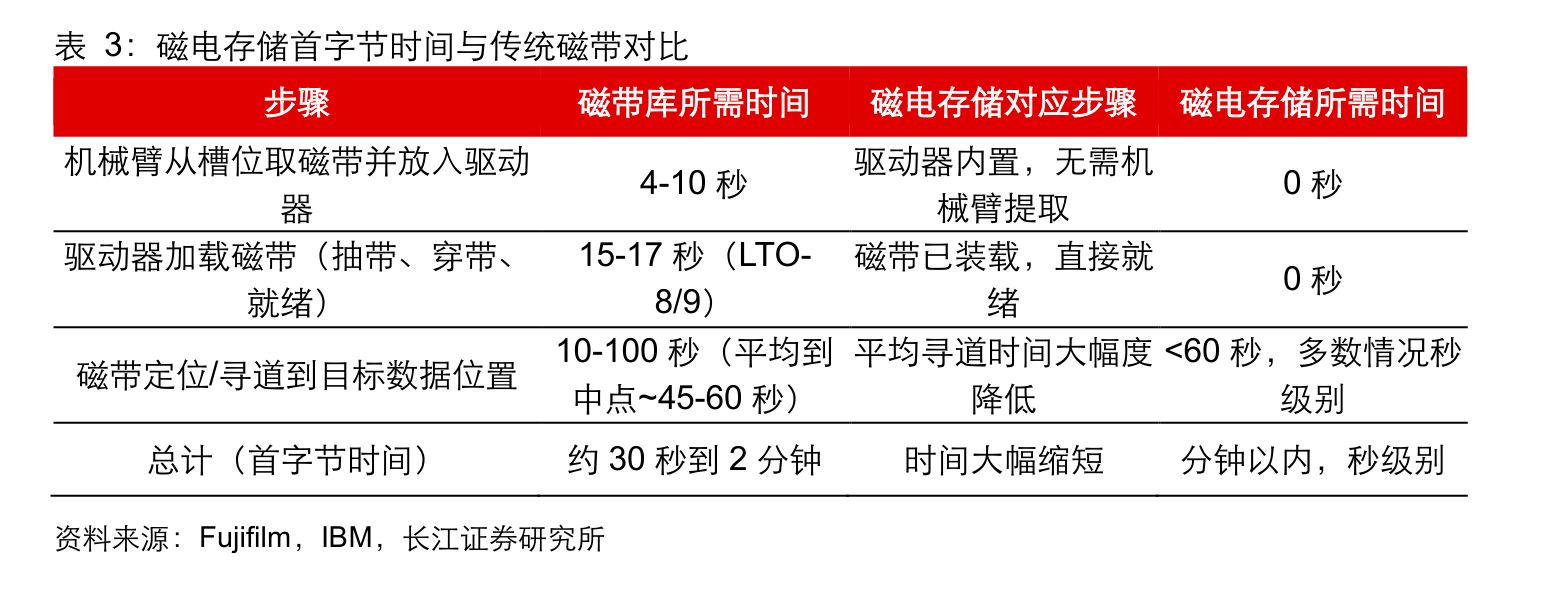
华为的做法是把固态硬盘和磁带整合进同一台标准块存储设备:数据主要存在72TB磁带上,内置固态硬盘充当高性能缓存层,磁带驱动器直接装进盘体,磁带出厂即装载在收带盘上,随时待命。这套“主动归档”架构,让需要提取的数据先从磁带加载到固态硬盘再供访问,从物理层面赋予磁带随机访问的能力。它还以标准7英寸盘体出现,可直接插入通用磁盘阵列槽位,与固态硬盘、机械硬盘混插在同一机架,磁带第一次进入和硬盘相同的资源池。
3)四维度全占优,替代逻辑第一次闭环
访问延迟是老方案最大的痛点。传统磁带库想读一个文件要先等几分钟,磁电存储靠驱动器内置、磁带预装载、缩短磁带长度三项设计,把首字节时间压缩到秒级。机械硬盘平均延迟8至15毫秒固然更快,但对温数据场景属于性能溢出,秒级响应已经够用。部署上,它免去磁带库的专有软件适配,直接插入机架实现“数据共池”。
成本是冷数据市场最硬的通行证。磁带之所以长期主导冷存储,靠的是极低的每TB采购成本,而磁电存储把这一优势再往前推了一步。根据华为公布的目标,总获取成本比传统磁带库还要低20%,等于比现在最便宜的方案还要便宜两成,成本优势正是这个市场最具决定性的竞争壁垒。
能耗的故事更直观。数据中心电力需求已超过400TWh且仍在快速增长,存储设备是其中增长最快的部分之一。磁电存储继承磁带不使用时几乎零能耗的基因,单柜功耗低于2kW,仅为同容量机械硬盘盘阵的十分之一,同样存这么多数据,电费只要零头,而且数据始终在线。磁电存储的定位,是在同一台设备中同时获得磁带级别的成本和能耗,以及满足温冷数据需求的访问体验和部署便捷性。
关注华为磁电存储产业链,包括磁带、读头、NAND存储等多个单元以产业链上游材料的投资机会,对标达瑞电子、斯迪克。
研报来源:
1、国金证券,刘高畅,S1130525120005,算力的高斜率细分。2026年9月20日
2、东吴证券,曾朵红,S0600516080001,三次电源升级,AI芯片电感价值扩容。2026年09月20日
3、国联民生,薛宏伟,S0590526060002,从1.6T光模块到NPO,光通信加速散热方案系统升级。2026年9月20日
4、长江证券,马太,S0490516100002,磁电存储:温冷数据存储,替代空间广阔。2026年9月20日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎