AI推动先进封装占比冲向50%,材料才是这轮算力升级的新增量;晶圆测试环节的核心耗材,单卡均价从23.2万飙到81.8万,AI芯片接触点暴增,探针卡量价齐升——0922脱水研报
题材
(无 plates 标注,见下方观点单元)个股
联瑞新材 强一股份观点单元(正文分节)
- 从1044亿到1647亿!AI推动先进封装占比冲向50%,材料才是这轮算力升级的新增量(附16家核心公司梳理)华创证券发布深度报告,核心判断是算力向上、材料先行:AI加速器把逻辑芯片、HBM集成进同一封装,封装
- 晶圆测试环节的核心耗材,单卡均价从23.2万飙到81.8万,AI芯片接触点暴增,探针卡这门耗材生意量价齐升AI芯片接触点暴增、HBM堆叠放大筛选价值,国产龙头强一股份的单卡均价已从23.2万元涨到81.8万
- 不到10%钢企盈利,螺纹热轧即期利润-221、-318元/吨,钢铁行业重回三重底部1 )经营层面:大范围亏损后自发性减产是历史剧本,短期拐点或出现 本周旺季需求尚未兑现,双焦在保供预
- 单月暴增89.6%,欧洲人抢热泵抢出三年半新高,核心市场翻倍增长,对欧热泵出口产业链高景气有望延续热泵整体出口增速同样再创年内新高,欧洲占全球出口份额提升至45.7%,美、俄市场表现亮眼
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、先进封装材料:摩尔定律放缓后,芯片性能提升转向系统级集成,AI加速器把逻辑芯片、HBM集成进同一封装,封装从后道工序升级为决定系统性能的关键平台。据测算,全球先进封装市场2029年有望达674.4亿美元,占封测市场比重升至约50%;工艺步骤增加让材料量价齐升,全球先进封装材料市场2030年有望达1647亿元,中国市场复合增速12%高于全球的9.3%。国内封测厂进入全球前十并加速扩产,国产材料从介电材料、光刻胶、电镀液到热界面材料批量导入。关注:鼎龙股份、安集科技、江丰电子、艾森股份、华海诚科。
2、探针卡:探针卡是晶圆测试核心耗材,每款新芯片都需专门配卡,用坏即换,需求随芯片迭代与扩产持续放大。AI芯片接触点增多、测试电流增大,国产龙头单卡均价从2021年的23.2万元升至2025H1的81.8万元;HBM多层堆叠放大缺陷损失,KGD筛选、堆叠后测试带来新增环节,海外存储探针卡收入已高增兑现。中国市场占全球21.99%、国产份额仅6.12%,国产替代路径清晰,预计2028年国内存储加逻辑探针卡市场有望超200亿元。关注:强一股份、精智达、和林微纳。
3、钢铁底部:长江证券研报指出,当前钢铁行业再度回归基本面、盈利面和估值面的三重底部。目前不到10%的企业能实现盈利、螺纹、热轧即期利润即期利润都是负值,表明大部分钢企陷入现金流亏损的状态。历史经验看,行业大范围亏损后,跟随的是自发性减产和基本面的修复。关注南钢股份、华菱钢铁、宝钢股份等。
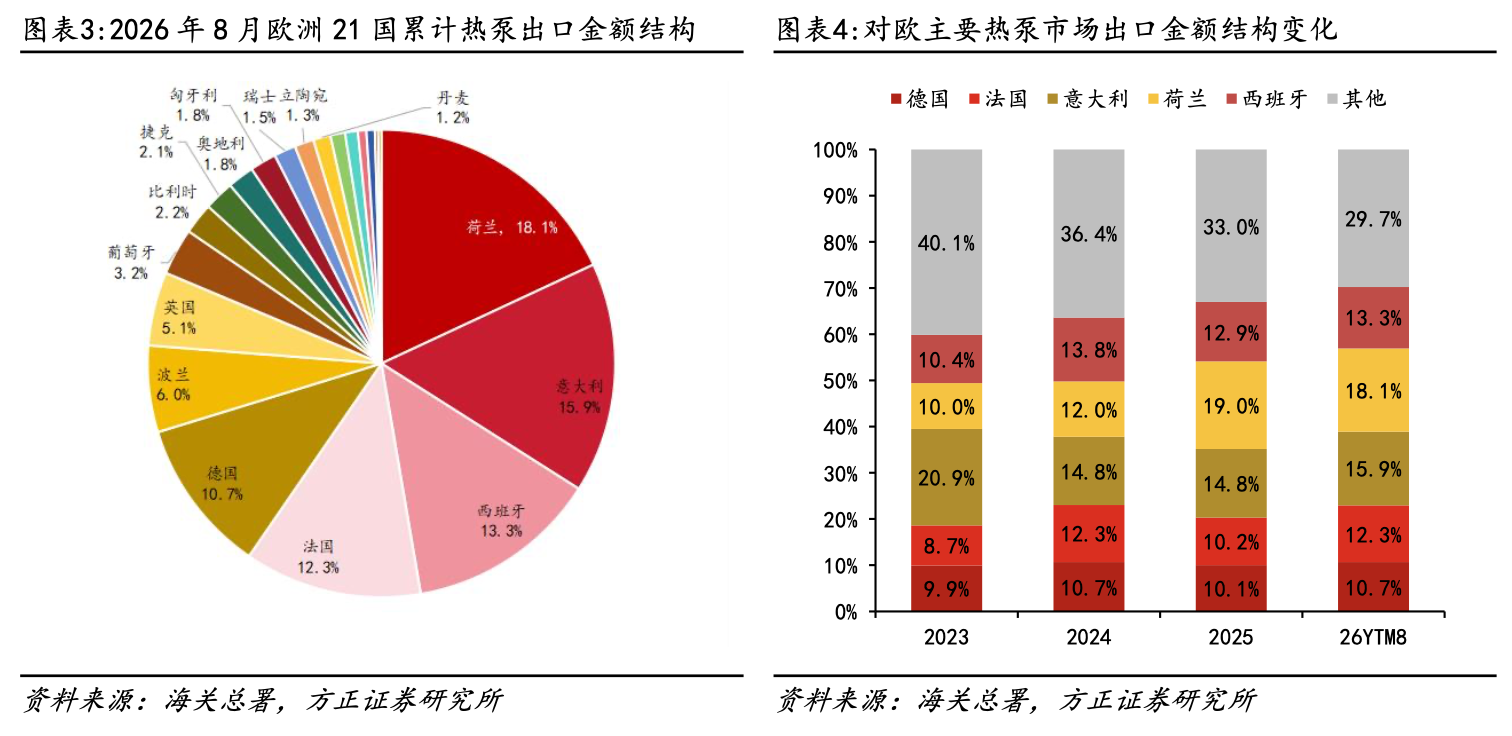
4、热泵出口:2026年8月我国热泵对欧洲21国出口金额8.14亿元,同比+89.6%,创2023年2月以来最快单月增速。法、意、西等核心市场翻倍增长,前五大市场占比突破70%,欧洲核心市场地位持续巩固,对欧热泵出口产业链景气度有望延续。核心公司:儒竞科技、大元泵业、冰山冷热、鑫磊股份、美的集团、英华特。
正文:
1、从1044亿到1647亿!AI推动先进封装占比冲向50%,材料才是这轮算力升级的新增量(附16家核心公司梳理)
华创证券发布深度报告,核心判断是算力向上、材料先行:AI加速器把逻辑芯片、HBM集成进同一封装,封装从后道工序升级为决定系统性能的关键平台,2029年全球先进封装市场有望达674.4亿美元,占封测市场比重升至约50%。工艺步骤增加叠加性能升级,全球先进封装材料市场2030年有望达1647亿元,中国增速跑赢全球,本土材料商的导入空间正在打开。关注:鼎龙股份、安集科技、江丰电子、艾森股份、华海诚科。
1)摩尔定律放缓,封装升级为决定算力性能的关键平台
AI加速器要在同一封装里集成逻辑芯片、HBM和I/O芯片,对互连密度、存储带宽和散热的要求随之抬高,封装从保护芯片的后道工序变成决定性能与功耗的关键平台。据Yole预测,全球先进封装市场2029年有望达674.4亿美元,占封测市场的比重由40.2%升至约50%。
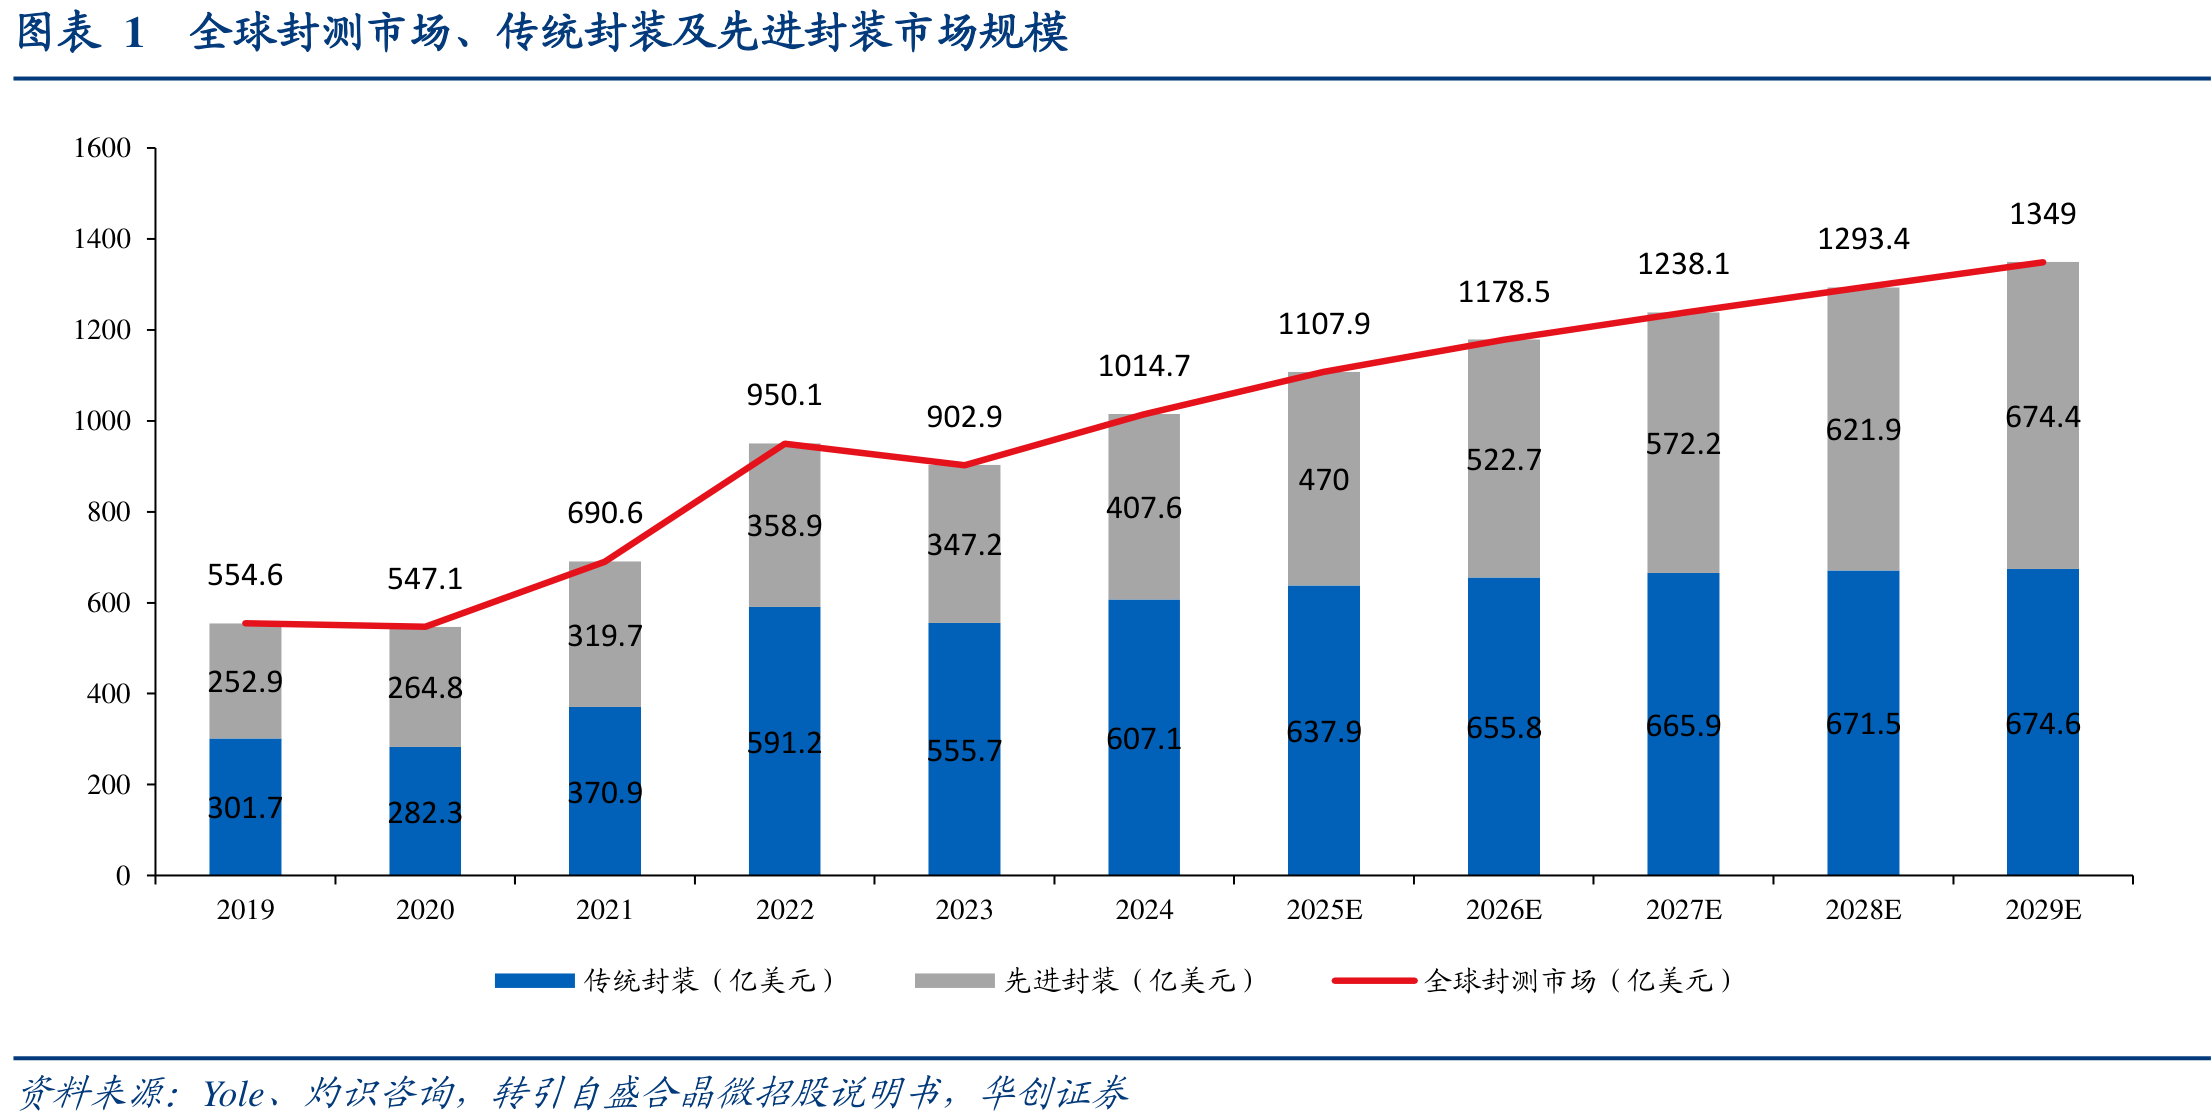
Chiplet把大芯片拆成多个裸片分别制造再封装,HBM堆叠层数向16层推进;2.5D封装靠中介层横向互连,3D封装直接垂直堆叠,互连结构由焊球向铜柱、微凸点再到铜铜混合键合升级,晶圆级混合键合间距已达1.5μm。互连每缩小一步,封装工序就多出几道,材料用量和规格跟着抬升。
华为2026年提出韬定律,把优化目标从晶体管尺寸转向信号传输时间,芯片设计由二维走向原生三维,混合键合材料的需求随之从拼用量转向拼纯度。
2)大陆封测跻身全球第一梯队,扩产瞄准多芯片集成
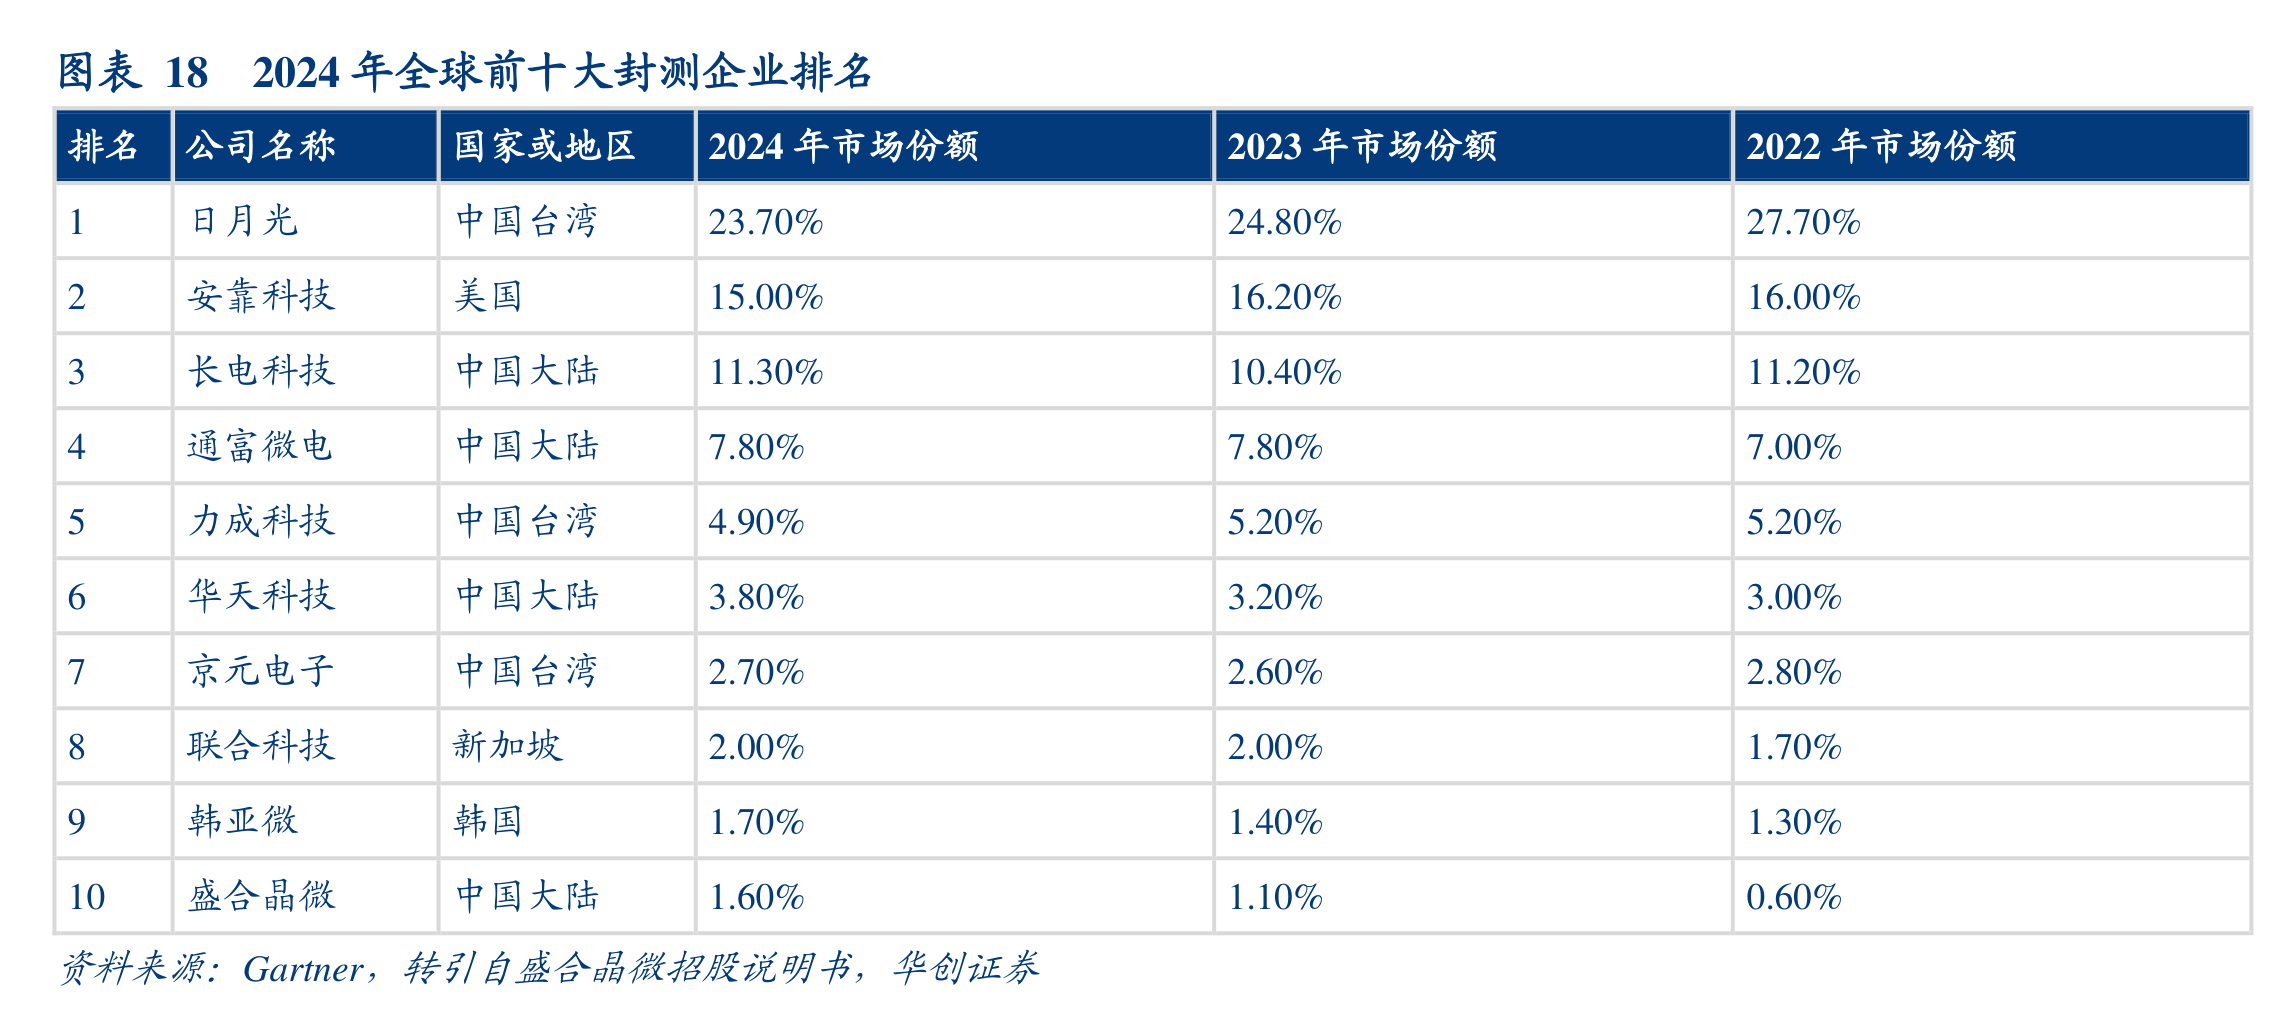
大陆封测厂已站进全球第一梯队。2024年全球封测前十中,中国大陆占四席,长电科技以11.3%的份额位列全球第三,通富微电、华天科技、盛合晶微同样在列。
台积电、英特尔、三星已把竞争扩到设计、制造、封装、测试全环节,国内厂商则以倒装和晶圆级封装为基础,向Fan-out、FCBGA及2.5D/3D延伸。
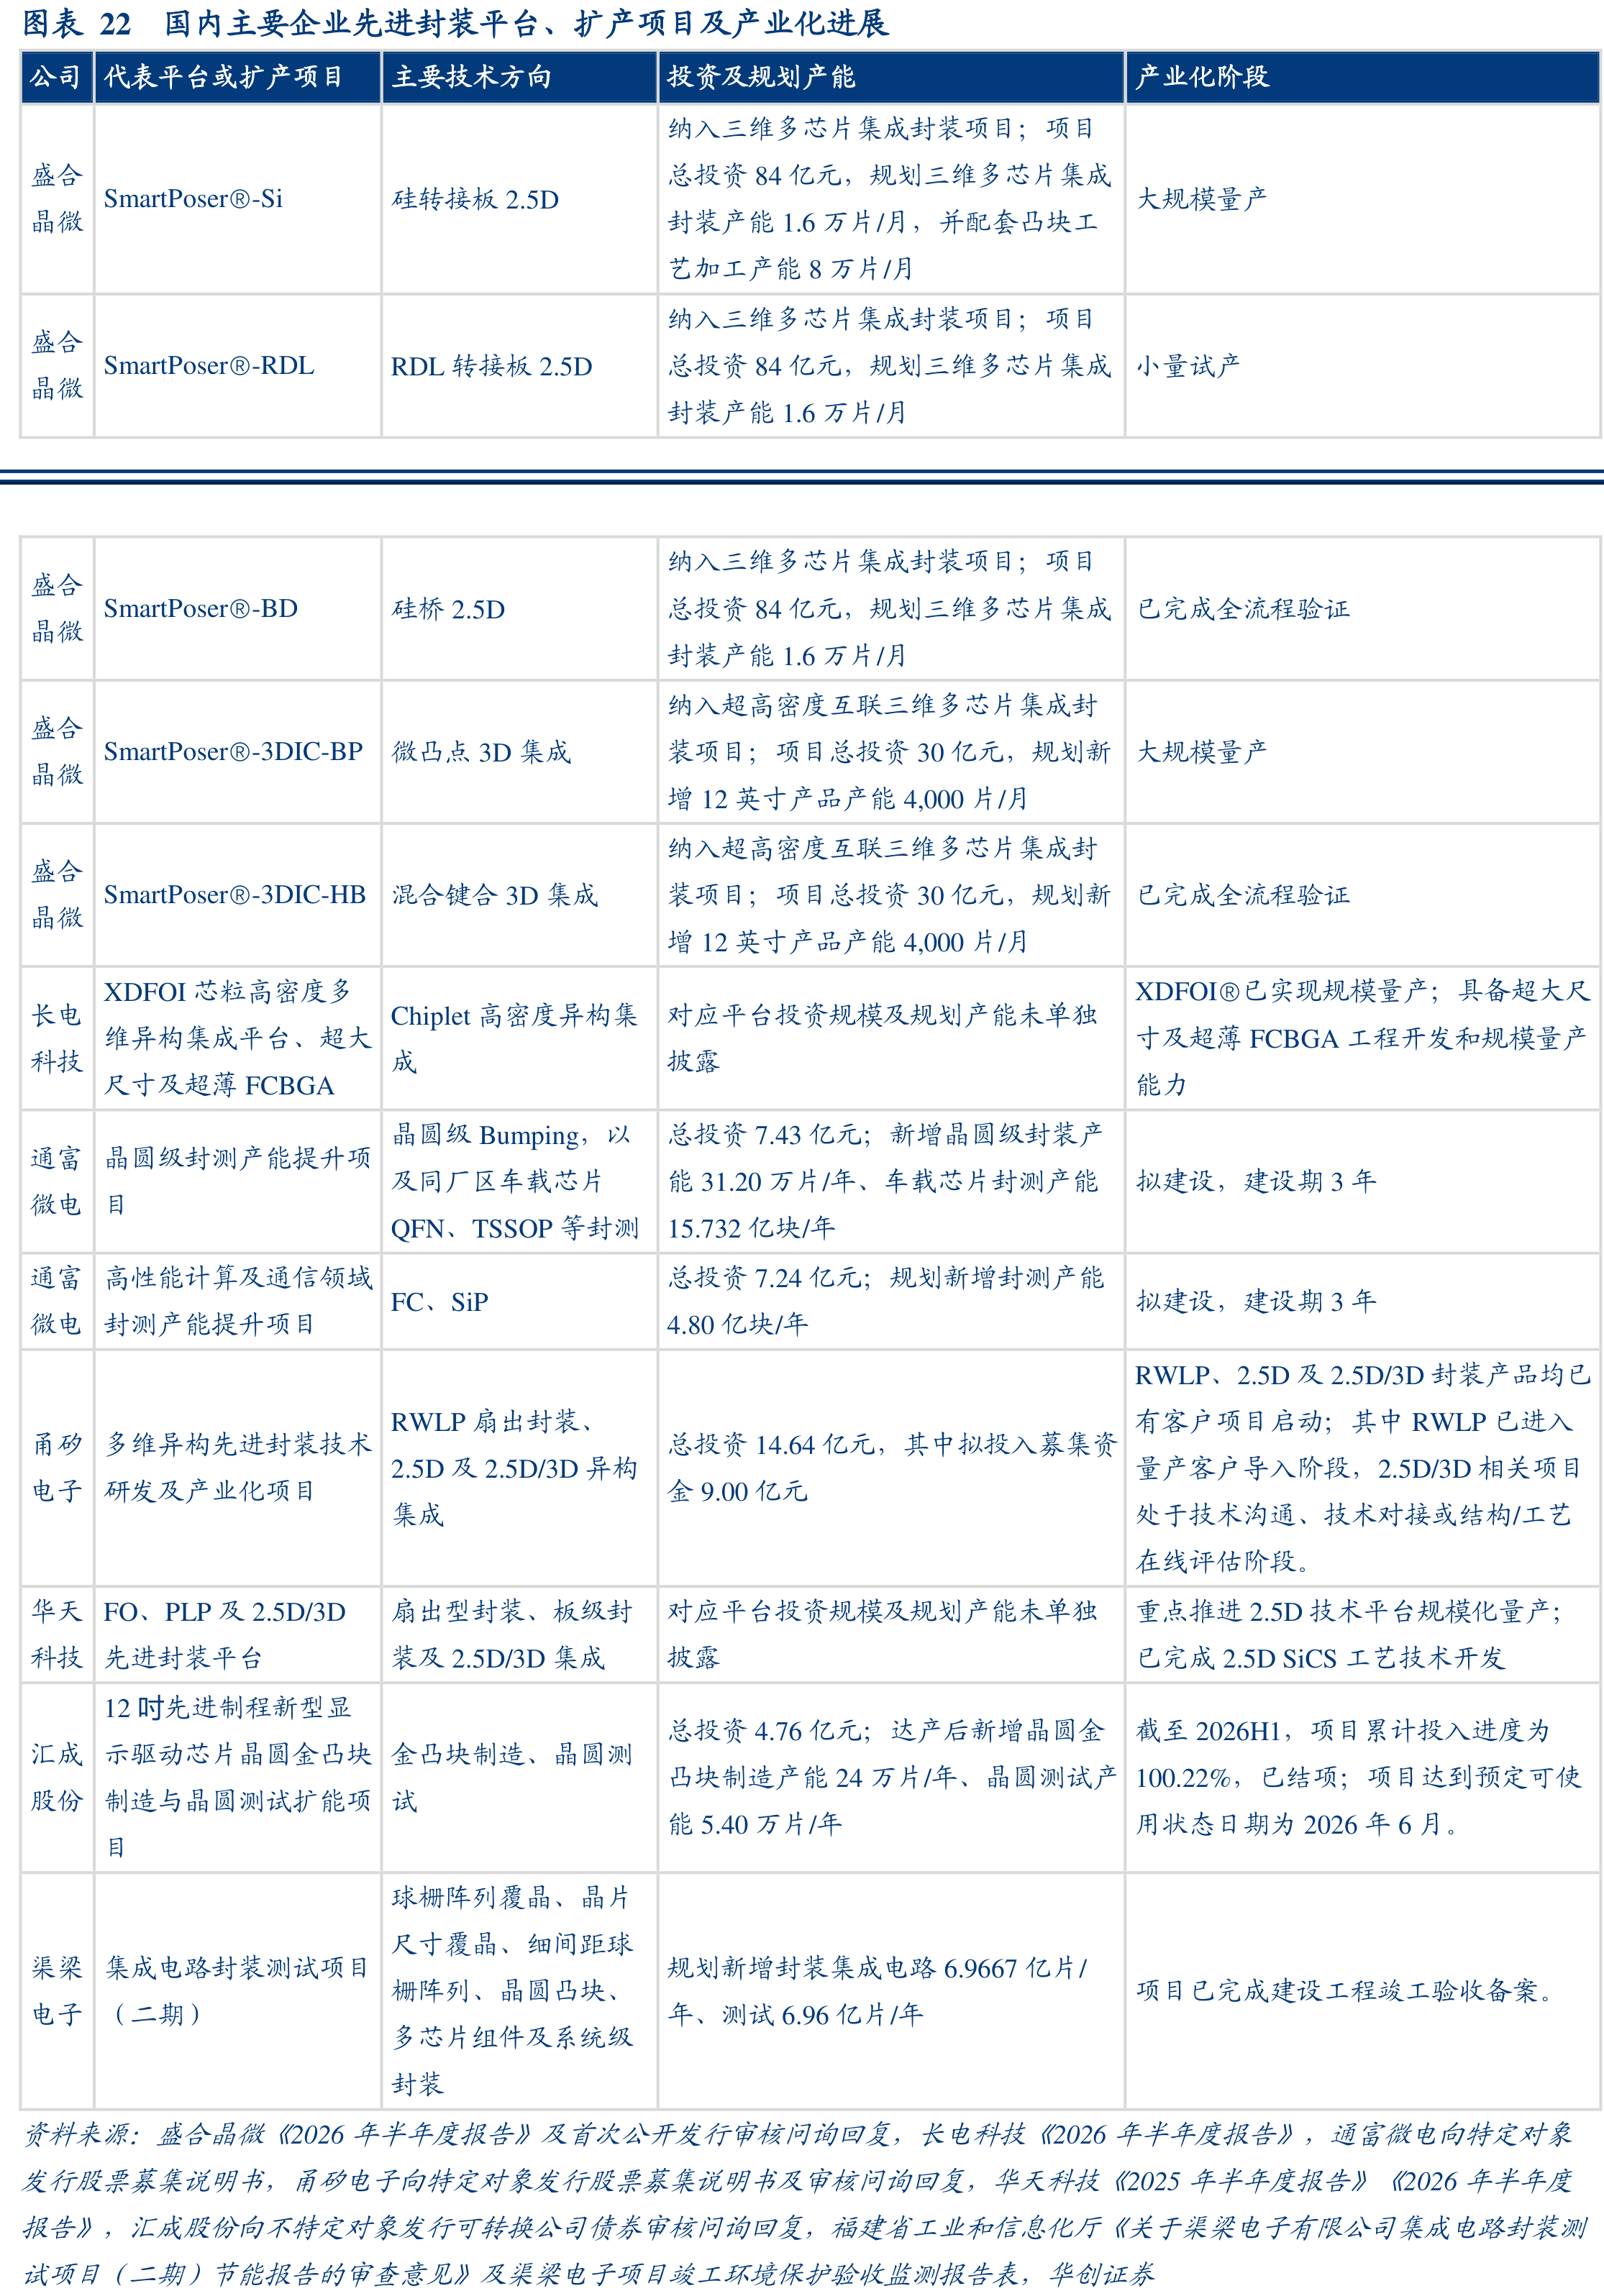
扩产资金集中投向多芯片集成。盛合晶微三维多芯片集成封装项目总投资84亿元,微凸点3D集成已大规模量产,混合键合3D集成完成全流程验证;长电科技XDFOI平台2026年上半年规模量产;通富微电、甬矽电子、华天科技的2.5D及Fan-out项目也在推进验证。
封测产能落地,上游材料的订单就有了着落。
3)工序层层叠加,材料量价齐升,市场5年扩容六成
材料的增量从三个地方来。
多层RDL每加一层就要多走一遍涂覆、光刻、电镀,加工次数随层数增加;
互连缩到微米级后,铜表面凹陷要控制在纳米级,CMP抛光液、电镀液的纯度门槛随之抬高;
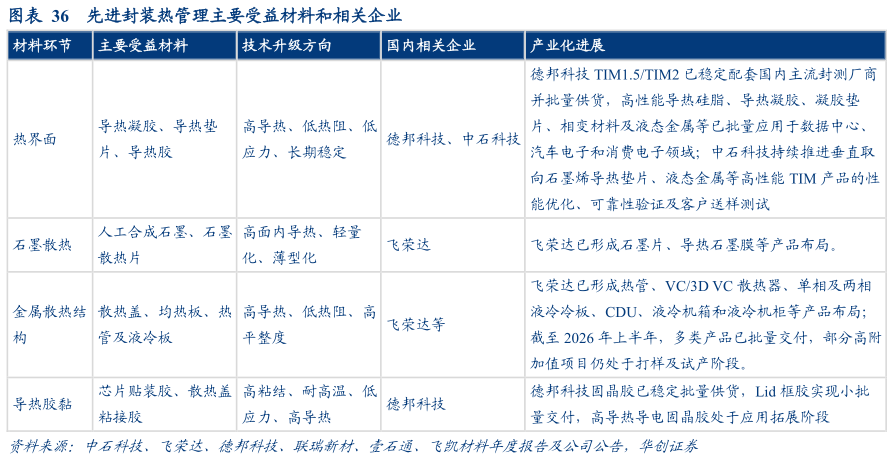
封装面积和功耗变大,底填、塑封、热界面材料得往低翘曲、高导热升级。
用量与规格同时上台阶,材料价值量随工艺复杂度同步增长,市场空间随之扩容。
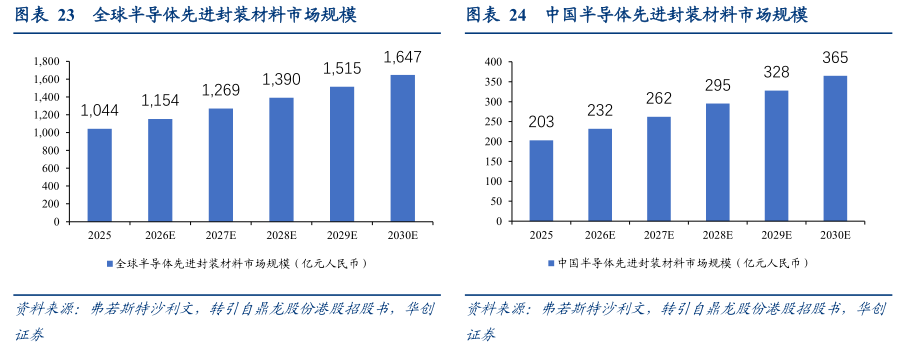
据弗若斯特沙利文数据,全球先进封装材料市场将由2025年的1044亿元增至2030年的1647亿元,五年扩容近六成;中国市场的增速跑赢全球,本土材料商的导入窗口正同步放大。
4)增量自基板铺向热管理,国产材料逐环节卡位
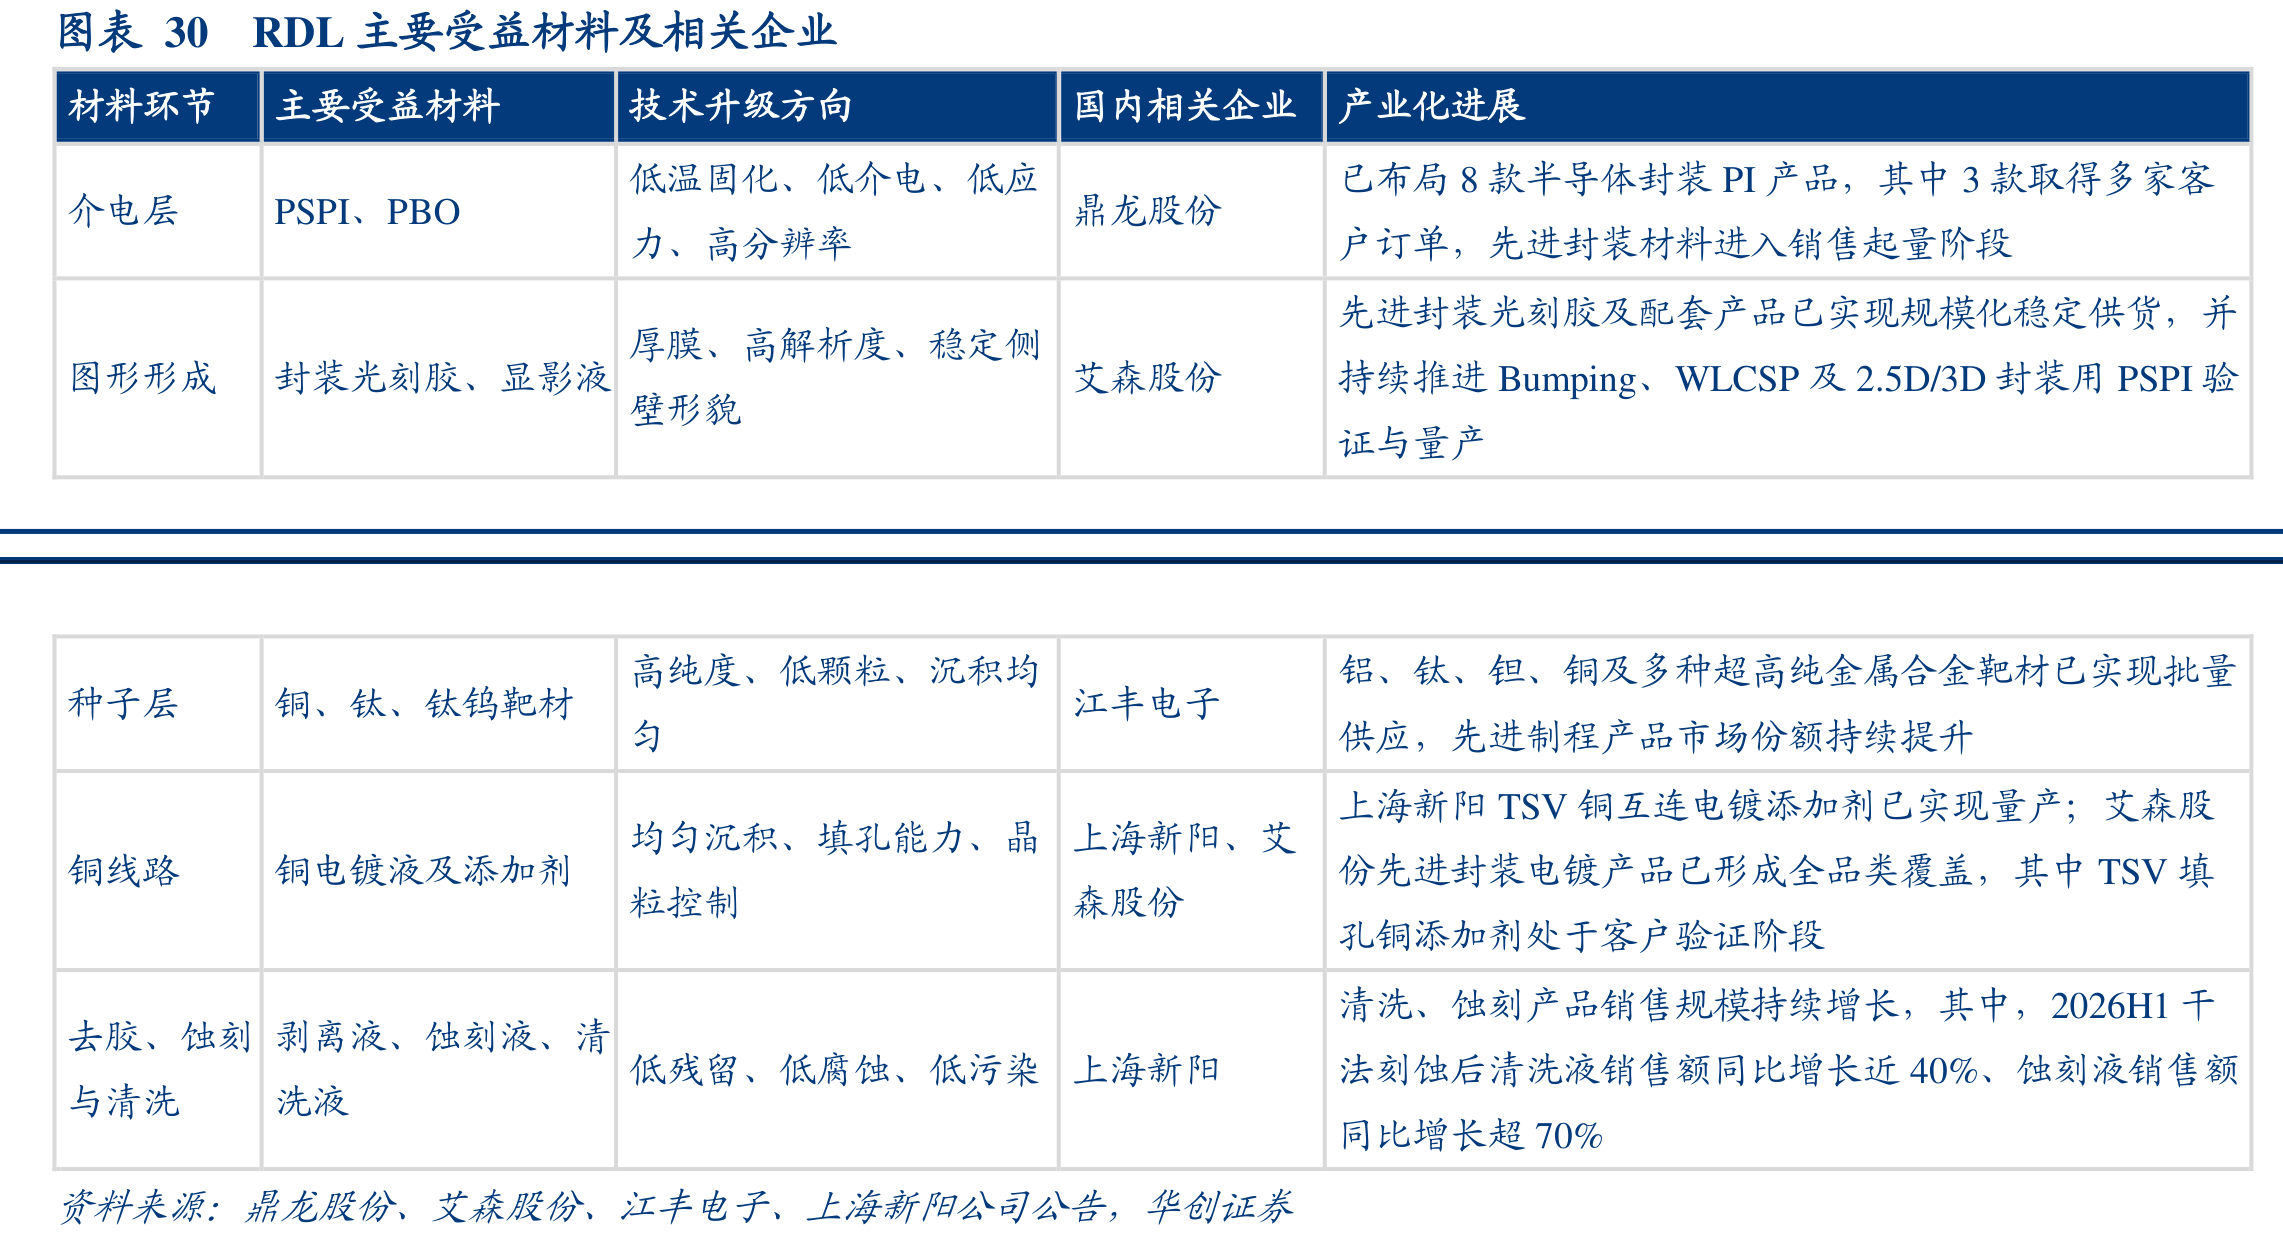
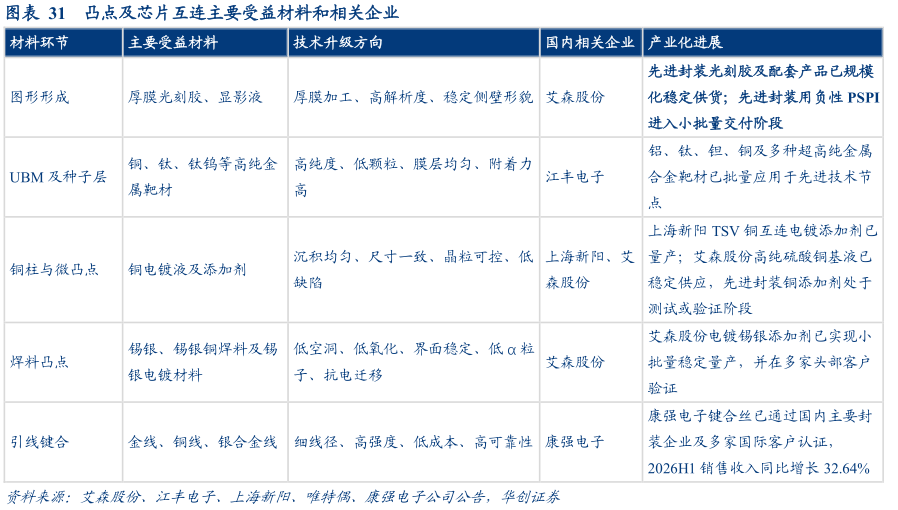
增量沿封装结构自下而上铺开。封装基板向大尺寸高密度升级,在部分高端封装中成本占比可超30%,ABF载板及上游铜箔、电镀材料跟着扩容;RDL制造带起PSPI介电材料、封装光刻胶、铜电镀液需求;凸点由焊球向铜柱、微凸点升级,厚膜光刻胶和电镀添加剂用量增加。
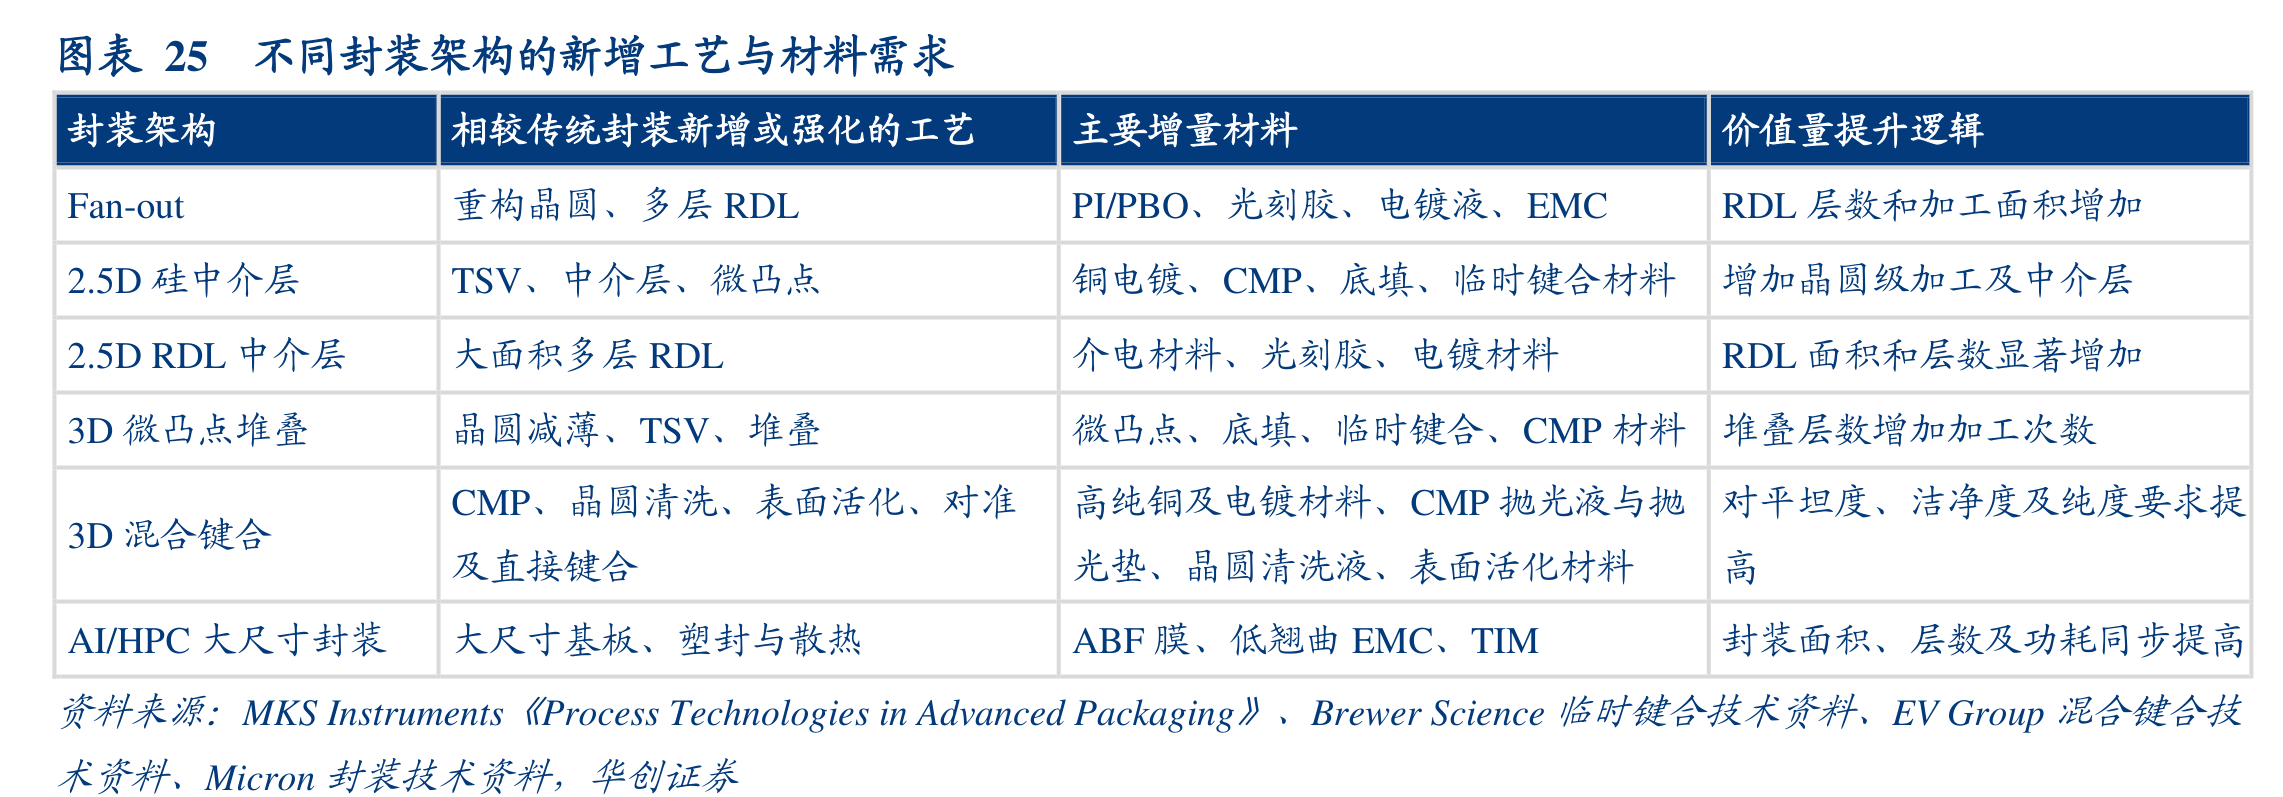
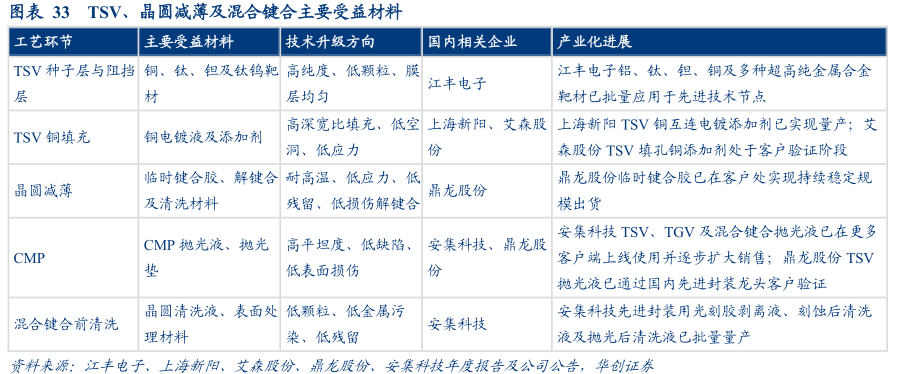
再往上,晶圆减薄靠临时键合胶支撑,混合键合把CMP抛光液和清洗液推向高平坦度要求,3D堆叠功率密度上升又抬升热界面材料规格。国产材料已在对应环节实现产业化,鼎龙股份、安集科技、艾森股份、上海新阳、华海诚科、德邦科技等已量产供货或通过客户验证。
材料验证流程复杂、认证周期较长,先完成认证的企业正率先放量。
5)相关公司
鼎龙股份:CMP抛光垫国产供应龙头,已布局8款半导体封装PI产品、3款取得多家客户订单,临时键合胶持续稳定规模出货,TSV抛光液通过国内先进封装龙头客户验证。
安集科技:TSV、TGV及混合键合抛光液在客户端上线使用并逐步扩大销售,硅通孔电镀液及添加剂2026年上半年进入量产阶段。
江丰电子:超高纯金属溅射靶材国内龙头,铝、钛、钽、铜及合金靶材批量供应,打破靶材长期依赖进口的局面,进入台积电、SK海力士供应链。
中船特气:电子特气及三氟甲磺酸平台企业,产品达98种,年产600吨前驱体充装生产线基本建设完成。
上海新阳:TSV铜互连电镀添加剂已量产,深宽比可达20:1,2026年上半年电镀液及添加剂销售额同比增长超30%。
艾森股份:电镀液及光刻胶双业务布局,先进封装领域实现全品类覆盖,光刻胶及配套产品规模化稳定供货。
飞凯材料:覆盖封装湿化学品、环氧塑封料、锡球、临时键合材料,厚膜负性光刻胶通过主流封厂验证并形成小批量订单。
华海诚科:环氧塑封料企业,GR910K在BGA市场打破日系同行常年垄断并批量供货,重点发展FC底填胶与液态塑封料。
联瑞新材:球形硅微粉、球形氧化铝领先企业,2.5D先进封装用Top cut 3μm球形氧化硅进入工程化阶段。
德邦科技:晶圆UV膜、固晶胶、TIM1.5/TIM2导热界面材料已在国内主流封测厂商稳定批量供货。
天承科技:封装专用湿电子化学品企业,完成TSV、RDL、TGV金属化等电镀液研发储备,TSV电镀添加剂可对标国际品牌。
金宏气体:特气与大宗气体综合服务商,电子大宗载气项目全面进入稳定运营与产能释放阶段。
中巨芯:湿电子化学品获中芯国际、华虹集团、台积电、SK海力士认可,电子特气及前驱体进入主流客户供应阶段。
晶瑞电材:G5级高纯湿化学品矩阵全面实现国产,2026年上半年KrF光刻胶销量增长超40%,ArF光刻胶批量出货。
彤程新材:半导体光刻胶平台企业,2026年上半年ArF及BARC产品同比增幅接近300%。
雅克科技:前驱体、光刻胶、电子粉体多线布局,开发AI先进封装复杂芯片组所需前驱体材料,湿电子化学品进入多家主流晶圆厂供应链。
2、晶圆测试环节的核心耗材,单卡均价从23.2万飙到81.8万,AI芯片接触点暴增,探针卡这门耗材生意量价齐升
探针卡是晶圆测试环节的核心耗材,每款芯片都要配一张专门开发的探针卡,用坏就得换。AI芯片接触点暴增、HBM堆叠放大筛选价值,国产龙头强一股份的单卡均价已从23.2万元涨到81.8万元,据测算2028年国内存储加逻辑探针卡市场有望超200亿元。另一边,海外龙头对华收入占比从14%骤降至7%,供给收缩撞上需求扩张,国产替代进程也在加速。关注:强一股份、精智达、和林微纳。
1)一颗芯片配一张卡,探针卡是晶圆测试的高频耗材
芯片在封装出厂前要做晶圆测试,探针卡是测试机扎向晶圆的电气接口,探针直接接触晶圆上每颗晶粒的焊盘,把不良品挡在封装之前。
探针卡高度定制,每款芯片的引脚数量、排布和间距各不相同,一款芯片从设计验证到量产,至少对应一张专门开发的探针卡。
它同时是消耗品,行业以接触次数计算寿命,实际使用中往往达不到设计寿命就要更换,芯片迭代快时甚至未用至报废就被替换。
需求因此来自三个方向:新芯片开发、晶圆扩产带来的多卡并行,加上耗材本身的持续替换。技术上,MEMS探针卡凭细间距和高针数成为高端主流,在存储领域的占比尤为突出。
2)AI芯片与HBM堆叠,把单卡价值量推向百万级
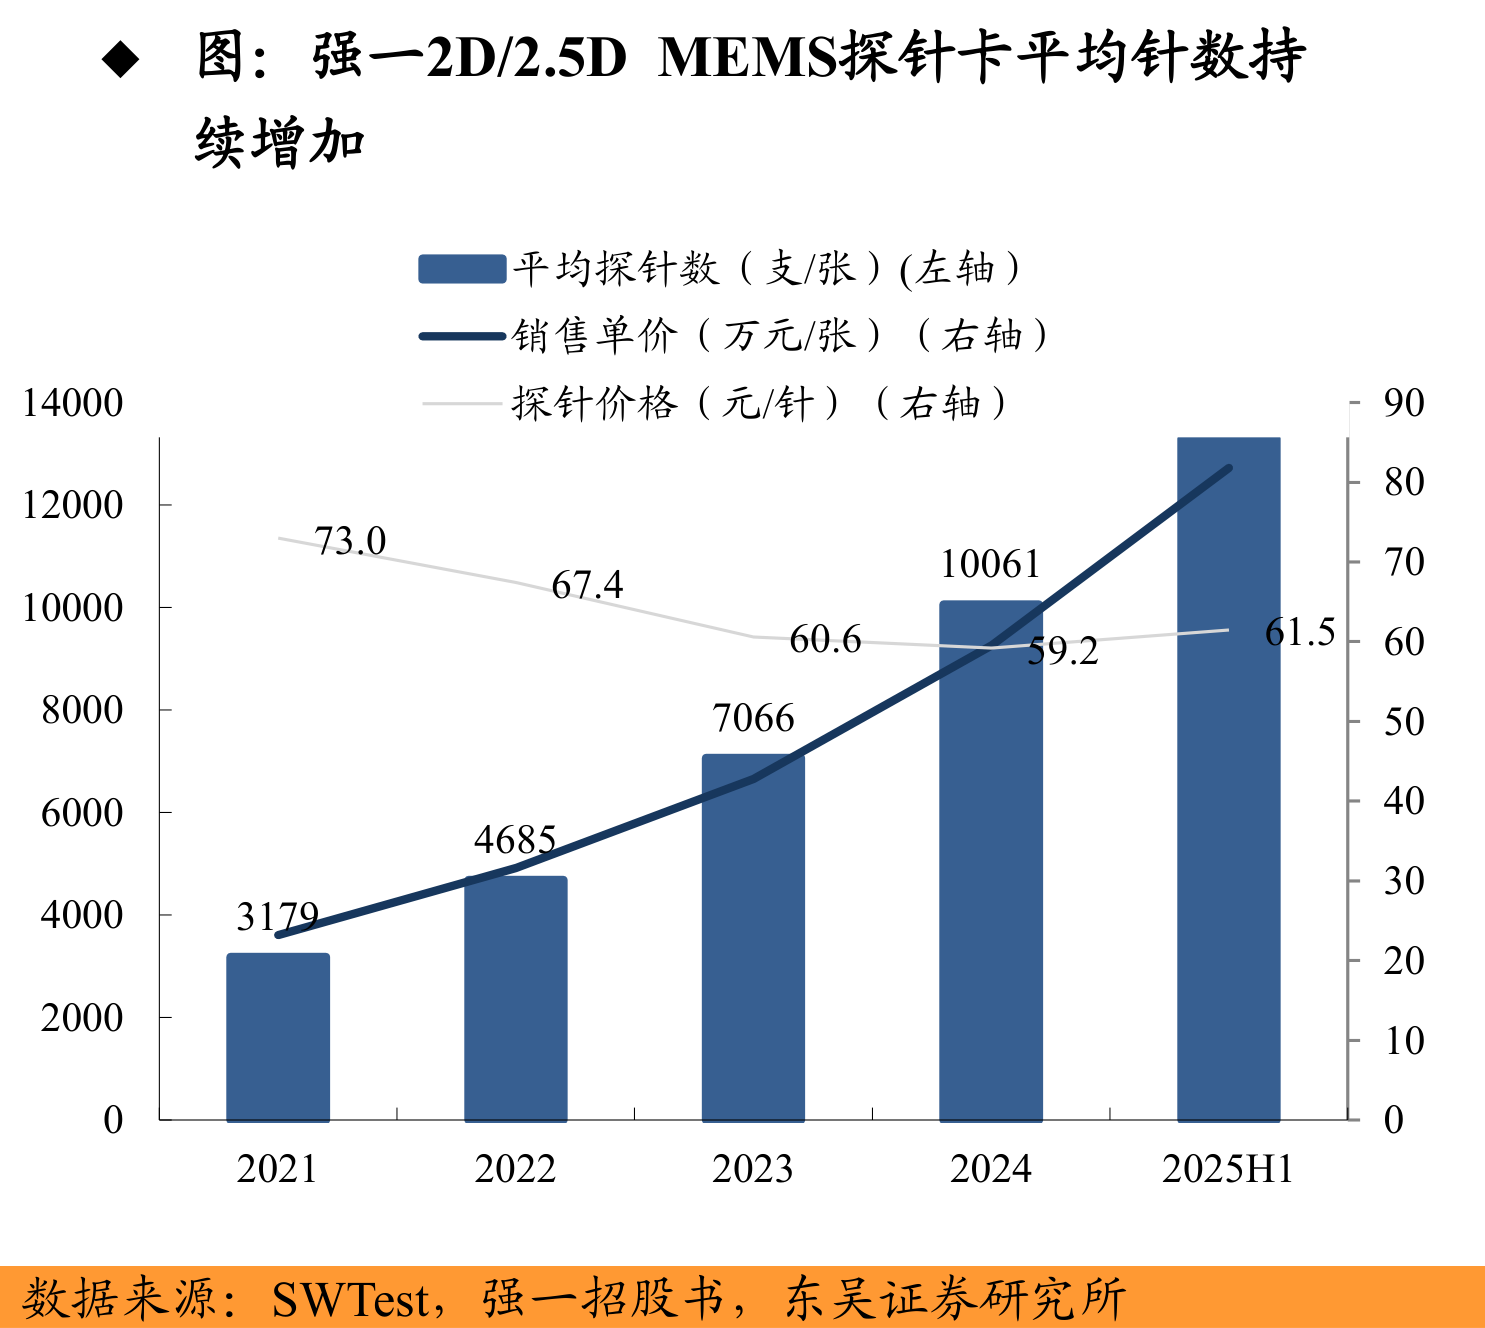
AI芯片的集成度和功耗持续抬升,单颗芯片接触点越来越多、间距越来越小,探针卡要插下更多更细的针,还得扛住大电流和多温测试。强一股份MEMS探针卡的单卡均价已从23.2万元升至81.8万元,高针数是单卡价值量上行的核心来源。
存储芯片走另一条路,靠一次接触测试更多颗芯片来摊薄成本。HBM把多颗DRAM堆叠起来,一颗坏的就可能拖垮整个堆叠,测试前移到封装之前,KGD筛选由基础电性升级为高速、大电流、多温测试,堆叠后验证和KGS高速测试带来全新探针卡环节。
需求已在海外龙头身上兑现。FormFactor的存储业务FY26H1收入1.75亿美元、同比增长53.5%,HBM探针卡是其中最主要的增量来源。
逻辑芯片同样升级,韬定律推动其从平面向多层堆叠演进,堆叠前筛选更严,CP测试覆盖率与价值量同步提升。光互联向200G/lane演进、CPO把光引擎搬进封装,高频电测试叠加光电协同,薄膜探针卡受益最直接。
3)算力与存储共振,2028年国内市场有望超200亿元
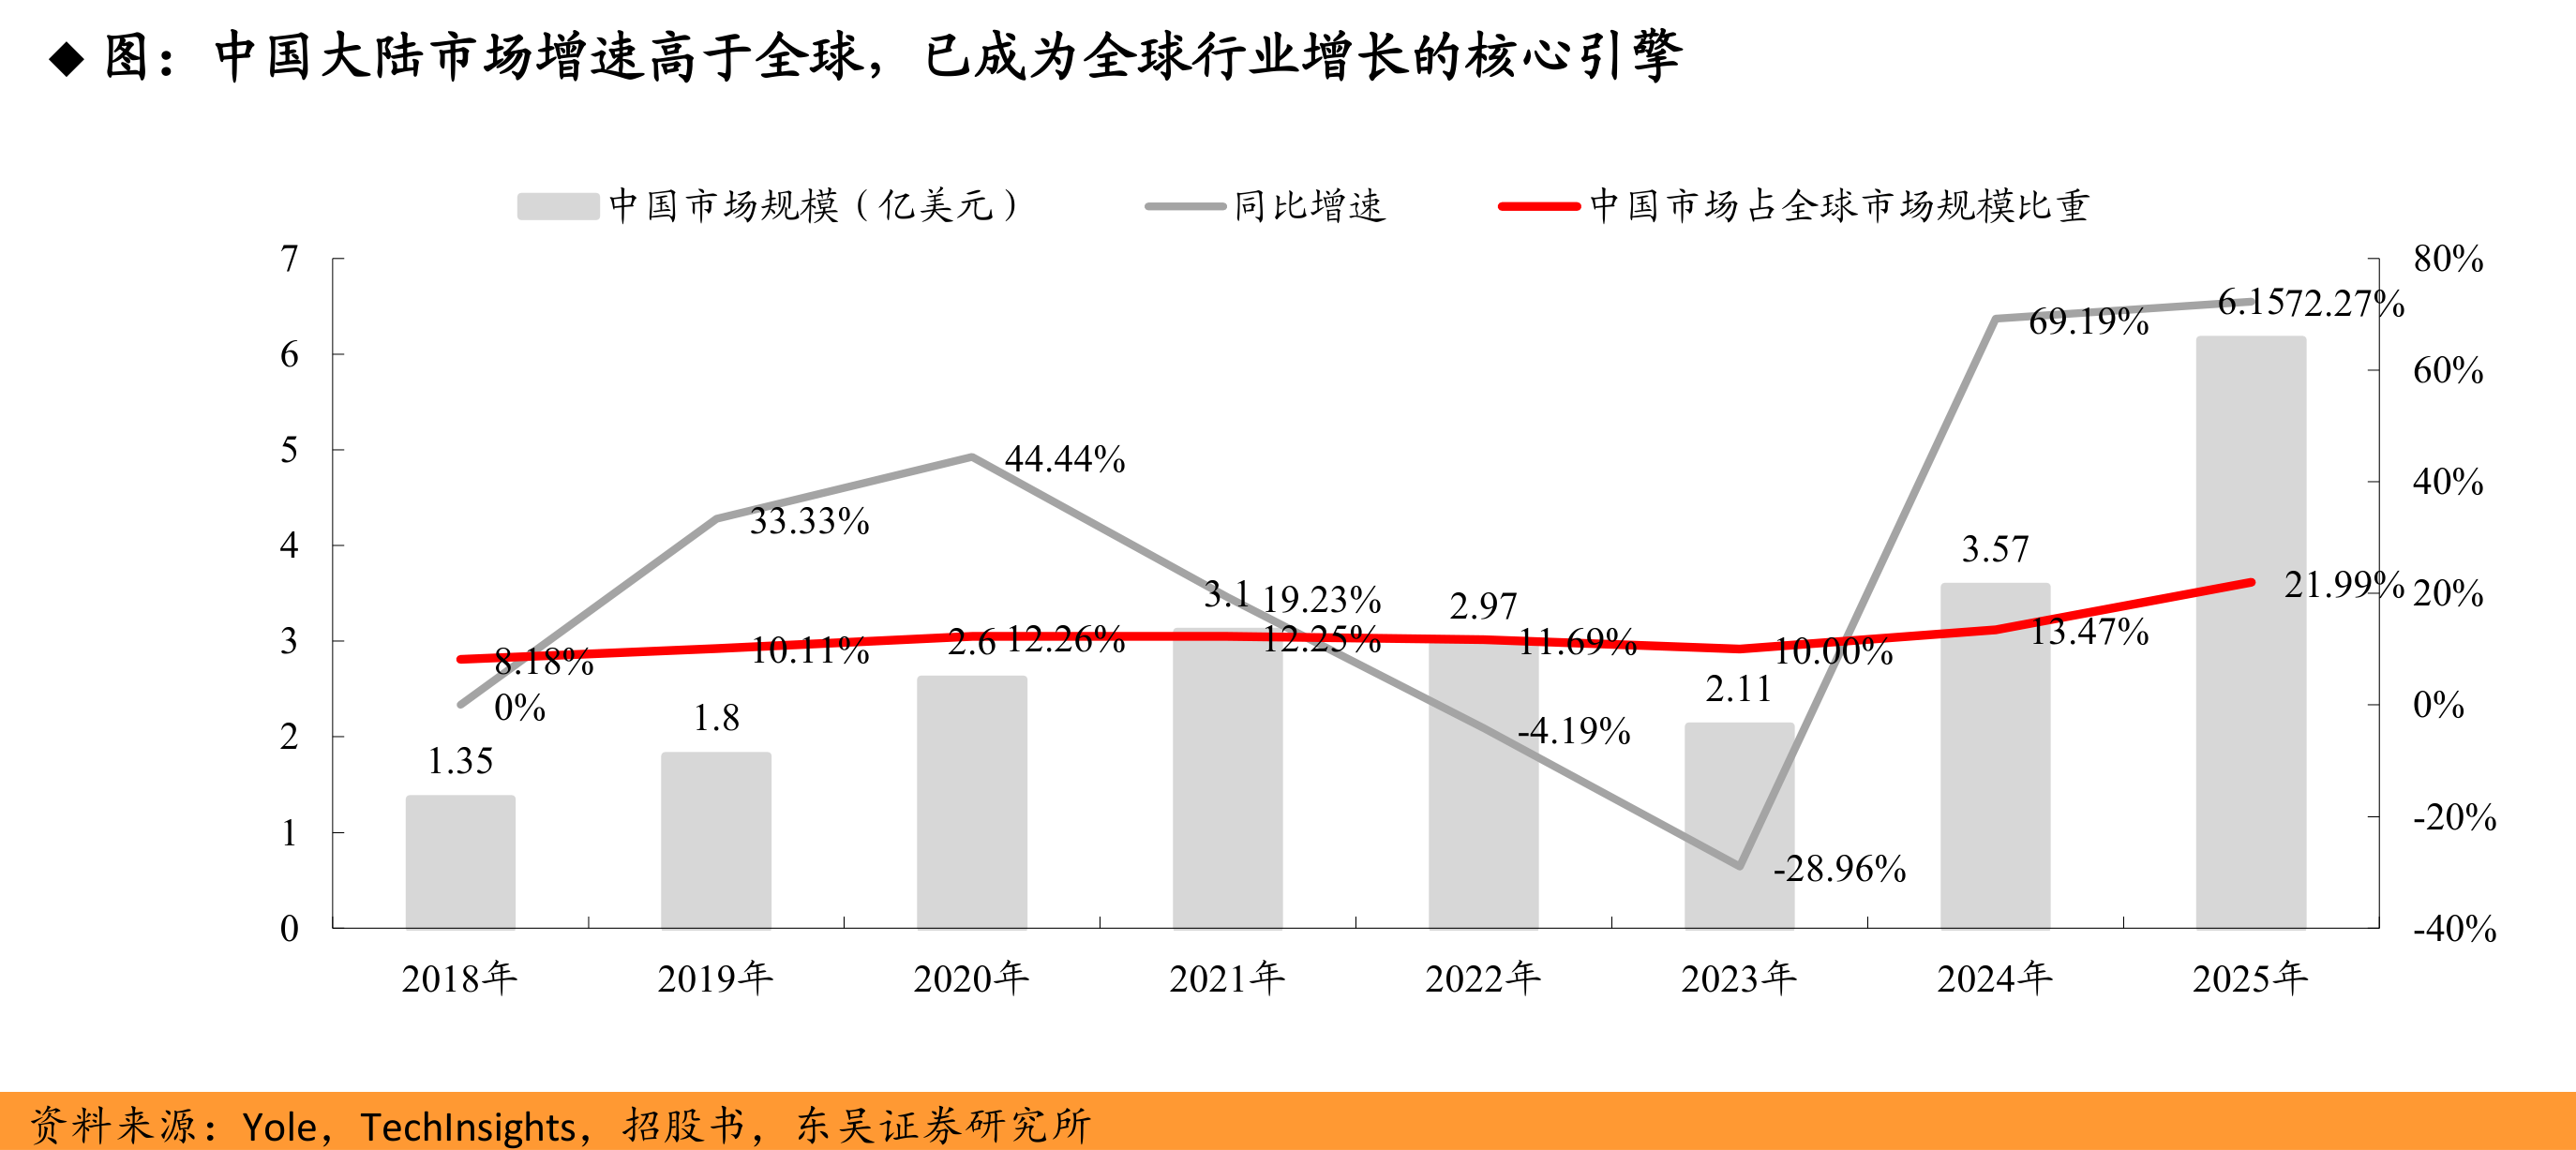
全球探针卡市场随AI需求重回增长、规模创出历史新高,中长期需求支撑稳固。中国市场跑得更快,2025年规模6.15亿美元、同比增长72%,占全球比重持续抬升,已成为行业增长的核心引擎。
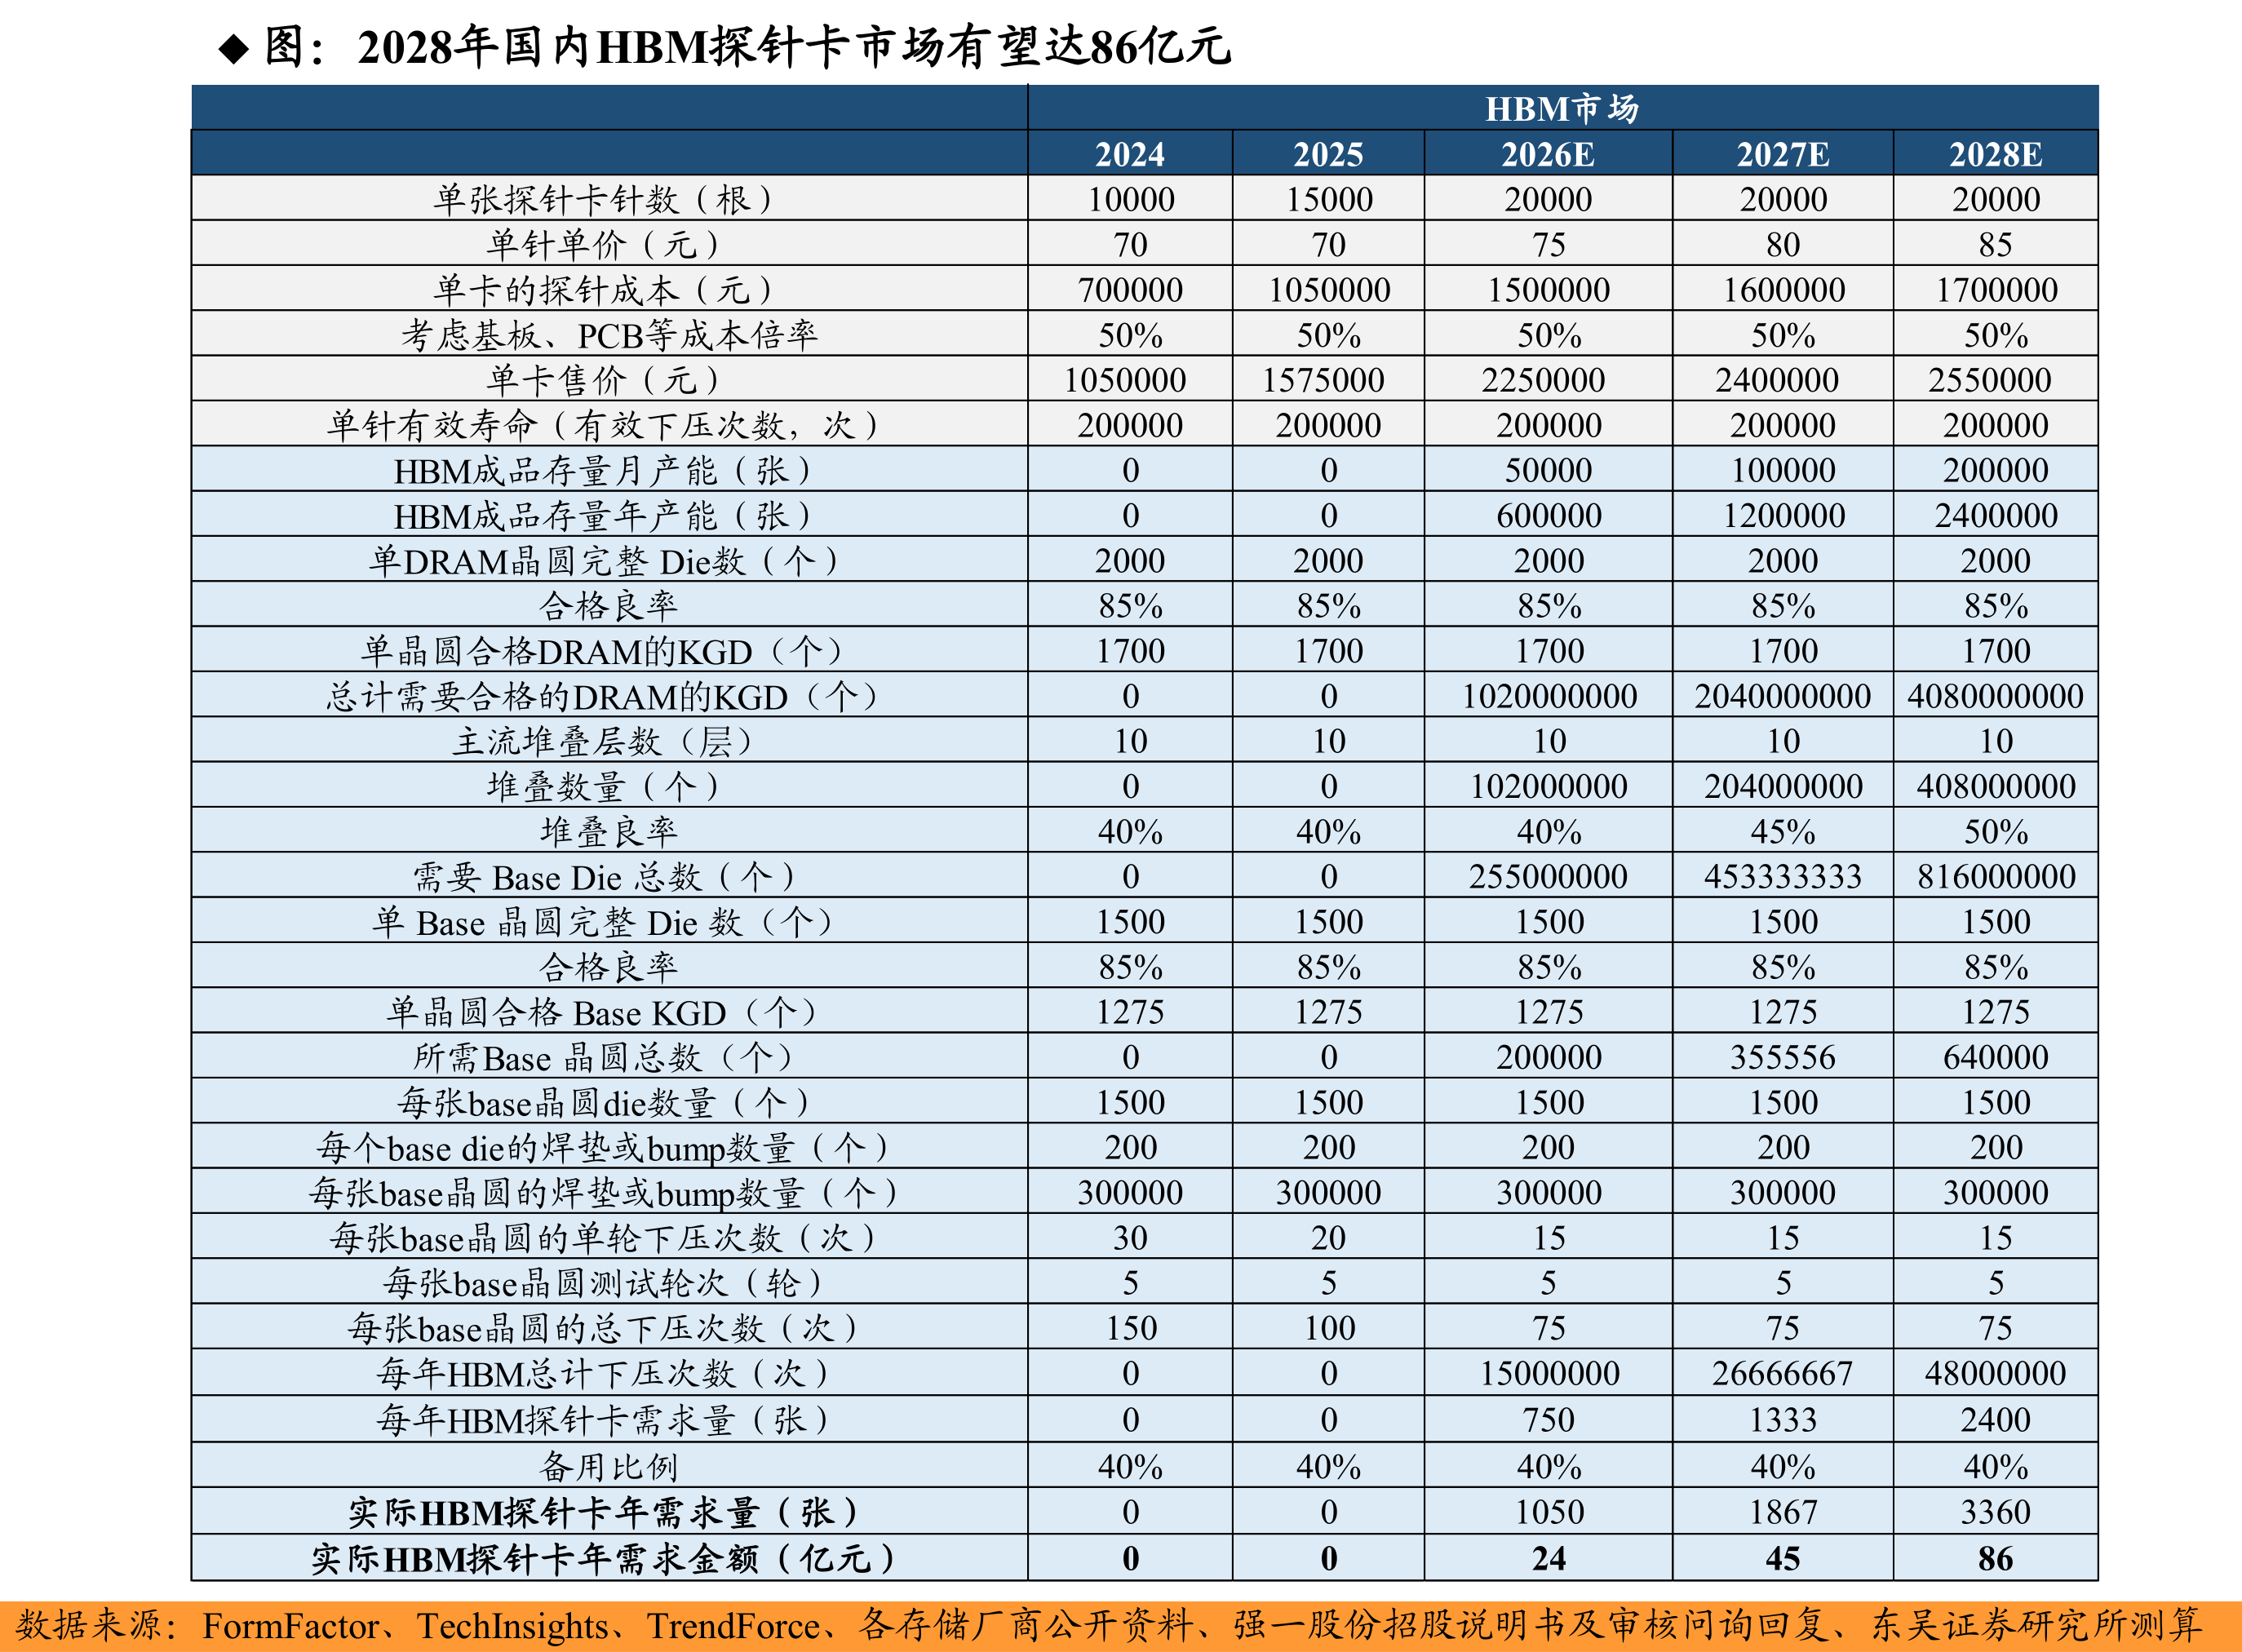
据测算,2028年国内存储加逻辑探针卡市场有望超过200亿元,其中HBM弹性最大,探针卡需求规模届时增至86亿元。直接驱动来自扩产,国内DRAM、NAND与逻辑晶圆厂2026至2028年均在积极扩产,测试量、配卡价值与更新率同步上升。
4)海外龙头收缩对华供给,国产替代进入加速期
全球探针卡市场长期由海外主导,市占率前十均为境外企业。
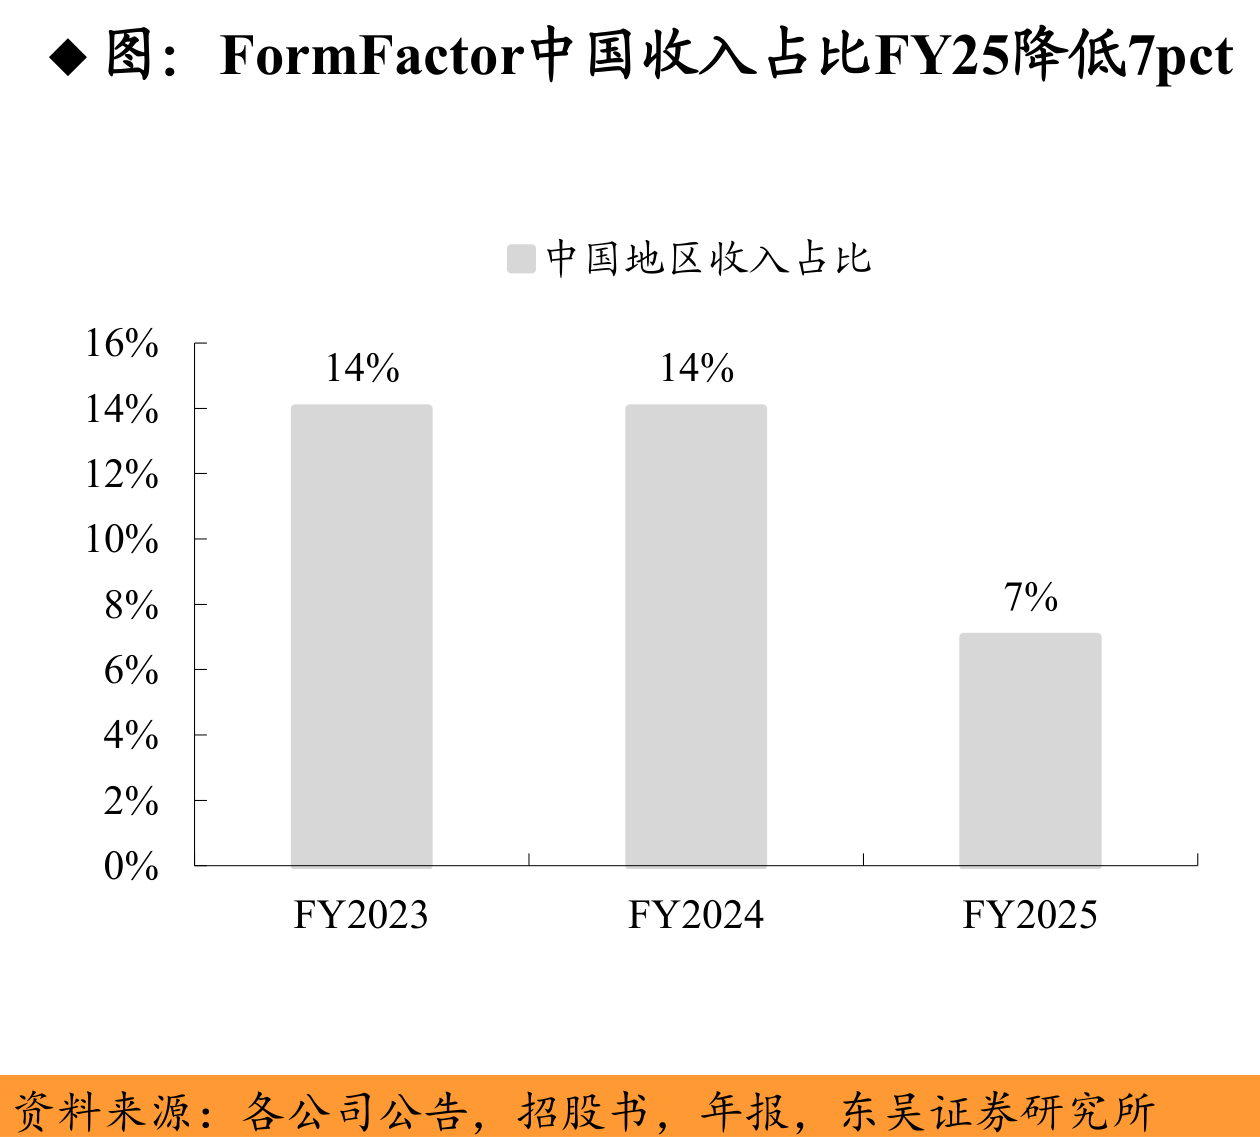
现在海外供给已经在开始发生变化了,FormFactor的中国客户收入占比从FY2023、FY2024的14%降至FY2025的7%,海外厂商对华供给意愿正在下行。
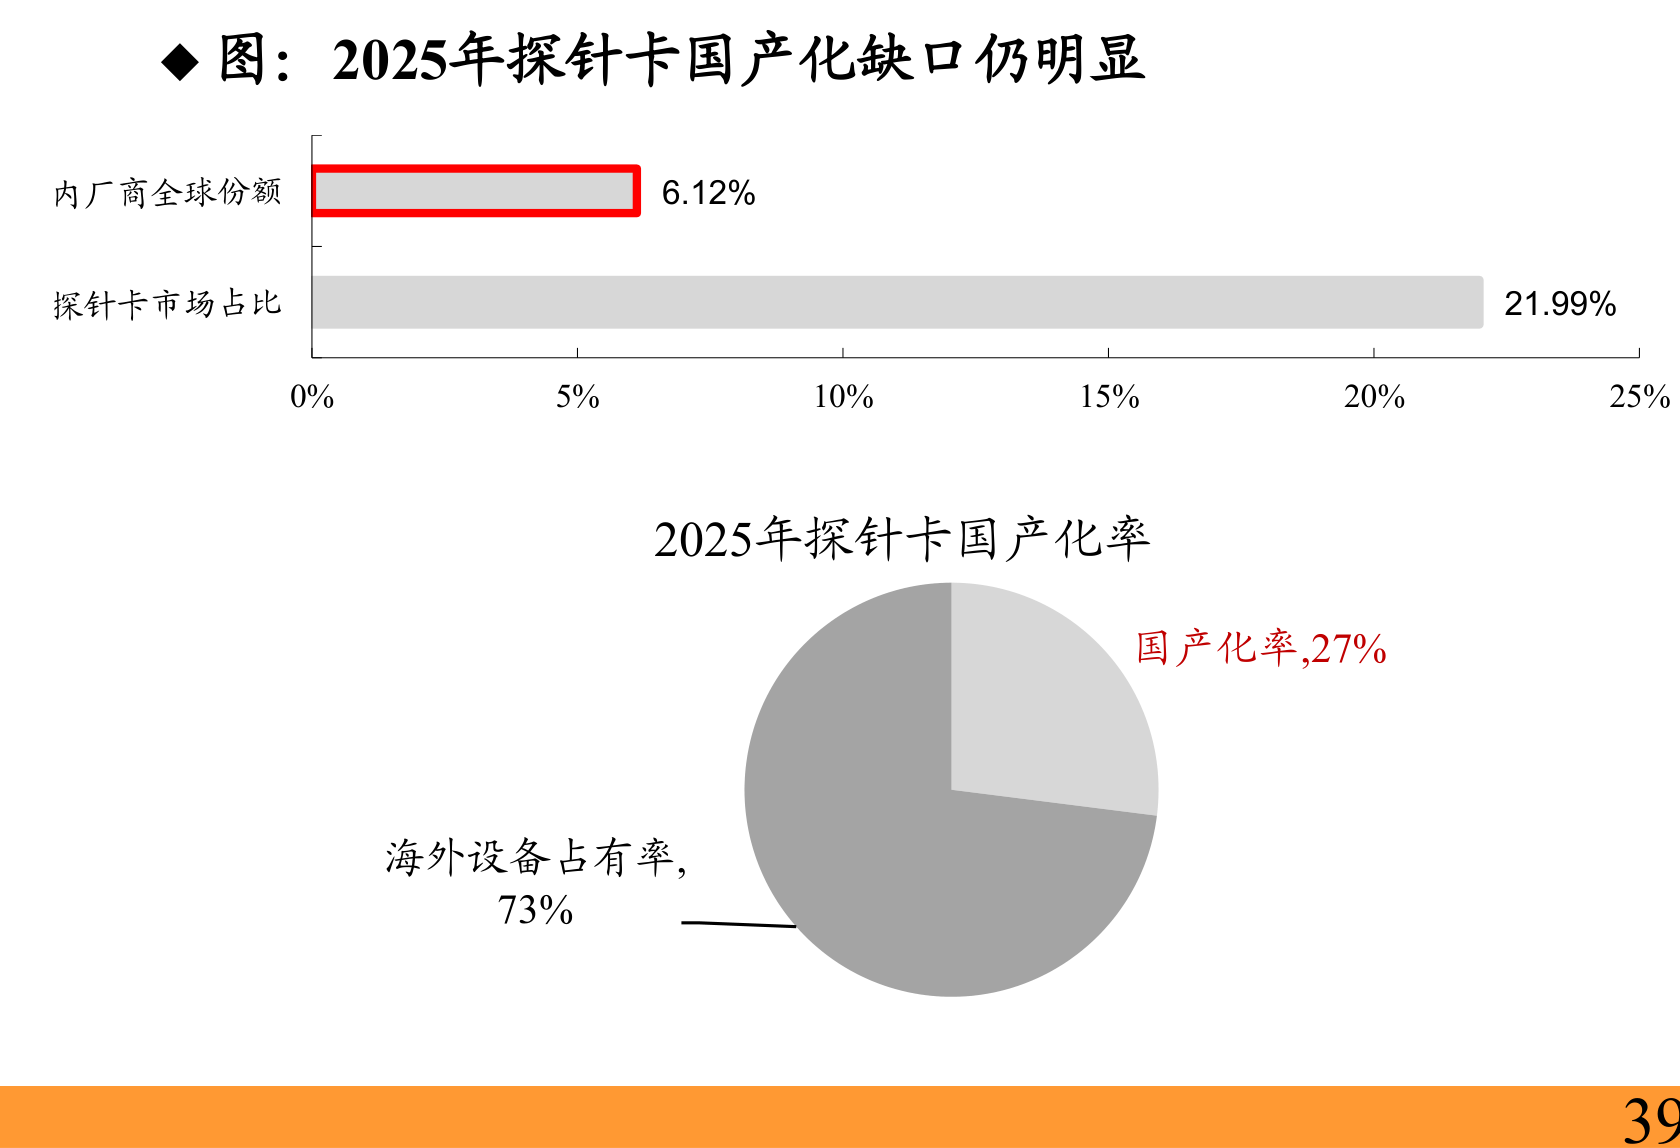
需求端,中国市场2025年占全球比重已达21.99%,国产厂商的全球份额却只有6.12%,国内市场国产化率约27%,需求与本土供给之间存在清晰的替代缺口。
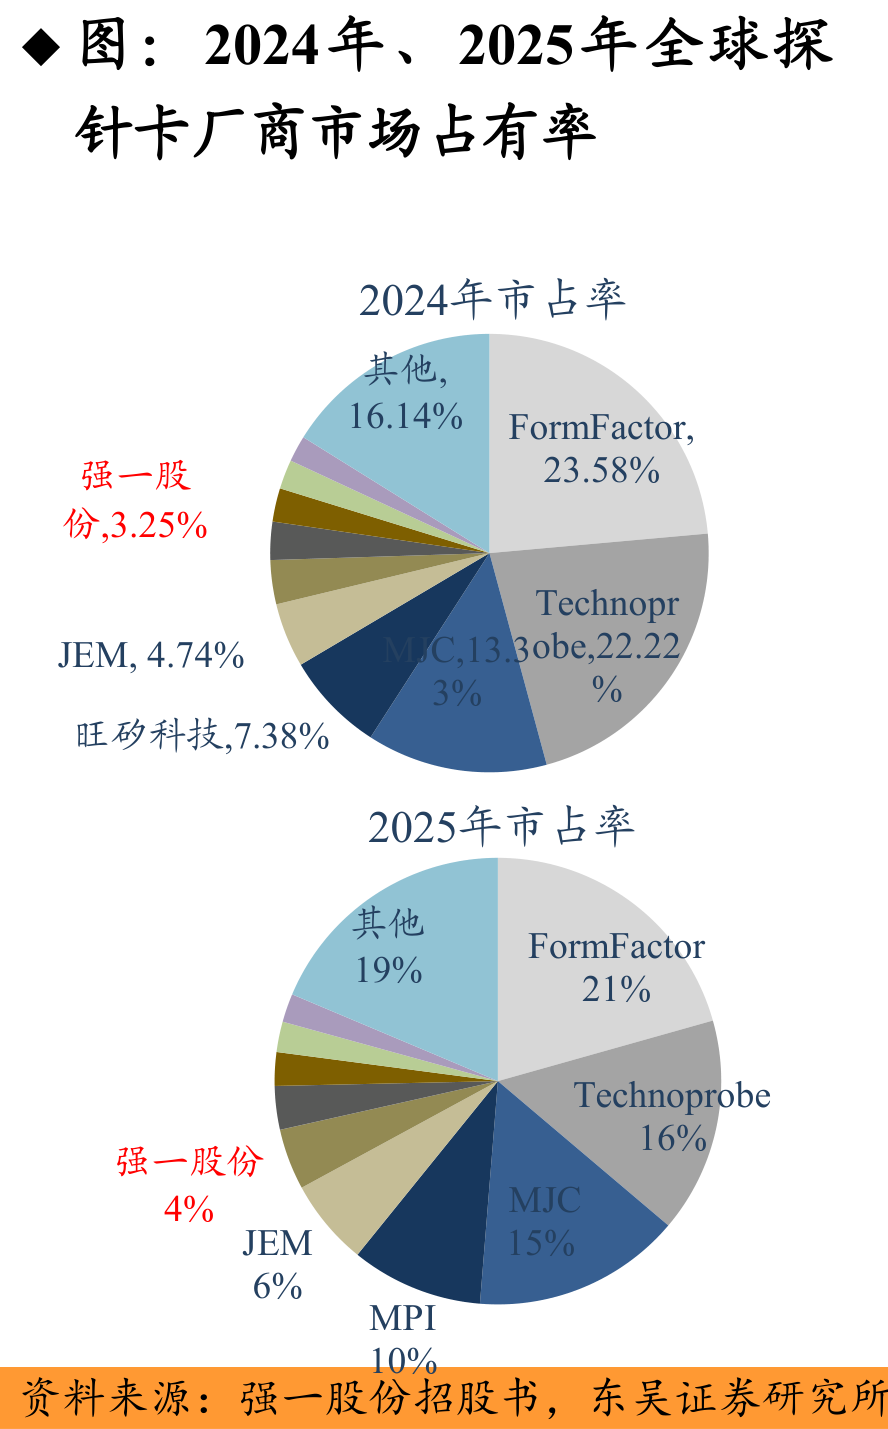
国产龙头正在补位。例如强一股份,2025年全球市占率升至4%,是唯一跻身全球前十的中国大陆厂商,五大类探针卡全品类自研,核心产品与海外龙头处于同一量级,客户覆盖华虹集团、长电科技、合肥长鑫、长江存储等头部晶圆厂与封测企业。
5)相关公司
强一股份:国产探针卡龙头,2025年全球市占率4%、唯一跻身全球前十的中国大陆厂商,2025年营收10.12亿元、同比增长57.8%,探针卡毛利率65.44%反超海外龙头。
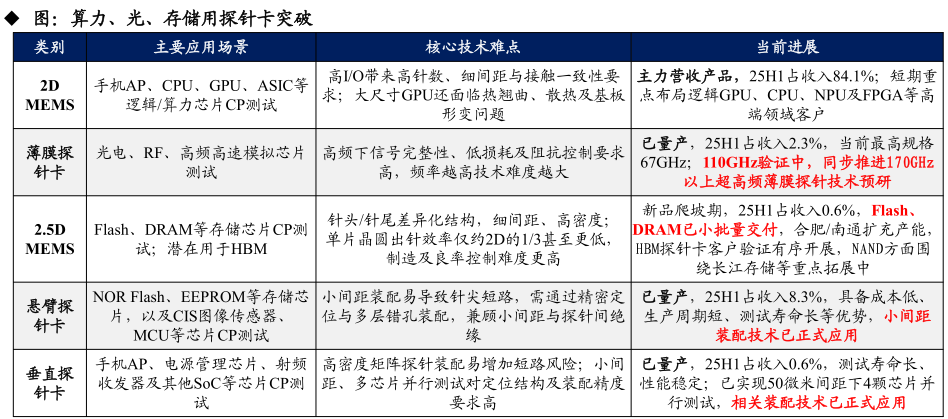
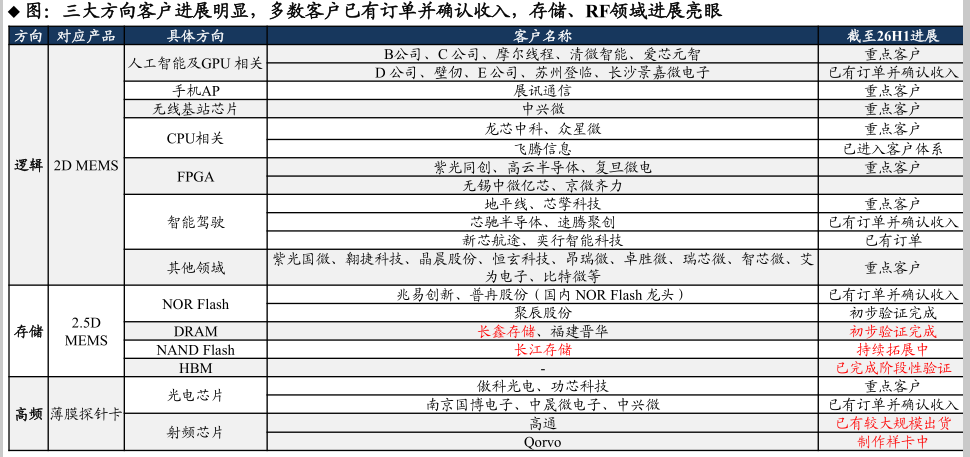
精智达:存储测试设备全品类布局,DRAM用MEMS探针卡量产交付规模持续扩大,2.4Gbps高速探针卡面向HBM推进研发,先进封装MEMS探针卡已通过客户验证并取得订单。
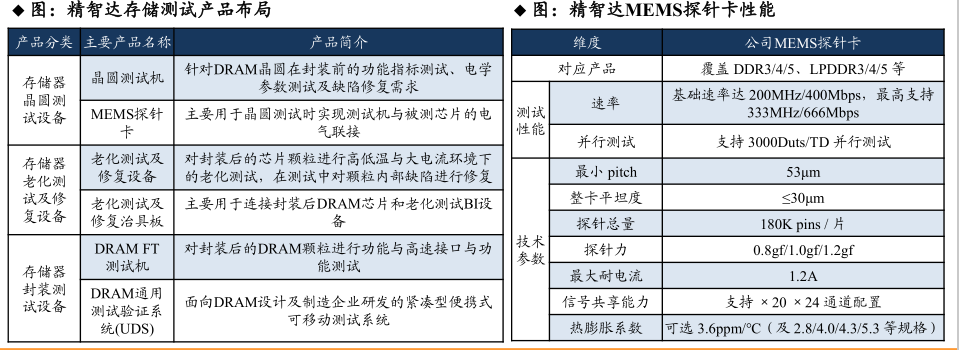
和林微纳:FT测试探针供应商,2D垂直MEMS探针卡完成客户端量产验证,2.5D悬臂MEMS探针卡预计2026年9月完成客户验证。
3、不到10%钢企盈利,螺纹热轧即期利润-221、-318元/吨,钢铁行业重回三重底部
长江证券研报指出,当前钢铁行业再度回归基本面、盈利面和估值面的三重底部。目前不到10%的企业能实现盈利、螺纹、热轧即期利润即期利润都是负值,表明大部分钢企陷入现金流亏损的状态。历史经验看,行业大范围亏损后,跟随的是自发性减产和基本面的修复。关注南钢股份、华菱钢铁、宝钢股份等。
1)经营层面:大范围亏损后自发性减产是历史剧本,短期拐点或出现
本周旺季需求尚未兑现,双焦在保供预期下价格高位下跌,基于成本支撑弱化,成材价格走弱,钢市成交表现不佳,商家备货积极性偏弱。
五大钢材综合表观消费量环比下降0.22%,阳历口径同比下降5.04%,农历口径同比下降5.90%。
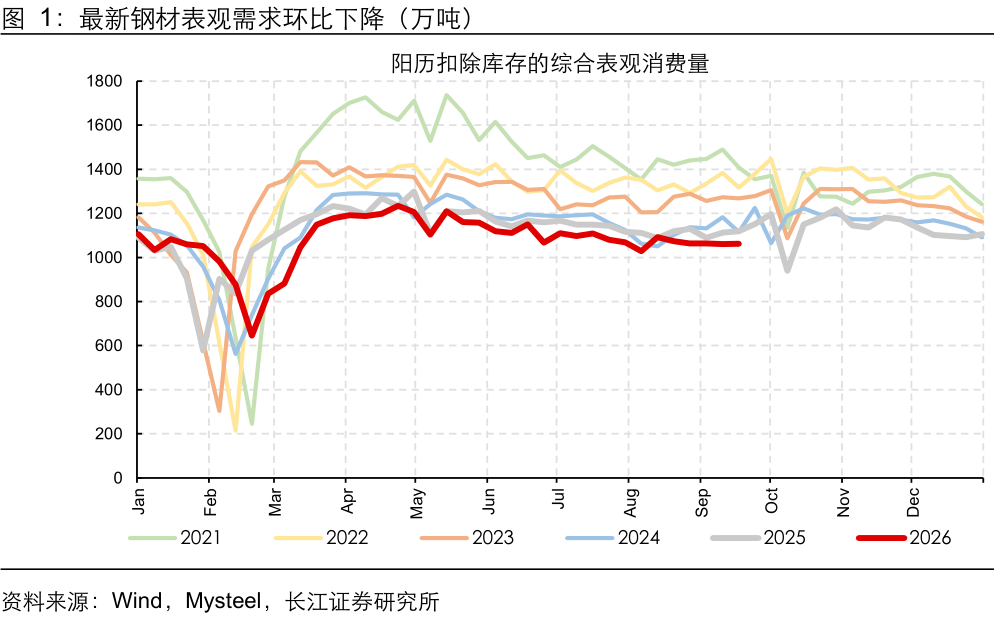
年内黑色需求的弹性项或仍在于国内财政支出节奏,大概率呈旺季边际修复、但同比改善偏弱的"旺季不旺"格局。
供给端,前期焦煤受安监趋严影响价格快速上涨,钢材基于供需弱势上涨而乏力,钢材购销价差大幅收窄,至当前不到10%的企业实现盈利;钢企大范围陷入亏损,铁水处于中高位,在盈利压制下铁水产量或易减难增,基本面的短期拐点有望出现。
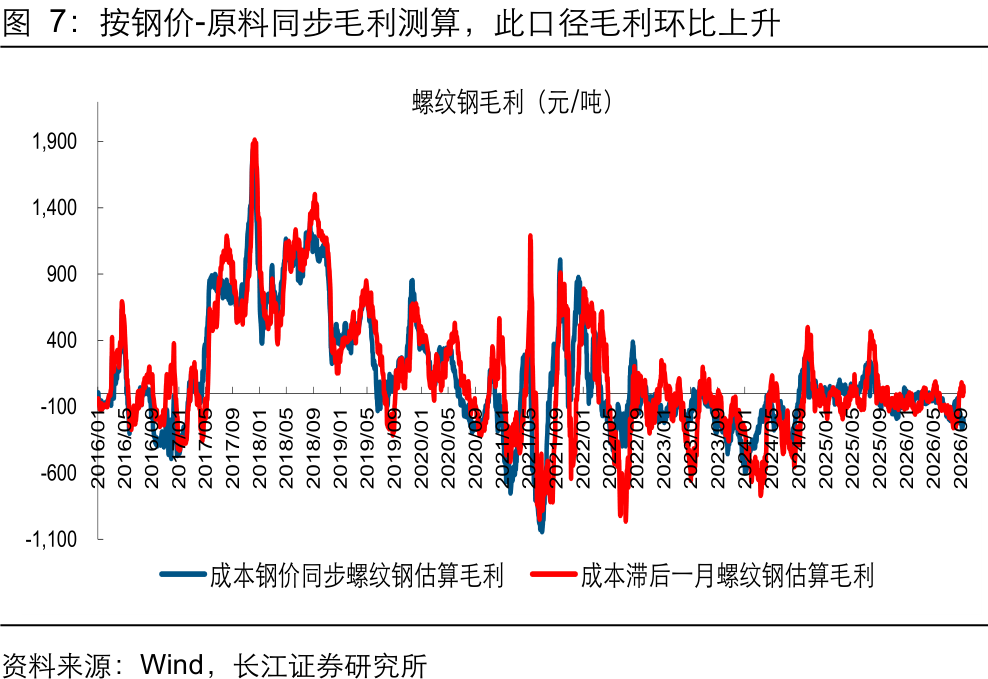
盈利测算上看,当前螺纹、热轧即期利润为-221、-318元/吨,或表明大部分钢企陷入现金流亏损的状态,也意味着看到钢企自发性减产的概率较高。
2)估值层面:普钢市净率处于长周期底部,或保障较强的安全边际
从钢铁(申万)板块上看,当前PB为0.98,处于10年33.92%分位数;不过从钢铁板块中市值最大的钢铁龙头宝钢股份上看,当前PB为0.62,处于10年5.75%分位数。
钢铁板块的估值较高,主要受部分加工、资源股和非钢业务提升估值,单就普钢公司而言,市净率基本处于长周期底部,或保障了较强的安全边际。优质龙头处于长周期估值底部,久期价值逐步凸显。
对优质阿尔法龙头而言,筑底不意味着即刻的反弹,但筑底或意味着更小的下行空间和更大的上行机遇。
板块性价比逐步凸显。关注:产品结构高端,受益于成本宽松的南钢股份、华菱钢铁、宝钢股份、首钢股份;受益于并购量增预期的方大特钢、中信特钢;优质加工龙头久立特材、甬金股份。
4、单月暴增89.6%,欧洲人抢热泵抢出三年半新高,核心市场翻倍增长,对欧热泵出口产业链高景气有望延续
方正证券指出,8月我国热泵对欧出口创2023年2月以来最快单月增速,法、意、西核心市场翻倍增长。热泵整体出口增速同样再创年内新高,欧洲占全球出口份额提升至45.7%,美、俄市场表现亮眼。看好对欧热泵出口产业链,关注儒竞科技、大元泵业、冰山冷热、鑫磊股份、美的集团、英华特。
1)出口增速再创年内新高,欧洲巩固核心市场地位
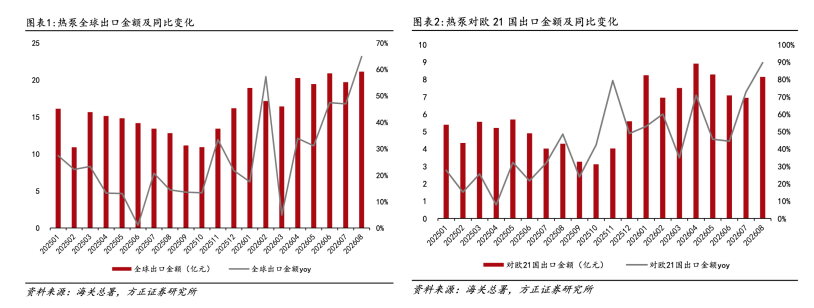
2026年8 月,我国热泵相关产品及零部件出口金额21.12亿元,同比+64.8%,为2026年最高单月增速。分区域看,8月欧洲整体市场出口金额占全球的 45.7%,环比提升2.5pct,欧洲作为热泵出口核心市场的地位愈发巩固。
8月对欧 21国出口同比+89.6%,创2023年2 月以来最高。8 月对欧洲21国(不含俄罗斯、乌克兰)市场出口金额8.14亿元,同比+89.6%,为2023年2月以来最高单月增速。2026年对欧洲21国累计热泵出口金额62.04亿元,同比+57.4%。
2)海外市场多点开花,美、俄表现亮眼,法、意、西核心市场翻倍增长
8 月荷兰、法国、意大利、西班牙、德国为欧洲前五大出口市场,出口金额同比分别+50.6%、+394.8%、+147.1%、+124.9%、+65.7%;年内前五大市场累计出口金额占欧洲21国的70.3%。
8月东盟国家出口金额 1.0亿元,同比增长35.0%;非洲八国市场出口金额0.8 亿元,同比增长75.4%;美国市场出口1.65亿元,同比+108.4%,俄罗斯市场出口 0.29亿元,同比+71.0%。
关注对欧热泵出口产业链核心标的。
零部件:儒竞科技(热泵对欧出口链核心标的,变频器欧洲市场竞争力强)、大元泵业(节能泵出口欧洲,受益于此次能源价格上涨)、冰山冷热(松洋涡旋压缩机产品出口欧洲)
整机:鑫磊股份(深耕对欧出口市场,品牌与渠道客户关系稳定)、日出东方、美的集团(曾占据国内热泵整机出口规模最大份额,海外市场影响力大)
涡旋压缩机:英华特
研报来源:
1、华创证券,孙维容,S0360526020001,先进封装材料行业深度报告:算力向上,材料先行——先进封装材料的增量逻辑。2026年9月21日
2、东吴证券,周尔双,S0600515110002,探针卡行业深度:AI算力与存储升级驱动测试价值提升,国产替代进入加速期。2026年9月21日
3、长江证券,王鹤涛,S0490512070002,钢铁行业周报:钢铁行业的三重底部。2026年9月21日
4、方正证券,罗岸阳,S1220525090001,8月热泵对欧出口同比+90%,创2023年2月以来新高。2026年9月21日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎