钽电容在GPU供电去耦环节具备不可替代性,这家公司电容器用钽丝全球市占率50%以上——0923评级日报
题材
(无 plates 标注,见下方观点单元)个股
东方钽业 中恒电气 海泰新光【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
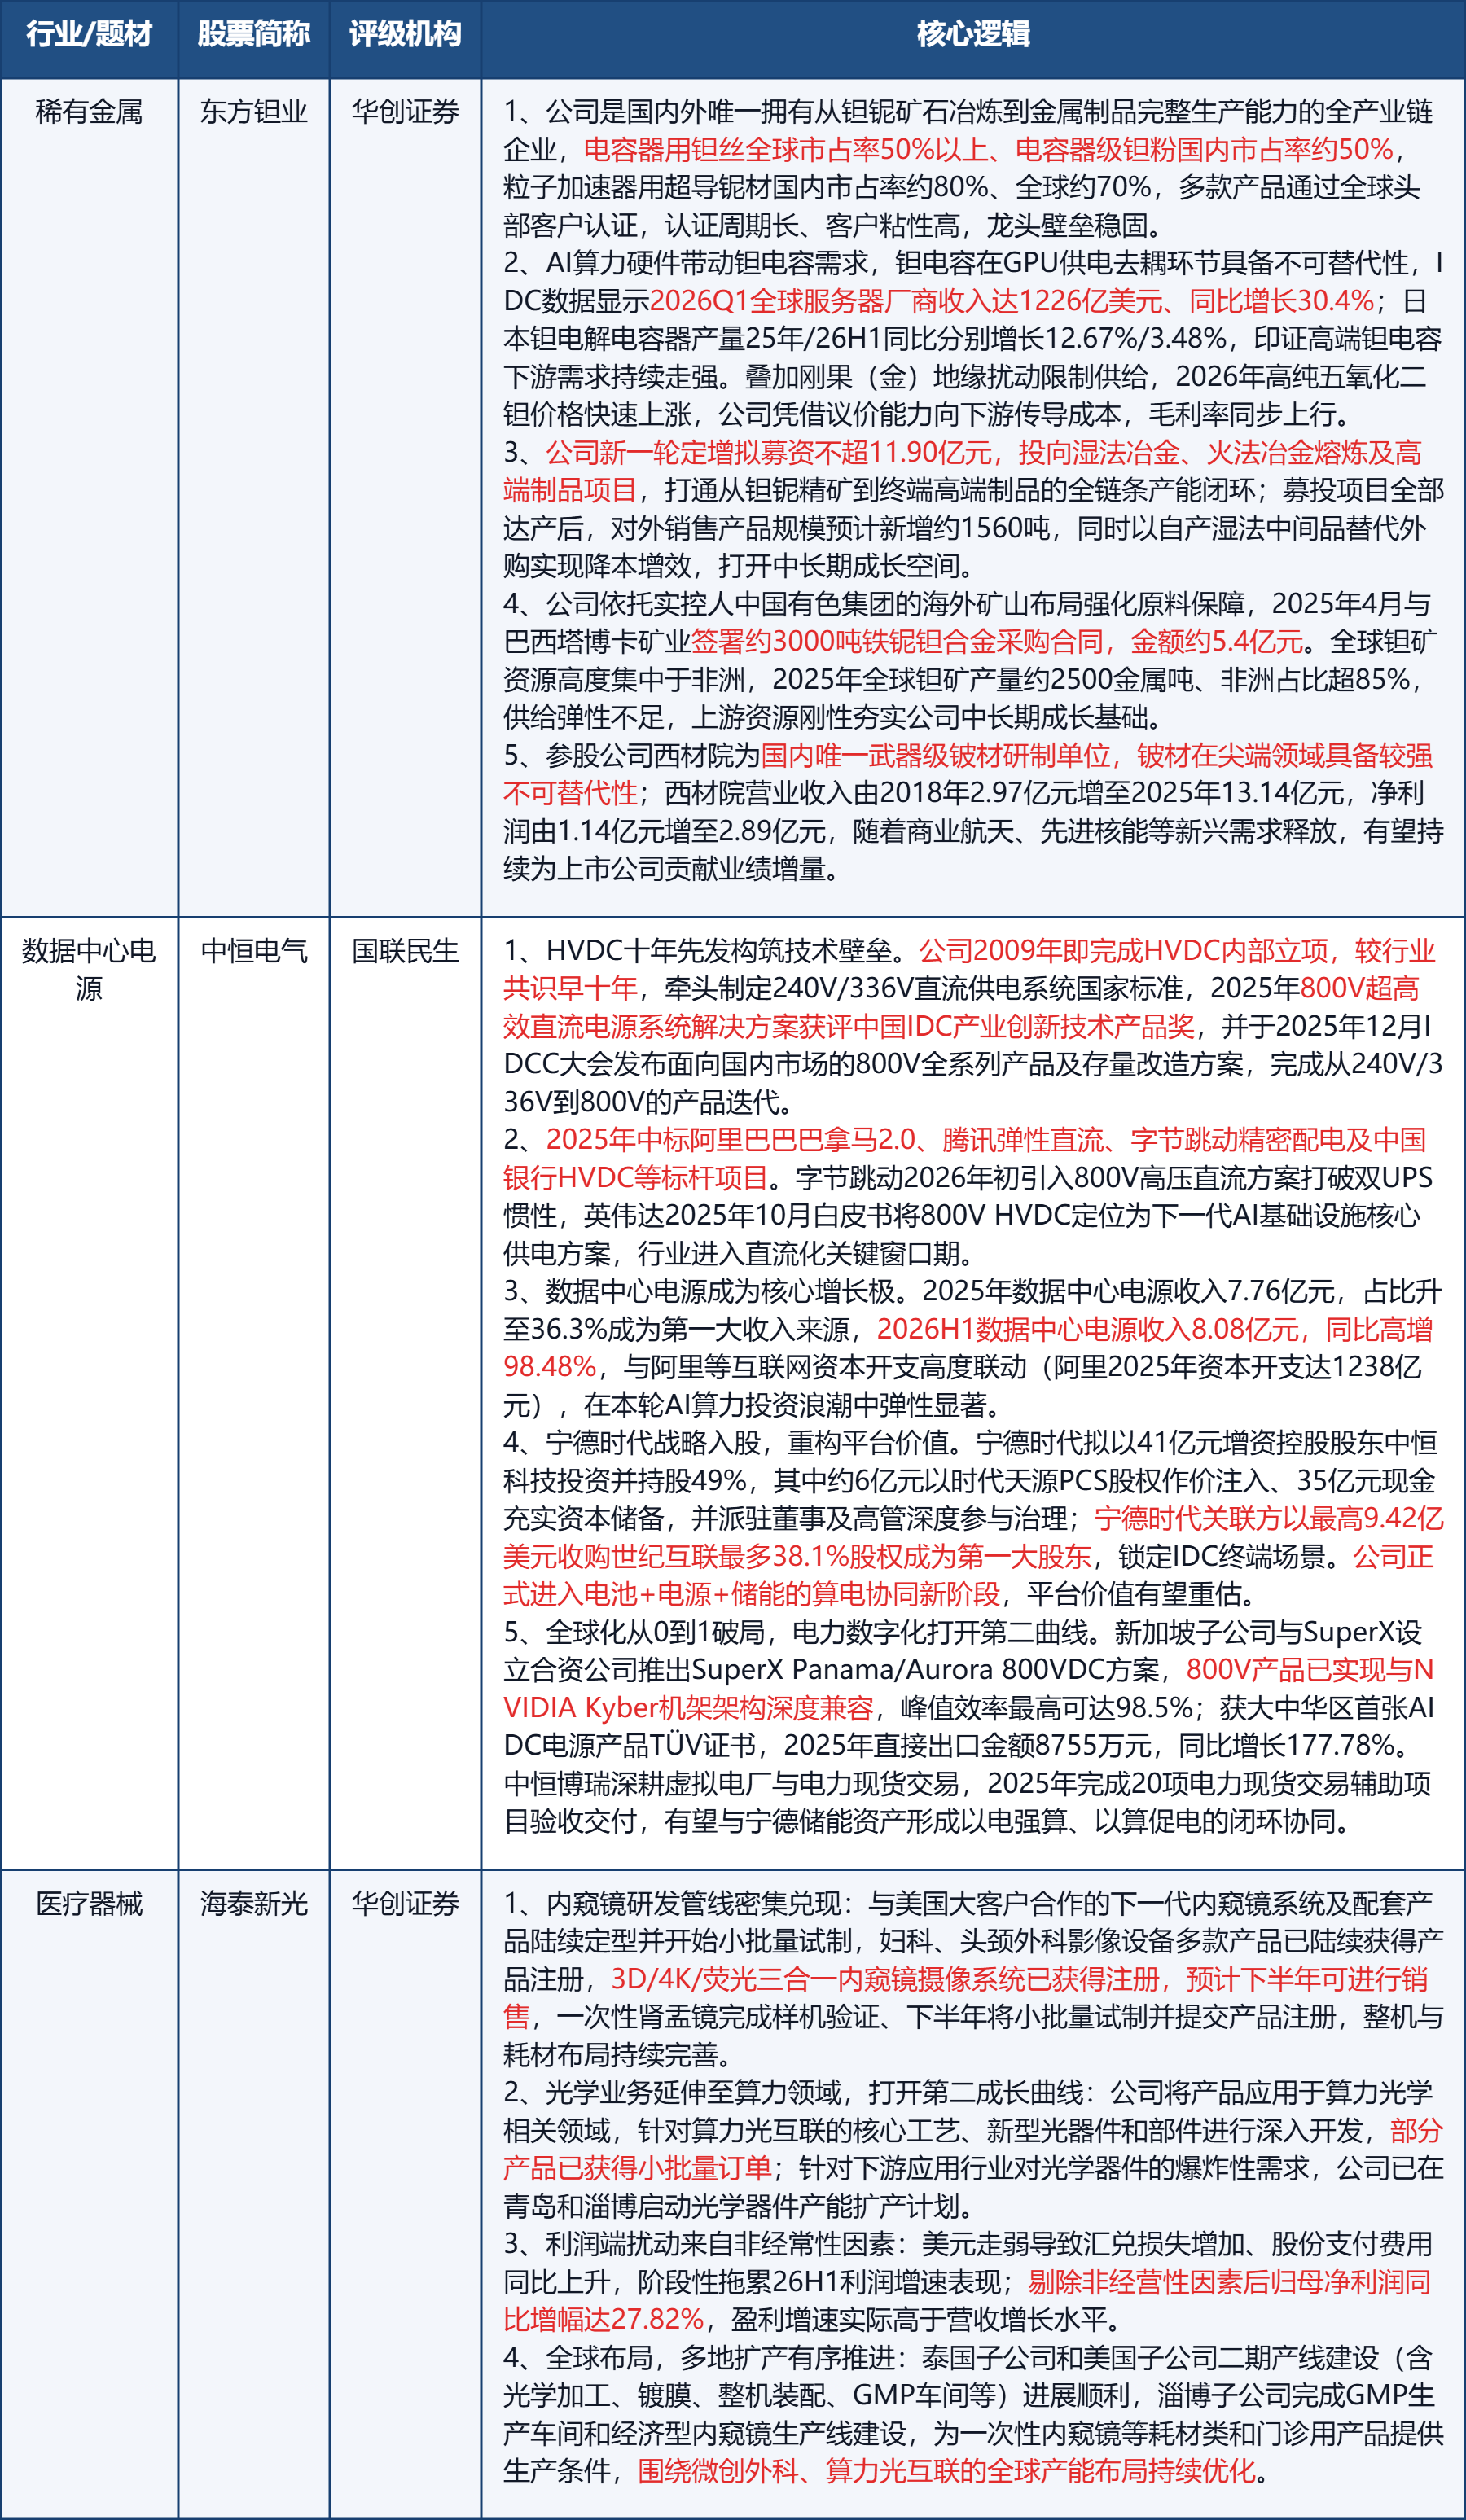
公司是从钽铌矿石冶炼到金属制品完整生产能力的全产业链企业,电容器用钽丝全球市占率50%以上、电容器级钽粉国内市占率约50%,AI算力硬件带动钽电容需求,公司将显著受益。
1、公司是国内外唯一拥有从钽铌矿石冶炼到金属制品完整生产能力的全产业链企业,电容器用钽丝全球市占率50%以上、电容器级钽粉国内市占率约50%,粒子加速器用超导铌材国内市占率约80%、全球约70%,多款产品通过全球头部客户认证,认证周期长、客户粘性高,龙头壁垒稳固。
2、AI算力硬件带动钽电容需求,钽电容在GPU供电去耦环节具备不可替代性,IDC数据显示2026Q1全球服务器厂商收入达1226亿美元、同比增长30.4%;日本钽电解电容器产量25年/26H1同比分别增长12.67%/3.48%,印证高端钽电容下游需求持续走强。叠加刚果(金)地缘扰动限制供给,2026年高纯五氧化二钽价格快速上涨,公司凭借议价能力向下游传导成本,毛利率同步上行。
3、公司新一轮定增拟募资不超11.90亿元,投向湿法冶金、火法冶金熔炼及高端制品项目,打通从钽铌精矿到终端高端制品的全链条产能闭环;募投项目全部达产后,对外销售产品规模预计新增约1560吨,同时以自产湿法中间品替代外购实现降本增效,打开中长期成长空间。
4、公司依托实控人中国有色集团的海外矿山布局强化原料保障,2025年4月与巴西塔博卡矿业签署约3000吨铁铌钽合金采购合同,金额约5.4亿元。全球钽矿资源高度集中于非洲,2025年全球钽矿产量约2500金属吨、非洲占比超85%,供给弹性不足,上游资源刚性夯实公司中长期成长基础。
5、参股公司西材院为国内唯一武器级铍材研制单位,铍材在尖端领域具备较强不可替代性;西材院营业收入由2018年2.97亿元增至2025年13.14亿元,净利润由1.14亿元增至2.89亿元,随着商业航天、先进核能等新兴需求释放,有望持续为上市公司贡献业绩增量。
研报来源:
1、华创证券,马野,S0360523040003,东方钽业:钽铌全产业链龙头,定增扩产打开中长期成长空间。2026年9月22日
2、国联民生,邓永康,S0590525120002,中恒电气:HVDC龙头卡位800V算力时代,宁德入局重构平台。2026年9月23日
3、华创证券,郑辰,S0360520110002,海泰新光:利润受非经常性因素扰动,算力光互联部分产品已获得小批量订单。2026年9月22日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎