从冷却液到刻蚀气,半导体含氟材料关乎晶圆厂的生产命门,这些品类增量大国产化速度更快;AI算力质检升级,VNA测试需求跟随放量——0923脱水研报
题材
(无 plates 标注,见下方观点单元)个股
新宙邦 清溢光电观点单元(正文分节)
- 从冷却液到刻蚀气,半导体含氟材料关乎晶圆厂的生产命门,这些品类增量最大国产化速度更快1)≤7nm产能扩张提速,单片晶圆化学品用量成倍增加 芯片越先进,化学品耗得越凶
- AI算力的质检员要升级了!800G、1.6T一上,连接器和PCB信号容易变形,VNA测试需求跟着爆简单说,信号在器件里跑一趟有没有失真、损耗多大,都要靠它来量化 ——AI 算力发展推动数据传输向更高
- 成本占比奔向70%,光模块利润正向光芯片集中,供需失衡或成两年常态,国产化导入窗口打开华福证券指出,光芯片已成光通信产业链的产能瓶颈与价值核心
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、含氟材料:先进制程扩产与海外供给收缩同时发生,半导体含氟材料正迎来量价与格局的双重变化。≤7nm的先进制程扩产速度约为行业整体2倍,单片化学品用量成倍提升;3M退出PFAS制造释放约4000吨冷却液缺口,新宙邦率先承接;六氟化钨受钨价上涨与日本停产扰动,缺口约900至1300吨,中船特气直接受益;六氟丁二烯全球仅三家量产5N级,价格涨至280万元以上,昊华科技产能全球第一;电子级HF高等级供给与PFA、FFKM认证是国产化最后的关卡,多氟多、巨化股份加速导入。
2、空白掩膜版:掩膜版是承载芯片电路图形、通过曝光转移至硅片的“蓝本”,规模占晶圆制造材料约12%、仅次于硅片与电子特气。空白掩膜版则是掩膜版上游的卡脖子环节之一,但国内国产化率仅约10%、高端约3%,ArF基板几乎为零、EUV基板处于禁运状态。制程缩进、多重曝光与先进封装三重叠加,再迎晶圆厂扩产与国产算力芯片密集迭代的需求共振,掩膜版量价齐升。供给端日系占约83%份额,出口管制后光刻材料涨价成为替代加速的现实催化,2026年是验证导入与产能落地的关键窗口。关注:聚和材料、清溢光电、路维光电、龙图光罩、冠石科技。
3、网络分析仪:华泰证券研报指出,AI算力建设推动数据中心高速互连向800G、1.6T加速升级,高速连接器、线缆及高端PCB对信号完整性与良率管控的要求持续提高,带动矢量网络分析仪(VNA)测试需求增长,测试向更高频率、更多端口及自动化方向升级,有望量价齐升。国内厂商凭射频微波技术积累加速追赶,电科思仪新一代产品技术指标可对标海外龙头是德科技。国内产业链相关公司包括鼎阳科技、电科思仪、普源精电。
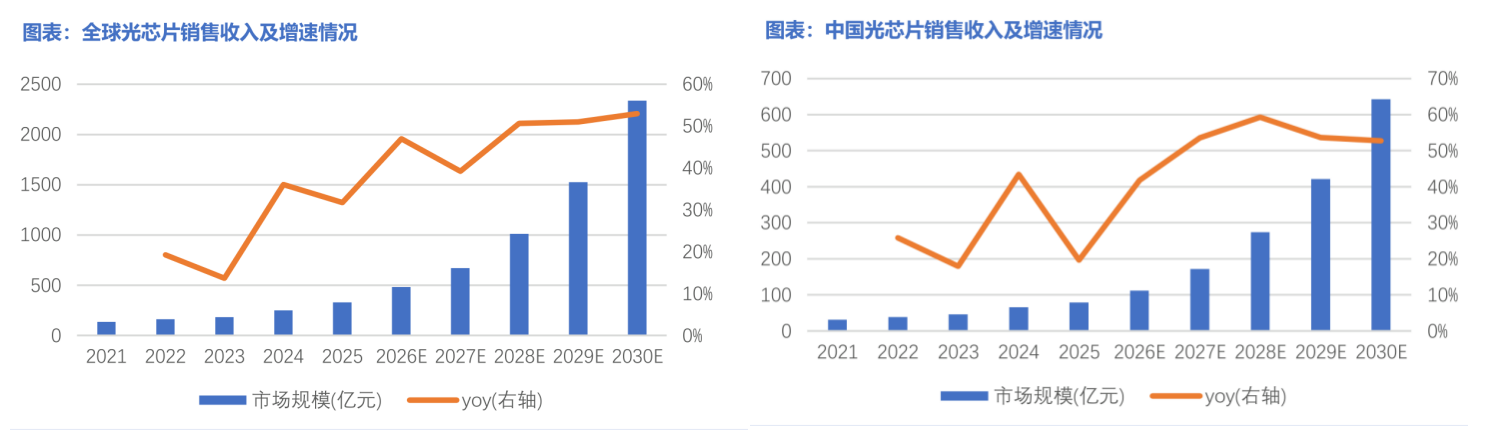
4、光芯片:全球光芯片市场规模2025年达328亿元,预计2030年增至2336亿元。海外龙头产能利用率超90%,扩产周期长达1至1.5年,供需失衡或推升芯片价格,CW+硅光路线切换带来价值重估,国内厂商有望深度受益行业景气。核心关注:源杰科技、长光华芯、仕佳光子、光迅科技。
正文:
1、从冷却液到刻蚀气,半导体含氟材料关乎晶圆厂的生产命门,这些品类增量最大国产化速度更快
3M已于2025年底正式退出PFAS制造,此前按产量计占全球半导体控温液约80%份额,约4000吨冷却液缺口正由国产厂商承接。这只是含氟材料景气的切面之一:≤7nm先进制程扩产速度约为行业整体的2倍,单片晶圆化学品消耗成倍提升;六氟化钨供需缺口达千吨量级,六氟丁二烯价格已涨至280万元以上。高端含氟材料的国产替代正走向认证壁垒最高的尖端品类。关注新宙邦、中船特气、昊华科技、巨化股份、多氟多等。
1)≤7nm产能扩张提速,单片晶圆化学品用量成倍增加
芯片越先进,化学品耗得越凶。光刻、刻蚀、清洗、抛光在一片晶圆上反复循环,制程每缩小一代,工艺步骤就再加一轮。
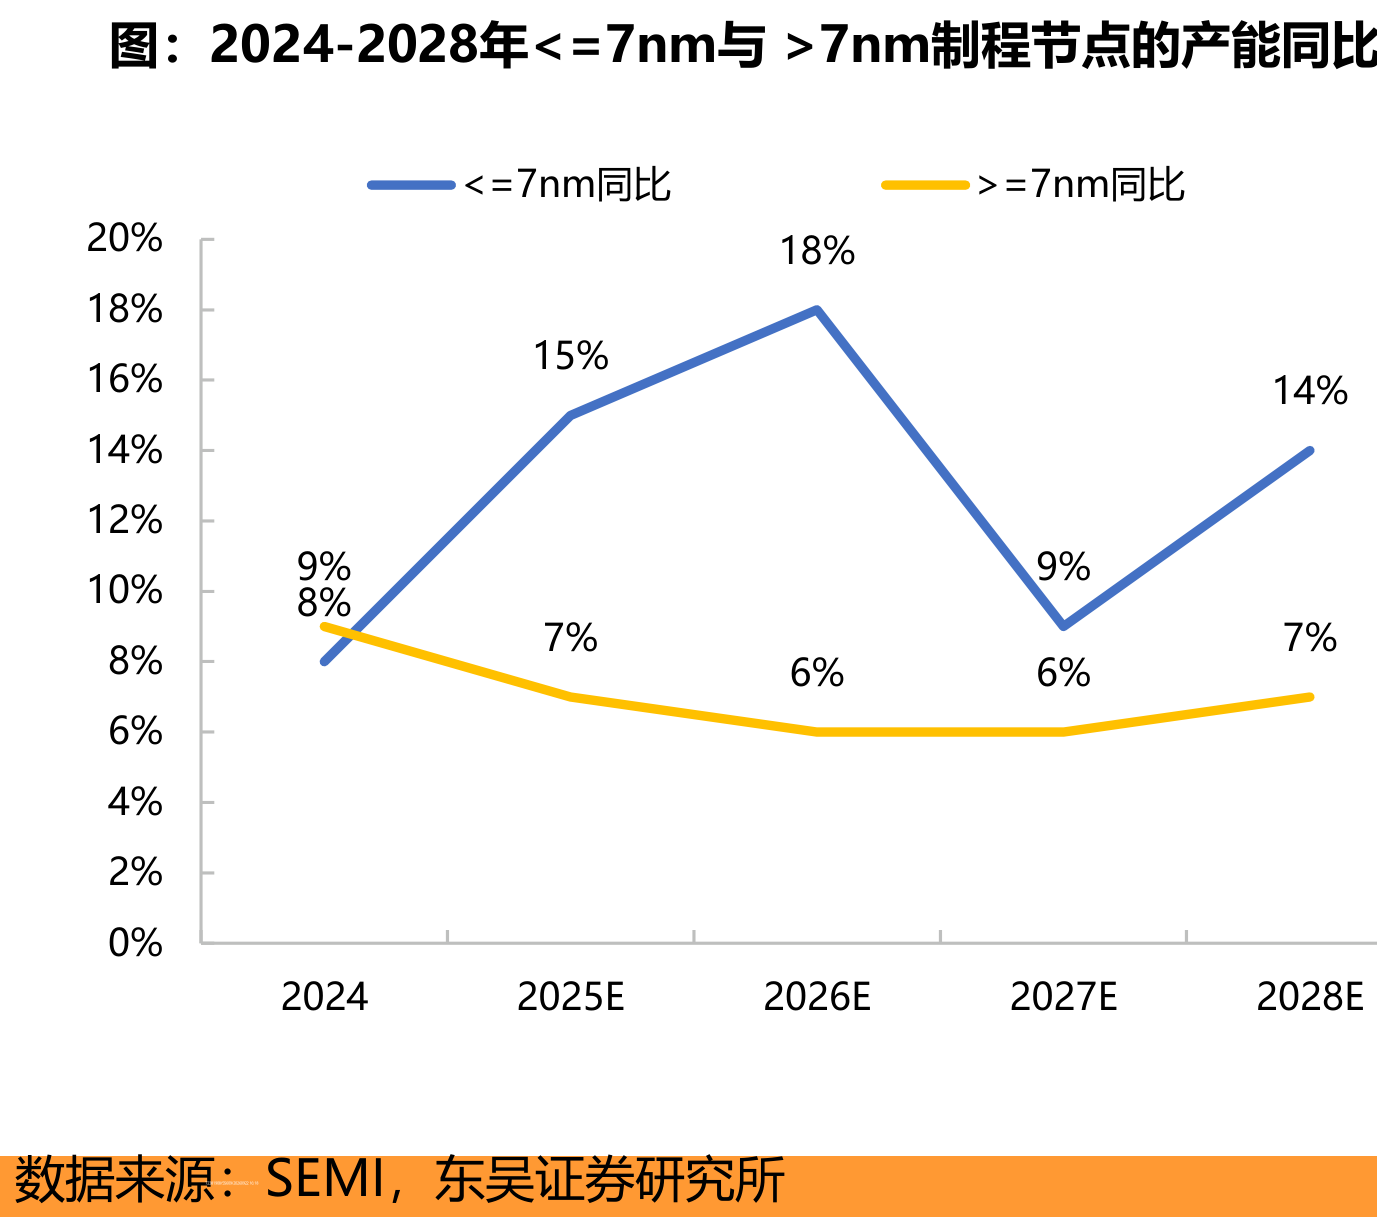
SEMI预计≤7nm产能仍将以较高的复合增速扩张,先进制程的扩产速度已达到行业整体的2倍,成为晶圆制造新增需求的主要来源。
用量提升之外,品类结构也在升级。
先进器件对光刻胶分辨率、缺陷控制和配方稳定性的要求更高,先进光刻胶的收入占比正快速抬升,单片价值量弹性最高可达约5倍,电子特气和CMP材料次之,湿电子化学品提升幅度相对温和。
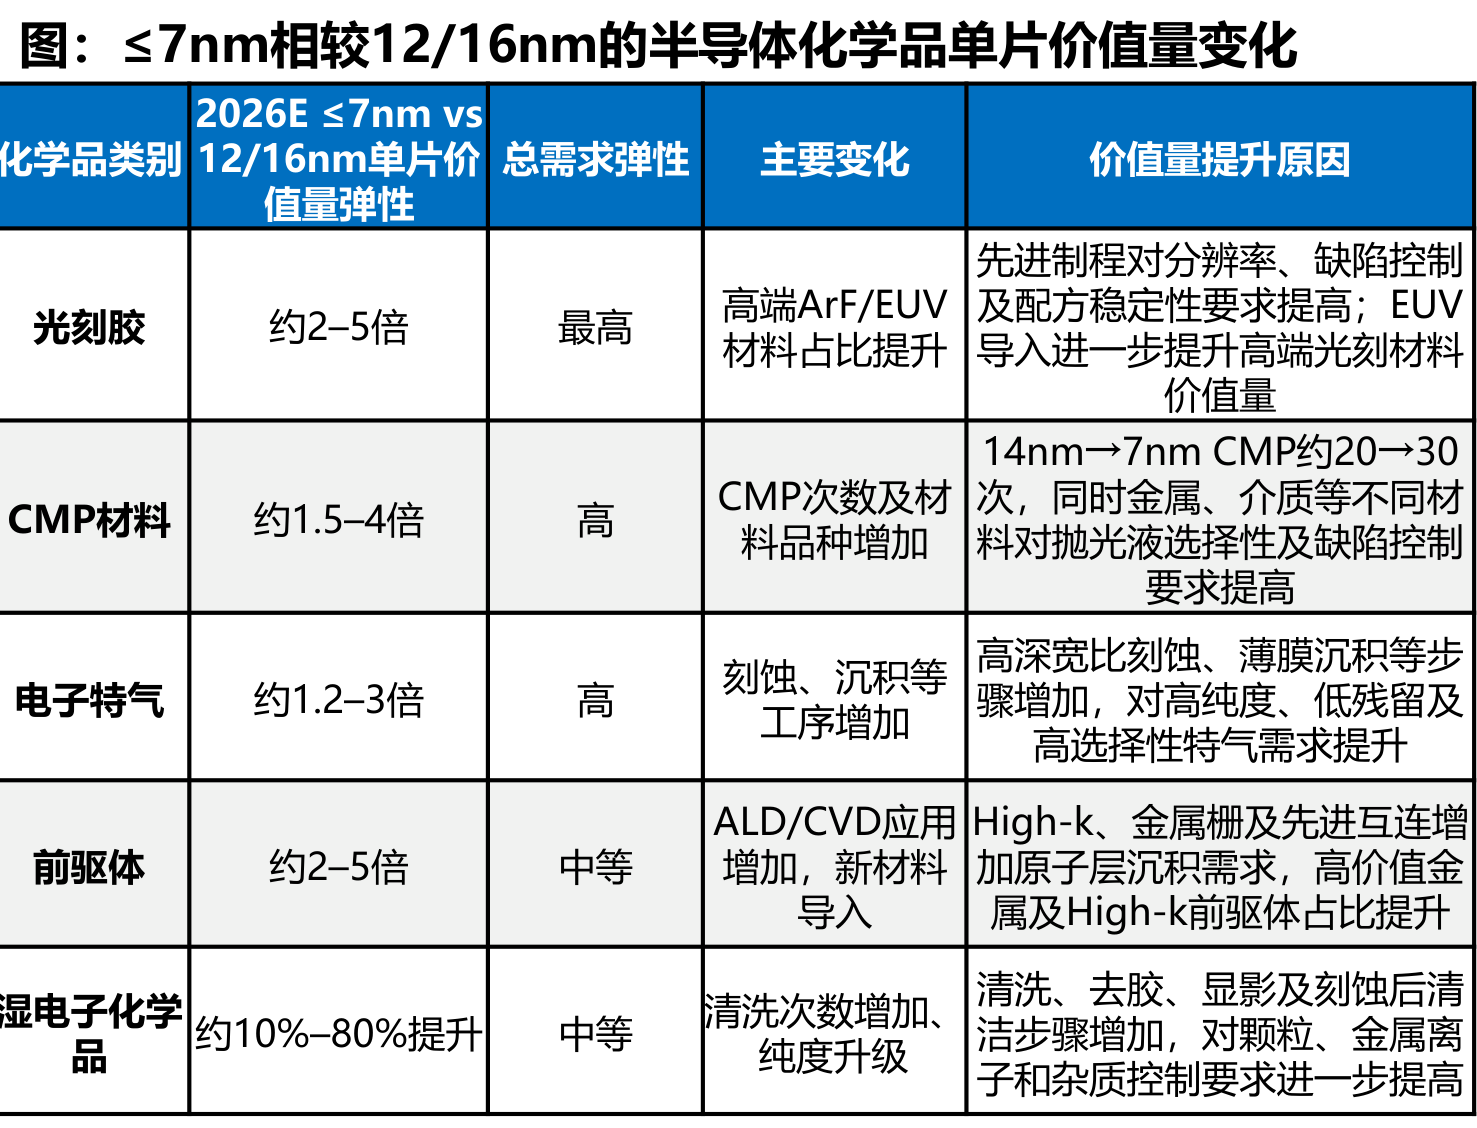
国产替代方面,2025年,湿化学品整体国产化率预计已达50%-60%,而KrF/ArF光刻胶国产化率预计不足3%/1%,电子特气国产化率预计约25%,高端光刻胶与电子特气仍是国产替代空间更大的方向。
下面分几个重点品类来看。
2)3M退出让出80%份额,4000吨氟化液缺口由国产承接
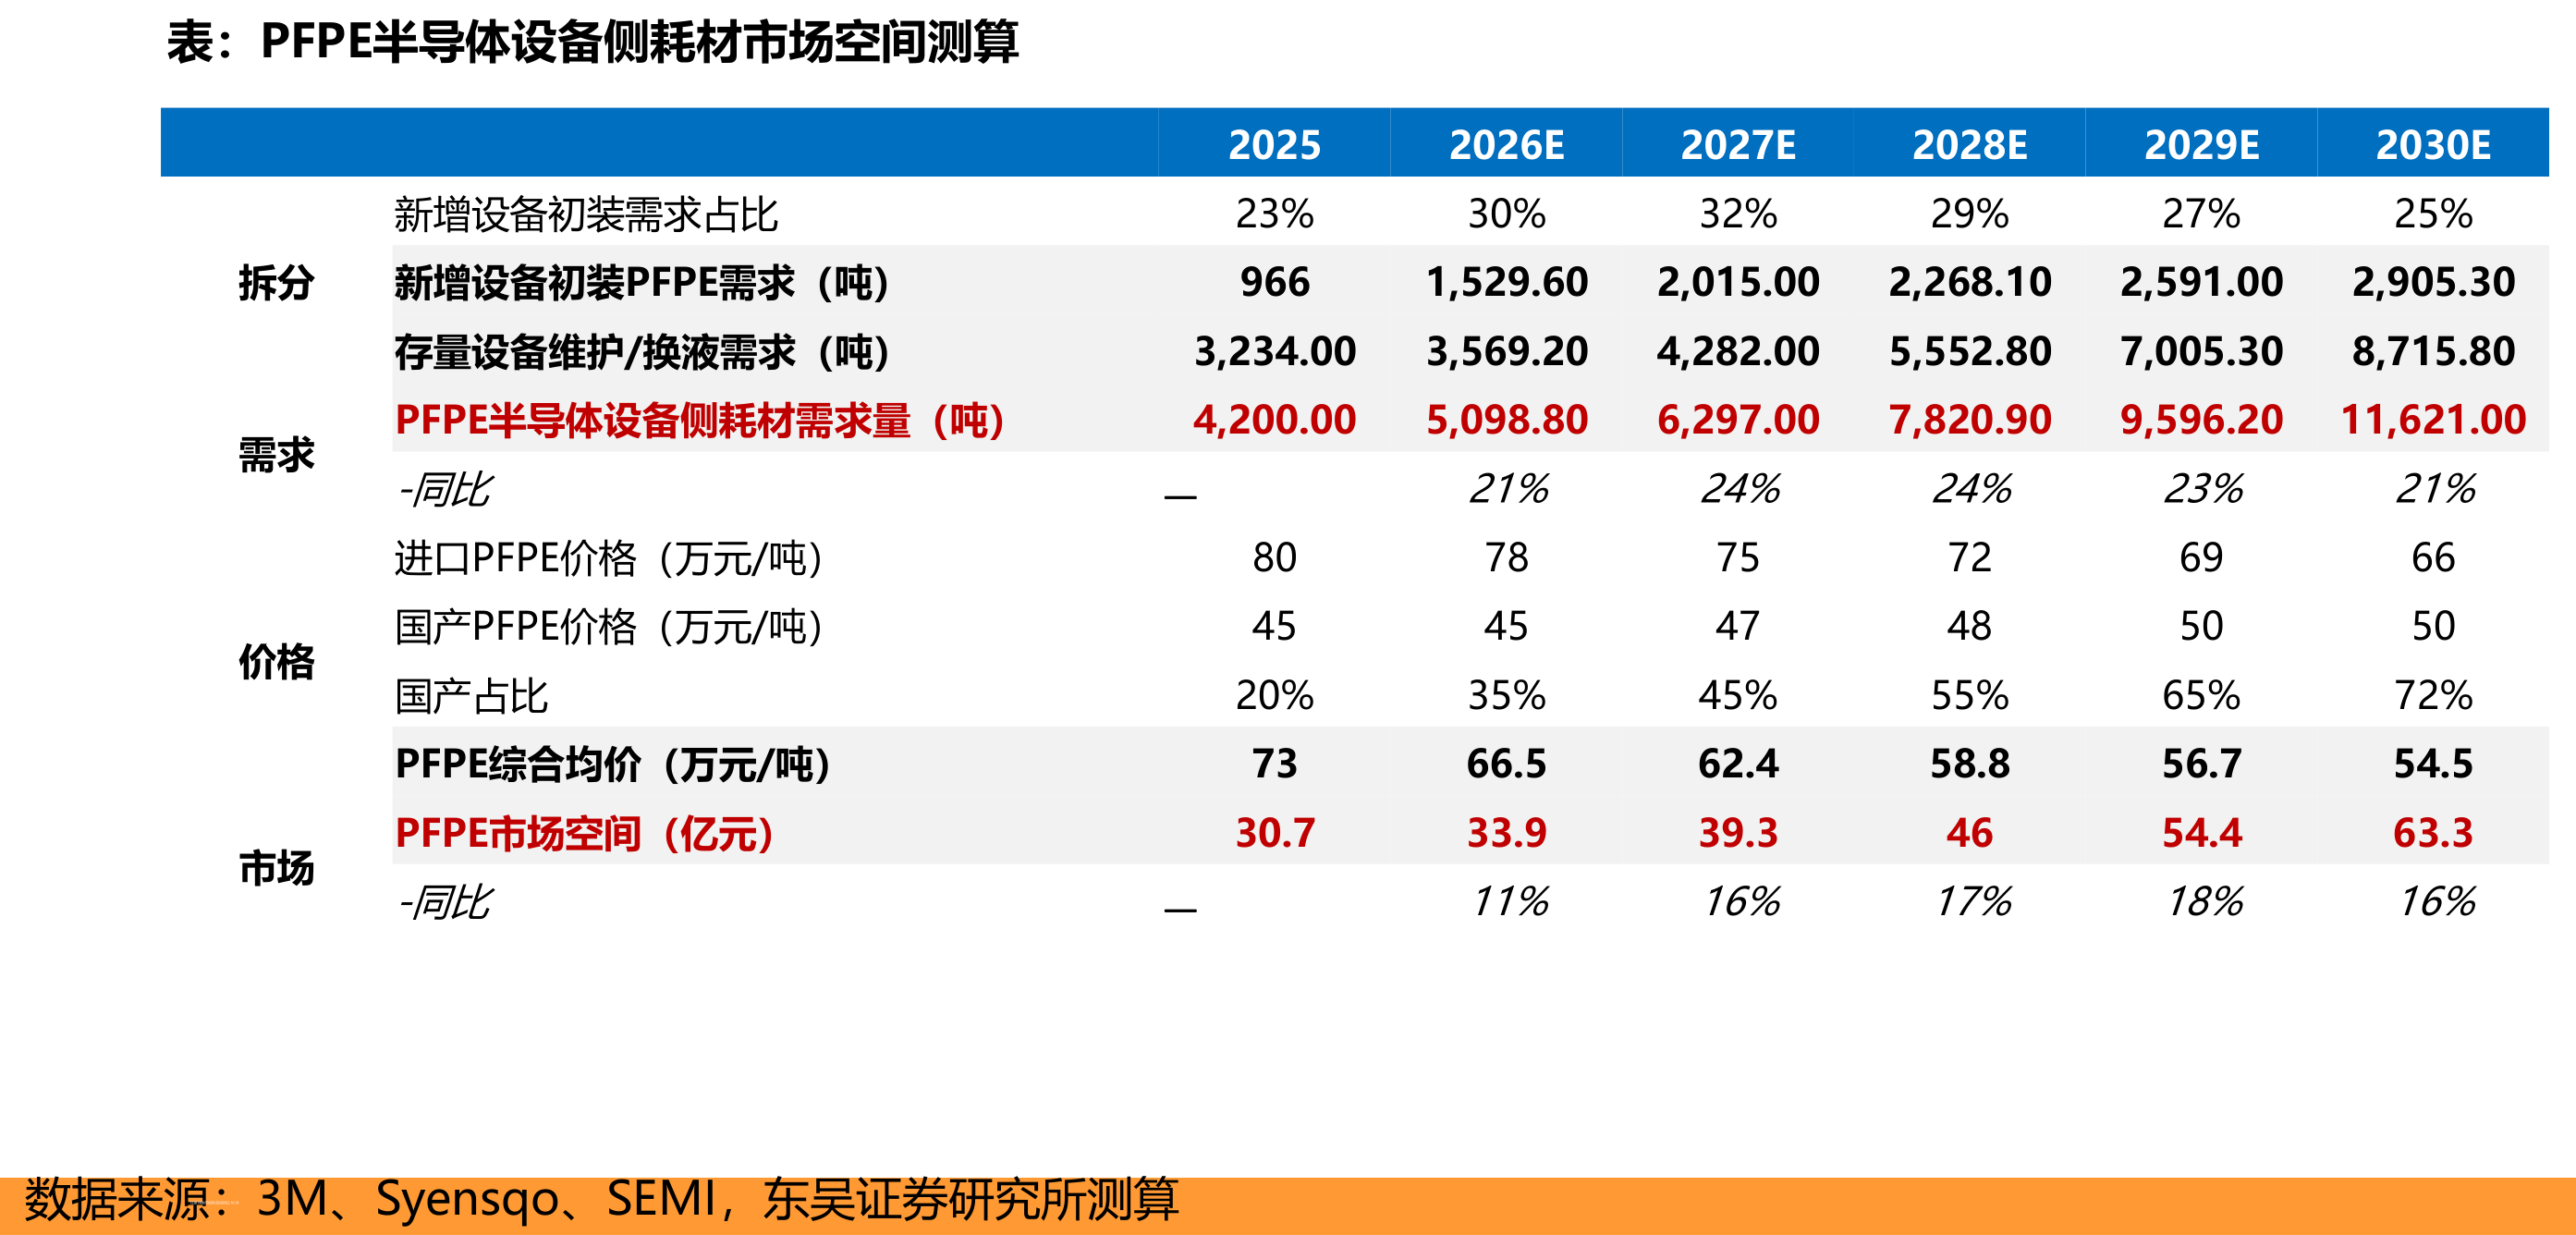
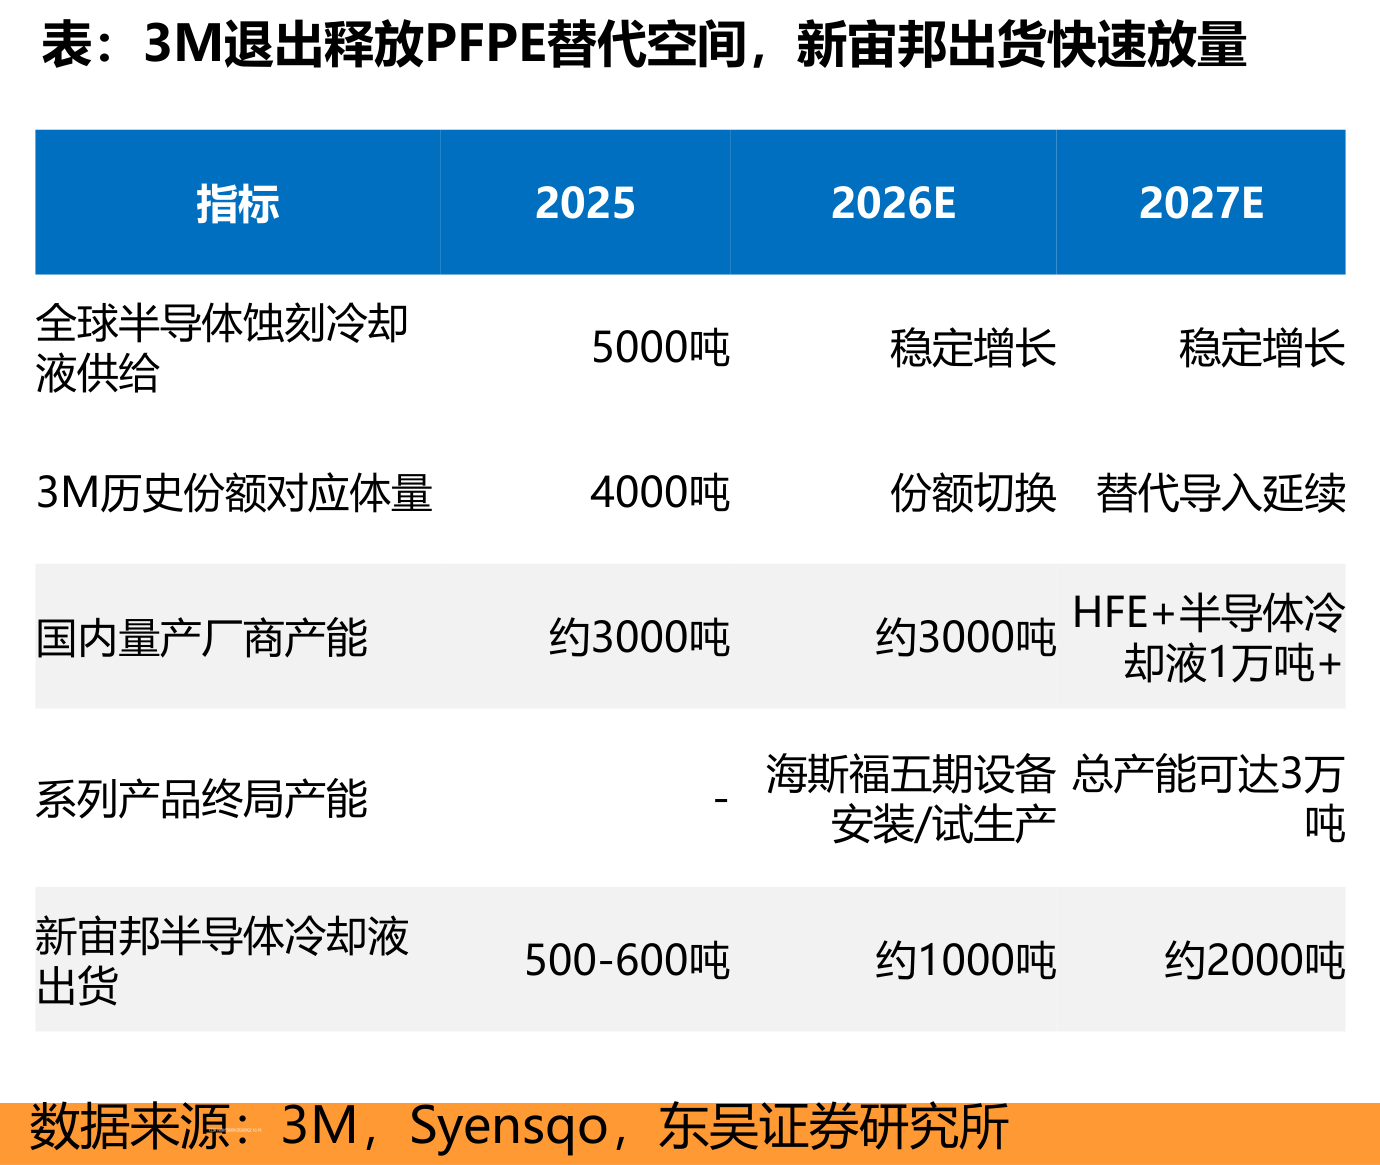
PFPE冷却液负责刻蚀、沉积等设备腔体和晶圆承载台的恒温,是设备稳定运行的关键介质,长期由3M主导,其已于2025年底正式退出PFAS制造,按产量计此前占全球半导体控温液约80%份额。
承接方已经就位,新宙邦半导体冷却液2026年出货预计较上年翻倍,客户以国内半导体设备厂为主,海外三星、SK已完成认证。HFE清洗液同样受益于海外同类产品退出,是该公司氟化工板块出货量最大的品种。
3)海外停产叠加钨价上涨,六氟化钨缺口超一成
六氟化钨是钨沉积的核心前驱体,用于填充接触孔、钨栓塞和金属栅,先进逻辑、DRAM/HBM和3D NAND的结构越复杂,单片用量越大。
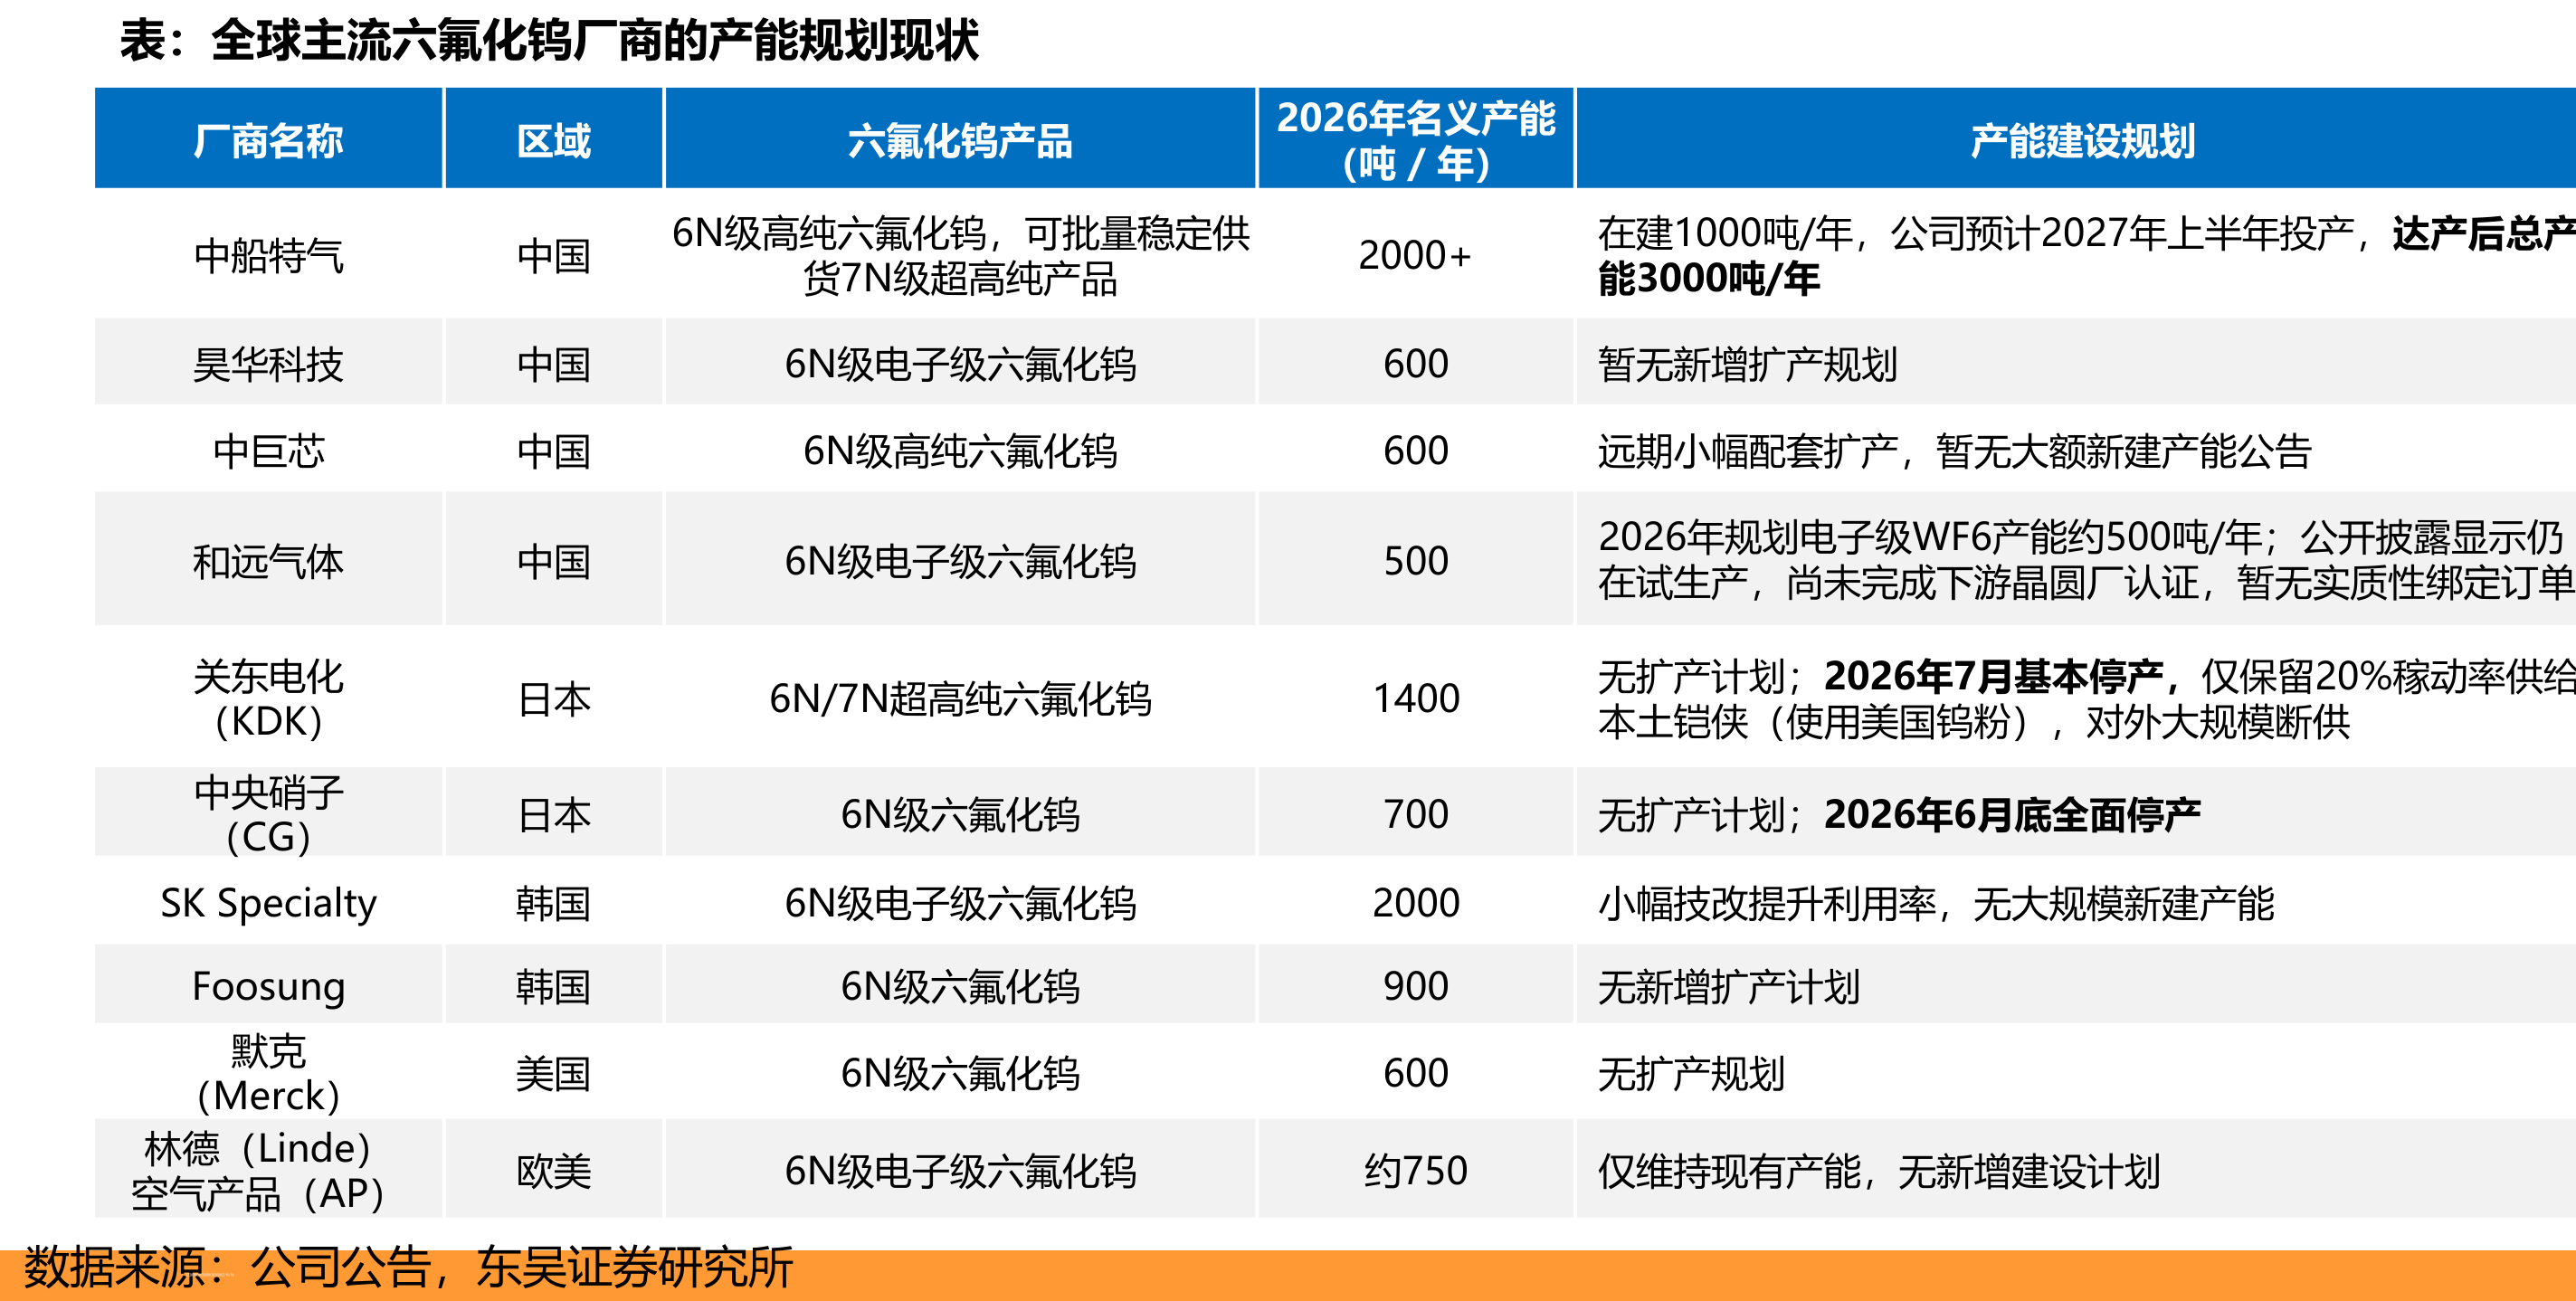
未来五年全球需求接近翻倍,供给端却在这个节点收紧。日本关东电化2026年年中基本停产、仅保留两成稼动率,中央硝子也已全面停产,两家合计约占全球有效供给的两成。
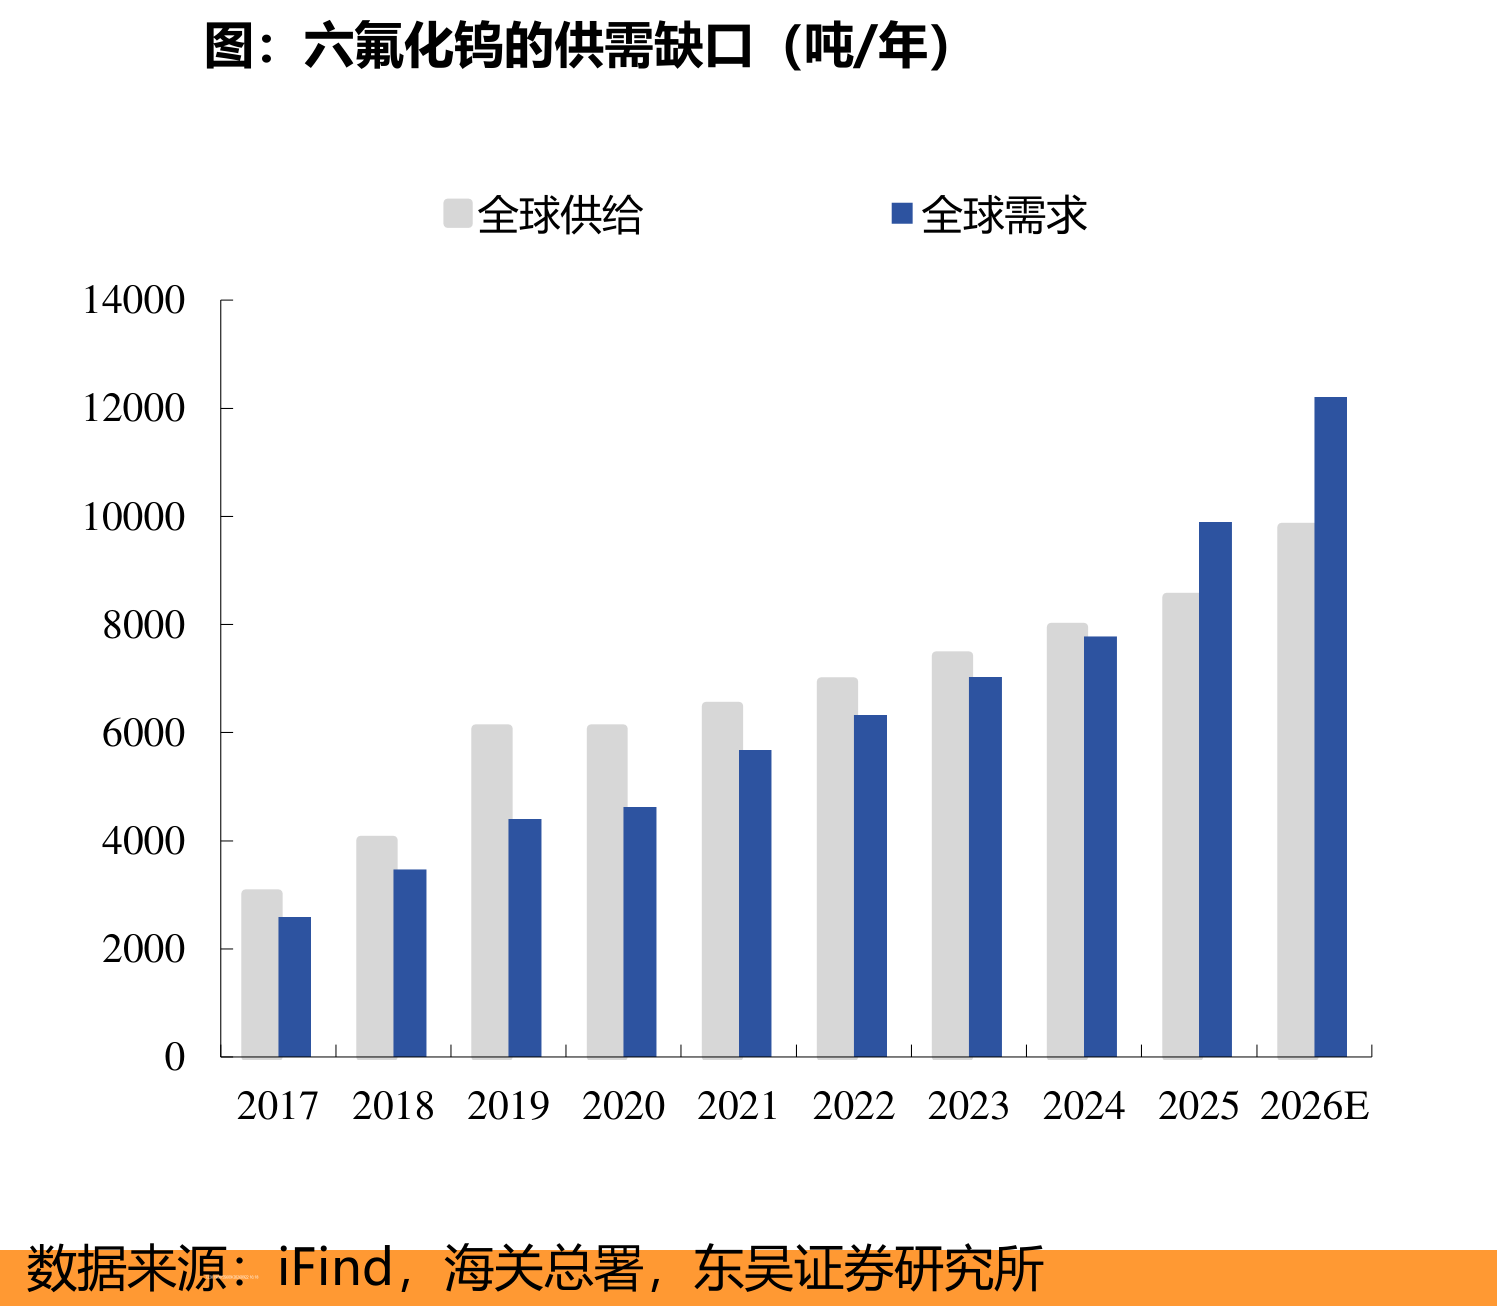
更硬的约束在原料。中国钨矿产量占全球近八成,高纯钨粉是六氟化钨最大的成本项,海外厂商在原料采购和出口许可上面临不确定性,全球供给已从产能约束转为原料与产能的双重约束。测算2026年供给缺口约900至1300吨;即便中船特气新产能投产,缺口仍在数百吨以上。
价格端,钨精矿均价三年累计上涨超过430%,六氟化钨成本被整体抬升。
需求增长与海外收缩同时发生,已通过客户认证的存量产能同时吃到利用率提升和涨价两重收益。中船特气2026年上半年六氟化钨收入同比增长近三倍,并将议价周期由年度缩短至季度。
4)全球仅三家量产5N级,六氟丁二烯价格涨至280万元以上
六氟丁二烯用于先进逻辑、DRAM/HBM和3D NAND的高深宽比介质刻蚀,靠刻蚀与钝化的协同机制控制孔形和侧壁,在高深宽比介质刻蚀中暂无经济性替代方案。需求随先进制程与存储扩产快速抬升,测算未来五年全球需求增长一倍以上。
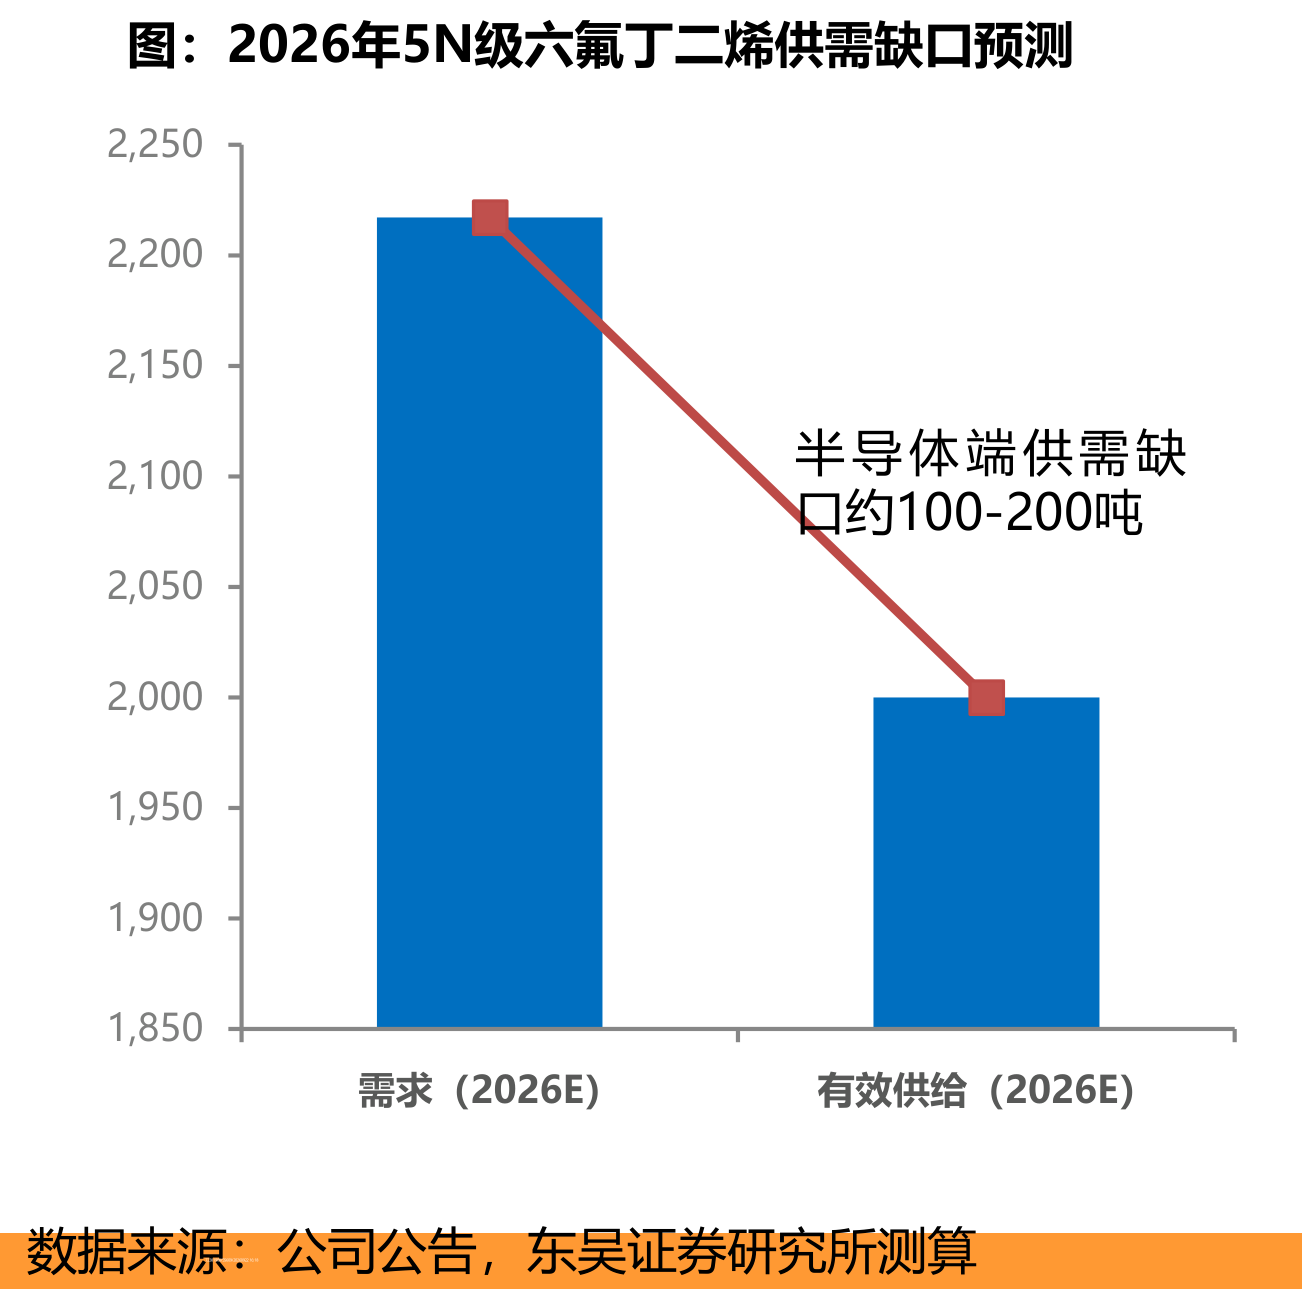
供给比需求更棘手。全球能稳定量产5N级六氟丁二烯的只有三家,昊华科技千吨级产能居全球第一且已满产满销,日本关东电化关停老旧装置后供给收缩,德国林德的产能定向配套欧美晶圆厂、不进入亚洲流通。
2026年有效供给对应需求仍有百吨级缺口,4月价格已涨至约280-360万元/吨,散单更高。晶圆厂认证通常需要一年以上,通过认证的供应商与客户深度绑定,新产能短期内难以填补缺口。
5)电子级HF与PFA、FFKM,国产替代的最后一关
国产化的卡点集中在高等级产品。
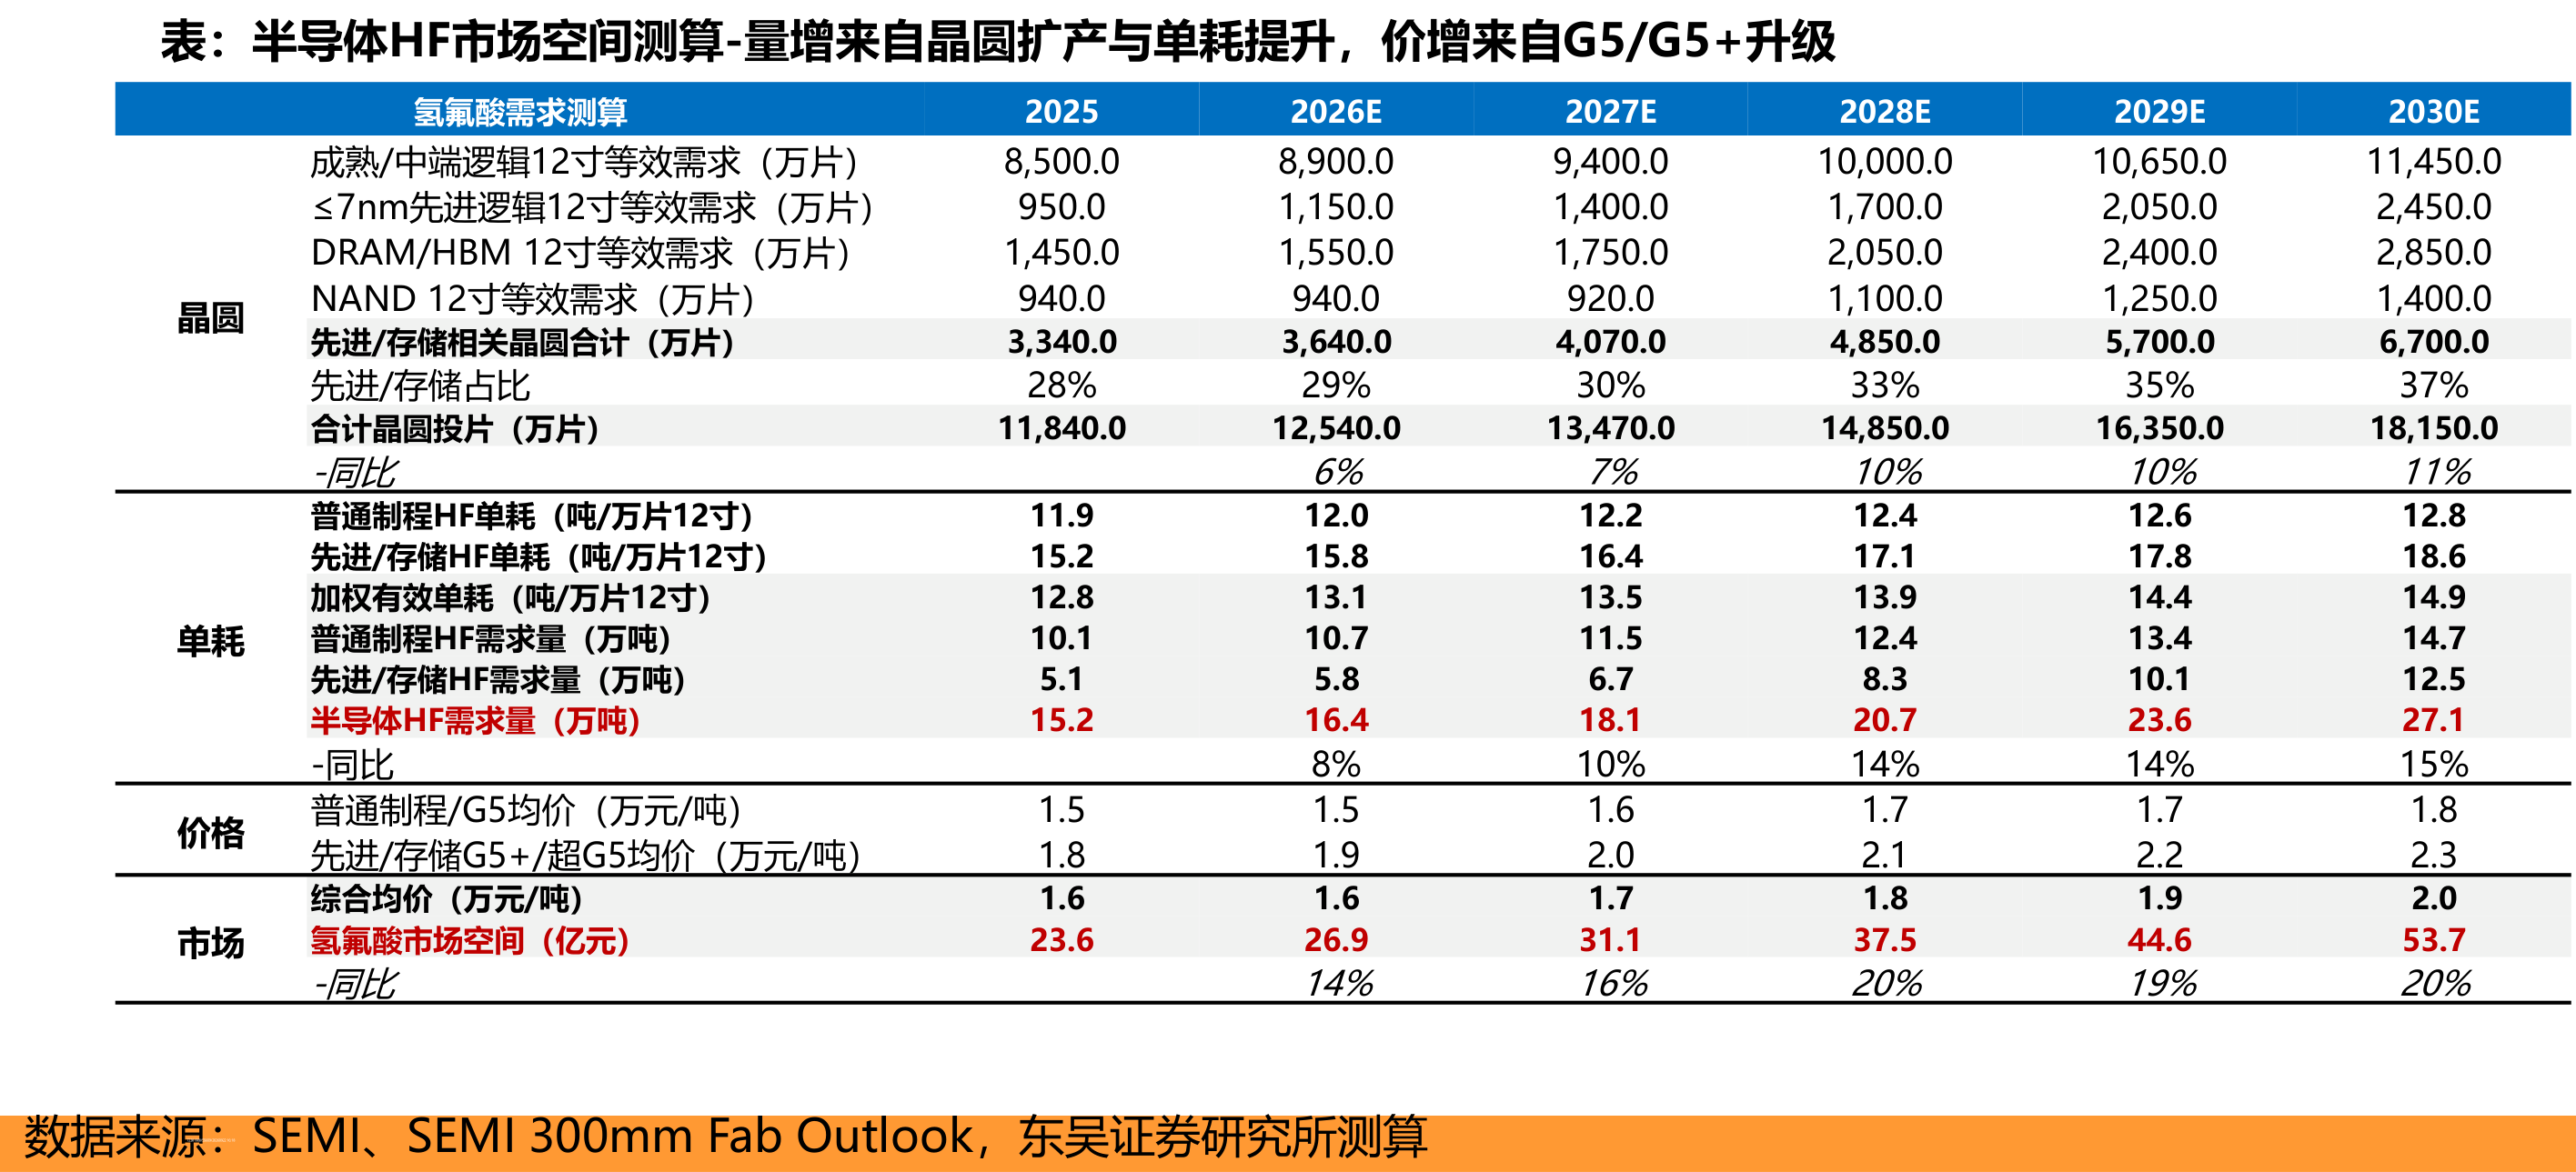
日本仍是高等级半导体级HF(氢氟酸)的主要供应来源,供应扰动可能形成十万吨级替代缺口;国内多氟多、中巨芯分别具备数万吨级产能,后者已稳定供应韩国及无锡海力士,竞争焦点正转向最高等级产品的稳定出货能力。

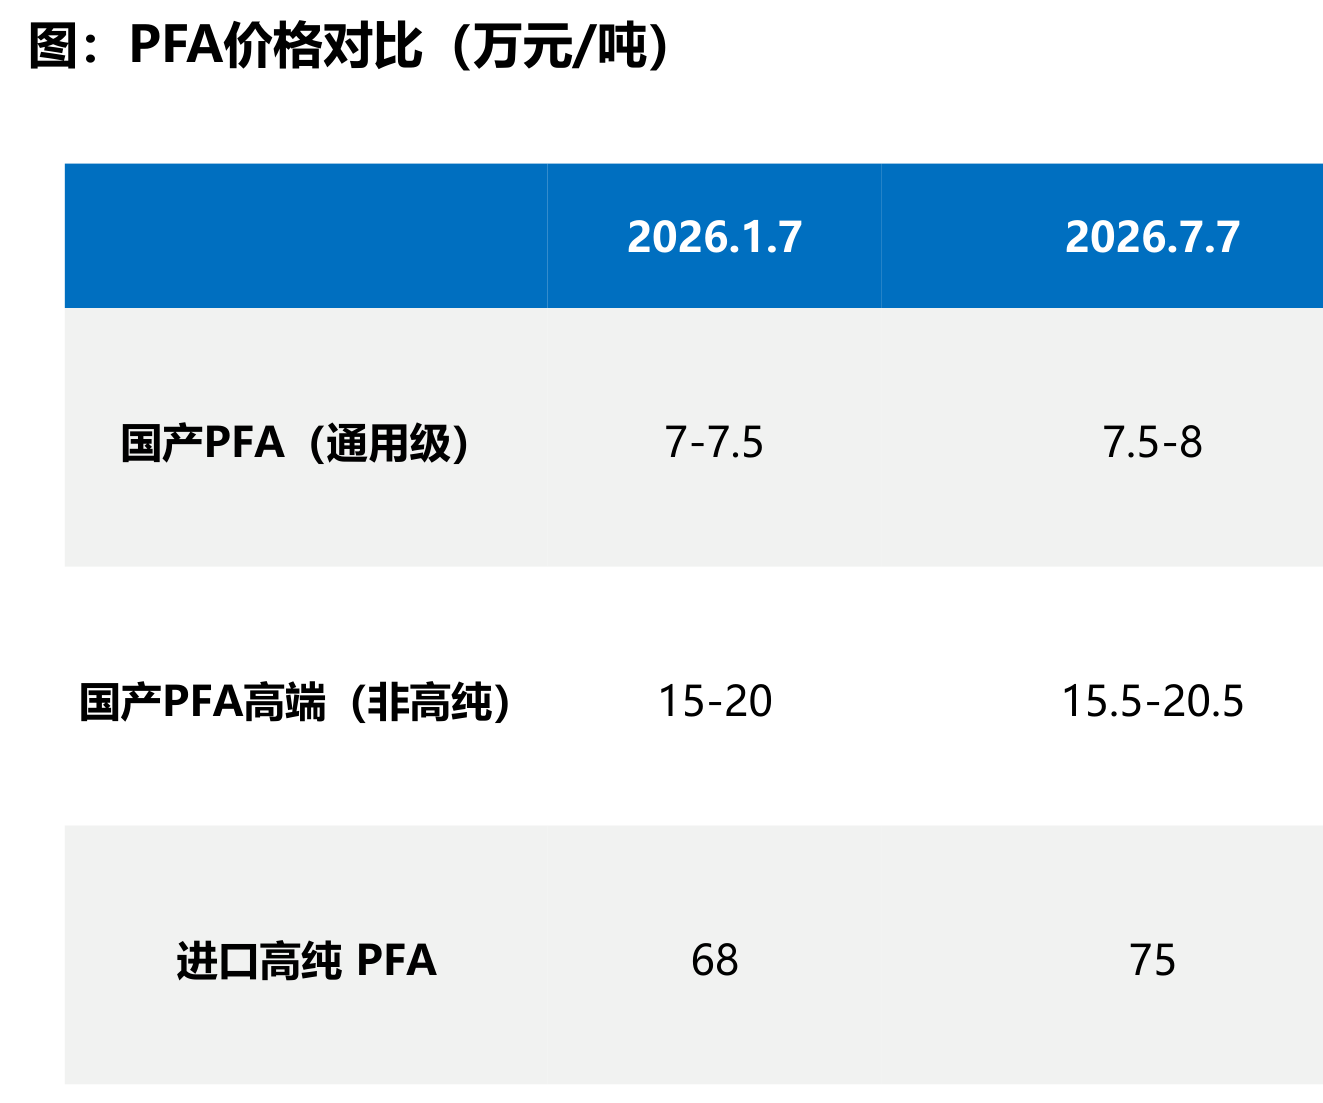
含氟聚合物的差距更大。PFA是湿法工艺管路、阀门和槽体的核心材料,国内进口依存度超过六成,国产高纯PFA售价只有进口产品的一半左右。FFKM密封圈国产化率仍低,国内合格产能仅约十吨。
行业焦点正从能否做出来转向能否稳定大批量做好,巨化股份的万吨级超纯PFA已投产、FFKM份额居国内第一。
6)核心公司
新宙邦:3M退出后PFPE冷却液与HFE清洗液的核心承接方,半导体冷却液2026年出货预计约1000吨,2025年该业务净利率接近50%。
多氟多:具备4万吨半导体级HF产能,产品进入台积电供应链,2026年目标电子化学品板块盈亏平衡。
巨化股份:万吨级超纯PFA建成投产,成本较海外龙头低15%-20%,FFKM以32%份额居国内第一。
中巨芯:3万吨高等级HF产能稳定供应韩国及无锡海力士,六氟化钨产能600吨。
雅克科技:国内唯一实现半导体前驱体规模化国产替代的企业,台积电指定供应商,内蒙古1.5万吨电子特气产能预计26Q3投产。
昊华科技:C4F6产能1000吨全球第一,通过台积电、三星、中芯国际全产线认证,2026年满产满销。
中船特气:六氟化钨产能2000吨全球领先,2026H1该业务收入同比增长近3倍,1000吨新产能预计2027年投产。
安集科技:国内CMP抛光液龙头,2025年全球市场份额约13%。
2、空白掩膜版:高端产品国产化率仅3%,ArF基板几乎为零,继光刻胶后最急迫的国产化拼图出现了
财通证券看好掩膜版的技术通胀与国产替代。掩膜版是光刻工艺的图形母版,规模占晶圆制造材料约12%、仅次于硅片与电子特气。空白掩膜版则是掩
膜版上游的卡脖子环节之一,但国内国产化率仅约10%、高端约3%,ArF基板几乎为零、EUV基板禁运。制程缩进、多重曝光与先进封装三重叠加带动量价齐升,日系垄断约83%份额叠加出口管制涨价,2026年成为验证导入与产能落地的关键窗口。关注聚和材料、清溢光电、路维光电、龙图光罩、冠石科技。
1)光刻的图形母版,卡在国产化率最低的一环
掩膜版是承载芯片电路图形并通过曝光将其批量转移至硅片的“蓝本”,品质直接决定下游良率。它占晶圆制造材料约12%,仅次于硅片与电子特气,据SEMI测算,2025年国内市场空间达百亿元量级。
芯片工艺越升级,掩膜版对最小线宽、CD精度的要求越苛刻,位于其上游的空白掩膜版是技术壁垒最高的环节,直接决定光刻图形的转移精度。
国产化的现实更紧迫:国内半导体掩膜版整体国产化率约10%,高端仅约3%;空白掩膜版环节更为严峻,ArF基板国产化率几乎为零,EUV基板处于禁运状态。掩膜版与空白掩膜版由此成为继光刻胶之后,国产光刻材料链条上最具紧迫性的拼图之一。
2)三重叠加,掩膜版量价齐升
掩膜版的需求同时带设备属性和耗材属性:新增产线、新品流片与半导体技术迭代带来增量光罩需求,曝光次数累积决定更换频率。2026-2027年国内晶圆厂扩产与国产算力芯片密集迭代形成需求共振。
量的方面,制程节点缩进带动掩膜版层数增加,130nm节点约需30层,14nm/10nm节点进一步达到60层。
价的方面,多重曝光把单层掩膜数量由1张提升至2-4张甚至更多,制造复杂度与单价同步抬升;CoWoS/CoWoP等先进封装又对掩膜版提出更小线宽、更大面积、更高套刻精度的要求。
供给端长期被美日韩企业垄断,空白掩膜版全球供给由日本Hoya、信越、AGC占据约83%份额,EUV掩膜基板更是由日系掌控九成以上供给。
需求端量价齐升与供给端日系主导、出口管制收紧形成共振,掩膜版作为晶圆制造第三大材料的战略地位持续凸显,国产替代正迎来加速窗口。
3)2026年,验证导入与产能落地的关键窗口
对日替代已成为产业链的共同主线,国内厂商的突破口有两条。
一是通过海外收购直接切入空白掩膜版环节,聚和材料2026年3月底完成对SKEnpulse株式会社空白掩膜版业务的收购交割,产品为适配DUV-ArF及KrF光刻工艺的掩膜基板,主要应用于PSM相移掩模版,已通过SK海力士、TMC等客户认证并批量供货。
二是掩膜版制造环节的第三方厂商多点追赶:清溢光电180nm已量产、150nm小批量量产,并向28nm工艺开发推进;路维光电一期90nm成套及40nm/28nm单片掩膜版已验证供货,二期布局先进制程;龙图光罩90nm已完成从研发到量产的跨越,国产进程如火如荼。
关注空白掩膜版稀缺标的聚和材料,以及半导体掩膜版企业清溢光电、路维光电、龙图光罩、冠石科技等。
3、AI算力的质检员要升级了!800G、1.6T一上,连接器和PCB信号容易变形,VNA测试需求跟着爆
华泰证券研报指出,AI算力建设推动数据中心高速互连向800G、1.6T加速升级,高速连接器、线缆及高端PCB对信号完整性与良率管控的要求持续提高,带动矢量网络分析仪(VNA)测试需求增长,测试向更高频率、更多端口及自动化方向升级,有望量价齐升。国内厂商凭射频微波技术积累加速追赶,电科思仪新一代产品技术指标可对标海外龙头是德科技。国内产业链相关公司包括鼎阳科技、电科思仪、普源精电。
1)VNA是什么,为什么AI算力离不开它?
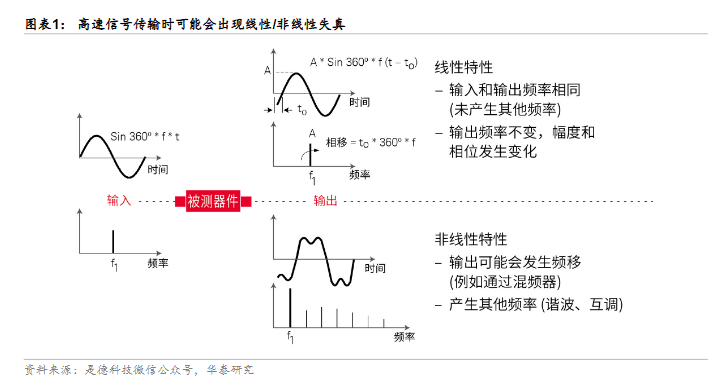
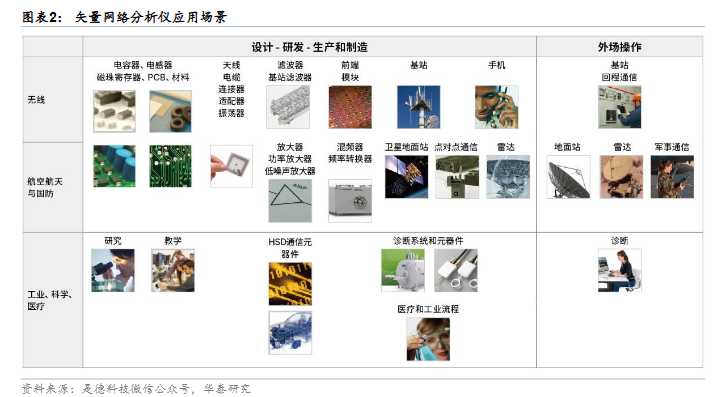
矢量网络分析仪是测量射频与微波器件电气网络参数的核心仪器,通过比较入射波、反射波与传输波的幅度及相位,判断被测器件的反射与传输特性,主要测驻波比、S参数、阻抗、回波损耗、插入损耗及群时延等指标,广泛应用于滤波器、天线、功率放大器等有源及无源器件测试。简单说,信号在器件里跑一趟有没有失真、损耗多大,都要靠它来量化——AI算力发展推动数据传输向更高速率升级,信号完整性要求随之提高,高速PCB和连接器的测试需求持续提升。
2)两处升级直接加码测试需求
一是连接器与高速线缆。作为AI数据中心高速互连的重要组成部分,网络向800G、1.6T升级,单通道SerDes速率向112Gbps、224Gbps演进,对传输损耗、阻抗匹配及串扰控制的要求进一步提高。据是德科技微信公众号,224Gbps速率对应56GHz的生产测试和84GHz的研发测试需求——测试频率要求比上一代速率直接上了一个台阶,VNA随之向更高频率、更多端口及自动化方向升级。
二是PCB。AI算力服务器中的PCB要求"高频高速",当层数增至20-30层以上时,高密度布线带来的介质损耗和导体损耗越严重,需要更高精度、更高性能的VNA测量;单板价值量上升,下游对良率与品质管控的要求持续提高。
3)全球市场稳步扩容,国产三杰产品对标海外龙头
根据Future Market Insights预测,全球VNA市场2025年约9.01亿美元,2035年预计达12.75亿美元,期间复合增长率3.5%。
此前高端市场由是德科技、罗德与施瓦茨等海外龙头凭借硬件技术和客户绑定占据较大份额,但国内企业持续技术突破、份额有望提升:
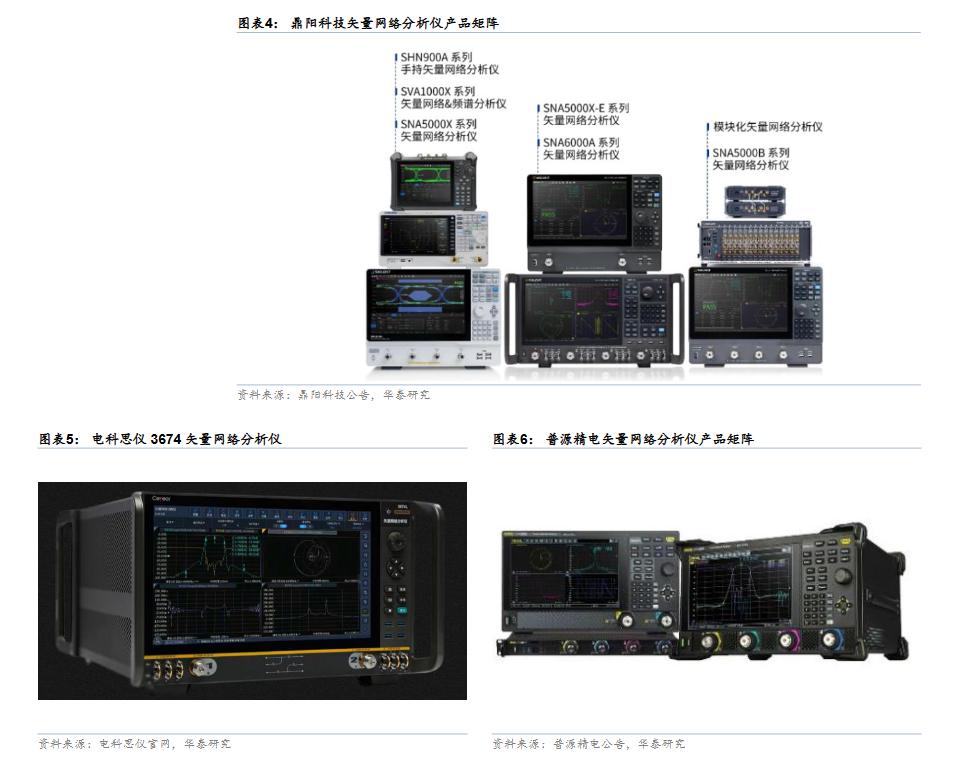
鼎阳科技产品矩阵丰富,频率范围覆盖9kHz-50GHz、动态范围135dB,即将推出搭载最新自研专用芯片的更高频率VNA;
电科思仪新一代3674产品频率范围500Hz-120GHz、动态范围105dB@110GHz,技术指标可对标是德科技,并在公告中披露着手开发面向高速PCB板的自动测试系统;
普源精电2025年推出VNA相关产品,频率范围5kHz-26.4GHz、动态范围127dB。
4)相关标的
相关公司:鼎阳科技、电科思仪、普源精电。
4、成本占比奔向70%,光模块利润正向光芯片集中,供需失衡或成两年常态,国产化导入窗口打开
华福证券指出,光芯片已成光通信产业链的产能瓶颈与价值核心。全球光芯片市场规模2030年有望达到2336亿元,而海外龙头产能几无弹性,2026年至2027年供需失衡或成行业常态,价格上行压力显著,国内厂商的国产化导入窗口期正在开启。关注源杰科技、长光华芯、仕佳光子、光迅科技。
1)海外产能几无弹性,供需失衡或成两年常态
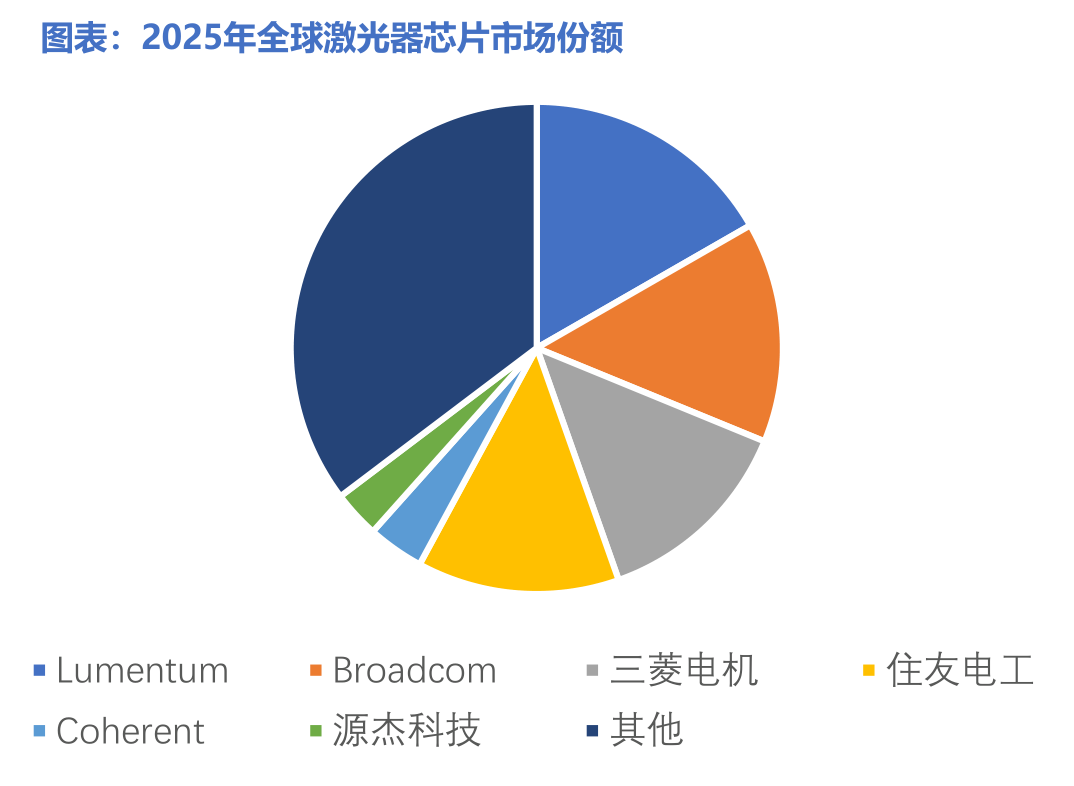
光芯片制造依赖精密外延生长工艺,从扩产决策到产能释放需要1至1.5年,扩产周期漫长。高意、朗美通、住友电工等海外厂商长期主导市场,而当前海外龙头产能利用率已超过90%,几乎不存在弹性空间,面对AI算力带来的需求跃升,供给端短期难以响应。
这意味着2026年至2027年的供需失衡将成为行业常态,价格上行压力显著。在这一背景下,国内光芯片厂商迎来关键窗口期,从CW光源到100G EML,从国内客户到北美客户,国产化正加速推进。
2)AI改写增长曲线,市场增速中枢跳升,利润池正在迁移
全球光芯片市场规模已从2021年的135亿元增长至2025年的328亿元,复合年增速为24.8%。AI算力需求爆发正在改写这条增长曲线,自2025年起全球光芯片市场复合年增速将跳升至48.1%,中国市场更高达52.2%。
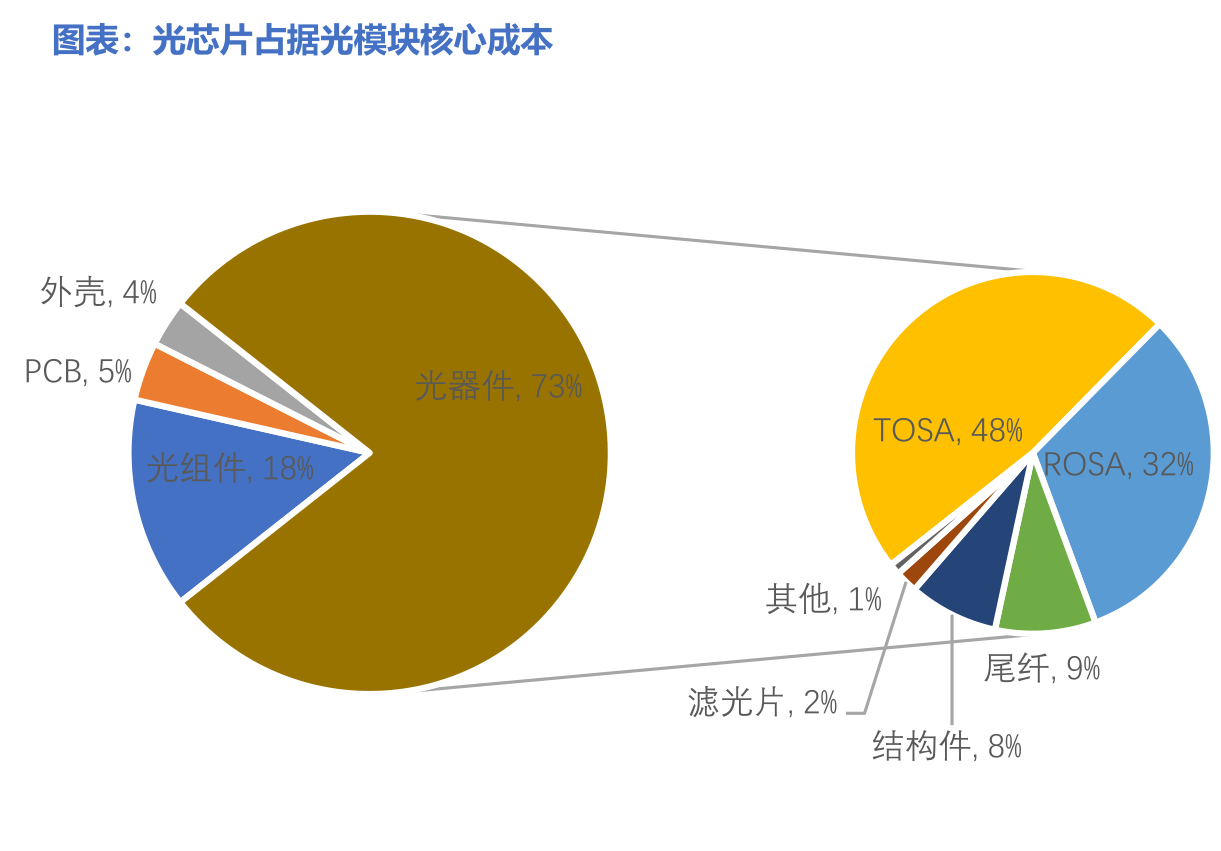
光芯片处于产业链最前端,是光模块实现光电转换的核心载体,也是整条产业链技术壁垒最高的环节。从成本结构看,光芯片占光模块总成本的三至六成,且随着光模块向1.6T甚至3.2T迭代,这一占比有望超过60%甚至超过70%。高端光芯片毛利率显著高于光模块组装,随着CPO等新一代技术量产,光模块组装环节的利润将快速下降,利润进一步向CW光源、高速EML阵列芯片等集中。
3)技术路线切换,CW+硅光或成下一代主流
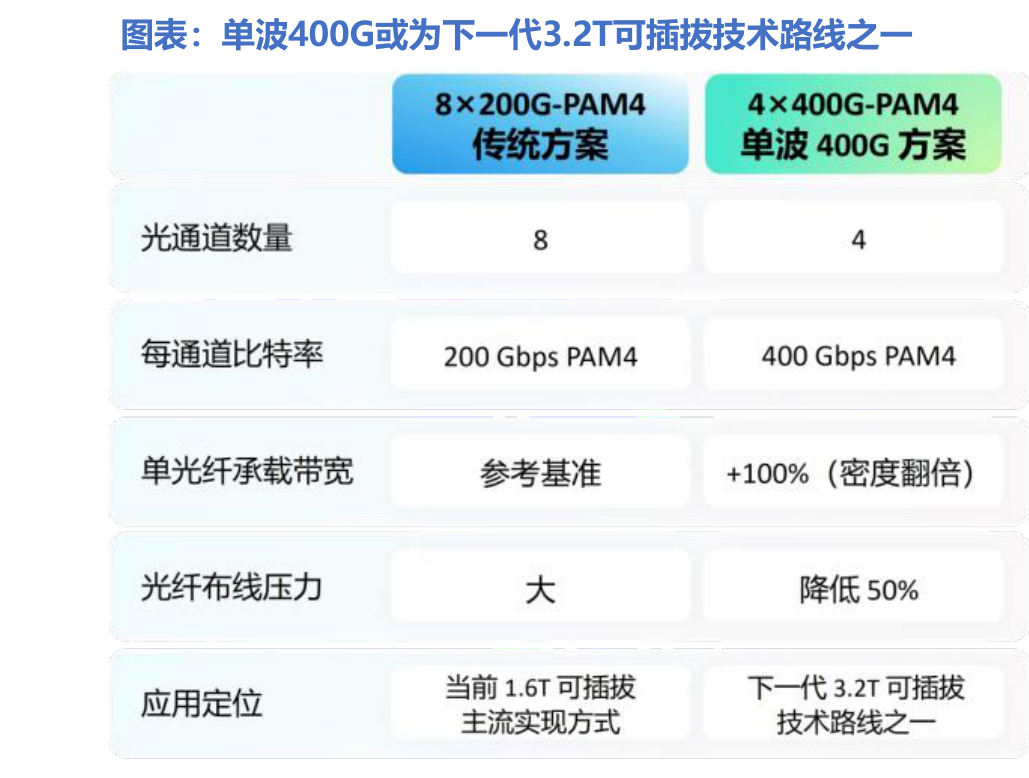
提升光模块速率的传统路径是堆通道数量,但通道越多,模块尺寸、功耗和封装复杂度同步上升,系统成本不降反升。硅光采用CMOS工艺把调制器、探测器等器件集成到硅基芯片上,可以像造芯片一样大规模制造光学器件,让光模块的成本和功耗大幅下降。硅材料几乎不发光,CW激光器因此成为硅光方案的外置核心光源,与硅基调制芯片分工协作。以800G光模块为例,EML方案需要8颗100G芯片,硅光方案只需2至4颗CW光源。
台积电曾明确表态,硅光子是未来CPO的必然选择,而CW-DFB是适配AI高速光互联及CPO技术的最优方案。从1.6T到3.2T的迭代周期可能缩短至一年半,速率竞赛正在加速技术路线切换,单波400G或引领下一代光通信技术。
相关公司
源杰科技:国内领先的光芯片供应商,已跻身全球第六大光芯片供应商,拥有IDM全流程业务体系;
长光华芯:全球少数研发和量产高功率半导体激光器芯片的公司,逐步实现半导体激光芯片国产化;
仕佳光子:拥有无源和有源双芯片平台优势,DFB激光器芯片等产品覆盖多种光通信场景;
光迅科技:光电子器件领域全球先行者,具备从芯片到器件、模块及子系统的垂直整合能力;
炬光科技:全球高功率半导体激光器领域有影响力的公司,重点布局光通信等应用方向;
东山精密:旗下索尔思光电具备光芯片与光模块一体化制造能力,是全球领先的光通信技术供应商;
三安光电:旗下泉州三安精准布局氮化镓、砷化镓、衬底材料等产业集群,光芯片平台横跨两大材料体系;
永鼎股份:覆盖芯片、光器件到MPO的全产业链体系,拥有国内稀缺的IDM模式激光器晶圆制造产线。
研报来源:
1、东吴证券,曾朵红,S0600516080001,先进制程抬升材料价值量,半导体含氟材料加速国产化。2026年9月22日
2、财通证券,唐佳,S0160525110002,“看好空白掩膜版与掩膜版的技术通胀和国产替代”。2026年9月22日
3、华泰证券,杨云逍,S0570523070001,AI算力建设驱动矢量网络分析仪需求。2026年09月22日
4、华福证券,孟鹏飞,S0210526040001,激光行业深度系列报告:激光芯片系光通信价值核心,CW+硅光或成下一代主流。2026年9月22日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎