AI基建与高端制造共振!这家存储芯片细分公司,SPD芯片全球份额四成、VPD放量在即——0928评级日报
题材
(无 plates 标注,见下方观点单元)个股
尚太科技 中富电路 聚辰股份【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
存储芯片细分领域全球领军者,主营EEPROM、SPD等非易失性存储及配套芯片,最大看点为AI驱动的DDR5 SPD高景气与VPD放量在即。
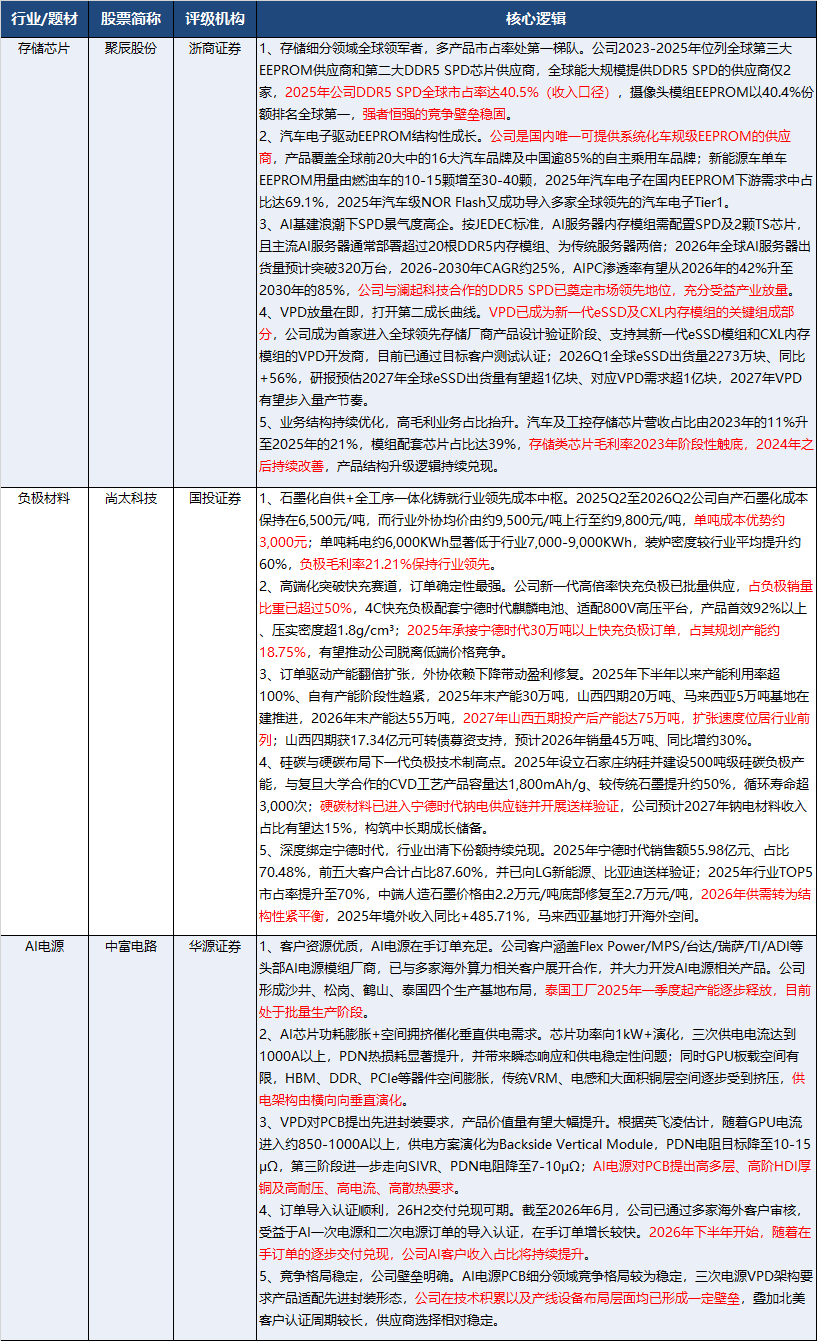
1、存储细分领域全球领军者,多产品市占率处第一梯队。公司2023-2025年位列全球第三大EEPROM供应商和第二大DDR5 SPD芯片供应商,全球能大规模提供DDR5 SPD的供应商仅2家,2025年公司DDR5 SPD全球市占率达40.5%(收入口径),摄像头模组EEPROM以40.4%份额排名全球第一,强者恒强的竞争壁垒稳固。
2、汽车电子驱动EEPROM结构性成长。公司是国内唯一可提供系统化车规级EEPROM的供应商,产品覆盖全球16大汽车品牌及中国逾85%的自主乘用车品牌;新能源车单车EEPROM用量由燃油车的10-15颗增至30-40颗,2025年汽车电子在国内EEPROM下游需求中占比达69.1%,2025年汽车级NOR Flash又成功导入多家全球领先的汽车电子Tier1。
3、AI基建浪潮下SPD景气度高企。按JEDEC标准,AI服务器内存模组需配置SPD及2颗TS芯片,且主流AI服务器通常部署超过20根DDR5内存模组、为传统服务器两倍;2026年全球AI服务器出货量预计突破320万台,2026-2030年CAGR约25%,AIPC渗透率有望从2026年的42%升至2030年的85%,公司与澜起科技合作的DDR5 SPD已奠定市场领先地位,充分受益产业放量。
4、VPD放量在即,打开第二成长曲线。VPD已成为新一代eSSD及CXL内存模组的关键组成部分,公司成为首家进入全球领先存储厂商产品设计验证阶段、支持其新一代eSSD模组和CXL内存模组的VPD开发商,目前已通过目标客户测试认证;2026Q1全球eSSD出货量2273万块、同比+56%,研报预估2027年全球eSSD出货量有望超1亿块、对应VPD需求超1亿块,2027年VPD有望步入量产节奏。
5、业务结构持续优化,高毛利业务占比抬升。汽车及工控存储芯片营收占比由2023年的11%升至2025年的21%,模组配套芯片占比达39%,存储类芯片毛利率2023年阶段性触底,2024年之后持续改善,产品结构升级逻辑持续兑现。
研报来源:
1、浙商证券,吴祖鹏,S1230526090001,聚辰股份:存储赛道细分领域全球领军者,SPD成长性突出,VPD放量在即。2026年9月27日
2、国投证券,张天然,S1450524120002,尚太科技:一体化优势兑现,高端化与扩产共驱成长。2026年9月28日
3、华源证券,查浩,S1350524060004,中富电路:AI垂直供电“通胀”+架构演化,26H2放量可期。2026年9月28日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎