英伟达+英特尔+AMD,三大芯片巨头全部入局金刚石散热,产业化提速;海运转向安全优先,油运迎效率脱钩牛,运力价值重估开启——0928脱水研报
题材
(无 plates 标注,见下方观点单元)个股
国机精工 巨化股份观点单元(正文分节)
- 英伟达+英特尔+AMD,三大芯片巨头全部入局金刚石散热,产业化提速,一体化布局的企业将充分受益2026年以来,金刚石散热领域催化密集、产业化提速
- 3M退出、英伟达全液冷、钨管制三事齐发,氟材料的AI账本更新了,供给牌都握在中国企业手里3M宣布将退出所有PFAS生产,全球半导体冷却液供给面临重构
- 海运转向安全优先,油运迎效率脱钩牛,运力价值重估开启,VLCC创历史新高可能只是序章长江证券指出,VLCC-TCE创历史新高只是序章,运费持续性可期
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、金刚石散热:2026年以来,英伟达、英特尔、AMD 三大芯片巨头已全部入局金刚石散热,并将其纳入下一代半导体材料战略。核心原因在于金刚石凭借高热导率和热匹配优势逐步成为AI算力散热核心,该技术从实验室走向量产,产业化提速,国内企业拥有产业一体化优势,将充分受益。核心公司:国机精工、黄河旋风、力量钻石、惠丰钻石、沃尔德、四方达等。
2、氟材料:3M宣布将在2025年底退出所有PFAS生产,全球半导体冷却液供给面临重构;英伟达新一代平台进入全液冷时代,浸没式方案所用冷却液正是氟化液,国内需求预计快速增长。含氟聚合物与六氟化钨等含氟电子化学品同步切入AI硬件,供需两端有望持续受益。核心公司:巨化股份、永和股份、昊华科技、中船特气、中巨芯、东岳集团。
3、油运重估:截至9月25日,克拉克森评估VLCC-TCE录得59万美元/天,创历史新高。柴油高裂解价差有望延续,驱动套利需求活跃,叠加海运底层逻辑转向安全优先,油运有望进入趋势性单边市场,运费持续性可期。核心公司:中远海能、招商轮船、海通发展、海丰国际、中谷物流、中国船舶。
4、建材前瞻:申万宏源研报指出,建材板块26Q3景气显著分化。玻纤普通电子布提价节奏较上半年进一步加速、特种布紧缺持续,构成板块业绩最强线。消费建材面临地产需求下行与原油链成本高压的双重挤压,依靠强α个股对冲。水泥与平板玻璃仍处周期底部,但水泥9月以来价格修复、光伏玻璃价格已现改善趋势。关注中国巨石、国际复材、宏和科技等。
正文:
1、英伟达+英特尔+AMD,三大芯片巨头全部入局金刚石散热,产业化提速,一体化布局的企业将充分受益
2026年以来,金刚石散热领域催化密集、产业化提速。
年初CES上,英伟达宣布下一代VeraRubin架构GPU将采用“金刚石铜复合散热盖+液冷”方案;
2月,金刚石散热技术先驱AkashSystems向印度NxtGenAI交付全球首批搭载金刚石冷却技术的英伟达H200GPU服务器,3月,又推出全球首款金刚石冷却AMDInstinctMI350X的AI服务器,可在24℃环境下,实现22%的单位功耗算力(FLOPs/Watt)提升,在50℃环境温度下实现token吞吐量15%的提升;
6月,英特尔CEO陈立武公开投资人造金刚石晶圆公司,将金刚石与氮化镓、碳化硅并列纳入下一代半导体材料战略。
英伟达、英特尔、AMD三大芯片巨头已全部入局金刚石散热,推动该技术从实验室走向量产,并成为物料清单(BOM)中的关键一环。
1)金刚石凭借高热导率与热匹配优势正从传统超硬材料向AI算力散热核心材料转化
金刚石热导率达2000-2200W/(m·K),是铜的5-6倍,且热膨胀系数仅约1.0-1.1ppm/K,与硅的失配比铜小一个数量级,同时兼具电绝缘与低介电常数。
随着3nm及更先进制程芯片的商业化部署,MACs和张量加速器以峰值性能运行将导致局部热流密度远超1000W/cm²,此时传统铜近端扩热能力基本失效,因此金刚石散热正从可选方案升级为必选项。
2)三条技术路线性能-成本边界清晰,应用场景梯度分化
目前金刚石散热材料形成三条差异化技术路径。
①金刚石铜复合材料是将金刚石微粉与铜粉通过熔渗或烧结工艺复合而成的金属基复合材料,热导率约600-800W/(m·K),为纯铜的2倍左右,优势在于热膨胀系数可调,成本可控、可制备大尺寸异形件,劣势是热导率上限低于纯金刚石,该路线是商业化落地最快的品类,英伟达宣布的下一代GPU散热方案即采用该材料,国机精工的产品年内有望实现小批量订单商业化落地。
②纯CVD多晶金刚石是以MPCVD工艺在硅或钼基底上异质成核生长而成的纯金刚石片,热导率约1200-2000W/(m·K),绝缘性和热稳定性优异,核心难点在于大尺寸生长过程中的翘曲控制和杂质管控;国内公司已实现4-8英寸量产,预计1-3年逐步走向成熟,主要面向GPU散热、半导体激光器、光模块等高端场景;
③单晶金刚石是具有完整单一晶格结构、无晶界的纯金刚石材料,热导率最高可达2000-2200W/(m·K),热膨胀系数仅1.1ppm/K,接近硅基芯片的热匹配需求。但其量产尺寸普遍在2-3英寸以内,8英寸仅处于研发阶段,生长效率低且原材料与设备成本高,目前主要用于军工航天相控阵T/R组件、高端射频GaN器件等场景,未来市场空间广阔。
3)具备一体化布局、产业集群协同等优势有望抢占先机
全球AI算力竞赛驱动高端散热需求增长,金刚石散热材料正从技术验证迈向小批量商业化。
由于电费、人工等方面的成本优势,金刚石产能集中在中国,并于河南形成产业集群,因此国内公司从培育钻石切换至金刚石散热材料等的生产加工的迁移成本相对小,且凭借产业链一体化布局、产业集群协同等优势有望抢占先机,充分受益。
关注国机精工、黄河旋风、力量钻石、惠丰钻石、沃尔德、四方达等公司。
2、3M退出、英伟达全液冷、钨管制三事齐发,氟材料的AI账本更新了,供给牌都握在中国企业手里
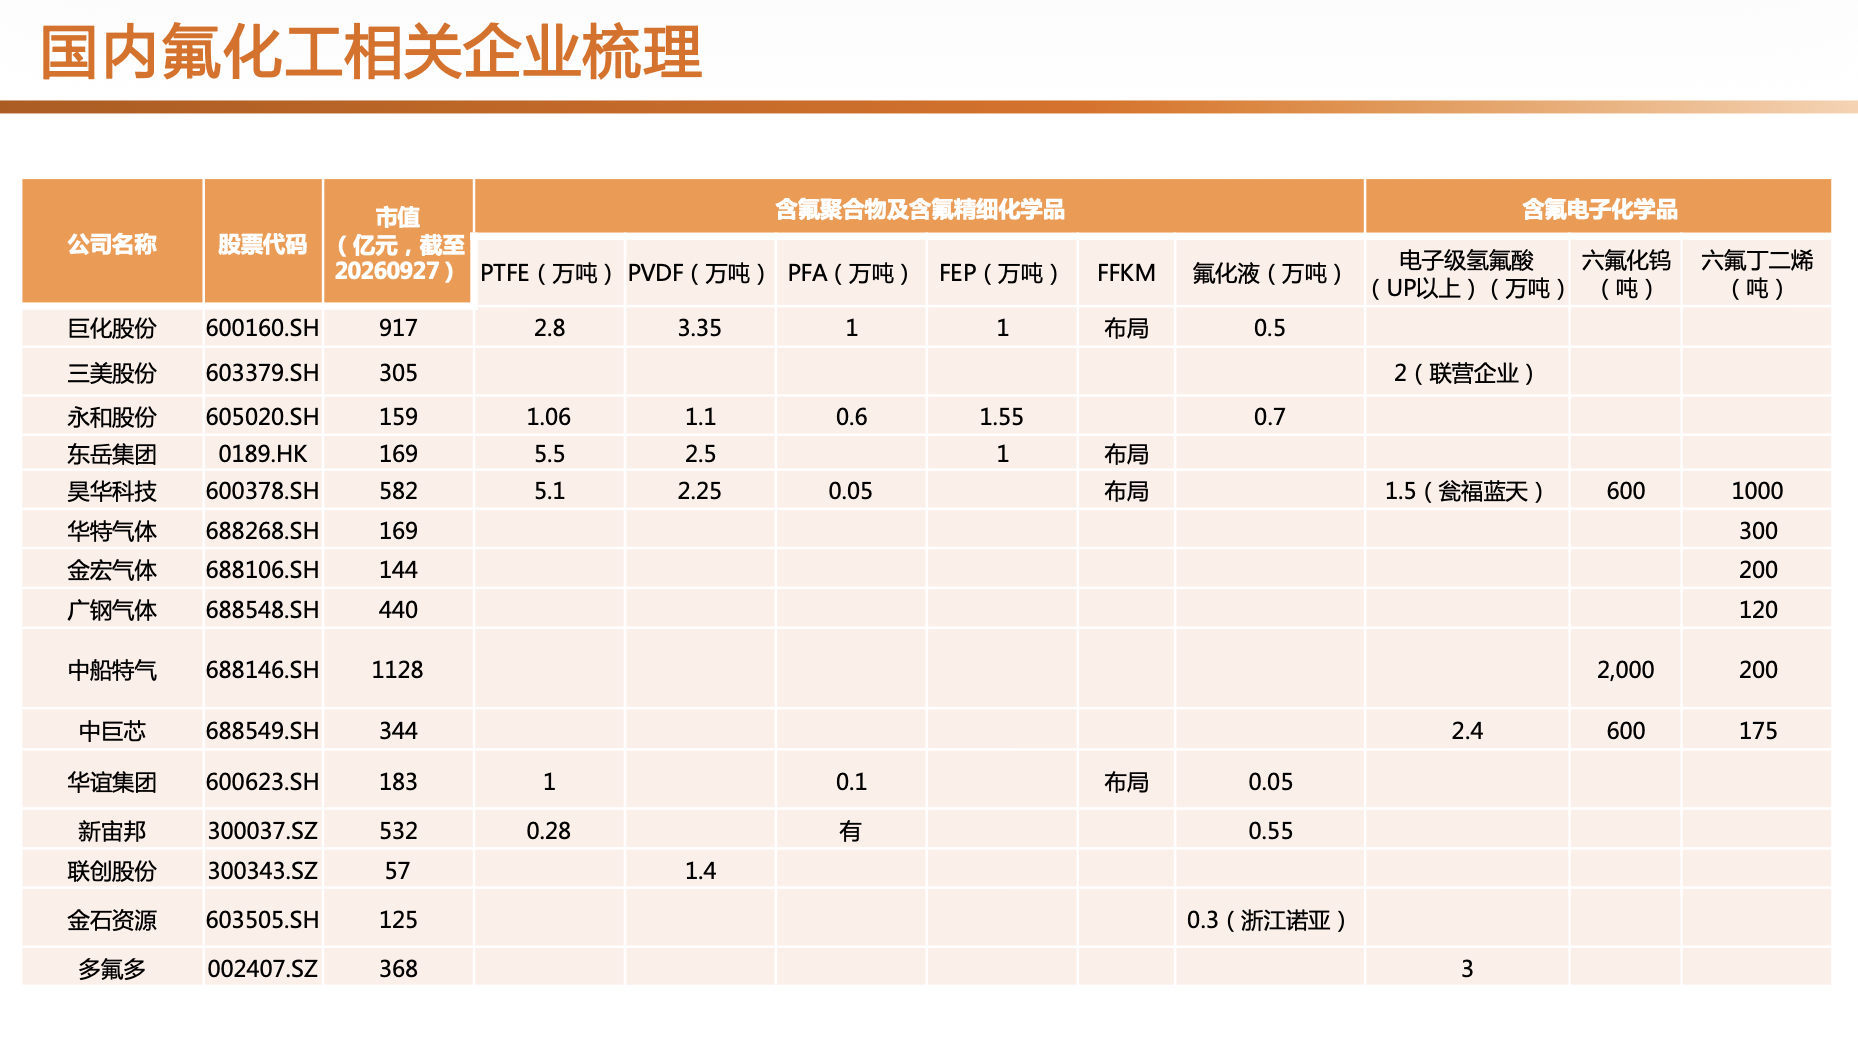
天风证券指出,AI风起正在为氟材料打开多个新产业入口。3M宣布将退出所有PFAS生产,全球半导体冷却液供给面临重构;英伟达新一代平台全面转向液冷,含氟聚合物与含氟电子化学品同步切入AI硬件。巨化股份、永和股份、昊华科技、中船特气、中巨芯、东岳集团等国内企业已在多条赛道完成卡位。
1)3M退出叠加全液冷,氟化液供需共振
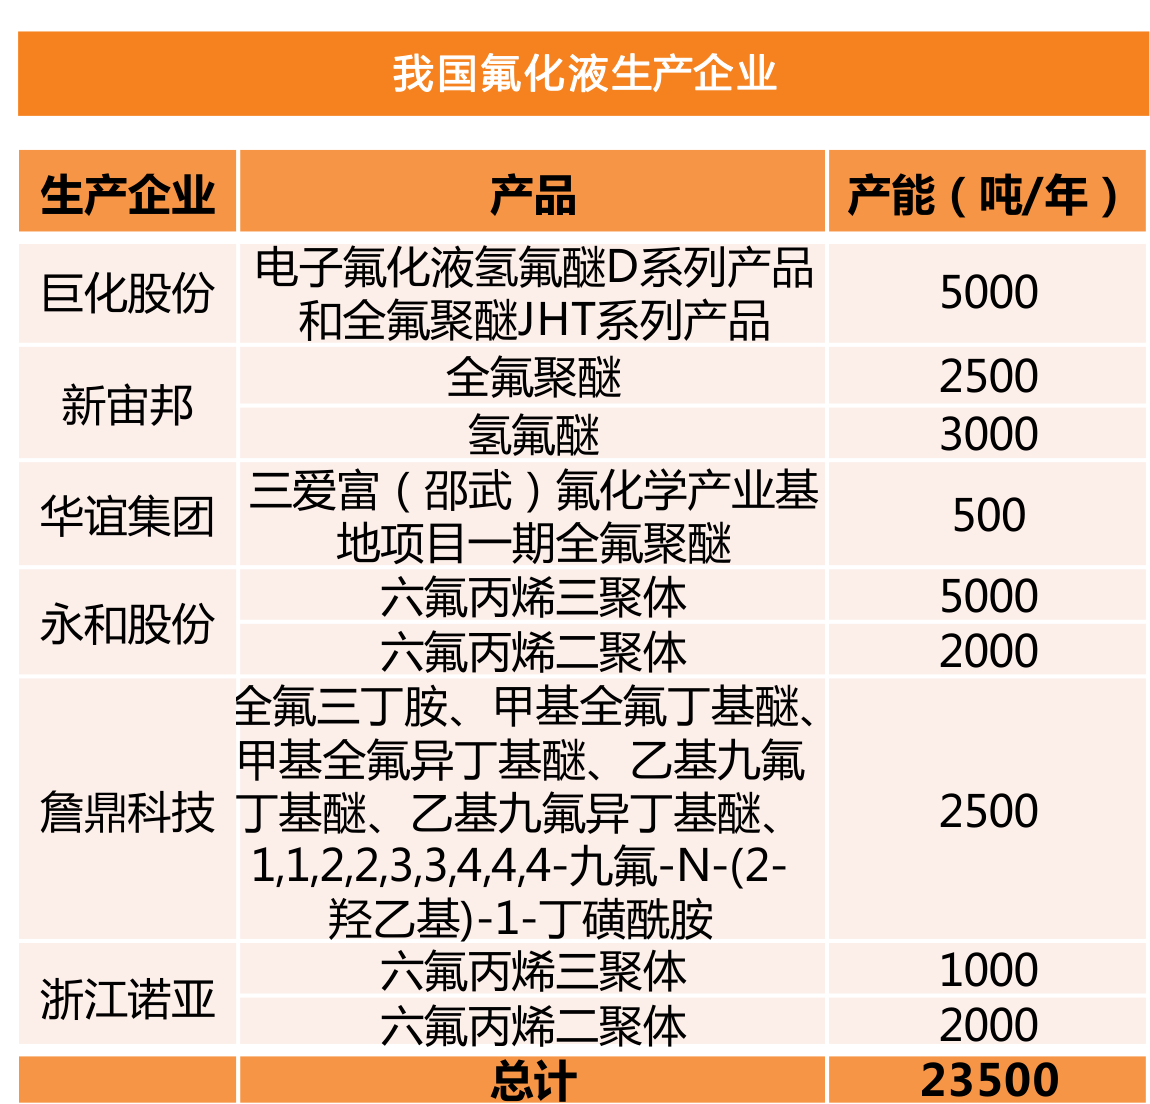
氟化液是浸没式液冷的核心冷却介质。2022年3月,3M位于比利时的工厂涉及PFAS的生产线被无限期关闭,2022年12月公司宣布将在2025年底退出所有PFAS生产。3M在全球半导体冷却液市场的占有率为90%,其比利时工厂所产冷却液占全球总产量的80%。龙头退出留下供给缺口,为国内氟化液企业放量带来机会。
液冷的导入由功率密度推动。当单机柜功率达到20KW以上,风冷便难以满足散热需求,液冷成为数据中心散热的必然选择;浸没式液冷将服务器整体浸入冷却液,所用的冷却液通常为氟化液。
英伟达在2026年CES上发布Vera Rubin平台,数据中心从风冷为主、液冷为辅的过渡期,正式进入100%全液冷的工业化成熟期;受超高功耗AI芯片驱动,Rubin平台单机架散热组件价值突破7.2万美元。我国氟化液需求量2023年约为0.57万吨,预计2026年将增长至约3.08万吨。供给缺口与需求放量形成共振,氟化液是本轮AI材料中供需两端同时受益的品种。
2)氟聚合物批量上桌,AI硬件打开新菜单
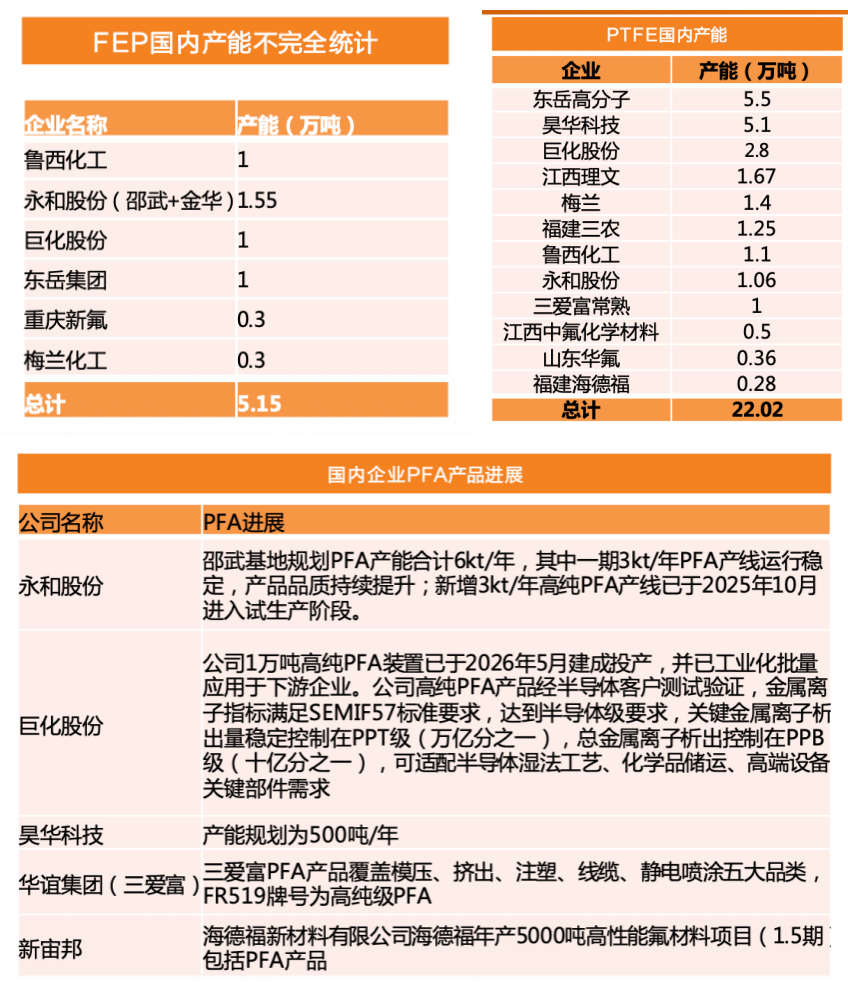
AI服务器向更高算力、更高速互联演进,传统覆铜板在低损耗与高频性能上遭遇挑战。PTFE基覆铜板凭借约2.1的介电常数,显著优于传统PPO树脂的约3.0,成为M9/M10级高频高速PCB核心基材的重要备选。
FEP具备优异的高频低介电特性、高电气绝缘性与稳定的加工性能,是数据中心高速铜缆的绝缘材料之一;在高速通信线缆的绝缘挤出中,以FEP等胶料进行物理发泡,可进一步压低绝缘层的介电常数。信号跑得更快还不发烧,是这类材料共同的卖点。
PFA方面,半导体级管件、接头、阀门广泛应用于晶圆处理、气体输送与洁净室系统,全球半导体级PFA市场正稳步扩容。FFKM密封件则是刻蚀、沉积腔体与真空系统的关键耗材,半导体目前在其全球销售额中占比接近一半,预计2032年将提升至过半。
3)钨出口管制落地,日本六氟化钨产能承压
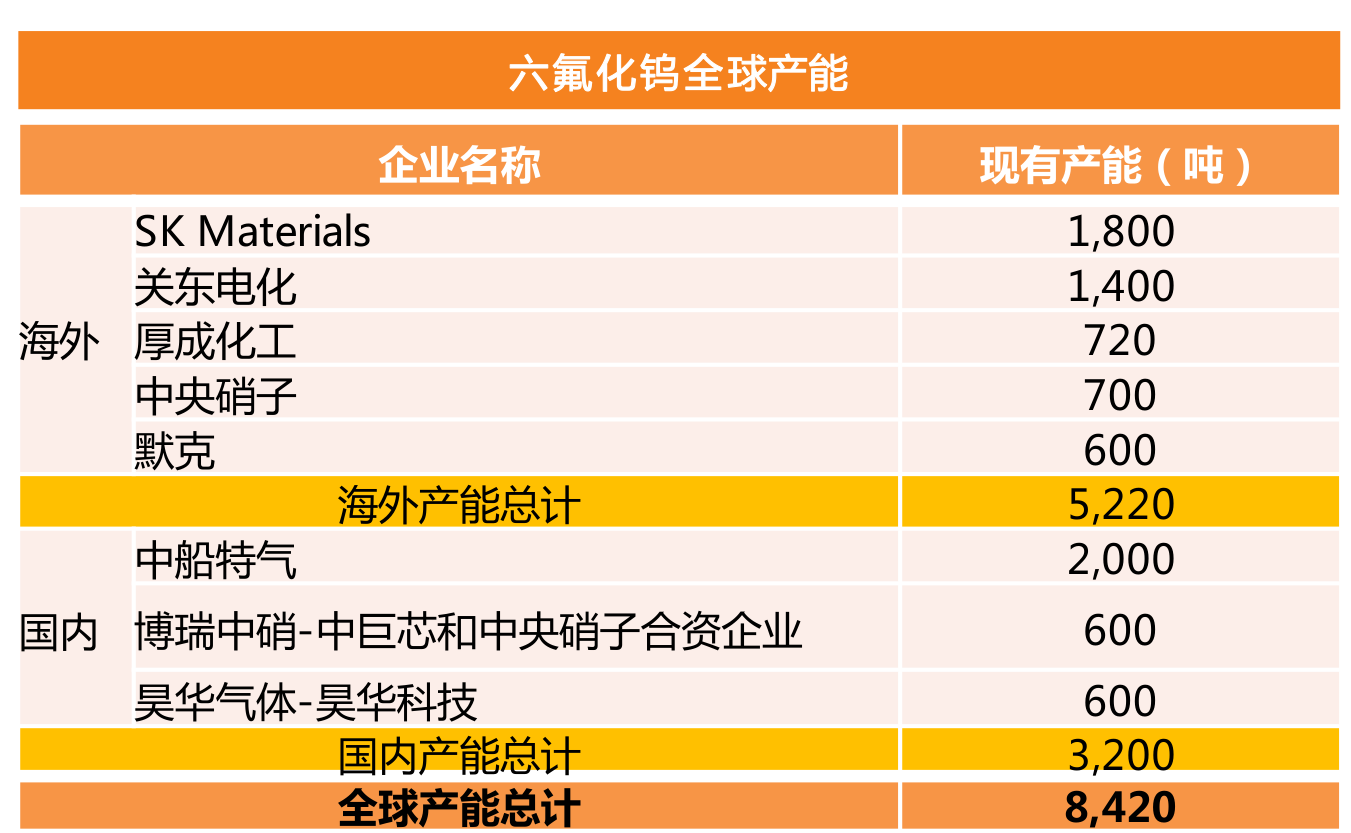
2025年12月,商务部、海关总署将含金属钨的粉末等钨资源纳入2026年度两用物项和技术进出口许可证管理目录。中国掌控全球约八成的钨矿供给,随着管制落地,今年2至6月我国对日钨粉出口已实质性归零,或对日本关东电化、中央硝子的六氟化钨产能造成影响。
六氟化钨是大规模集成电路化学气相沉积工艺的关键原料,作为存储芯片制造的关键耗材,其需求与3D NAND堆叠层数直接正相关。2026年上半年我国六氟化钨出口256吨,同比增长25%。海外供给受限叠加出口放量,六氟化钨供需趋于紧张。
相关公司
巨化股份:PTFE、PVDF、PFA、FEP、氟化液多点布局,1万吨高纯PFA装置2026年5月投产并批量供应,经半导体客户验证达到半导体级要求;
永和股份:3000吨高纯PFA产线2025年10月进入试生产,同时布局氟化液与FEP产能;
昊华科技:PTFE产能5.1万吨居国内前列,规划PFA产能500吨/年,六氟化钨与六氟丁二烯均有落子;
中船特气:六氟化钨现有产能2000吨,另有六氟丁二烯产能,含氟电子化学品平台型选手;
中巨芯:电子级氢氟酸产能2.4万吨,并与中央硝子合资布局六氟化钨;
东岳集团:PTFE产能5.5万吨居国内首位,FFKM已有产品落地;
三美股份:通过联营企业持有2万吨电子级氢氟酸产能,氟化工传统主业扎实。
3、海运转向安全优先,油运迎效率脱钩牛,运力价值重估开启,VLCC创历史新高可能只是序章
长江证券指出,VLCC-TCE创历史新高只是序章,运费持续性可期。本周克拉克森评估VLCC-TCE录得59万美元/天,柴油高裂解价差有望延续,套利需求活跃,“国油国运”体系下国内龙头稳健兑现高景气。看好中远海能、招商轮船、海通发展、海丰国际、中谷物流、中国船舶。
1)运价创历史峰值,长航线全面开花
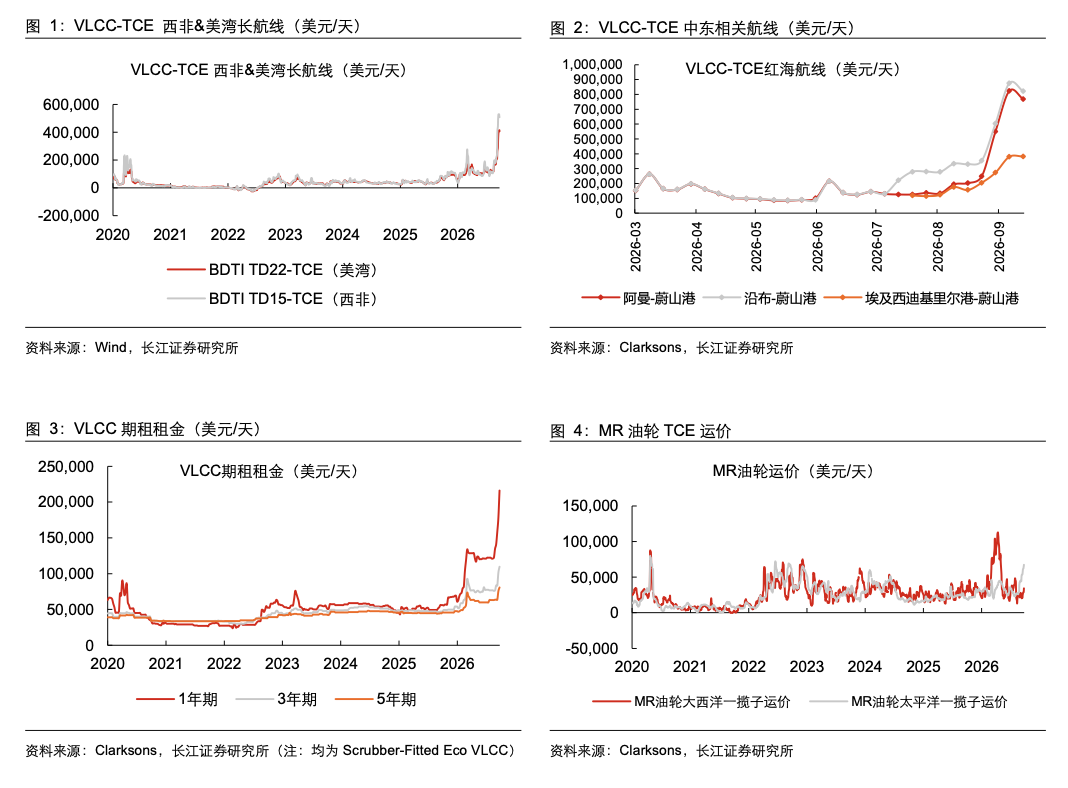
VLCC跑一天船的收益升至历史罕见水平,克拉克森评估的VLCC-TCE继续刷新纪录。分航线看,阿曼至远东航线录得79万美元/天,西非至中国为52万美元/天,美湾至中国为40万美元/天,长航线全面走高。期租市场同步跟进,VLCC一年期期租租金录得22万美元/天,船东高收益的确定性被拉长到全年。
运价上行的核心驱动有二:一是VLCC效率损失严重,有效运力被动收缩;二是高裂解价差驱动的套利需求活跃,货盘持续涌入市场。两者共同支撑本轮运价中枢上移。
2)以史为鉴,运费占比仍处低位
以史为鉴,下游产业链高利润往往驱动贸易需求,下游景气外溢时,客户愿意为海运支付更高运费。复盘2007-2008年干散货海运周期,中国城镇化带动大宗商品繁荣并驱动贸易活跃,期间铁矿石海运费占钢铁行业盈利约20-23%,最高达到108%;拉长到2007-2026年的完整周期看,这一比值仅为7%。
第一,海运费占货值比例长期较低,但具备较高弹性;第二,海运在全球贸易中的不可替代性,往往在产业链景气上行期转化为更强的议价能力。
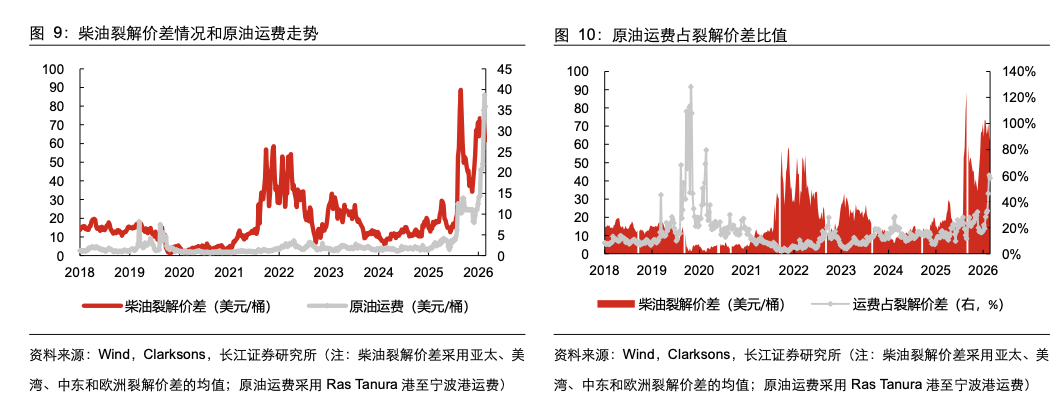
映射到当下,2026年初至今原油海运费占裂解价差的比值约25%,最高也不过60%。对照上一轮周期运费占比一度超过行业盈利本身的极值,当前运费在下游利润中的占比仍是零头。炼厂卖柴油的利润高到愿意跨洋买油,贸易需求被高利润点燃,景气外溢才刚刚开始。
3)柴油高裂解价差三重支撑套利需求
柴油高裂解价差的持续性有三重支撑:其一,俄罗斯受俄乌冲突影响限制柴油出口,2025年俄罗斯柴油供应占全球11%,缺口需要其他地区补足;其二,美国炼厂开工率高企至96.5%,但国内柴油供应紧张,存在限制出口的可能性;其三,北半球迎来农业生产柴油消费旺季。
裂解价差居高不下,意味着炼油环节利润丰厚,贸易商有动力把原油和成品货盘在中东、美湾与远东之间来回搬运,VLCC正是这条套利链上的运力载体。多因素共振下,柴油高裂解价差有望延续,驱动套利需求活跃,为原油海运需求提供持续增量。
更深层的逻辑在于,海运的底层逻辑正从效率优先转为安全优先。油运的效率损失不可逆,有效运力收缩后难以回补,这正是“效率脱钩牛”的底层逻辑。
在“国油国运”保障体系下,国内龙头油运企业具备稳健兑现高景气的能力,预计在地缘风险及供需格局未见缓解之前,油运进入趋势性单边市场。
相关公司
中远海能:油运龙头,VLCC船队规模领先,高景气兑现的直接受益者;
招商轮船:油运核心标的,油散双轮布局,稳健兑现行业高景气;
海通发展:干散货运力持续扩张,受益厄尔尼诺催化下的散运布局窗口;
海丰国际:亚洲区域内集运龙头,近洋航线旺季运价上行的受益者;
中谷物流:内贸集运运价底部企稳回升,外贸景气虹吸下四季度旺季可期;
中国船舶:船舶总装龙头,船台紧张推升新造船价,手持订单盈利扎实。
4、建材板块26Q3前瞻:业绩将显著分化,这一分支超高景气是业绩最强线
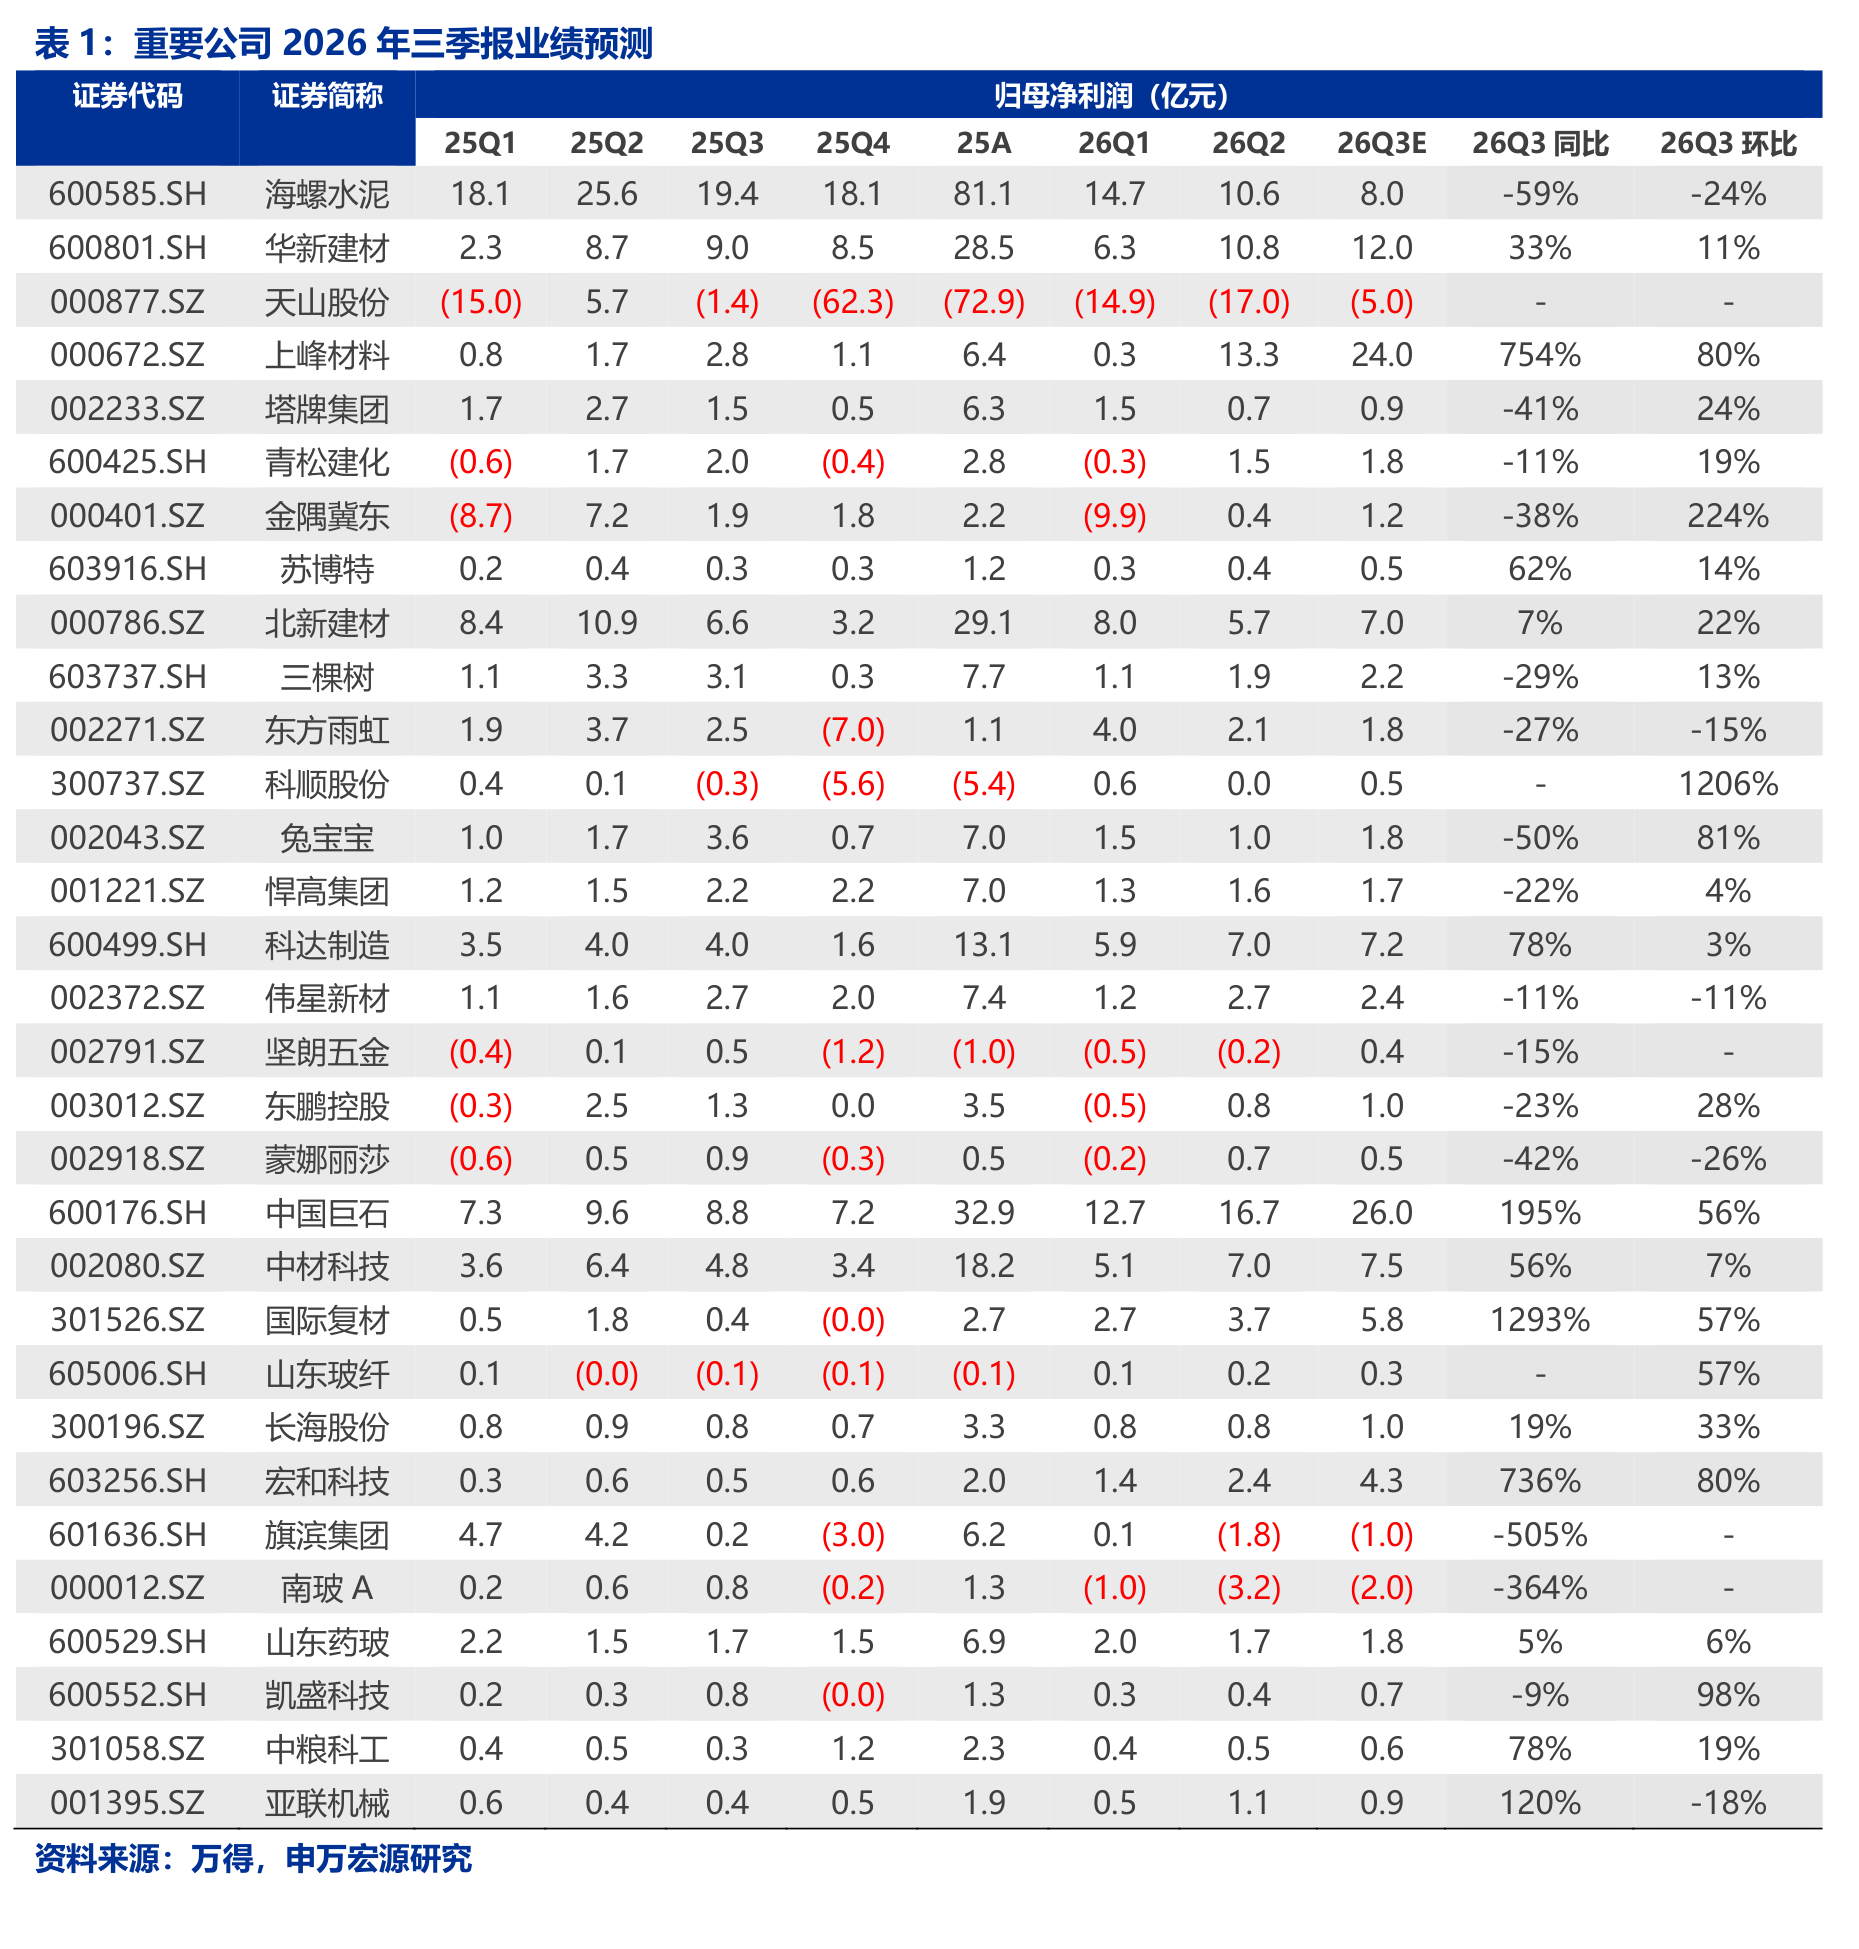
申万宏源研报指出,建材板块26Q3景气显著分化。玻纤普通电子布提价节奏较上半年进一步加速、特种布紧缺持续,构成板块业绩最强线。消费建材面临地产需求下行与原油链成本高压的双重挤压,依靠强α个股对冲。水泥与平板玻璃仍处周期底部,但水泥9月以来价格修复、光伏玻璃价格已现改善趋势。关注中国巨石、国际复材、宏和科技等。
1)玻纤:普通布提价加速,特种布景气持续,粗纱总体平稳
据卓创资讯,26Q3玻纤电子布7628型号均价9.9元/米,环比上涨3.2元/米,9月时点价格已涨至11.8元/米,普通电子纱价格同步上涨。特种布三季度紧缺持续,主要企业产能陆续爬坡但仍未缓解紧缺情况,多家企业有望在三季度报表体现特种布量价齐升的效果。
高景气下,通用于普通布与特种布的织布机供应不足,盈利能力更强的特种布抢占了普通布的部分织机,加剧了普通布的短缺,国产织机迎来替代窗口期但仍需时间验证。
粗纱方面,26Q3粗纱均价3985.8元/吨,环比下跌61.9元/吨,同比上涨154.3元/吨,价格略有下降但总体平稳。
2)消费建材成本矛盾突出,强α个股对冲需求下行
据国家统计局,2026年1-8月地产数据总体承压,房地产开发投资金额、施工/开工/竣工面积仍然有10%以上的同比下降;同时原油链主要成本如沥青、乳液等同比涨幅较大,进一步削弱了消费建材板块的利润空间。
好的方面在于,消费建材中部分行业如防水格局改善背景下,提价转嫁成本相对顺利;重装修仍然是消费建材的重要需求来源,具备强品牌、强渠道布局的α突出个股有望充分受益。
海外消费建材如非洲瓷砖等,有望受益于本地化生产的成本优势,以及非洲消费需求逐步提升的红利,预计这一趋势在三季度将延续。
3)国内水泥9月环比改善,Q4景气或延续
据数字水泥网,26Q3全国水泥均价318元/吨,环比下降14元/吨,同比下降35元/吨。
根据国家统计局,1-8月全国水泥累计产量9.9亿吨,同比下降9.0%。26Q3水泥均价进一步下滑,仍处于近年底部。但9月以来,伴随施工条件改善、积压需求的阶段性释放、成本压力的传导等,水泥价格有所修复。
总体上,预计国内水泥板块盈利将弱于去年同期,但阶段性已有好转趋势。海外水泥仍然保持较高景气度,中国企业的海外水泥布局逐步进入收获期,有望充分享受非洲人口增长、城镇化率提升与水泥供应格局稳定的多重红利。
4)平板玻璃持续磨底出清,光伏玻璃改善趋势初现
根据卓创资讯,26Q3平板玻璃均价1164元/吨,同比下降100元/吨,环比下降58元/吨;根据国家统计局,8月玻璃产量7499万重量箱,同比下降7.6%,降幅扩大。
光伏玻璃与平板玻璃均处于周期底部,供给正逐步出清,静待需求端改善,其中光伏玻璃价格已现改善趋势:8月华东光伏玻璃2.0mm镀膜均价9.48元/平米,环比上涨1.05元/平米;8月华东光伏玻璃3.2mm镀膜均价16.73元/平米,环比上涨1.33元/平米。玻璃企业进一步向UTG、玻璃基板原片等各类特种玻璃板块布局,或形成未来新的增长极。
综上,关注高景气度的玻纤电子布板块,中国巨石、国际复材、宏和科技、中材科技、建滔积层板&建滔集团等个股;消费建材底部复苏与强阿尔法,相关公司三棵树、兔宝宝、科顺股份、北新建材、东方雨虹、中国联塑、科达制造、悍高集团等;水泥板块头部企业海螺水泥、华新建材等;玻璃板块头部企业凯盛科技、旗滨集团、力诺药包、南玻A等。
研报来源:
1、西部证券,王昊哲,S0800525080003,金刚石系新一代高效散热方案,产业落地进展提速。2026年9月26日
2、天风证券,唐婕,S1110519070001,AI风起,氟材料拥抱新产业。2026年9月27日
3、长江证券,韩轶超,S0490512020001,以史为鉴,如何看待VLCC运费的持续性,迎接“效率脱钩牛”。2026年9月28日
4、申万宏源,任杰,A0230522070003,建材行业2026年三季报业绩前瞻:玻纤景气高涨,传统建材静待转机。2026年9月28日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎