GPU功耗从400W飙至1400W,芯片与散热器之间的石墨烯垫片成国产突围口,TIM市场CAGR约10.7%;交运板块Q3业绩前瞻:油运、造船、集运等同比或高增——0929脱水研报
题材
(无 plates 标注,见下方观点单元)个股
中石科技 中远海控观点单元(正文分节)
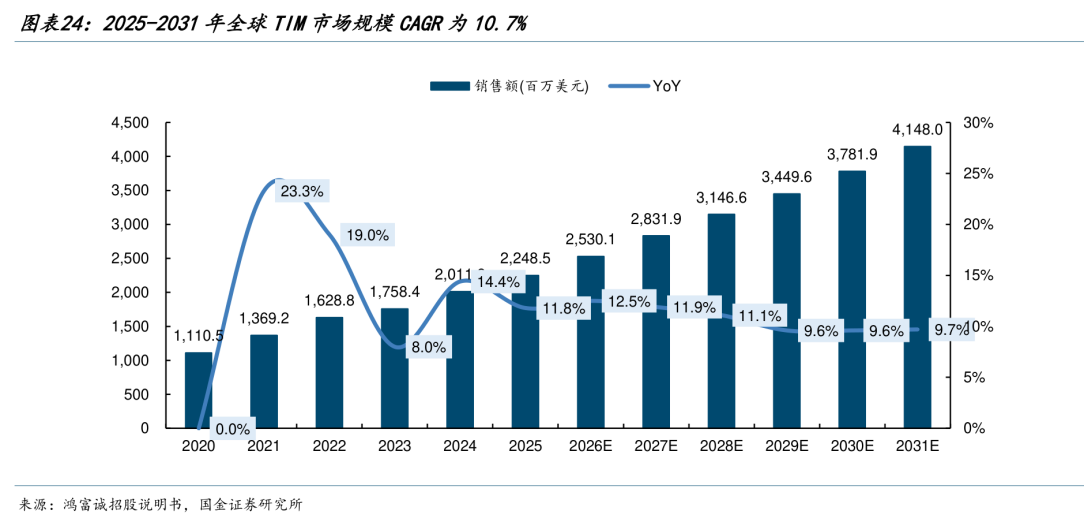
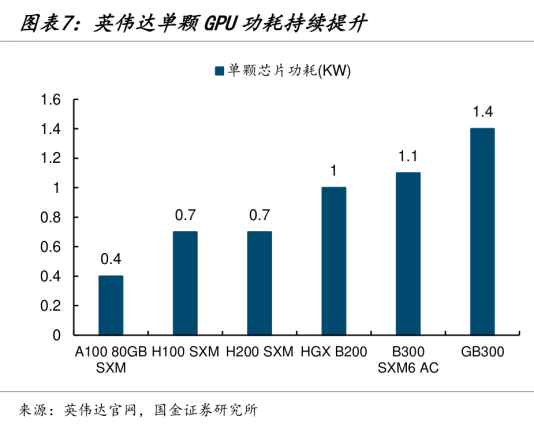
- GPU功耗从400W飙至1400W,芯片与散热器之间的石墨烯垫片成国产突围口,TIM市场CAGR约10.7%国金证券研报指出,AI算力升级推动芯片散热需求提升,英伟达单颗GPU功耗由A100的400W提升至G
- 成本端是养猪行业真正的胜负手,对标美国养猪降本路径+能繁产能加速调减,2027年猪周期上行的铺垫正在完成叠加仔猪价格持续低于成本线、产能加速调减,看好2027年猪周期上行,关注牧原股份、神农集团、天康生物
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
摘要:
1、GPU散热:英伟达单颗GPU功耗已从400W提升至最高1400W,传统热界面材料接近性能极限。全球TIM市场将以约10.7%的复合增速扩张至2031年约41.48亿美元,石墨烯导热垫片竞争格局未定型,国产厂商有望率先突围。核心关注:鸿富诚、中石科技、飞荣达。
2、养猪降本:中国生猪养殖的平均成本仍明显高于美国,2025年以来行业平均完全成本约12.75元/公斤,美国约9.76元/公斤,单头差距约360元,差距主要来自饲料原料价格、人工效率与仔猪繁殖效率三条线。对标美国规模化路径,国内仔猪端靠PSY提升、育肥端靠料肉比下降仍有挖潜空间,只是降本斜率在放缓。头部企业已把成本打到11.5-12元/公斤区间,逼近美国水平;仔猪价格持续低于成本线正催化产能加速调减,看好2027年猪周期上行。关注:牧原股份、神农集团、天康生物、温氏股份。
3、交运前瞻:申万宏源研报指出,交运板块26Q3业绩预计显著分化。油运三季度业绩维持高位、四季度有望大幅抬升。造船船价上行与产能释放共振,业绩延续增长,这两个板块有望超预期。干散货、集运运价环比继续抬升,快递单票利润具备韧性,航空受油价与票价双重挤压。关注松发股份、中远海能、中远海控等公司。
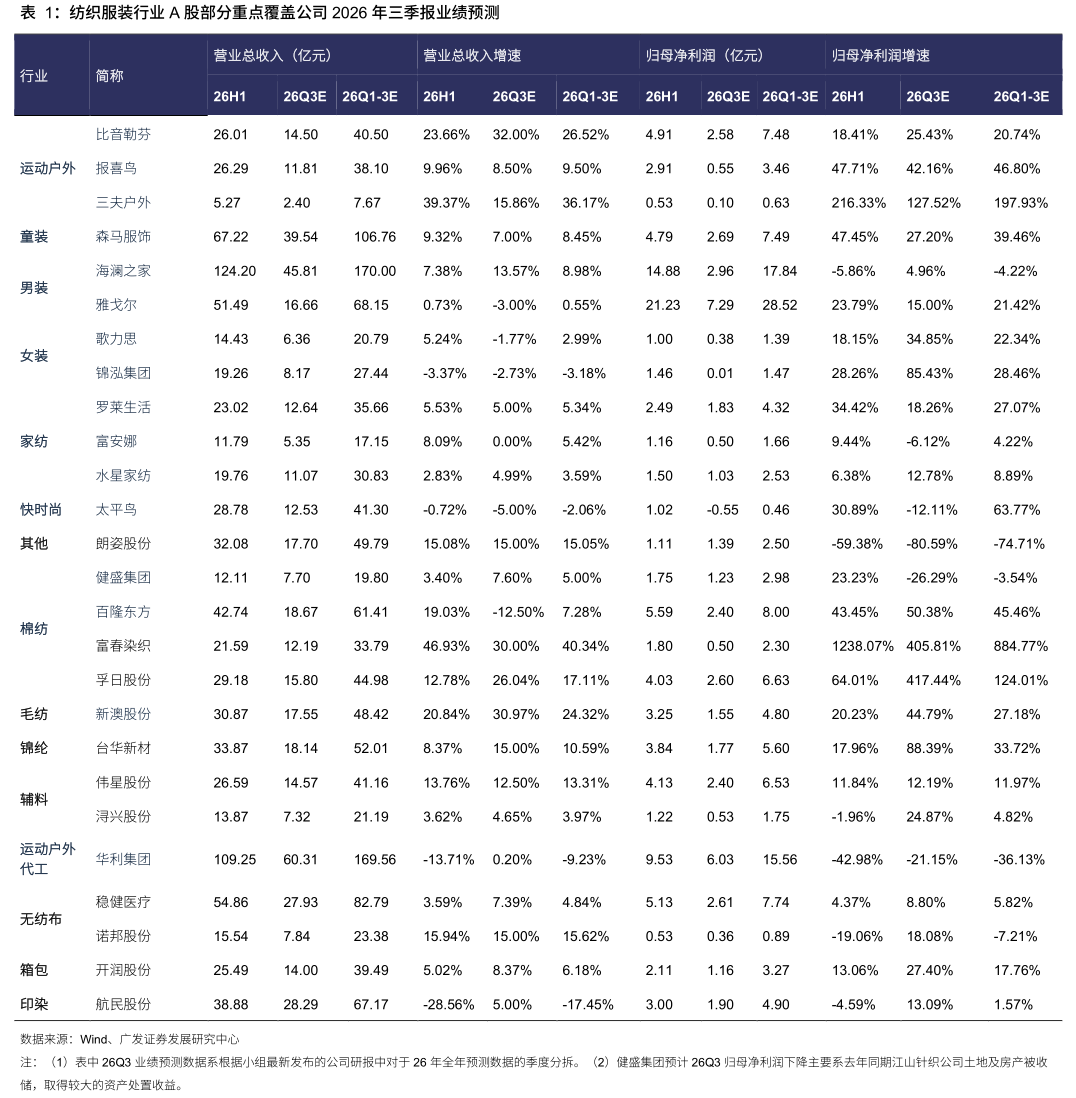
4、纺服前瞻:广发证券的纺织服装行业三季报业绩前瞻。由于去年下半年的低基数以及外需回暖,预计板块2026Q3业绩有望进一步改善,从子行业来看,预计高端休闲、户外、家纺、童装等子行业业绩有望领跑板块。相关公司:比音勒芬、歌力思、锦泓集团、百隆东方、台华新材等。
正文:
1、GPU功耗从400W飙至1400W,芯片与散热器之间的石墨烯垫片成国产突围口,TIM市场CAGR约10.7%
国金证券研报指出,AI算力升级推动芯片散热需求提升,英伟达单颗GPU功耗由A100的400W提升至GB300平台的最高1400W,传统硅脂、凝胶等高分子热界面材料受低导热基体限制,液态金属又面临导电、泄漏及腐蚀挑战,高性能TIM持续迭代。根据QY Research数据,全球TIM市场规模预计由2024年的约20.12亿美元增长至2031年的约41.48亿美元,2025-2031年复合增速约10.7%;石墨烯导热垫片作为新兴细分方向市场格局尚未定型,国产厂商有望率先突围。相关公司:鸿富诚、中石科技、飞荣达。
1)TIM填在芯片与散热器之间,AI把这条缝顶成关键材料环节
芯片、封装盖板与散热器表面存在微小起伏,TIM通过填充界面空隙,将热量从芯片传向散热器或液冷冷板,其性能直接影响芯片温度和长期运行可靠性;芯片结温升高,电子器件失效率会加速上升。带盖封装通常用TIM1连接芯片与封装盖板、TIM2连接盖板与散热器,无盖封装则由TIM1.5直接连接裸芯片与散热器或冷板,缩短传热路径但对材料柔软性与装配受力提出更高要求。
需求端的跳变来自整机功耗的抬升:英伟达DGX A100、DGX B200及新一代DGX Rubin NVL8的单台整机功耗分别为6.5、14.3及约24kW;与此同时2.5D/3D封装把芯片、HBM等器件集成于更大面积的封装中,材料热膨胀差异和封装翘曲加大了界面贴合难度,推动TIM向高导热、低热阻及高可靠性方向升级。
2)垂直取向把面内导热拧成纵向导热,高性能垫片产业化持续推进
石墨烯层间距仅约0.335nm,本征面内热导率优异,但普通石墨烯膜主要沿水平方向导热,而TIM恰恰要求热量由芯片向散热器纵向传递。通过切割、取向等方式使石墨烯沿厚度方向排列后,垂直排列石墨烯TIM等效热导率达到75.5W/(m·K),而水平排列结构仅为1.39W/(m·K),TIM总热阻由511降至30.5mm²·K/W。
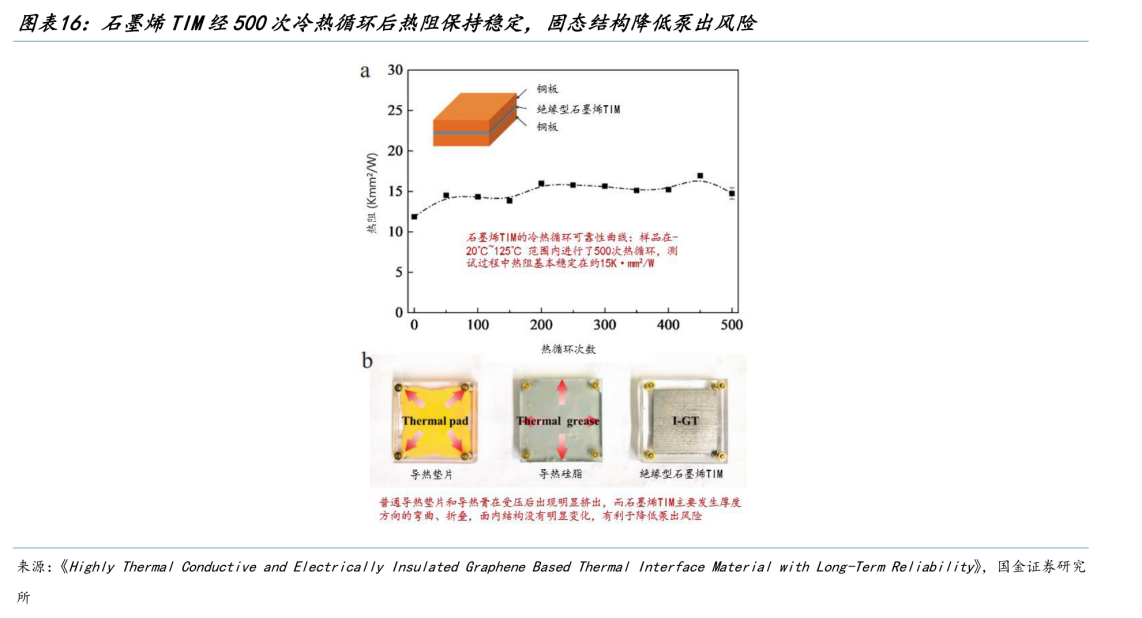
可靠性上,石墨烯TIM在-20℃至125℃、500次冷热循环后热阻仍基本稳定在约15K·mm²/W,固态结构有助于减少热循环中的材料迁移和泵出;而硅脂等流动性TIM在长期冷热循环下可能出现泵出、渗油及干涸,使界面状态恶化。公开的高性能石墨烯导热垫片热导率约为90-200W/(m·K),材料本征性能已能通过结构设计转化为芯片所需的散热能力。
需求侧空间明确。IDC数据显示,AI基础设施投资规模有望在2029年突破1万亿美元;弗若斯特沙利文预计全球AI服务器出货量由2024年的约2.0百万台增至2030年的约6.5百万台,2025-2030年CAGR为21.2%,GPU、ASIC、服务器CPU等应用对高性能TIM的需求增长,并向光模块、功率半导体等场景延伸。
3)传统TIM海外巨头把持,石墨烯新赛道国产先发卡位
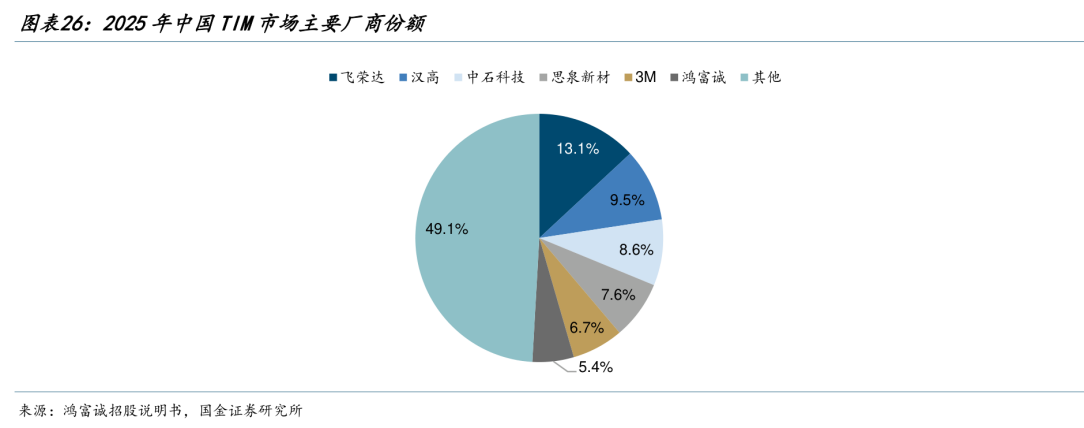
2024年全球热界面材料市场由杜邦以11.5%的市占率位列第一,陶氏化学、德国汉高紧随其后,竞争格局相对固化。2025年中国热界面材料市场中,飞荣达以13.1%的市场份额位居第一,汉高、中石科技分列第二、第三,鸿富诚以5.4%跻身前六。石墨烯导热垫片是碳基路线中导热性能最强、竞争门槛最高的细分品类,具备材料设计、量产工艺与客户认证三重壁垒,目前实现规模化批量供应的厂商仍较少,国产厂商有望在这一新赛道率先突围。中石科技、思泉新材、飞荣达等厂商亦陆续发布石墨烯/碳基导热产品或启动垂直取向产线建设,产业化进程有望提速。
相关公司:
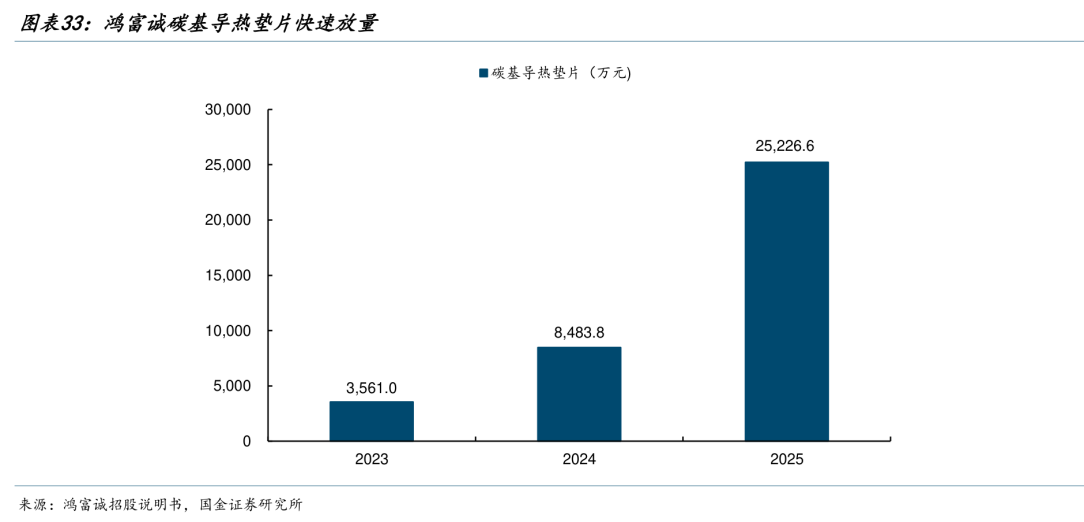
鸿富诚:行业内极少数能够量产制备石墨烯导热垫片并实现规模应用的企业,量产130W/(m·K)垂直取向石墨烯导热垫片、热阻低至0.04-0.06℃·cm²/W,已批量供应全球头部AI芯片客户,并实现TIM1热界面材料小批量供货突破。受益于产品放量,鸿富诚2023-2025年碳基导热垫片收入由3,561.0万元增至25,226.6万元、连续两年同比增速超138%,收入占比由13.8%提升至35.8%;2025年毛利率65.6%、扣非后归母净利率37.4%,显著高于中石科技、思泉新材、苏州天脉、飞荣达等以高分子基产品为主的可比公司。
中石科技:重点研发垂直取向石墨烯导热垫片等石墨烯基散热材料,已推出产品,正在推进性能优化、可靠性验证、客户送样及重点客户导入。
飞荣达:自研高导热石墨烯垫片(导热系数120-200W/(m·K)),处于客户送样验证阶段,同步推进产能扩充。
2、成本端是养猪行业真正的胜负手,对标美国养猪降本路径+能繁产能加速调减,2027年猪周期上行的铺垫正在完成
申万宏源把中国养猪成本放到全球坐标系里量了一遍:2025年以来,中国行业平均完全成本约12.75元/公斤,美国约9.76元/公斤,折成一头出栏猪差出约360元,差距集中在饲料、人工与仔猪繁殖效率三条线上。国内企业的养猪技术在不断进步,头部企业成本已降至11.5元/公斤上下,快速逼近美国水平。叠加仔猪价格持续低于成本线、产能加速调减,看好2027年猪周期上行,关注牧原股份、神农集团、天康生物、温氏股份。
1)单头成本差约360元,饲料是美国优势的最大来源
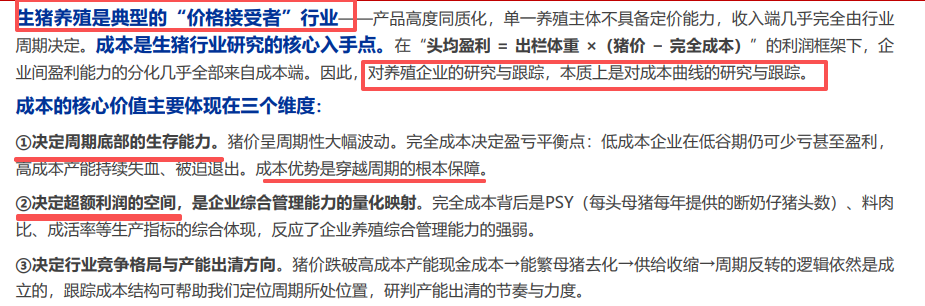
生猪是典型的同质化产品,养殖户只能接受市场价,企业间利润的分化几乎全部来自成本端。把中美成本摆在一起看,2025年以来中国行业平均完全成本约12.75元/公斤,美国约9.76元/公斤。折算成一头出栏猪,单头成本差距约360元。
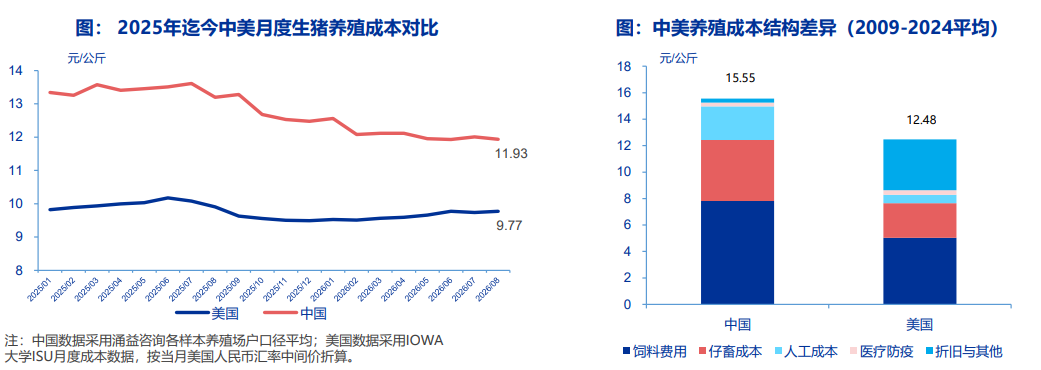
差距的大头在饲料,在完全成本中占比约六成。
玉米是猪饲料的主角,美国玉米折合人民币仅约1.4元/公斤,中国玉米价格约为美国的2倍。
因此,中美每公斤增重的饲料成本差约3-4元,折到单头,中国养一头猪的饲料成本要比美国高400-500元。饲料占完全成本约六成,原料价格的落差直接决定了这条最大的鸿沟。
人工与仔猪,在完全成本中占比30%-40%。
人工成本中美相差约2元/公斤,背后是养殖规模与劳动生产率的落差。1982年全美有超过30万家养殖场户,到2022年只剩约6万家,落到个体上,美国户均养殖规模约为中国的52倍,人均饲喂头数与自动化设备的使用效率差距极大,人工成本因此被大幅摊薄。
2)仔猪环节相差约0.2-0.5元/公斤,PSY与料肉比仍藏着降本空间
仔猪环节相差约0.2-0.5元/公斤,来自PSY、种群结构与繁育模式的差异。
仔猪端,国内断奶仔猪成本行业平均约300元/头,头部企业已降至240-250元,追平了美国最优水平,剩下的差距集中在行业平均。
PSY是关键变量,测算显示,PSY每提升一头,断奶仔猪成本可下降约9元/头。若行业平均PSY提升至27-28头,仔猪项挖潜空间可达40-50元/头。
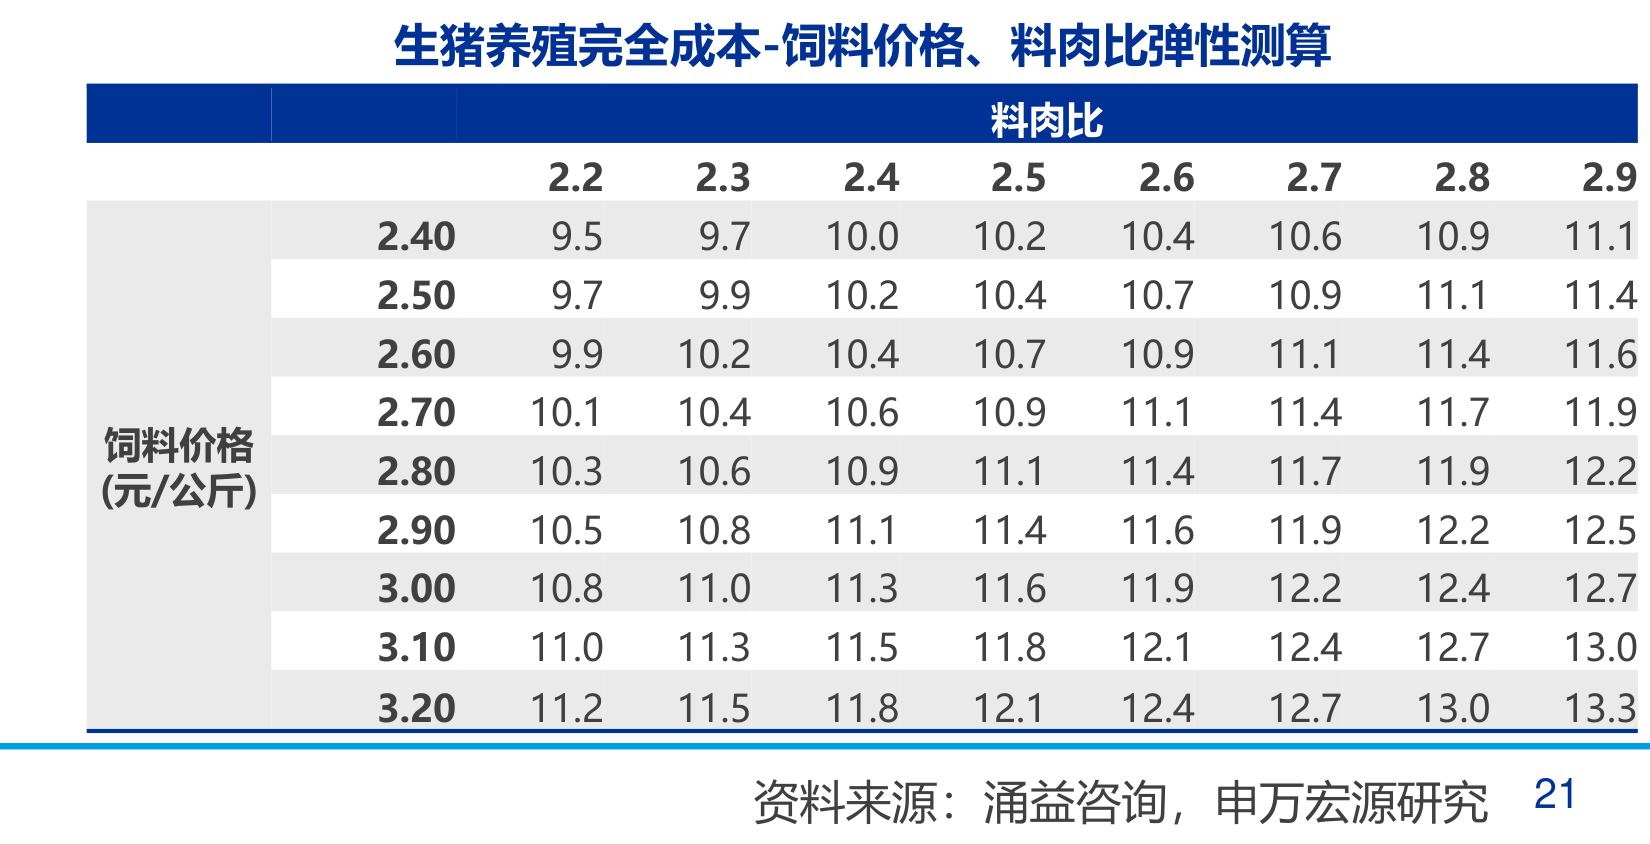
育肥端看料肉比。料肉比每下降0.1,对应节省成本约0.26元/公斤。低蛋白日粮、精准饲喂、成活率提升与智能设备普及,仍在为成本优化持续贡献。
3)仔猪价格跌破成本线,产能出清正推近周期拐点
产能出清速度决定周期拐点时点。7月以来低迷预期与充裕供给交织,仔猪价格持续低于成本线,低效母猪淘汰加速,淘汰母猪价格显著回落,能繁母猪产能延续调减,行业拐点逐步临近。
成本决定谁能撑到周期反转。头部企业完全成本已降至11.5-12元/公斤区间,与行业平均拉开明显梯度,一旦猪价上行,利润分化将沿成本曲线展开。当前板块估值仍处低位,赔率随产能去化加速而累积。
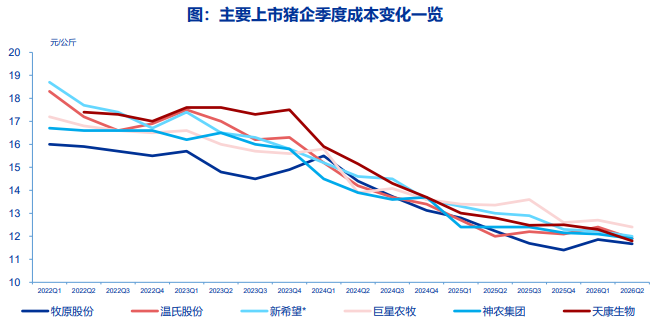
展望2027年,猪周期上行阶段的持续性与弹性值得期待,在这轮周期里,成本每领先一截,底就厚一截,成本最优的头部企业将率先受益。
5)相关标的
牧原股份:全自繁自养重资产模式,完全成本从2024年的14.2元/公斤降至2026年7月的11.5元/公斤左右,种猪PSY超过29头,头均600元的降本目标完成进度已过半。
温氏股份:2026年成本降至约12元/公斤,快速逼近美国水平。
神农集团:PIC指导下的自繁改良育种体系叠加高标准生物安全体系,2026Q2养殖完全成本降至约11.9元/公斤。
天康生物:发挥新疆玉米等原料资源优势,叠加种猪优化与区域管理升级,2026年6月成本降至11.8元/公斤。
3、交运板块Q3业绩前瞻:油运、造船、集运等同比或高增
申万宏源研报指出,交运板块26Q3业绩预计显著分化。油运三季度业绩维持高位、四季度有望大幅抬升。造船船价上行与产能释放共振,业绩延续增长,这两个板块有望超预期。干散货、集运运价环比继续抬升,快递单票利润具备韧性,航空受油价与票价双重挤压。关注松发股份、中远海能、中远海控等公司。
1)油运:暗航、STS与绕行拉长运距,VLCC供给异常稀缺
2026年3季度霍尔木兹海峡经历了短暂的放开和重新封锁,7月海峡再次封锁后,新的油运格局正在形成。
需求端,全球成品油裂解价差飙升至历史高位(成品油库存消耗至低位、俄罗斯炼厂被炸、莱茵河水位下降),裂解价差飙升推动炼厂加大开工、积极采购原油,油运需求走强。
供给端,波斯湾暗航出货逐步形成且规模扩大,暗航与STS操作带来大量供给效率损失;延布出货因胡塞扰动绕行好望角后运距拉长,导致全球VLCC供给异常稀缺。
高裂解与供给短缺短期难以解决,叠加4季度北半球进入需求旺季,运价预计维持高位或继续上行;中期看,美伊局势持续时间越久,全球原油和成品油库存消耗越多,战后全球补库存需求与战争持续时间成正相关。
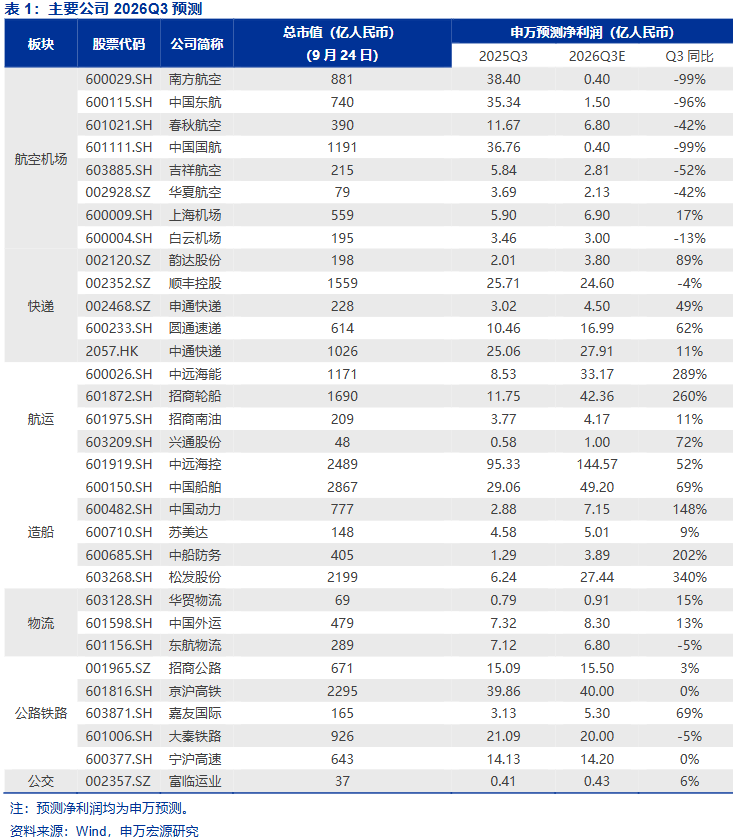
盈利端,申万预计中远海能26Q3净利润33.17亿元、同比增289%,招商轮船42.36亿元、同比增260%。
2)造船:新船价格指数连涨5个月,松发股份Q3净利或高增
价格端,8月Clarksons新船价格指数升至186.34点,已连续5个月环比回升,具备持续向上动力。
订单端,1-8月全球新船订单同比增长60.6%至5972万CGT,中国船厂接单4539万CGT、占全球76%;全球手持订单升至2.16亿CGT,油轮订单尤其强劲,VLCC在手订单快速提升,部分船厂优质船位进一步趋紧。
业绩端,当前确认收入的订单主要在船价上行阶段签订,叠加大型箱船、油轮等高附加值船型进入批量建造和交付阶段,船企收入及利润率预计持续向上。
Q3人民币升值对美元订单形成一定扰动,但中船系锁汇比例较高,盈利上行主趋势不变。申万研报预计松发股份26Q3净利润27.44亿元、同比增340%;中国船舶、中国动力、中船防务预计分别同比增69%、148%、202%。
3)干散货、集运旺季走强,航空Q3业绩预计同比大幅下滑
干散货方面,散货船市场在经历2季度淡季不淡后,3季度旺季走强、运价环比继续抬升。
能源价格波动与厄尔尼诺极端天气影响下,煤炭贸易表现超预期,铁矿石、粮食、铝土矿等货运量均较为强劲,西芒杜项目出货继续爬坡,巴拿马运河限流导致更多船舶绕行拉长运距,对干散货运价形成较强支撑。
集运方面,在上海港堵港、红海地缘、巴拿马运河限流等因素共同作用下,美线、南美线、红海线、东南亚等运价表现异常强劲,随着4季度进入传统发货旺季,货量走强或继续支撑运价维持高位,报告预计中远海控26Q3净利润144.57亿元、同比增52%。
航空则是板块中反差最大的一端,Q3国内航油出厂价均价同比增长42%,预估国内票价同比仍小幅下降,预计航司Q3业绩同比大幅下滑,其中春秋航空降幅相对较少。
4、纺织服装行业三季度业绩前瞻:低基数下板块业绩改善,高端休闲、户外、家纺、童装等子行业有望领跑板块
2026年纺织服装板块三季报业绩前瞻。
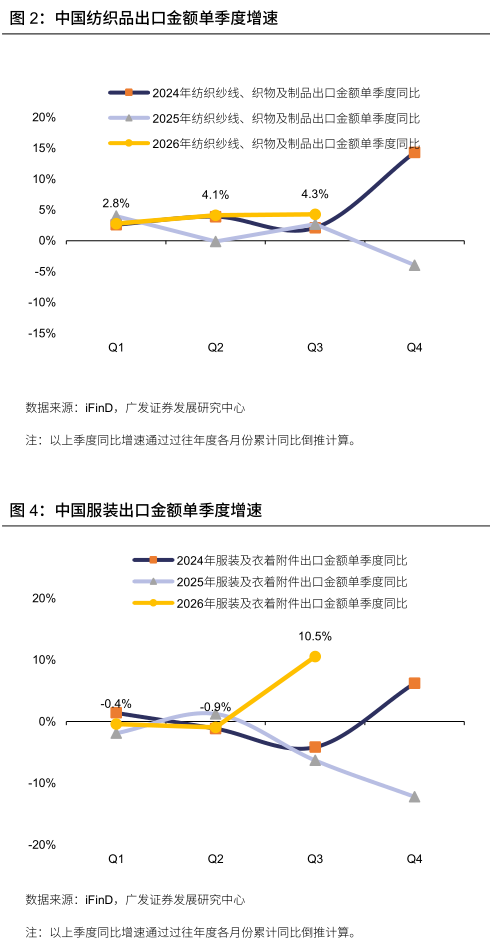
①上游纺织制造板块以出口业务为主,2026Q3,一方面,去年下半年基数进一步走低,板块内部分公司分摊关税逐步落地,
另一方面,外需回暖,海外品牌客户秋冬补货,中东地缘政治风险弱化,且原材料价格波动逐步向下降转化。
2026年1-8月服装出口金额(美元计)同比增长2.5%,2026年7-8月增长10.5%,扭转了此前2个季度的下滑。服装出口金额较快增长,预计主要系低基数叠加北美市场秋冬补货。
因此板块2026Q3业绩有望进一步改善。
②棉花供求格局预计边际向好,羊毛供求格局预计保持偏紧,支持下半年棉花和羊毛价格有望进一步上涨,板块内棉纺子行业龙头公司及毛纺子行业龙头公司有望持续受益库存升值。
③下游服装家纺板块以内销业务为主,2026Q3,虽然开局7、8两个月份受到极端天气影响,服装家纺社零承压,但8月份已略有改善,且服装家纺消费需求预计未出现明显波动,加之今年9月中秋节单独放假,使得今年9月比去年多一个节假日,利好服装家纺销售,因此板块2026Q3业绩有望保持平稳。
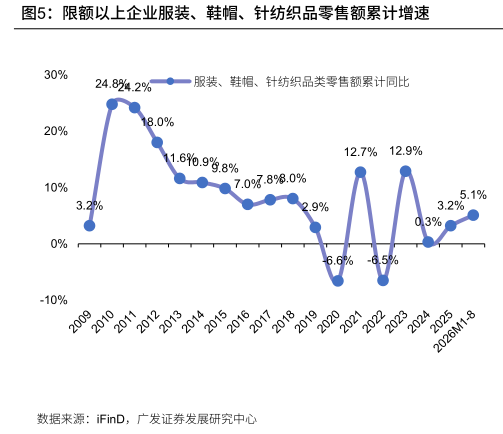
广发证券指出,纺织服装板块子行业之间预计业绩表现仍存差异,高端休闲、户外、家纺、童装等子行业业绩有望领跑板块。
相关公司包括:比音勒芬、歌力思、锦泓集团、百隆东方、台华新材等。
研报来源:
1、国金证券,满在朋,S1130522030002,机械行业:石墨烯TIM,下一代散热材料迎来产业化拐点。2026年9月27日
2、申万宏源,朱珺逸,A0230521080004,以美为石,攻中国成本之玉:生猪养殖行业新周期系列深度之三。2026年9月28日
3、申万宏源,闫海,A0230519010004,交运行业2026Q3业绩前瞻:油轮、造船板块Q3有望超预期,关注中远海能Q3边际变化。2026年9月29日
4、广发证券,糜韩杰,S0260516020001,2026年三季报业绩前瞻:预计纺织制造板块业绩进一步改善,服装家纺板块业绩保持平稳。2026年9月28日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎