房地产发展模式的重大改革,一文看懂828现房销售制度
个股
我爱我家 保利发展【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
2026年8月28日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》;央行、国家金监局联合印发《关于改革完善房地产信贷管理,推动加快构建房地产发展新模式的意见》;证监会制定《关于资本市场支持构建房地产发展新模式的意见》。
房地产行业发展模式迎来重大变化。
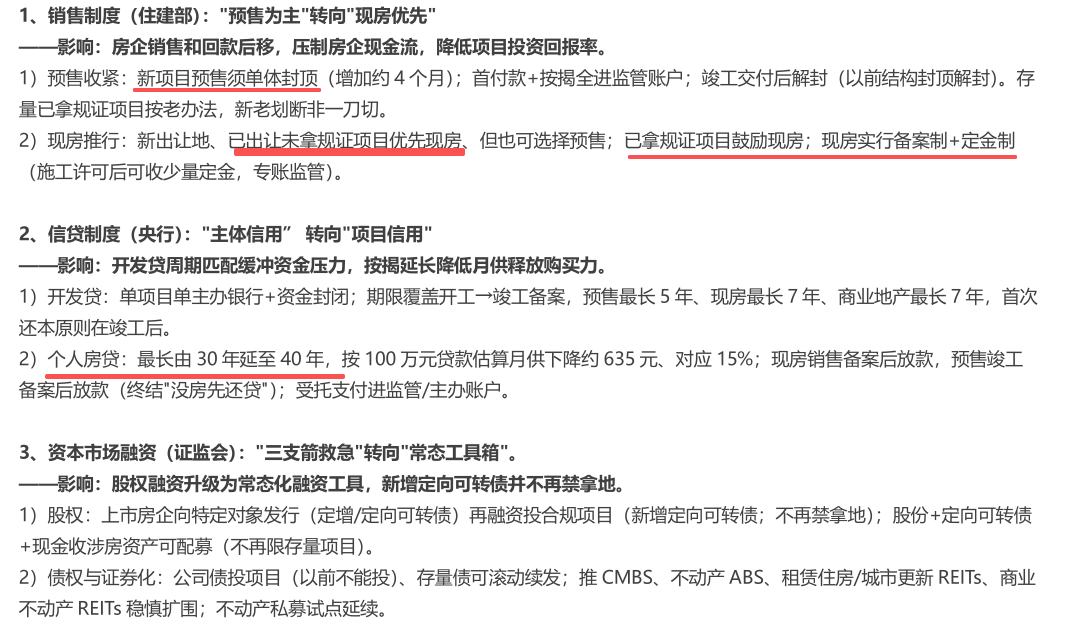
1)核心内容:新老划断、预售完善、优先现房
这次828政策简单来说就是,房产销售从"预售为主"转向"现房优先",房企融资从"主体信用”转向"项目信用";同时个人房贷期限从30年延长至40年,还款总额增长,但月供下降。
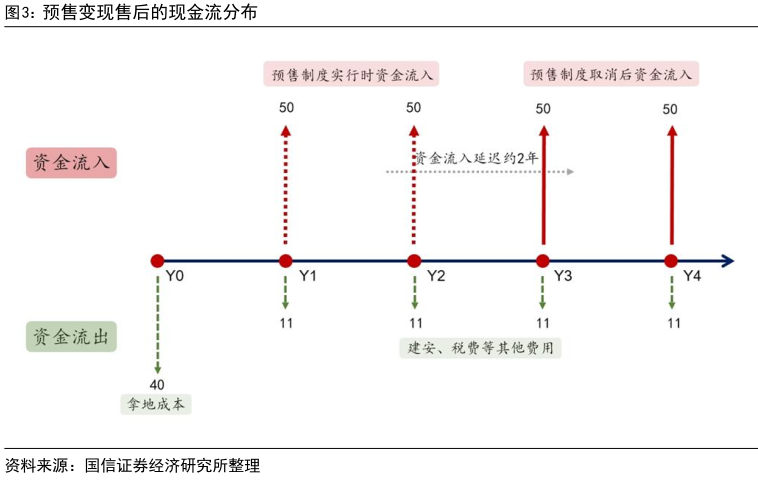
影响最大的还是房企的发展模式,将从回款周期从6-12个月拉长至2-3年,传统“拿地即回血”的金融杠杆被大幅压缩。
2)对房企的影响:短期冲击IRR,长期将转变为制造业属性
①短期:IRR显著下移
回款推后是现房销售最直接的影响,按照以周期3年、净利润率5%、加权回款时间1.5年、预售资金监管比例30%的项目为例,项目IRR7%以上降至3%以下。
但后续拿地时,房企会综合考虑IRR和利润率(如要求IRR与利润率的乘积不小于某个数字),IRR的下降必然导致房企拿地时要求的利润率更高,由于土地价格由利润要求最低的房企决定,因此行业整体利润率会有所提升。
②长期来看,房企将回归制造业属性。
房企的金融属性在于无偿占用上下游资金投入再生产的能力(预收款投入拿地,快周转)。2021年起明显收紧的预售资金监管其实已经大幅削弱了房企的金融属性,全部现房销售后,房企的金融属性将近乎消失。
此时,房地产开发将会成为资金循环长达3年左右的制造业,产品力和成本力有望成为房企阿尔法的核心来源。
③土地市场短期压力大
预售资金占比房地产开发资金来源的一半,房企拿地资金和意愿将显著下降,后续新房供给将系统性下台阶。
国信证券指出,面对新政带来的不确定性,房企大概率先暂停拿地,土地市场首当其冲。鉴于非热门城市近年来土拍表现始终疲软,对热门城市土地市场的影响更大,这是短期最直接的影响。
申万宏源指出,地价方面,核心城市已步入二手房主导阶段,2021年以来拿地开工缩量,使得自2026年起二手挂牌中期收缩,新房供给收缩进一步强化筑底回升判断,核心城供地少叠加二手企稳托底地价;但三四线新房仍主导,高库存下供给收缩难改供需格局,房价继续走弱,低能级城市地价压力进一步加大。
3)利大于弊、但会有情绪影响
房企战略从追逐规模速度转向比拼产品力与单项目IRR,向制造业化转型。融资端同步打开股权再融资、公司债投项目、REITs等常态工具箱,推动"债权依赖"向"股债结合+资产证券化"转变,对标美日房企的实业化路径。
短期行业缩表阵痛,中长期加速出清、集中度跳升,具备自有资金厚度与产品力的企业胜出。
此外,二手房对新房替代增强,渗透率提升利好中介企业。
相关公司:
优质房企:建发国际、中国海外发展、中国金茂、滨江集团、绿城中国、招商蛇口、保利置业、中海宏洋、建发股份、越秀地产、保利发展、华发股份,城投控股;
二手房中介:贝壳-W,关注我爱我家;
商业地产:华润置地、新城控股、太古地产、嘉里建设、恒隆地产、领展房产基金,新城发展;
物业管理:华润万象、绿城服务、招商积余。
研报来源:申万宏源,袁豪,A0230520120001,房地产发展模式重构,行业迎新格局、利于房价企稳。2026年8月29日。
国信证券,任鹤,S0980520040006,房地产现房销售新规点评短期会有情绪冲击,但长期利大于弊。2026年8月28日。