23年极端影响将再现?从减载到限槽,巴拿马运河开始直接削减通行能力,旱季一到,干散货运价弹性有望超预期
题材
航运个股
招商轮船 海通发展观点单元(正文分节)
- 第0节23年极端影响将再现?从减载到限槽,巴拿马运河开始直接削减通行能力,旱季一到,
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
东方证券指出,需求增长与供给约束正在共振,厄尔尼诺可能把干散货运价推到超预期的位置。2026年以来,铁矿石和铝土矿海运量增长、地缘冲突推升煤炭替代需求,行业产能利用率已经趋紧;而在厄尔尼诺影响下巴拿马运河流域5至8月降雨比历史同期低34%,运河已从减载升级为“减载+限槽”,有效运力约束开始兑现。若雨季补库不足延续,2027年旱季将成为运价弹性集中释放的窗口。关注招商轮船、海通发展。
1)需求端:西芒杜与铝土矿拉长航距,叠加地缘冲突影响
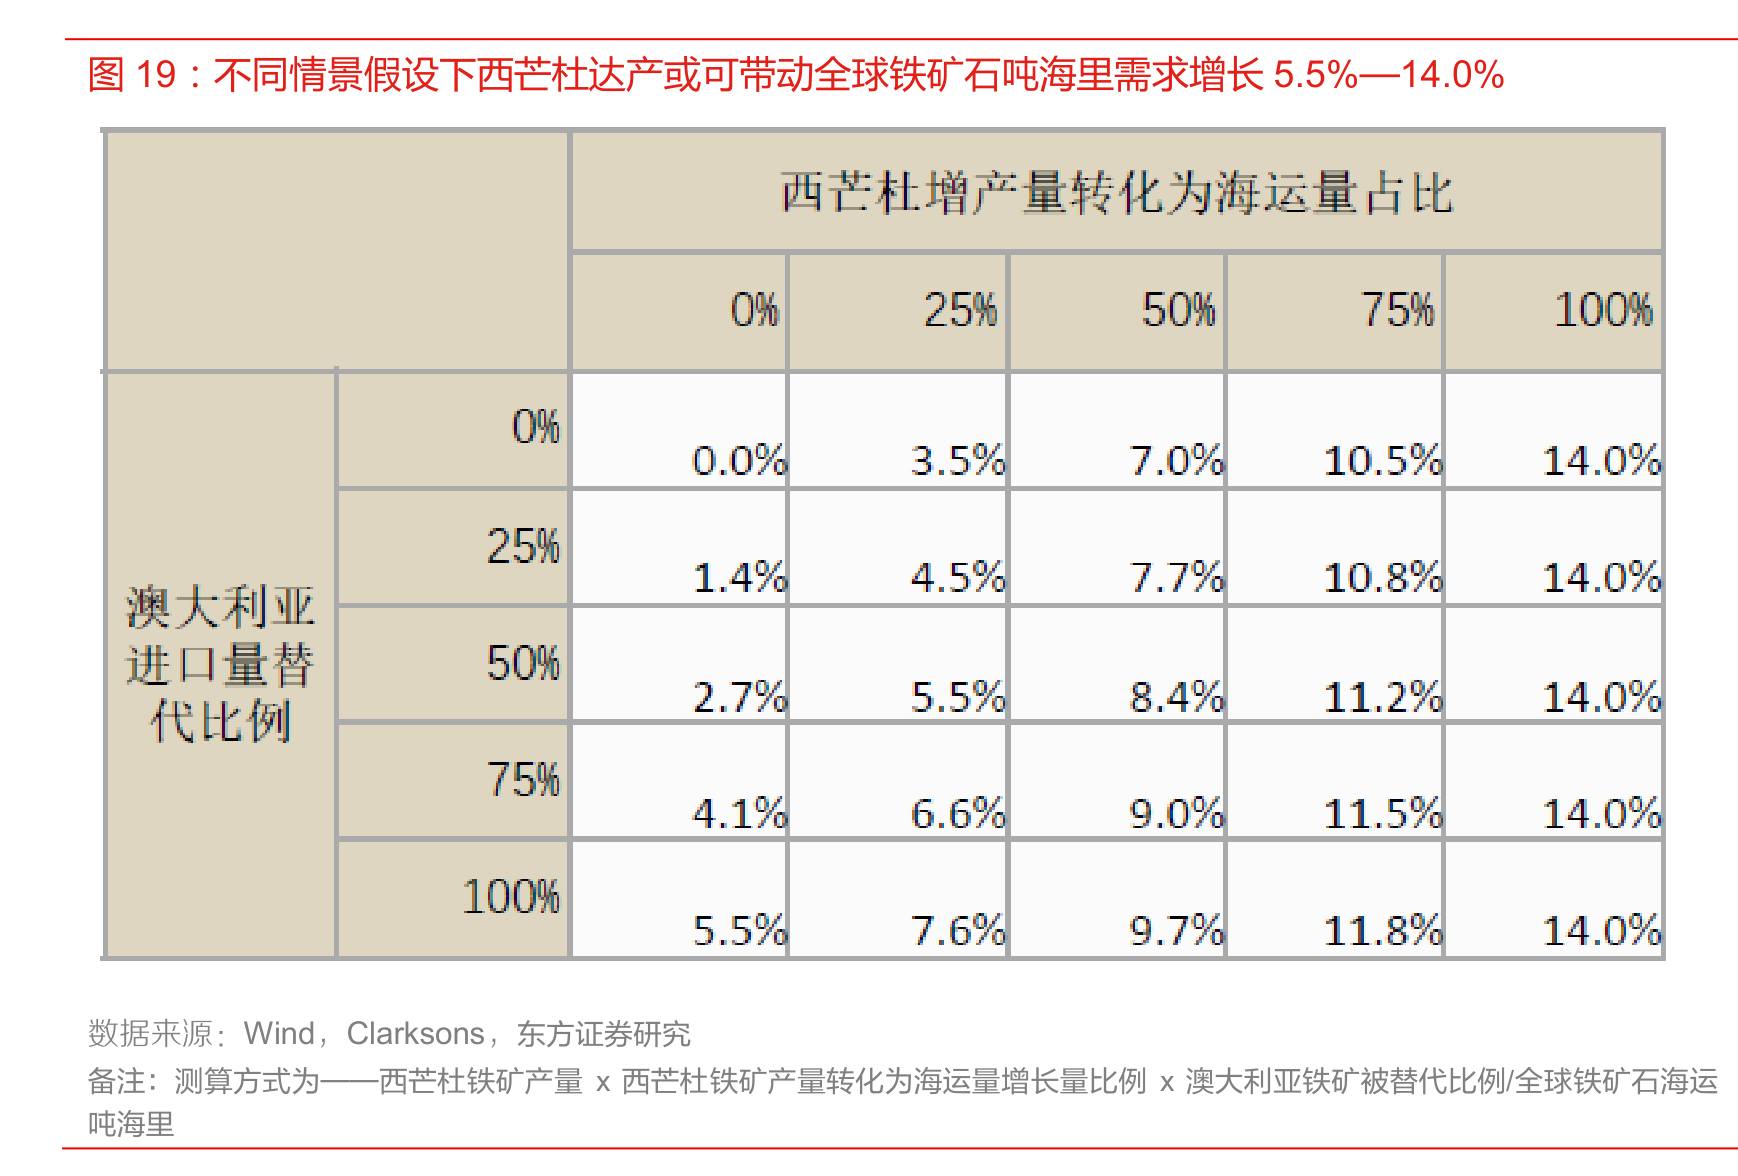
今年上半年,全球铁矿石海运量同比增长约4.1%,澳大利亚、巴西出口齐增,西芒杜铁矿已经从预期项目变成实际货量。这个几内亚超大铁矿达产后,规模足以改变全球铁矿石贸易结构,而几内亚至中国的航距约为澳大利亚至中国的2.6倍,新增矿石流向中国时,运输距离会被显著拉长。
据测算,若西芒杜增产全部转化为新增海运量,全球铁矿石吨海里需求增长约14.0%;即使新增产量全部用于替代澳大利亚矿石,全球铁矿石吨海里需求仍可增长约5.5%。
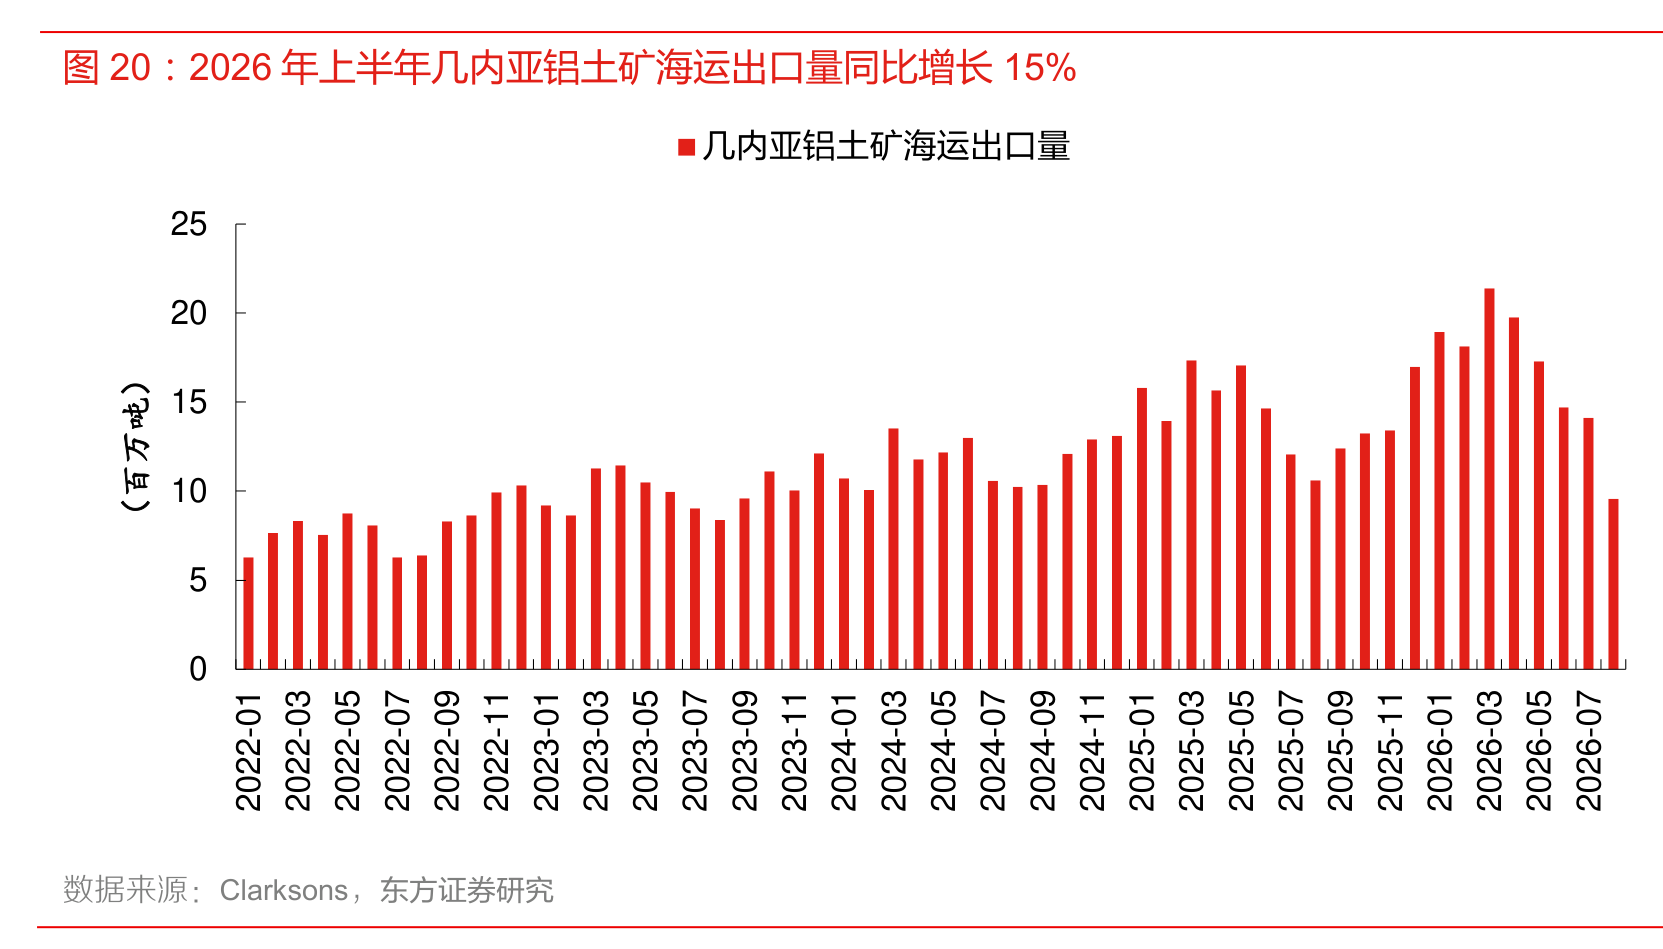
铝土矿是更确定的增量,几内亚今年上半年铝土矿出口同比增长15%,西非至亚洲又是典型的长航线,实际对吨海里的拉动高于货量本身。
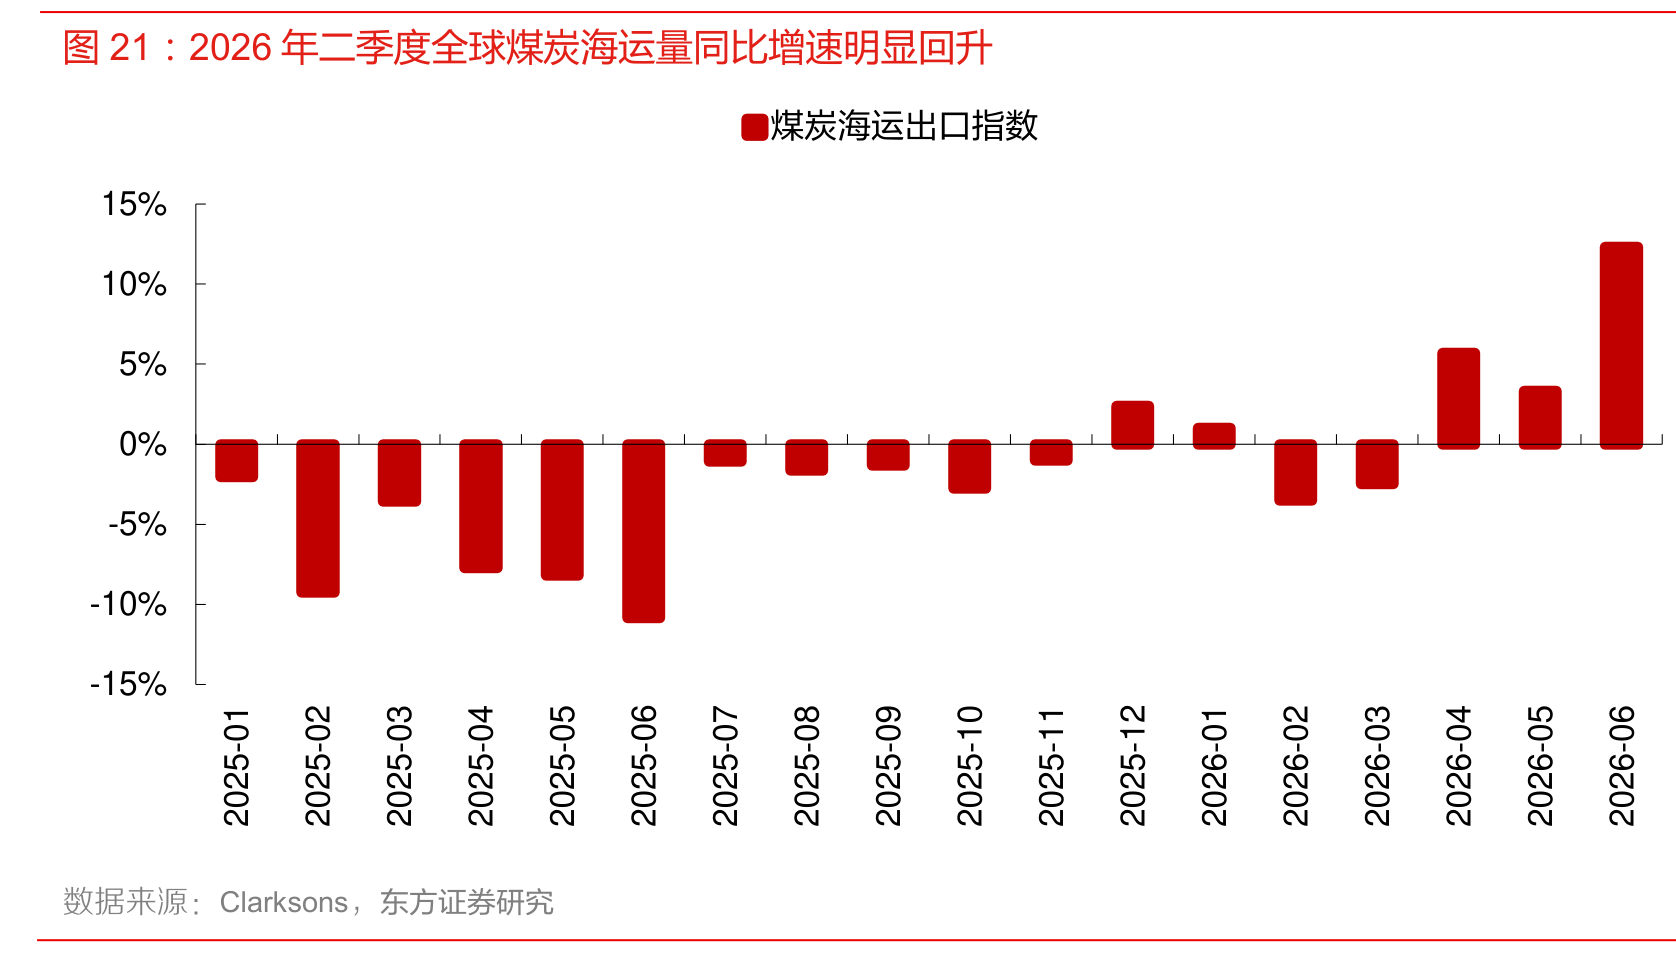
霍尔木兹海峡通行受阻,阶段性影响全球约五分之一的LNG供应,气价走高后,亚洲和欧洲部分经济体转向燃煤发电,动力煤海运需求随之上升。今年上半年全球煤炭海运量同比增长约2.7%,二季度增速高于上半年整体水平,通过能源替代直接增加了干散货货量。
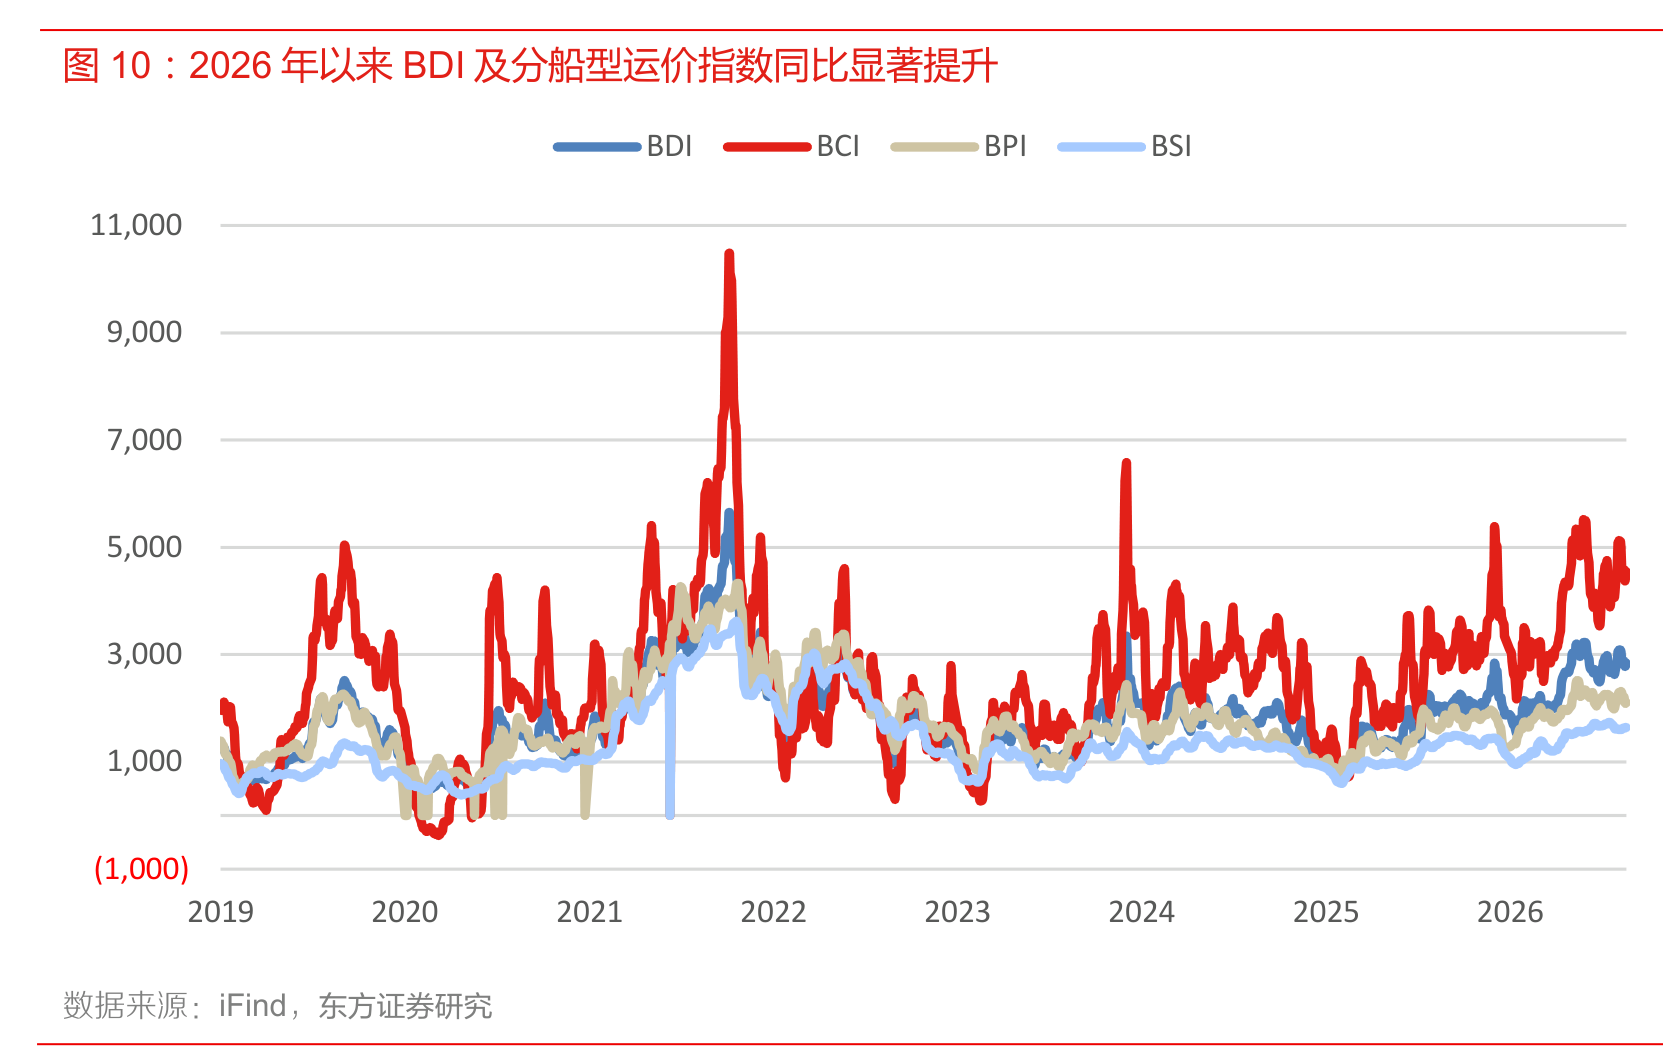
货量增长与运力收紧共同推高了产能利用率。今年以来,BDI及分船型运价指数同比显著提升,近期升至近年同期高位。供给端,行业在手订单规模相对有限,预计未来数年船队供给增速仍处低位,这为运价弹性提供了基础。
2)厄尔尼诺导致雨季补库不足,巴拿马运河已从减载升级为减载加限槽
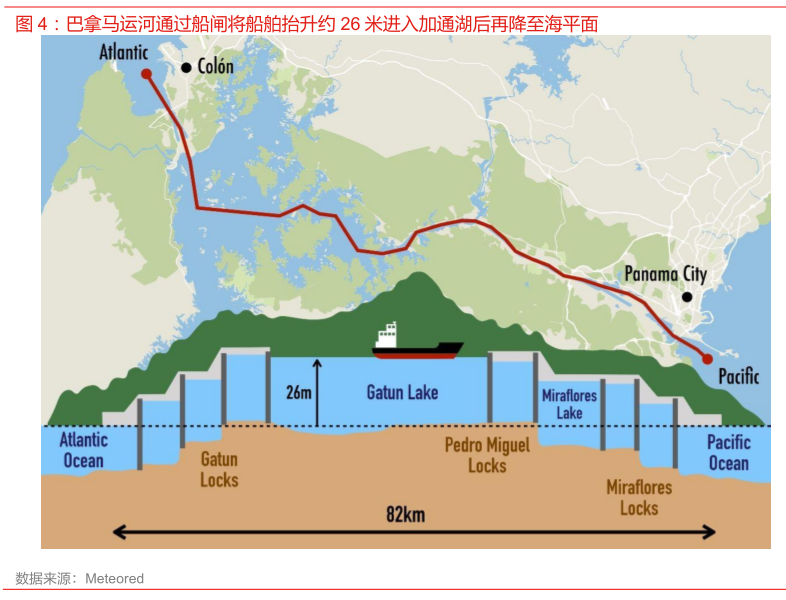
巴拿马运河并不是一条平直的海平面水道。船舶从大西洋进入后,旧船闸通过三级闸室把船舶逐级抬升至约26米高的加通湖,船舶随后穿过加通湖和盖拉德水道,再由太平洋一侧船闸逐级降回海平面。
因此,巴拿马运河的核心约束来自淡水供应,加通湖既决定航道水深,也为船闸运行提供用水。
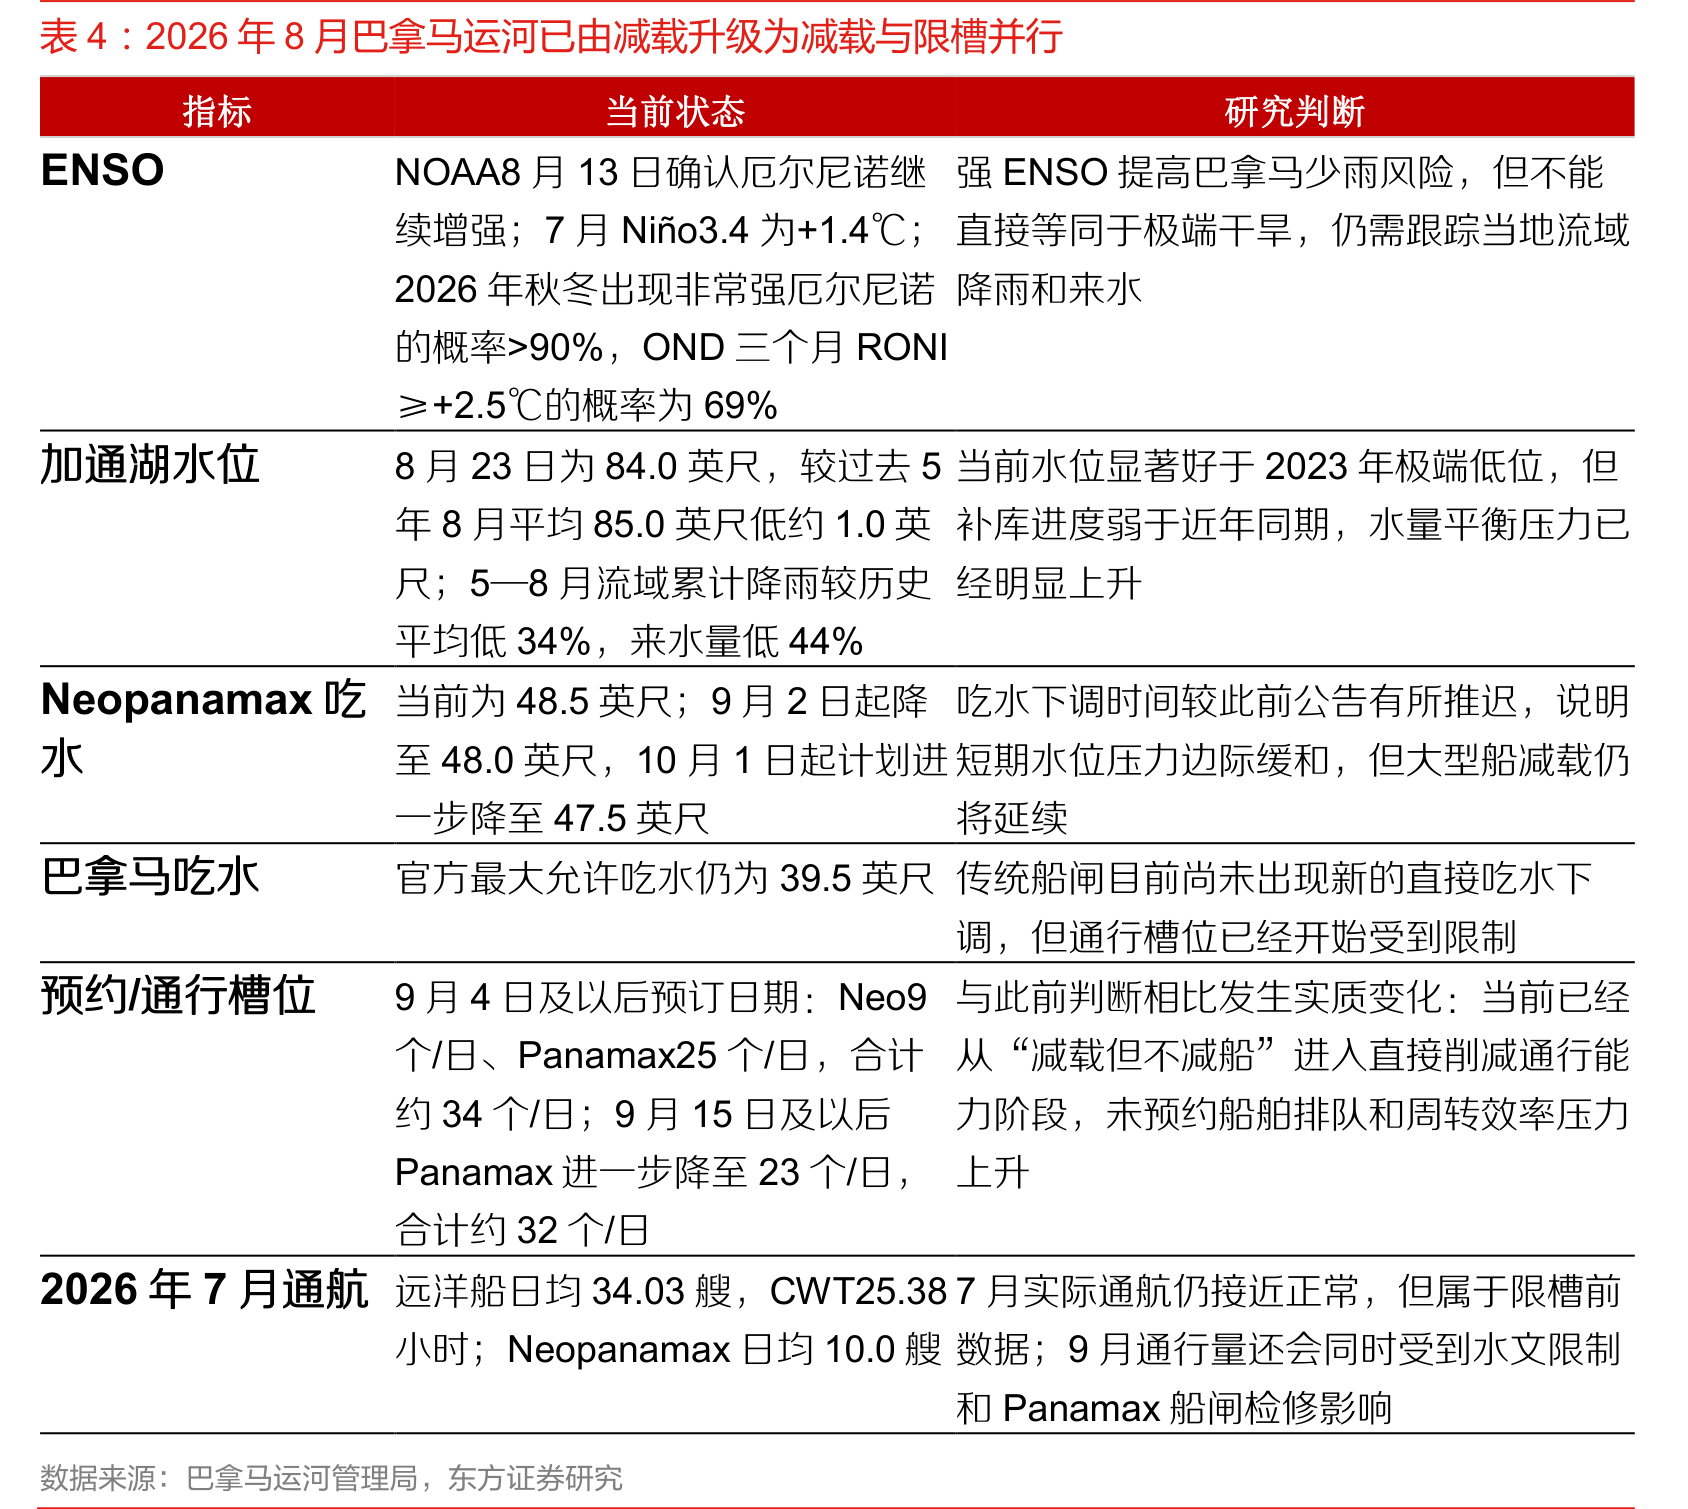
截至今年8月,虽然加通湖水位明显高于2023年极端低位,但雨季补库进度明显落后,旱季的水量安全边际正在下降。
今年5至8月,巴拿马运河流域累计降雨较历史同期平均水平低34%,流域来水量低44%,即使已经进入雨季,水文条件仍需要采取进一步预防性措施。
8月20日的调整中,Neopanamax最大允许吃水将分步下调;更关键的是,ACP首次明确削减每日可用通行槽位,9月4日起新巴拿马型与巴拿马型船合计槽位约34个,9月15日及以后进一步降至约32个。
简单介绍一下巴拿马运河的槽位概念。
巴拿马运河的“槽位”(TransitSlot),通俗来说就是船只过河的“VIP预约号”或“准时通行门票”。
由于巴拿马运河依靠水闸升降船只,每天能承载的通航数量非常有限(正常情况下每天约36艘左右)。为了防止全世界的货轮都在运河口扎堆死等,运河管理局就推出了“槽位”制度。拿到槽位的船,相当于买到了指定日期的“班次机票”。船只要在约定时间内到达运河口,就能优先安排过闸,通常在24小时内就能顺利穿过运河。
历史上,2023—2024 年的巴拿马由于遭遇极罕见的严重干旱与厄尔尼诺现象,ACP历史上首次采取连续、大幅度削减每日通行配额的措施。管理局将每日通航能力由约 32 艘逐步降至 24 艘。吃水限制、槽位配给、排队和绕航集中出现,高峰期通航能力较正常水平低约四成,此后大约用了一年才恢复常态。
3)2027年一二季度是弹性窗口,极端情景下运价或超预期上行
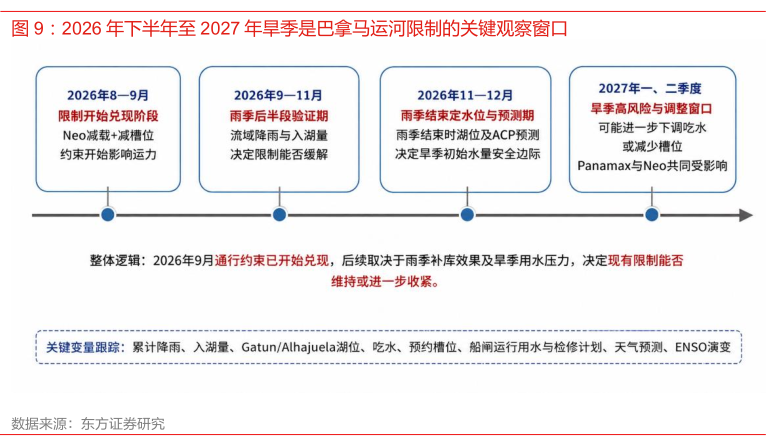
截至2026年8月,巴拿马运河的水文压力已经从Neopanama型船减载升级为“减载+限槽”。后续9—11月累计降雨和雨季结束时湖位将决定2027年旱季的约束强度。
若强厄尔尼诺持续压低巴拿马运河流域降雨并导致雨季补库不足,运河管理局可能进一步下调吃水或削减槽位,船舶等待和绕航将继续压缩有效运力,极端情景下干散货运价或将超预期上涨。吃水下调与旧船闸限槽可能在2027年一至二季度集中释放,并放大干散货运价弹性。
而2026年以来,铁矿石货量超预期、霍尔木兹海峡通行中断带动煤炭需求上行等因素推动行业产能利用率趋紧。在此背景下,运价对厄尔尼诺引发的运力扰动可能更为敏感,景气向上期权的兑现概率也相应提高。
6)相关公司
相关公司:招商轮船、海通发展。
研报来源:东方证券,尹嘉骐,S0860525120006,需求增长与供给约束共振,厄尔尼诺或导致干散货运价超预期上行。2026年8月29日