研报原文
医疗设备招采回暖信号显现:7月消化内镜、MRI、CT、超声中标金额两位数增长
题材
(无 plates 标注,见下方观点单元)个股
开立医疗 迈瑞医疗观点单元(正文分节)
- 第0节医疗设备招采回暖信号显现:7月消化内镜、MRI、CT、超声中标金额两位数增长开立医疗 迈瑞医疗
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
医疗设备院端招采出现拐点信号,2026年7月,消化内镜、MRI、CT、超声等品种中标金额均取得两位数同比增长,较26H1表观改善明显,院内招采需求或逐步回暖。相关公司有望进入高质量增长轨道。关注迈瑞医疗、开立医疗、澳华内镜等。
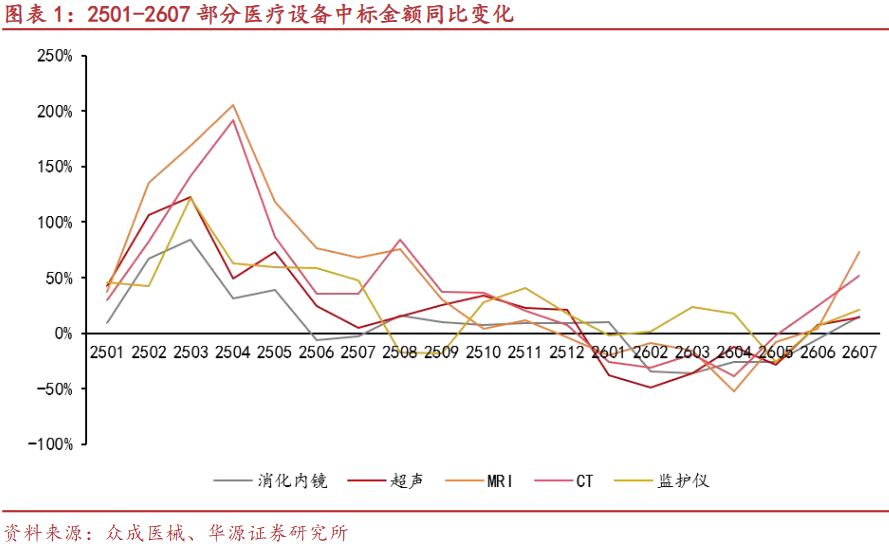
1)招采信号:从上半年的疲软,到7月四大品种齐增
2026上半年,超声、MRI、CT等医疗设备招采金额同比波动明显,同比下滑月份较多,院端医疗设备采购需求整体疲软。
转折点出现在7月:消化内镜、MRI、CT、超声等品种中标金额均取得两位数同比增长,四大品种同时改善,不是单一品种的孤证。华源证券判断,院内招采需求或逐步回暖。
2)头部韧性:行业承压期,头部厂家招采未明显下滑、市占率稳步提升
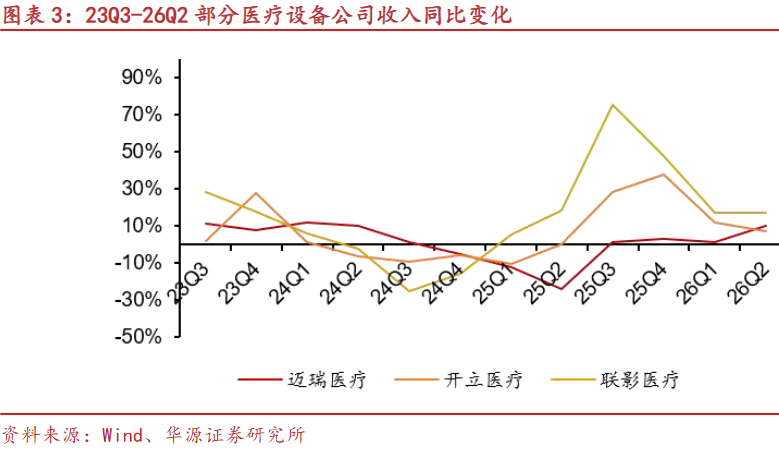
上半年即使在行业招采承压背景下,迈瑞医疗、联影医疗、开立医疗等国内头部医疗设备公司月度招采金额并未出现明显下滑。主要是头部公司持续研发投入奠定产品护城河,通过不同梯度产品适应国内政策变化,同时高端化产品布局增强竞争力,市场占有率稳步提升。
财务端数据也给出了第二重验证。2026H1,迈瑞等国内设备厂家季度收入同比连续正增长,26Q1/Q2相关设备厂家收入连续正增长;相较24-25年季度收入因外部政策变化、院内需求波动受到影响,26年厂家经营持续向好。
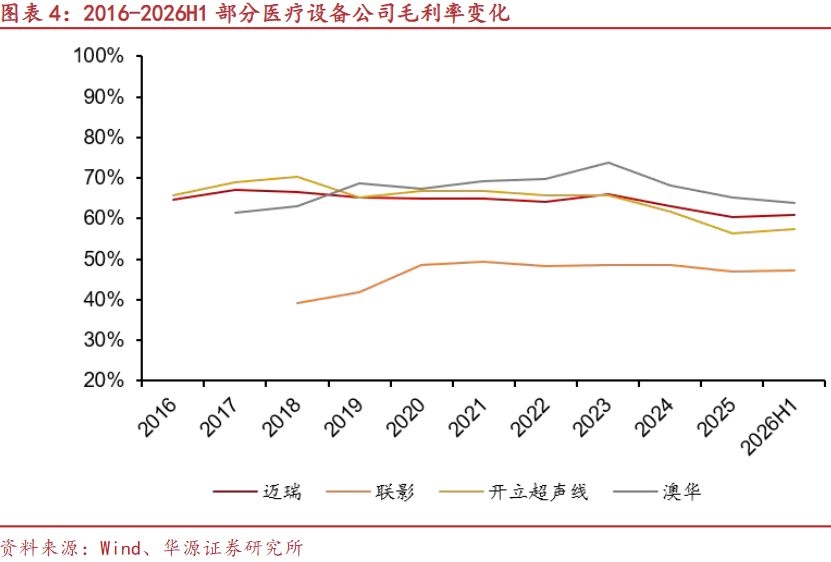
毛利率方面,24-25年受医疗行业政策影响,毛利率承压,对相关公司盈利能力造成干扰;26H1,头部医疗设备公司整体毛利率/核心业务毛利率大多较2025年企稳,政策端影响程度边际减弱,头部设备公司盈利能力或持续修复。
研报来源:华源证券,刘闯,S1350524030002,行业招采回暖,公司季度经营向好,建议关注医疗设备头部公司。2026年8月31日