熬过5年出清69%!头部临床CRO新签订单量价齐升,景气拐点已现,报表端兑现要等2027年
个股
泰格医药 诺思格【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
中邮证券研报指出,临床CRO处于创新药研发后端,景气传导比临床前CRO滞后6-12个月——投融资恢复时临床前环节先受益,临床CRO慢半拍,但景气程度有望更高。研报用领先—同步—滞后三重指标给行业定位:钱和临床数量已先行回暖,头部公司新签订单量价齐升,只有报表利润还压在前期低价订单上,改善要到2027年才逐步兑现。
1)五年出清69%,收缩这一半基本不可逆
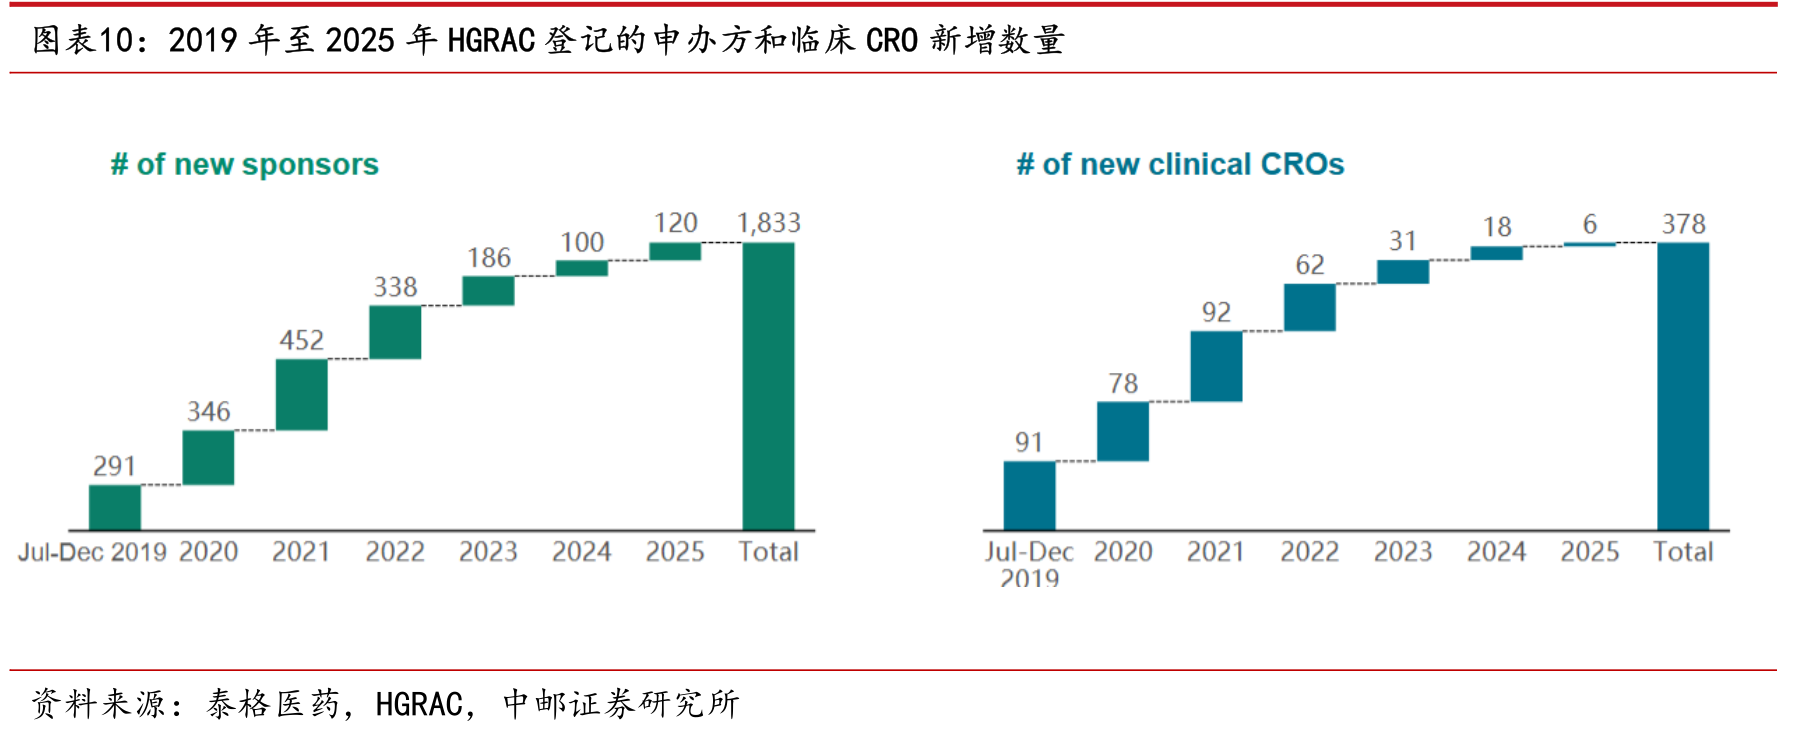
HGRAC登记的临床CRO数量从2021年高峰约195家降到2025年约60家,累计下滑约69%;2025年全年新增只有6家,供给闸门几乎关死。需求端已经先回来——同期新增申办方2025年回升至120家,供给侧却还在低位。中小CRO退出后不会很快回来,这是研报判断行业集中度加速提升的底座。
2)订单先行:钱、试验、订单三个口径同时向上
领先指标全线回暖。2025年国内创新药一级市场融资92.34亿美元、同比增长92.38%,2026年上半年58.1亿美元、再增79.1%;BD交易2025年总金额1388亿美元、同比增长135%,2026年上半年延续这一势头。最敏感的IND指标,2026年上半年获批1908个、同比增长27%,仍在加速。
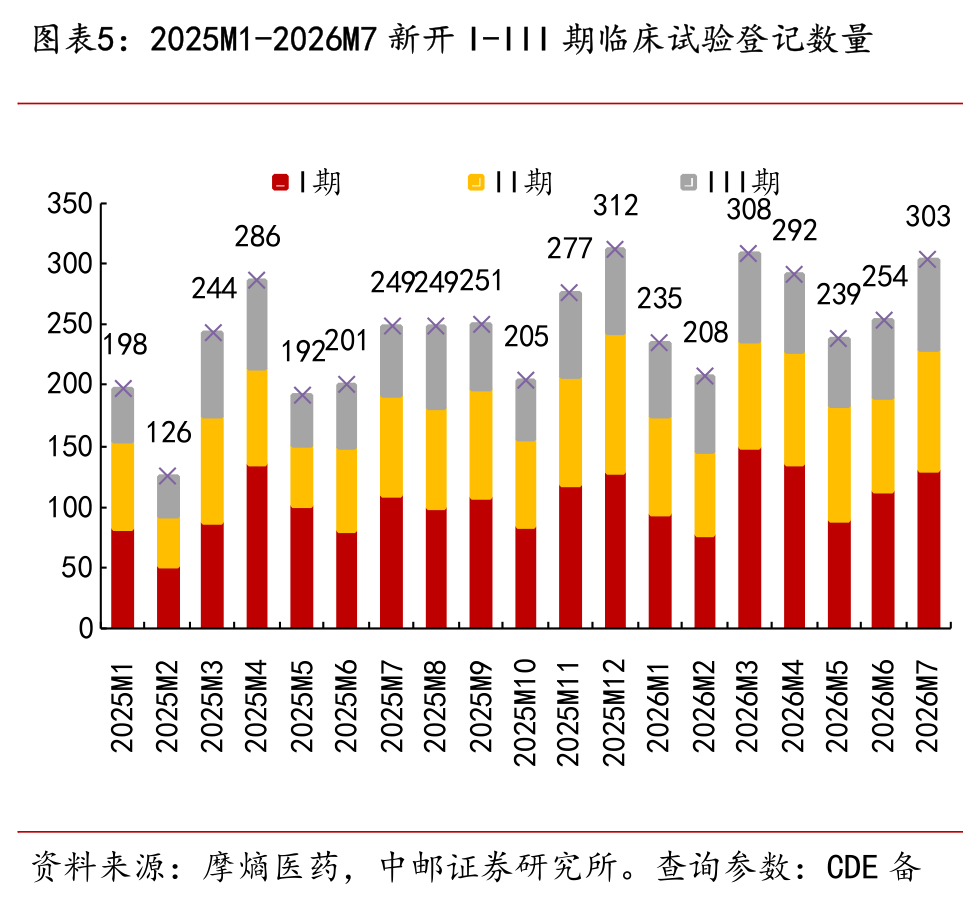
同步指标直接落到订单。2026年1-7月新开I-III期临床1839个(2025年同期1496个),其中III期自2月起持续高于去年同期(2月同比+85.3%),景气正往中后期传导。
康龙化成26H1临床研究服务新签订单同比增长超30%;泰格医药净新增订单较去年同期加速增长,新签订单平均单价重回增长——量价同时回暖。研报判断,年初开启商务谈判的项目将在三四季度集中转化为订单,2026H2行业新签有望加速。
3)报表还趴着:这是时差,不是逻辑破了
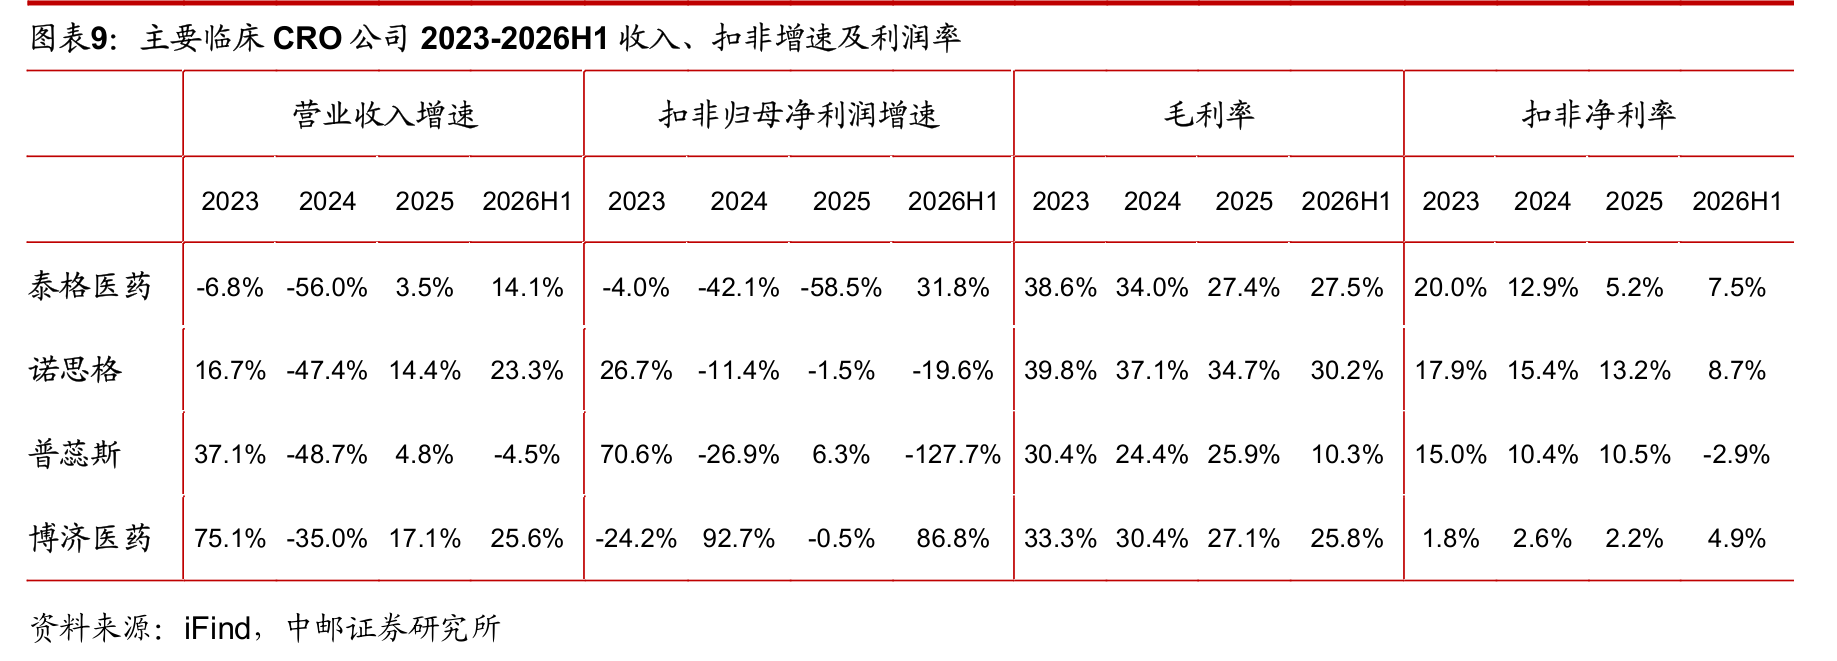
滞后指标才是现状。高价订单签署后要1-3年才确认收入,当前利润端仍被前期低价订单拖着。26H1收入端部分好转(泰格医药+14.1%、诺思格+23.3%),但普蕊斯由于业务人员产能紧张、对盈利指标不达标订单主动取舍,当期收入利润有所下滑。
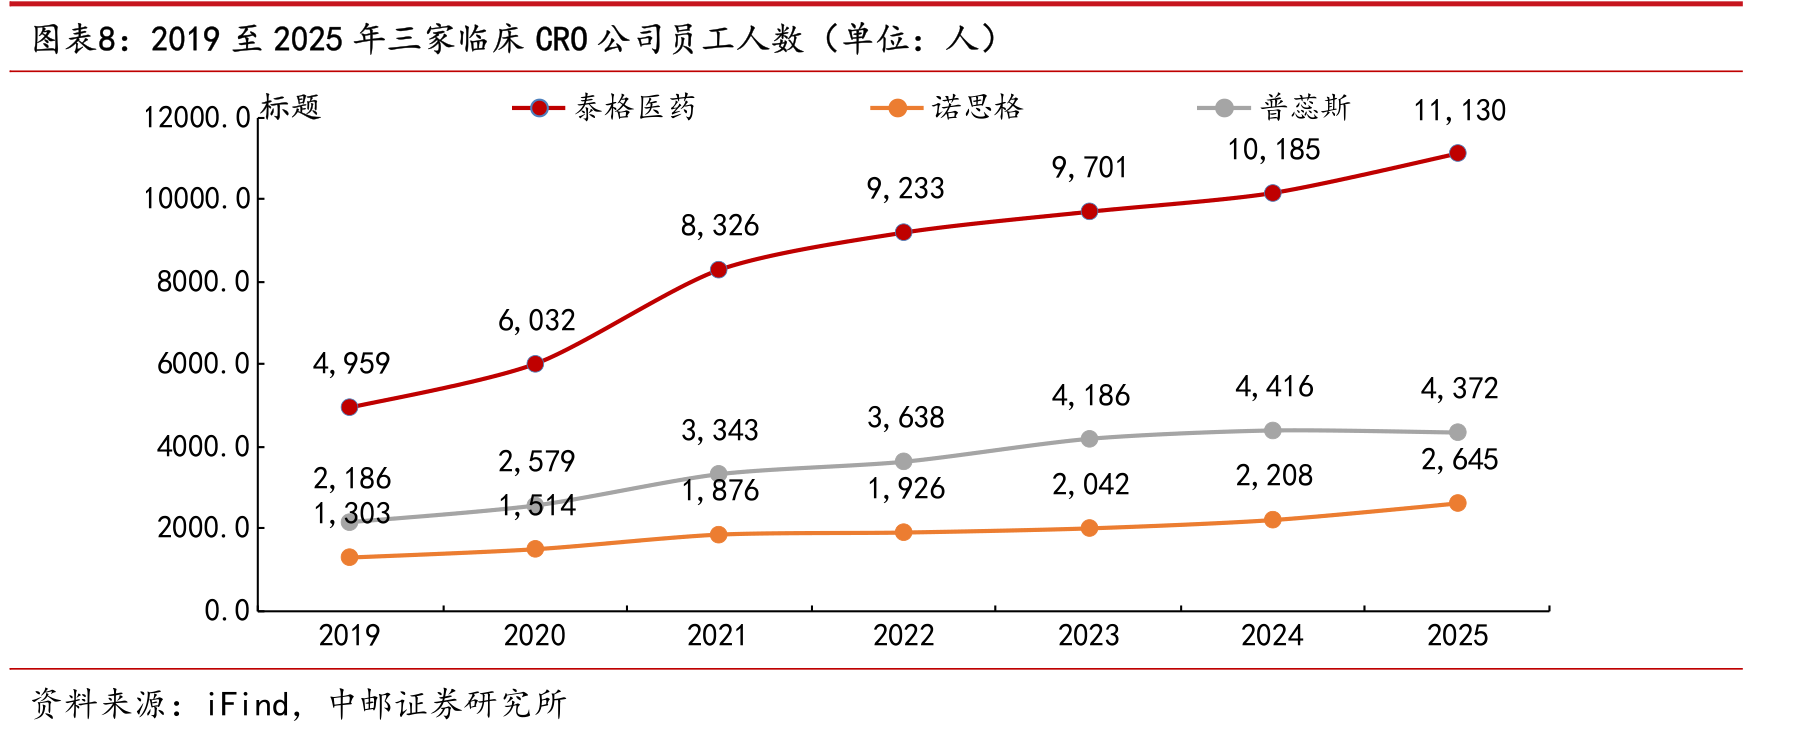
换个角度看,这恰恰是左侧的位置:现在确认的是订单拐点,赚的不是当期利润。为承接回暖,龙头在下行期逆势扩员——泰格医药员工从2019年的4,959人增至2025年的11,130人,2025年一年净增945人;普蕊斯2026Q1也回升至4,526人。人力储备就是项目承接产能,等高价订单进入排期,报表端改善研报判断在2027年开启。
4)谁先受益、谁弹性大
泰格医药:2025年在中国临床外包市场占有率10.9%(2024年为10.6%),是唯一进入全球前十的中国临床外包服务商;MNC客户收入占比约25%,境外收入占比45.5%,26H1新签订单量价均明显回暖。
普蕊斯:头部SMO服务商,截至2026年6月末员工4,597人、覆盖全国200余个城市,在执行项目2,740个;新签订单价格有所上涨,以主动取舍不达标订单换取价格。
诺思格:26H1营业收入4.68亿元、同比增长23.26%,其中临床试验技术服务收入同比增长37.48%。
博济医药:26H1营收4.54亿元(+25.64%)、净利润3,720万元(+138.93%);在执行未确认收入合同约36.34亿元,较2025年报的34.08亿元继续增长。
研报来源:中邮证券,盛丽华,S1340525060001,《三重指标验证临床CRO景气度恢复,多因素共振下头部临床CRO将迎上行周期》,2026年09月03日