树脂板会翘、硅中介层太贵,玻璃基板三杀:不翘+便宜+能做更大,AI芯片封装换底座的剧本开始了
题材
陶瓷基板个股
帝尔激光 沃格光电观点单元(正文分节)
- 第0节树脂板会翘、硅中介层太贵,玻璃基板三杀:不翘+便宜+能做更大,AI芯片封装换底座的剧本开始了
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国盛证券研报指出,后摩尔时代,AI芯片越做越强,但传统封装材料跟不上了——ABF载板容易翘曲、良率上不去,CoWoS产能又紧。于是玻璃基板登场:它不翘、信号损耗低、还能做大尺寸,被认为是先进封装的"新底座"。核心工艺叫TGV,就是在玻璃上打百万个微米级微孔再镀铜。台积电、英特尔都在布局,2026年被视为商业化元年。国内分三层受益:做TGV加工的、卖激光打孔/电镀/抛光设备的、还有提供玻璃原片的。
1)CoWoS产能荒、ABF载板翘到良率崩,玻璃基板来救场
后摩尔时代,晶体管早已触及物理极限,CoWoS封装方面面临着产能不足、成本高、发热翘曲等问题。随着AI芯片性能持续提升,英伟达核心GPU由H100的4nm演进至VR200的3nm,晶体管数量、显存带宽和功耗不断提升,单纯依靠制程微缩已难以持续支撑性能增长,先进封装与Chiplet成为突破瓶颈的重要方向。
当前2.5D、3D等先进封装路线并行发展,其中CoWoS已成为高端AI芯片的重要封装方案,但仍存在产能不足、光罩尺寸受限、大尺寸硅中介层成本及良率压力较高、ABF载板热膨胀系数失配导致翘曲等问题。
2)玻璃基板三杀:不翘+便宜+能做更大
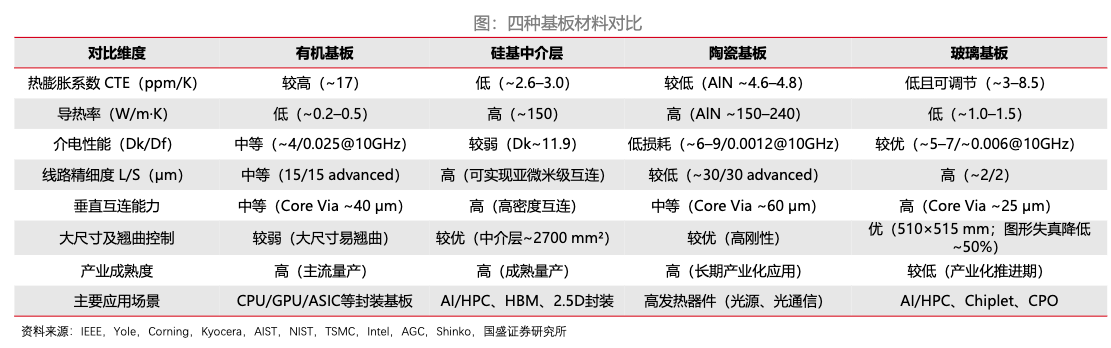
玻璃基板多重性能领先,为先进封装产业重要发展方向。 相较有机基板、硅基中介层和陶瓷基板,玻璃基板具备低且可调的热膨胀系数、较优介电性能、高平整度以及大尺寸制造能力,可支持约2/2μm精细线路和约25μm Core Via,有望改善大尺寸封装中的翘曲、信号损耗及面积利用率问题。
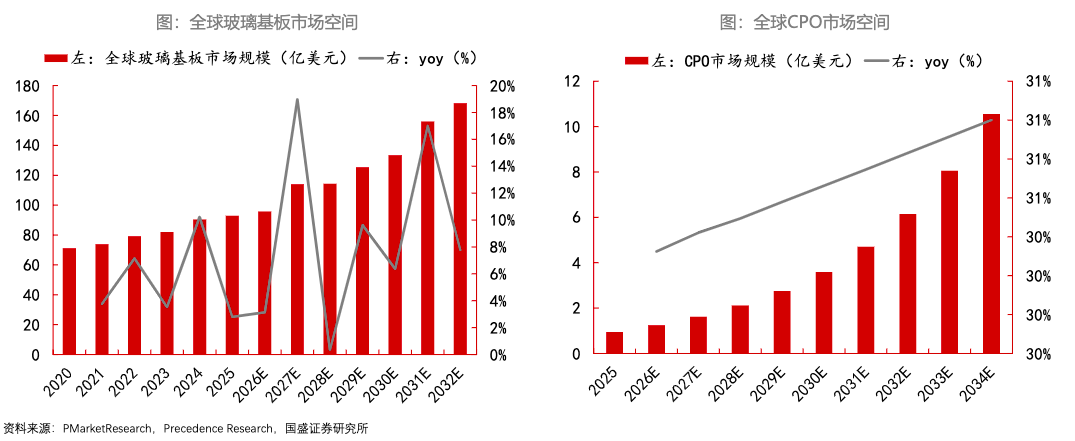
目前玻璃基板已形成CoPoS、Intel Glass-Core、CPO和玻璃桥等多种应用方式。据PMarketResearch ,全球玻璃基板市场规模由2020年的71.2亿美元增长至2024年的90.3亿美元,预计2032年达到168.1亿美元。与此同时,CPO等新兴应用亦有望拓展潜在应用空间。
3)TGV打孔和孔内金属化是难点
TGV打孔和孔内金属化是玻璃基板制造的两大核心技术难点。 玻璃基板制造流程主要包括玻璃切割与清洗、TGV打孔、湿法刻蚀、光学检测、PVD种子层沉积、铜电镀、ABF压合增层等,其中TGV形成直接影响后续种子层沉积、金属化、填充和可靠性。
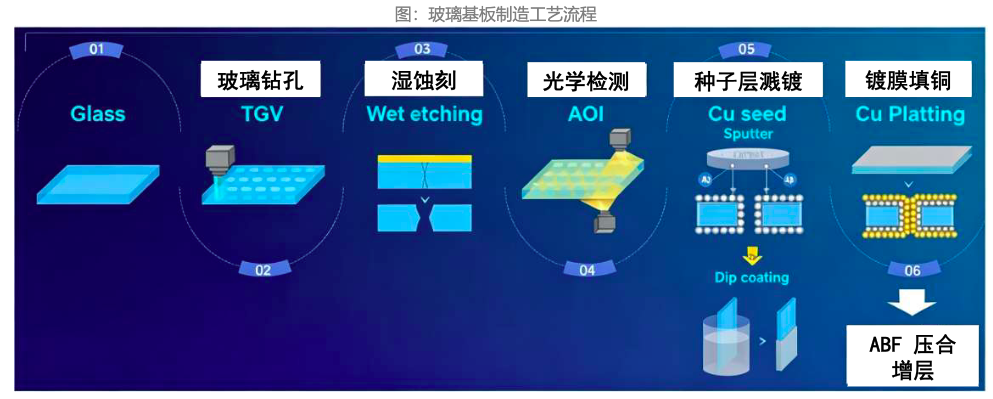
目前TGV打孔主流方案为激光诱导改性+湿法化学蚀刻(LIDE),对应飞秒激光加工和湿法刻蚀设备;孔内金属化涉及种子层沉积和铜电镀,后续还需CMP实现表面平坦化。设备端,国内帝尔激光、汇成真空、盛美上海、华海清科等厂商已在相关设备领域形成布局。
4)相关标的
三条主线关注:
第一,TGV精密加工,关注玻璃通孔加工及相关玻璃基板制造环节;
第二,核心设备卖铲人,重点关注TGV激光打孔、PVD种子层沉积、铜电镀、CMP等关键工艺设备;
第三,上游原片环节,关注具备玻璃原片研发、制造能力,并有望向半导体玻璃基板领域延伸的厂商。
标的:京东方、TCL科技、深天马、沃格光电;帝尔激光、大族激光、华工科技、英诺激光、德龙激光、海目星、华海清科、汇成真空、盛美上海、东威科技、北方华创;天承科技、彩虹股份、凯盛科技等。
研报来源:国盛证券,张一鸣,S0680522070009,AI封装升级驱动,TGV产业链迎黄金发展期。2026年9月3日