Q2快递行业呈现三大特征,头部阵营座次面临重排
题材
(无 plates 标注,见下方观点单元)个股
申通快递 圆通速递观点单元(正文分节)
- 第0节Q2快递行业呈现三大特征,头部阵营座次面临重排申通快递 圆通速递
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
中信建投研报指出,Q2快递行业呈现三大特征:增速中枢下移,但旺季韧性仍在。申通借助阿里生态实现逆袭,圆通稳扎稳打逼近中通,头部阵营座次面临重排。收入增速普遍跑赢业务量,行业恶性价格竞争有所缓和。关注申通快递、圆通速递等。
Q2快递行业呈现三大特征:
一是行业增速中枢下移,但旺季韧性仍在。
二是竞争格局方面,申通借助阿里生态实现逆袭,圆通稳扎稳打逼近中通,头部阵营座次面临重排。
三是收入增速普遍跑赢业务量,行业恶性价格竞争有所缓和,企业更注重经营质量。展望下半年,行业进入传统淡旺季切换期,叠加监管层对低价竞争的持续关注,头部企业有望在量价平衡中寻找更优解,成本管控能力与差异化服务将成为分化的关键。
具体来看,
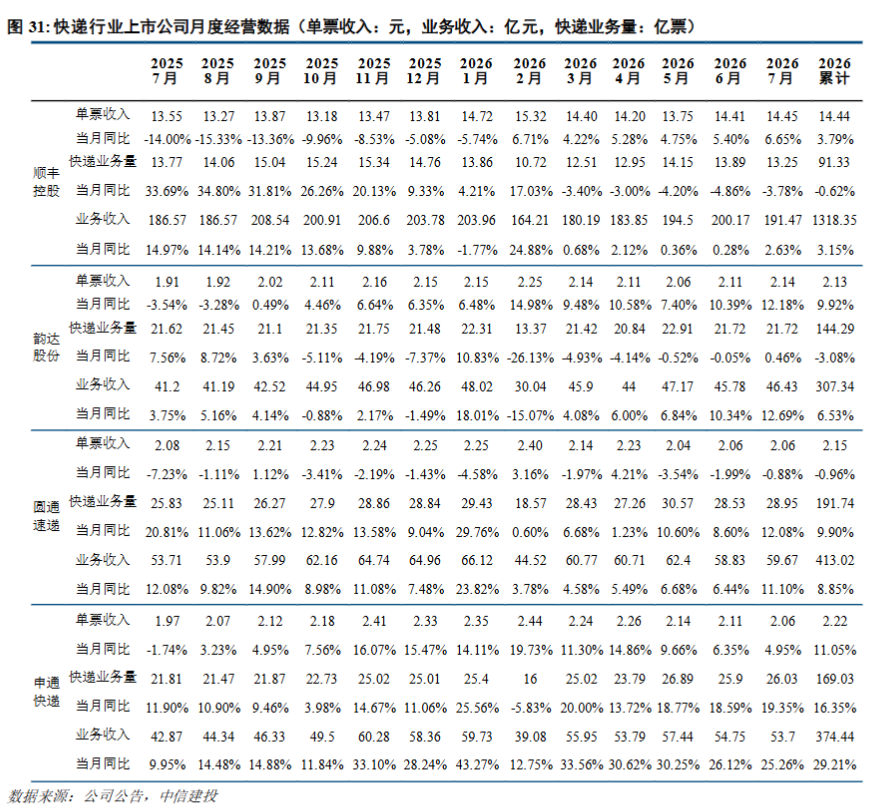
业务量:申通、极兔领跑,分化加剧。从业务量同比增速看,申通(含丹鸟)以+17.06%的增速居首,剔除丹鸟后仍达+11.77%,延续高增长态势;极兔中国同比+10.62%,凭借加盟制网络持续扩张,份额稳步提升。
竞争格局:集中度再提升,申通份额跃升最快。六家上市快递企业合计市占率82.88%,同比提升1.62pct,行业集中度继续走高。申通(含丹鸟)市占率14.54%,同比+1.59pct,增量最大,与阿里生态协同效应持续释放;圆通16.40%,同比+0.40pct,份额与中通(19.92%,同比+0.42pct)差距缩小;顺丰7.79%同比-0.75pct,韵达12.43%同比-0.73pct,市占率有所流失。
收入端:申通、中通表现亮眼。收入增速普遍高于业务量增速,提示价格端或产品结构有所改善。申通收入同比+28.98%,远超业务量增速,反映单票收入回暖或高附加值业务占比提升;中通收入同比+23.00%,在量价两端均有不错表现。
研报来源:中信建投,韩军,S1440519110001,行业从“价格战”转向“份额+服务”综合博弈。2026年9月4日