库存压到历史低位,新增产能断档,聚酯产业链现在只等一场补库共振
个股
东方盛虹 恒逸石化【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
聚酯产业链正从扩产驱动转向供给优化新阶段。终端需求降速但韧性强,美伊冲突以来的主动去库已把全产业链库存压至历史偏低区间。供给端,PX被炼油红线锁死,2024-2025年新增断档;PTA和聚酯在反内卷下协同减产,长丝减产幅度已提到三成。减产兑现叠加断档,产业链利润已从周期底部反弹至近五年高位,后续补库共振值得期待。关注:荣盛石化、恒力石化、东方盛虹、恒逸石化、桐昆股份、新凤鸣、万凯新材。
1)需求维持韧性,表需走弱是去库存压出来的
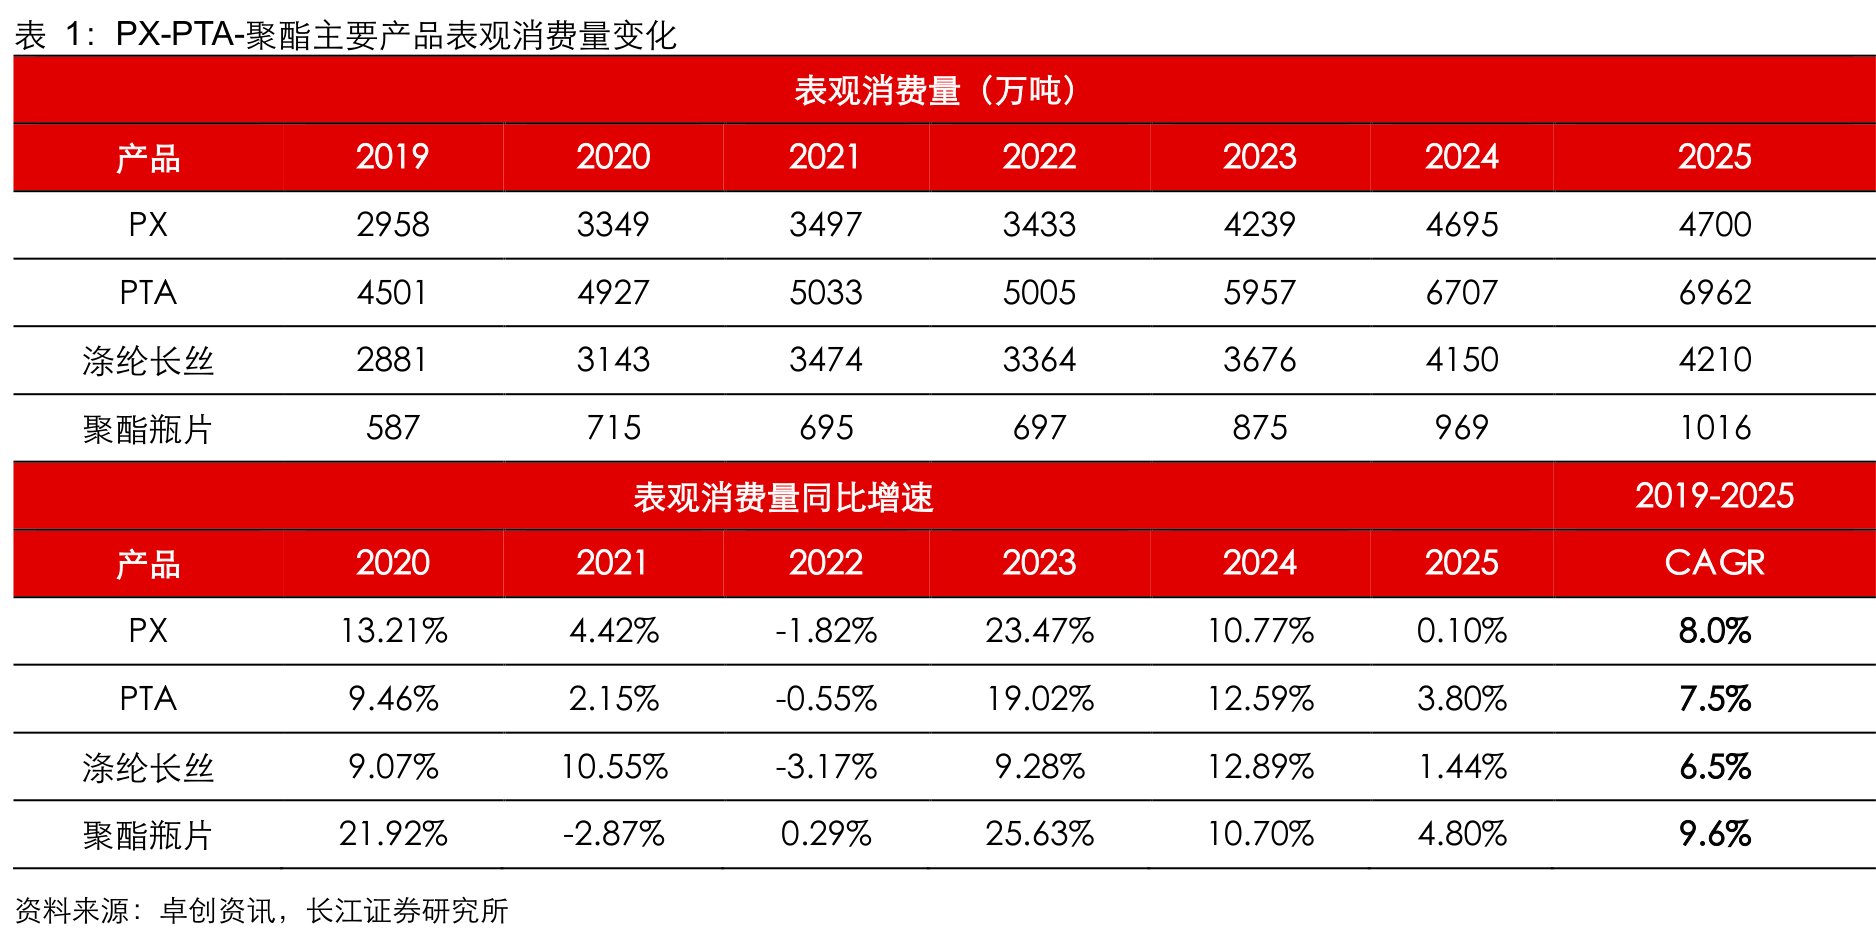
聚酯的需求端和纺服、包装、日常消费深度绑定,衣服要换、饮料要喝,这类消费高频且刚性,对宏观波动的敏感度天然偏低。近七年PX、PTA、涤纶长丝、聚酯瓶片的表观消费量总体一路增长,即使在出口波动和消费偏弱的年份也没有出现长期塌陷,需求基本盘的稳定性被反复验证。
短期的问题是库存节奏。
美伊冲突爆发以来,下游织机在订单走弱的预期下优先消耗前期囤积的原料,暂缓追加采购,长丝和上游原料的表观消费量因此承压,这是产业链在进行一轮历史级别的主动去库。
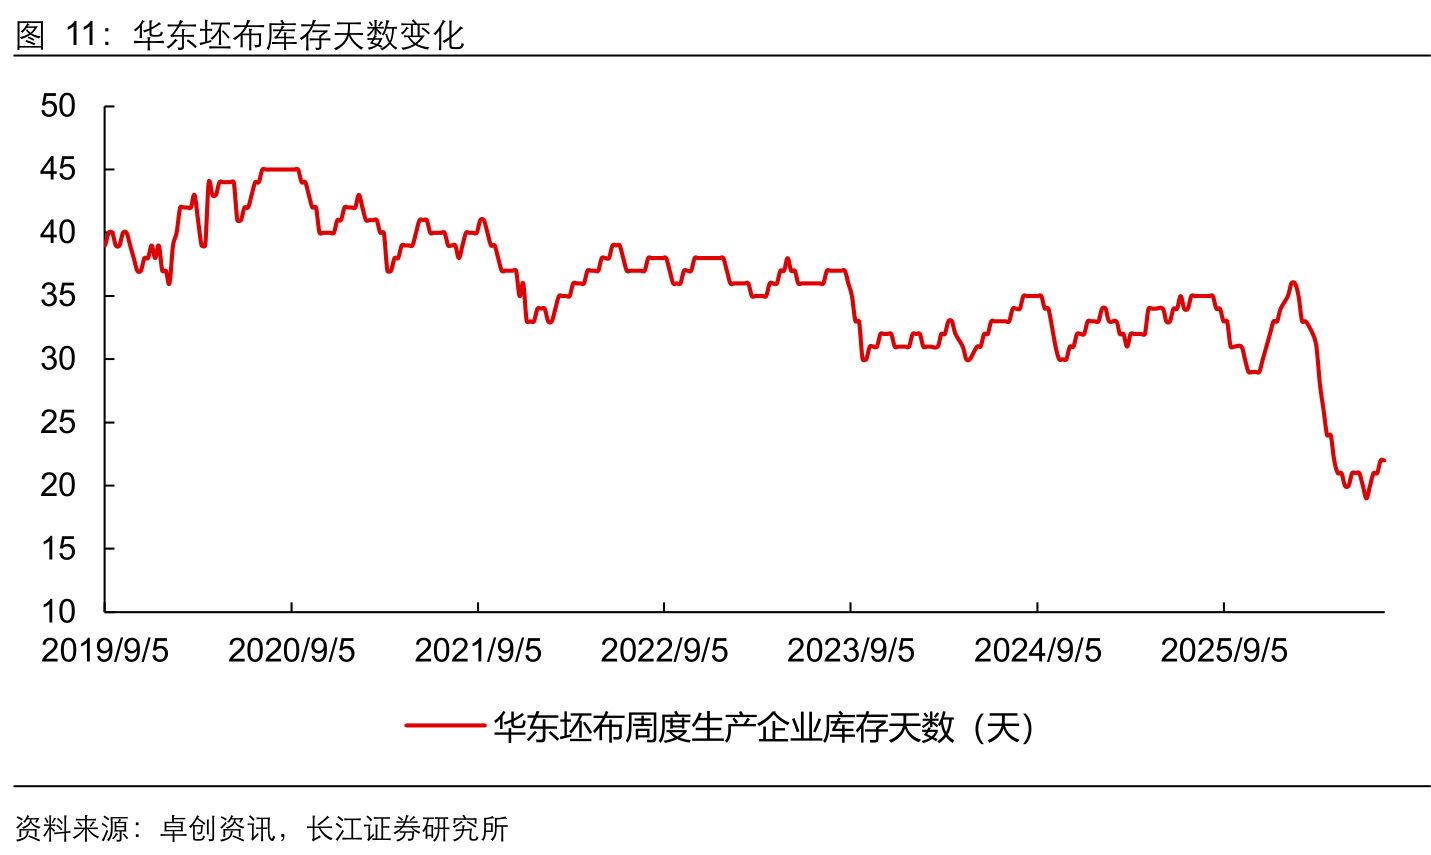
目前,无论是华东坯布库存天数,还是PTA和涤纶长丝的库存水平,当前都已压缩至历史偏低区间。海外同样在过渡,美国服装零售和批发的库存销售比已从高位明显回落,渠道库存压力显著缓解。
低库存意味着需求弹性被憋住了,一旦终端订单改善、出口企稳或旺季兑现,产业链随时可能从去库切换到温和补库,需求的边际修复会直接带来价格弹性。
2)炼油红线锁死PX,未来三年新增供给明显收敛
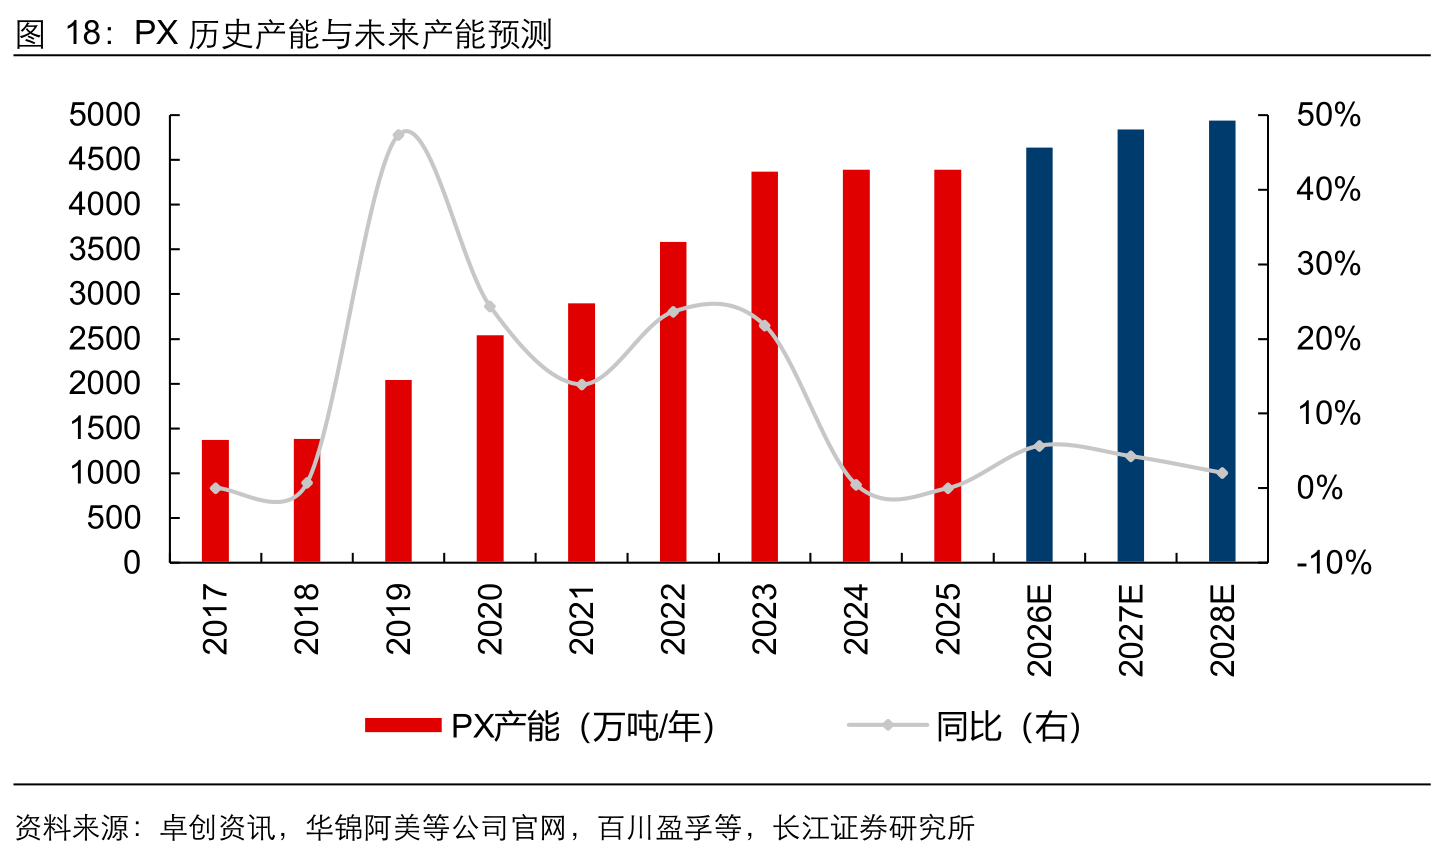
PX是这一轮供给逻辑最硬的环节,往后看,增量被政策从源头摁住了。
炼油行业被要求把原油一次加工能力控制在10亿吨以内,新建PX项目一律严控审批,叠加能效标杆和对小装置的淘汰要求,2024-2025年PX新增项目直接断档。此后新增投放以炼化一体化配套和存量改造为主,年均新增量较上一轮扩能周期大幅收敛。
供给增速放缓叠加下游需求刚性,PX供需格局有望持续优化,行业盈利中枢和底部都有抬升基础。
3)反内卷已变成真减产,长丝减产幅度提到三成
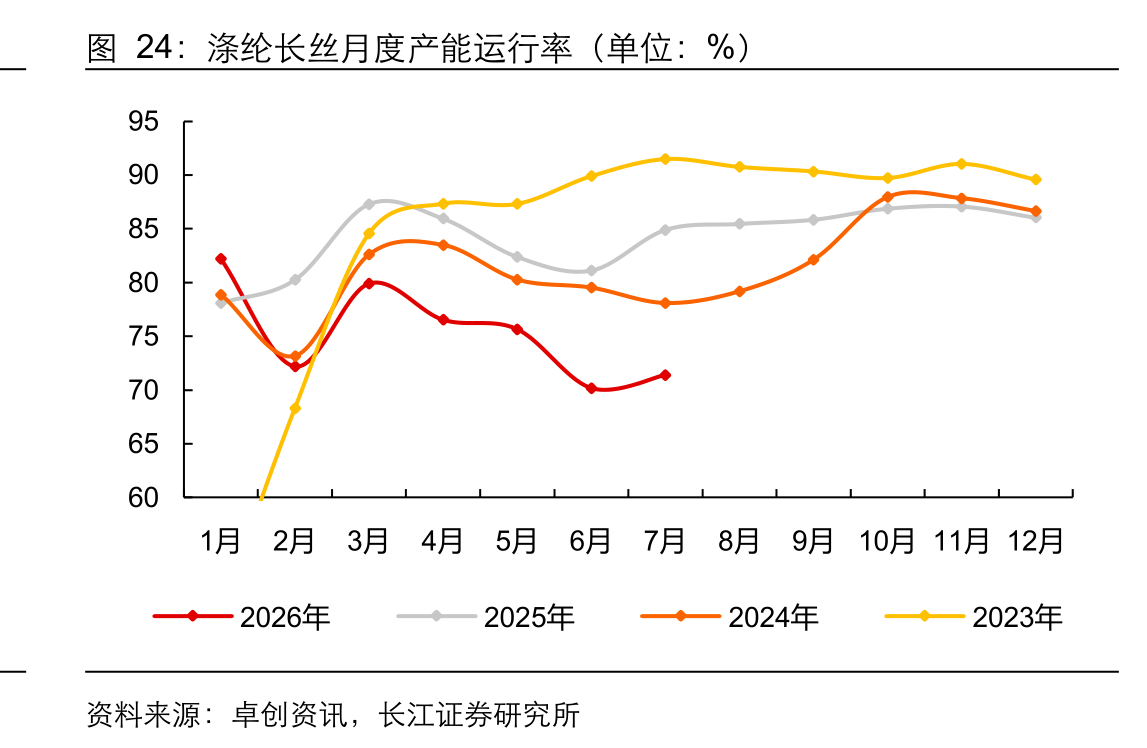
PTA和聚酯环节的供给收缩主要由行业自律推动,2024年底涤纶长丝行业发布高质量发展倡议书,此后龙头减产的频次和力度持续加码,到2026年二季度,主流长丝工厂已把减产比例提升至30%,并持续执行到季度末。
瓶片和PTA同步跟进。瓶片龙头在2025年7月集中减产,随后PTA龙头在主管部门座谈会后集体安排检修,行业开工率从85%附近回落至75%-79%区间,加工费随之得到修复。
进入2026年,PTA、长丝、短纤、瓶片的产能利用率集体下移,部分环节甚至在传统旺季仍维持低负荷,说明龙头已越过季节性检修的范畴,进入主动控产、优先保价的阶段。
4)利润已弹回近五年高位,补库共振还在后面
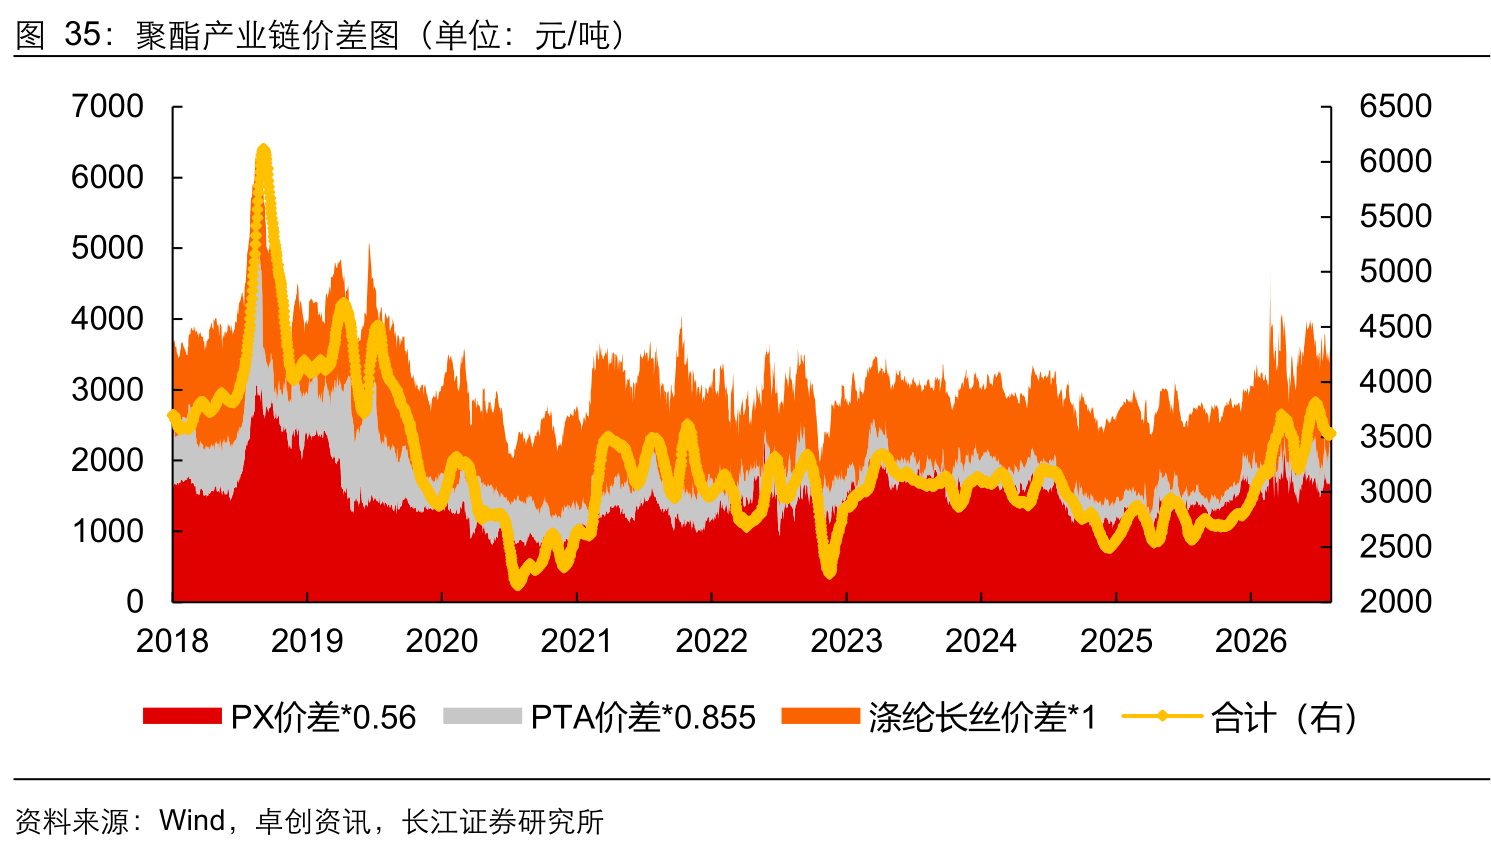
减产兑现,叠加2026年PTA新增产能断档和地缘冲突推升油价,PX、PTA及长丝POY价差修复,产业链利润自底部快速反弹至近五年高位。
往后再看,弹性来自两个方向的叠加。
库存端,全产业链库存已在历史低位,内外补库存在共振可能;供给端,未来三年PX、PTA新增产能以存量改造和尾部释放为主,老旧低效产能还在持续退出。
供需基本面最难的阶段大概率已经过去,盈利底部有望较过去周期系统性抬升,景气修复阶段的盈利中枢同样存在改善空间。
6)相关公司
1)PX-PTA-聚酯一体化民营炼化龙头:荣盛石化、恒力石化、东方盛虹、恒逸石化,一体化布局同时捕捉上游芳烃、中游PTA、下游纺丝瓶片的价差扩张红利,存量优质产能的盈利稳定性与现金流质量有望提升;
2)涤纶长丝:桐昆股份、新凤鸣,处于本轮行业自律与主动降负的核心,受益于协同减产与内外补库共振;
3)聚酯瓶片:万凯新材等头部企业,低加工费与高集中度下供给扩张趋于理性,竞争优势进一步向头部集中
研报来源:长江证券,魏凯,S0490520080009,供给强约束,补库待共振——聚酯产业链近况更新与中长期展望。2026年9月3日