华海22.5万吨氨纶破产清算,行业产能直接抽走15%,价格年内涨23%,化纤供给出清这次是来真的
题材
涤纶个股
新乡化纤 华峰化学观点单元(正文分节)
- 第0节华海22.5万吨氨纶破产清算,行业产能直接抽走15%,价格年内涨23%,化纤供给出清这次是来真的
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
浙商证券研报指出,化纤行业三个品种同时出现拐点信号。氨纶这边,华海氨纶22.5万吨产能破产清算,相当于行业抽走15%产能,价格年内已涨23%;粘胶长丝全国就四家能生产,价格站上历史95%分位;涤纶长丝赶上金九银十,织造订单明显回升。供给收缩叠加需求回暖,化纤板块从磨底转向抬利润,新乡化纤、华峰化学、吉林化纤、桐昆股份、新凤鸣直接受益。
1)氨纶:供给出清与需求修复共振,景气拐点已现
截至2026年9月,国内氨纶在册产能约145.9万吨/年,华海22.5万吨产能因破产进入清算程序,若最终退出相当于行业一次性收缩约15%在册产能。
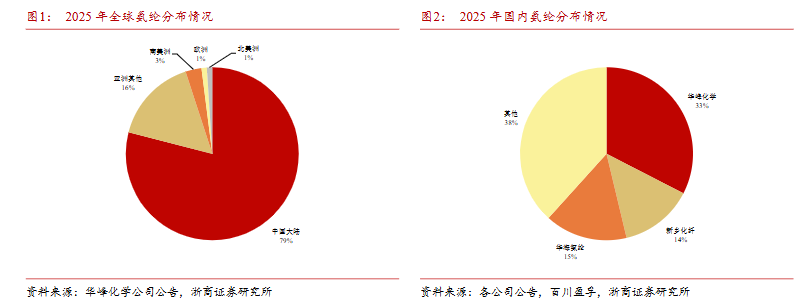
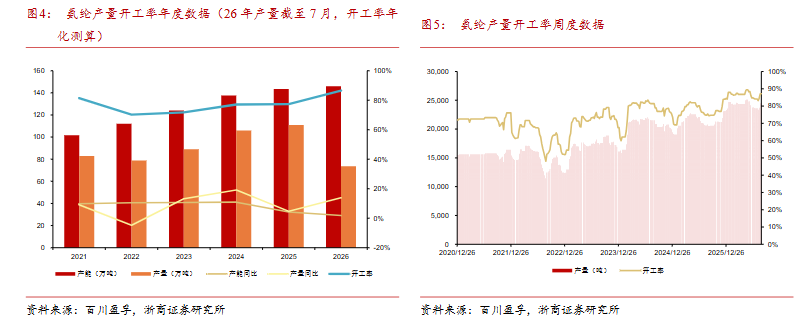
需求端,2026年1-7月表观消费同比+15.48%,渗透率提升与下游补库共振。浙商证券测算2026E隐含开工率86.85%,2027E达86.3%贴近历史峰值;若华海退出,在供给侧出清顺利推进的假设下,为了满足市场需求,2027E开工率将突破100%,即使存量装置打满仍存在15万吨以上供给缺口。
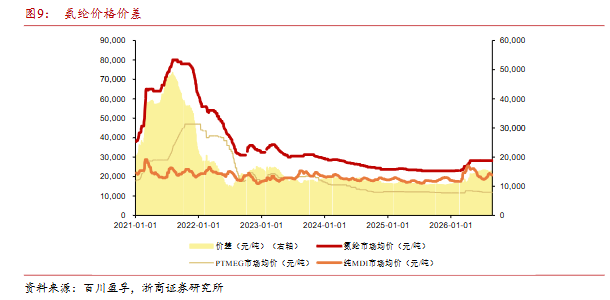
价格端,截至8月底氨纶均价28,200元/吨、较年初+23%,价差15,216元/吨、较年初+41%并处于67.5%历史分位,叠加原料PTMEG处8.1%极低分位的成本支撑,行业盈利弹性空间充足。
2)粘胶长丝:双寡头供给刚性,高景气有望延续
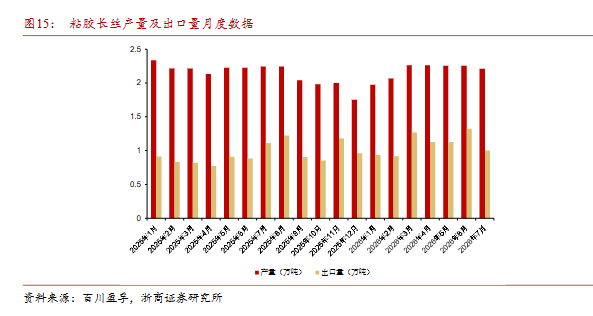
行业有效生产企业仅四家,CR3超95%;明确新增仅吉林化纤1.5万吨与新乡化纤2万吨两处,供给刚性极为突出。2026年以来开工率维持88%-90%历史高位,8月受高温检修短期回落至79.76%,但周度产量同比仍保持+38.78%,紧平衡格局未改。
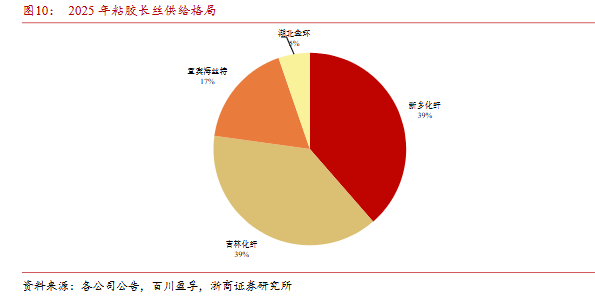
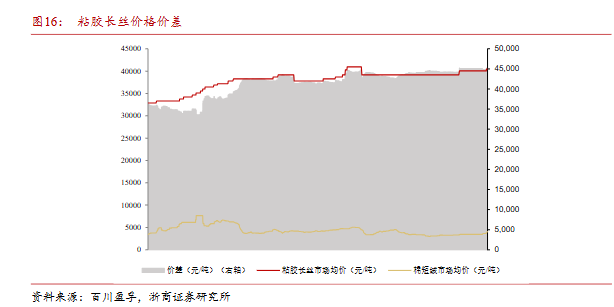
需求端呈内需升级+外需稳定双轮结构:表观消费量自2022年7.76万吨增至2025年14.24万吨,2026年1-7月出口占比提升至50%。截至9月初均价45,000元/吨、处于95.2%历史高分位,价差处于91.5%历史高位;平衡表显示即便计入全部规划新增,2027-2028E隐含开工率仍维持80%以上,显著高于景气底部区间。供给刚性叠加需求结构升级,龙头企业盈利中枢确定性较强。
3)涤纶长丝:看好旺季的盈利弹性以及长期利润中枢的抬升
短期来看,金九银十来临,下游订单和补库需求正在边际改善,行业低库存背景下长丝的旺季需求弹性有望超预期,有望迎来量价齐升。
据百川盈孚数据,截至2026年9月3日当周,国内织造坯布库存天数、国内织造企业原料备货天数分别为18.49天、9.10天,同比-8.1天、-3.4天,环比+1.0天、+1.8天。国内织造订单天数为8.1天,相较于8月初的5.6天明显回升。
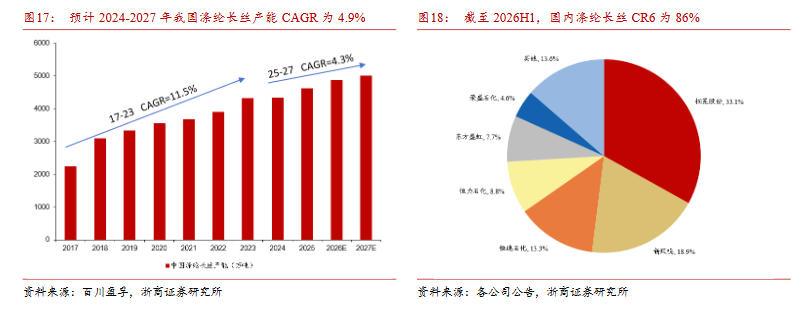
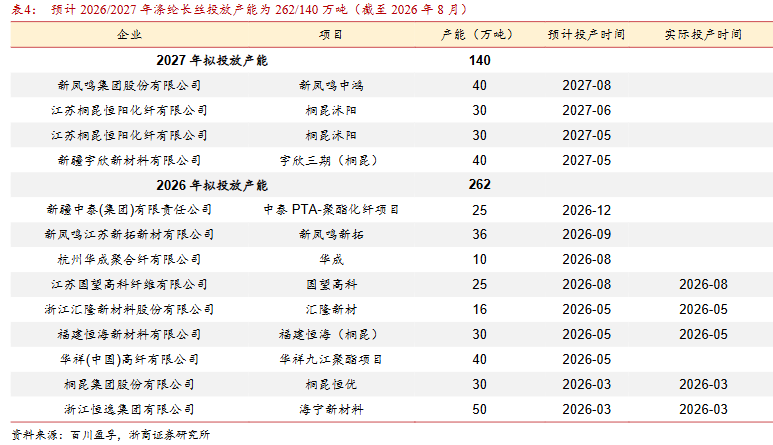
中长期来看,长丝行业产能投放高峰期已过,据百川盈孚数据,2026/2027年全国长丝预计投放产能为262/140万吨,且集中在头部企业,预计2025-2027年产能CAGR为4.3%。叠加老旧装置的退出、下游纺服等刚需稳健增长、行业经营策略的转变,长丝利润中枢有望抬升。
4)相关公司
新乡化纤:粘胶长丝双寡头之一,2万吨新疆募投项目聚焦功能性、差别化高端产品
华峰化学:氨纶行业第一大产能47.5万吨,成本与规模优势突出
吉林化纤:粘胶长丝双寡头之一,1.5万吨新增产能为行业明确增量
桐昆股份:涤纶长丝行业产能第一,2027年规划投放产能集中于头部
新凤鸣:涤纶长丝头部企业,2027年规划投放40万吨产能
研报来源:浙商证券,杨占魁,S1230526030001,供给重塑,三纤共振:化纤行业盈利上行周期开启——化纤行业深度报告。2026年9月6日