平均涨127%!梳理化工20年3轮补库行情,从超跌到领涨盘出赢家公式,这五个方向的下半场才刚刚开始
题材
石油化工个股
中泰化学 云天化观点单元(正文分节)
- 第0节平均涨127%!梳理化工20年3轮补库行情,从超跌到领涨盘出赢家公式,这五个方向的下半场才刚刚开始
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
华安证券指出,近20年三轮由油价波动驱动的化工补库行情,子行业涨幅均值分别为127%、43%、16%,全部跑赢大盘。供给格局硬、需求改善且前期超跌的品种领涨,如今油价再度自高位回落,补库窗口临近。关注涤纶长丝、氨纶、聚氨酯、磷肥与氯碱方向,核心公司:桐昆股份、华峰化学、万华化学、云天化、中泰化学。
1)三轮补库行情,化工从未跑输大盘
油价是化工产业链的成本锚和价格预期锚,其宽幅波动直接驱动基钦库存周期切换:油价上行时,企业防御性备货叠加高油价压制终端需求,化工品库存抬升;油价回落后,被压制的终端需求逐步恢复,库存自产业链上游向下游疏导消化,补库阶段化工品盈利被外生扰动放大。
复盘近20年内三轮由原油价格宽幅波动驱动的化工库存周期,三轮补库行情中化工子行业平均涨幅分别为127%、43%、16%,同期大盘涨幅均不及化工板块,超额收益稳定兑现。领涨行业不断切换,第一轮由粘胶、纺织化学制品领涨,期间涨幅分别达235%、227%,纺服链与地产链全面跑赢。
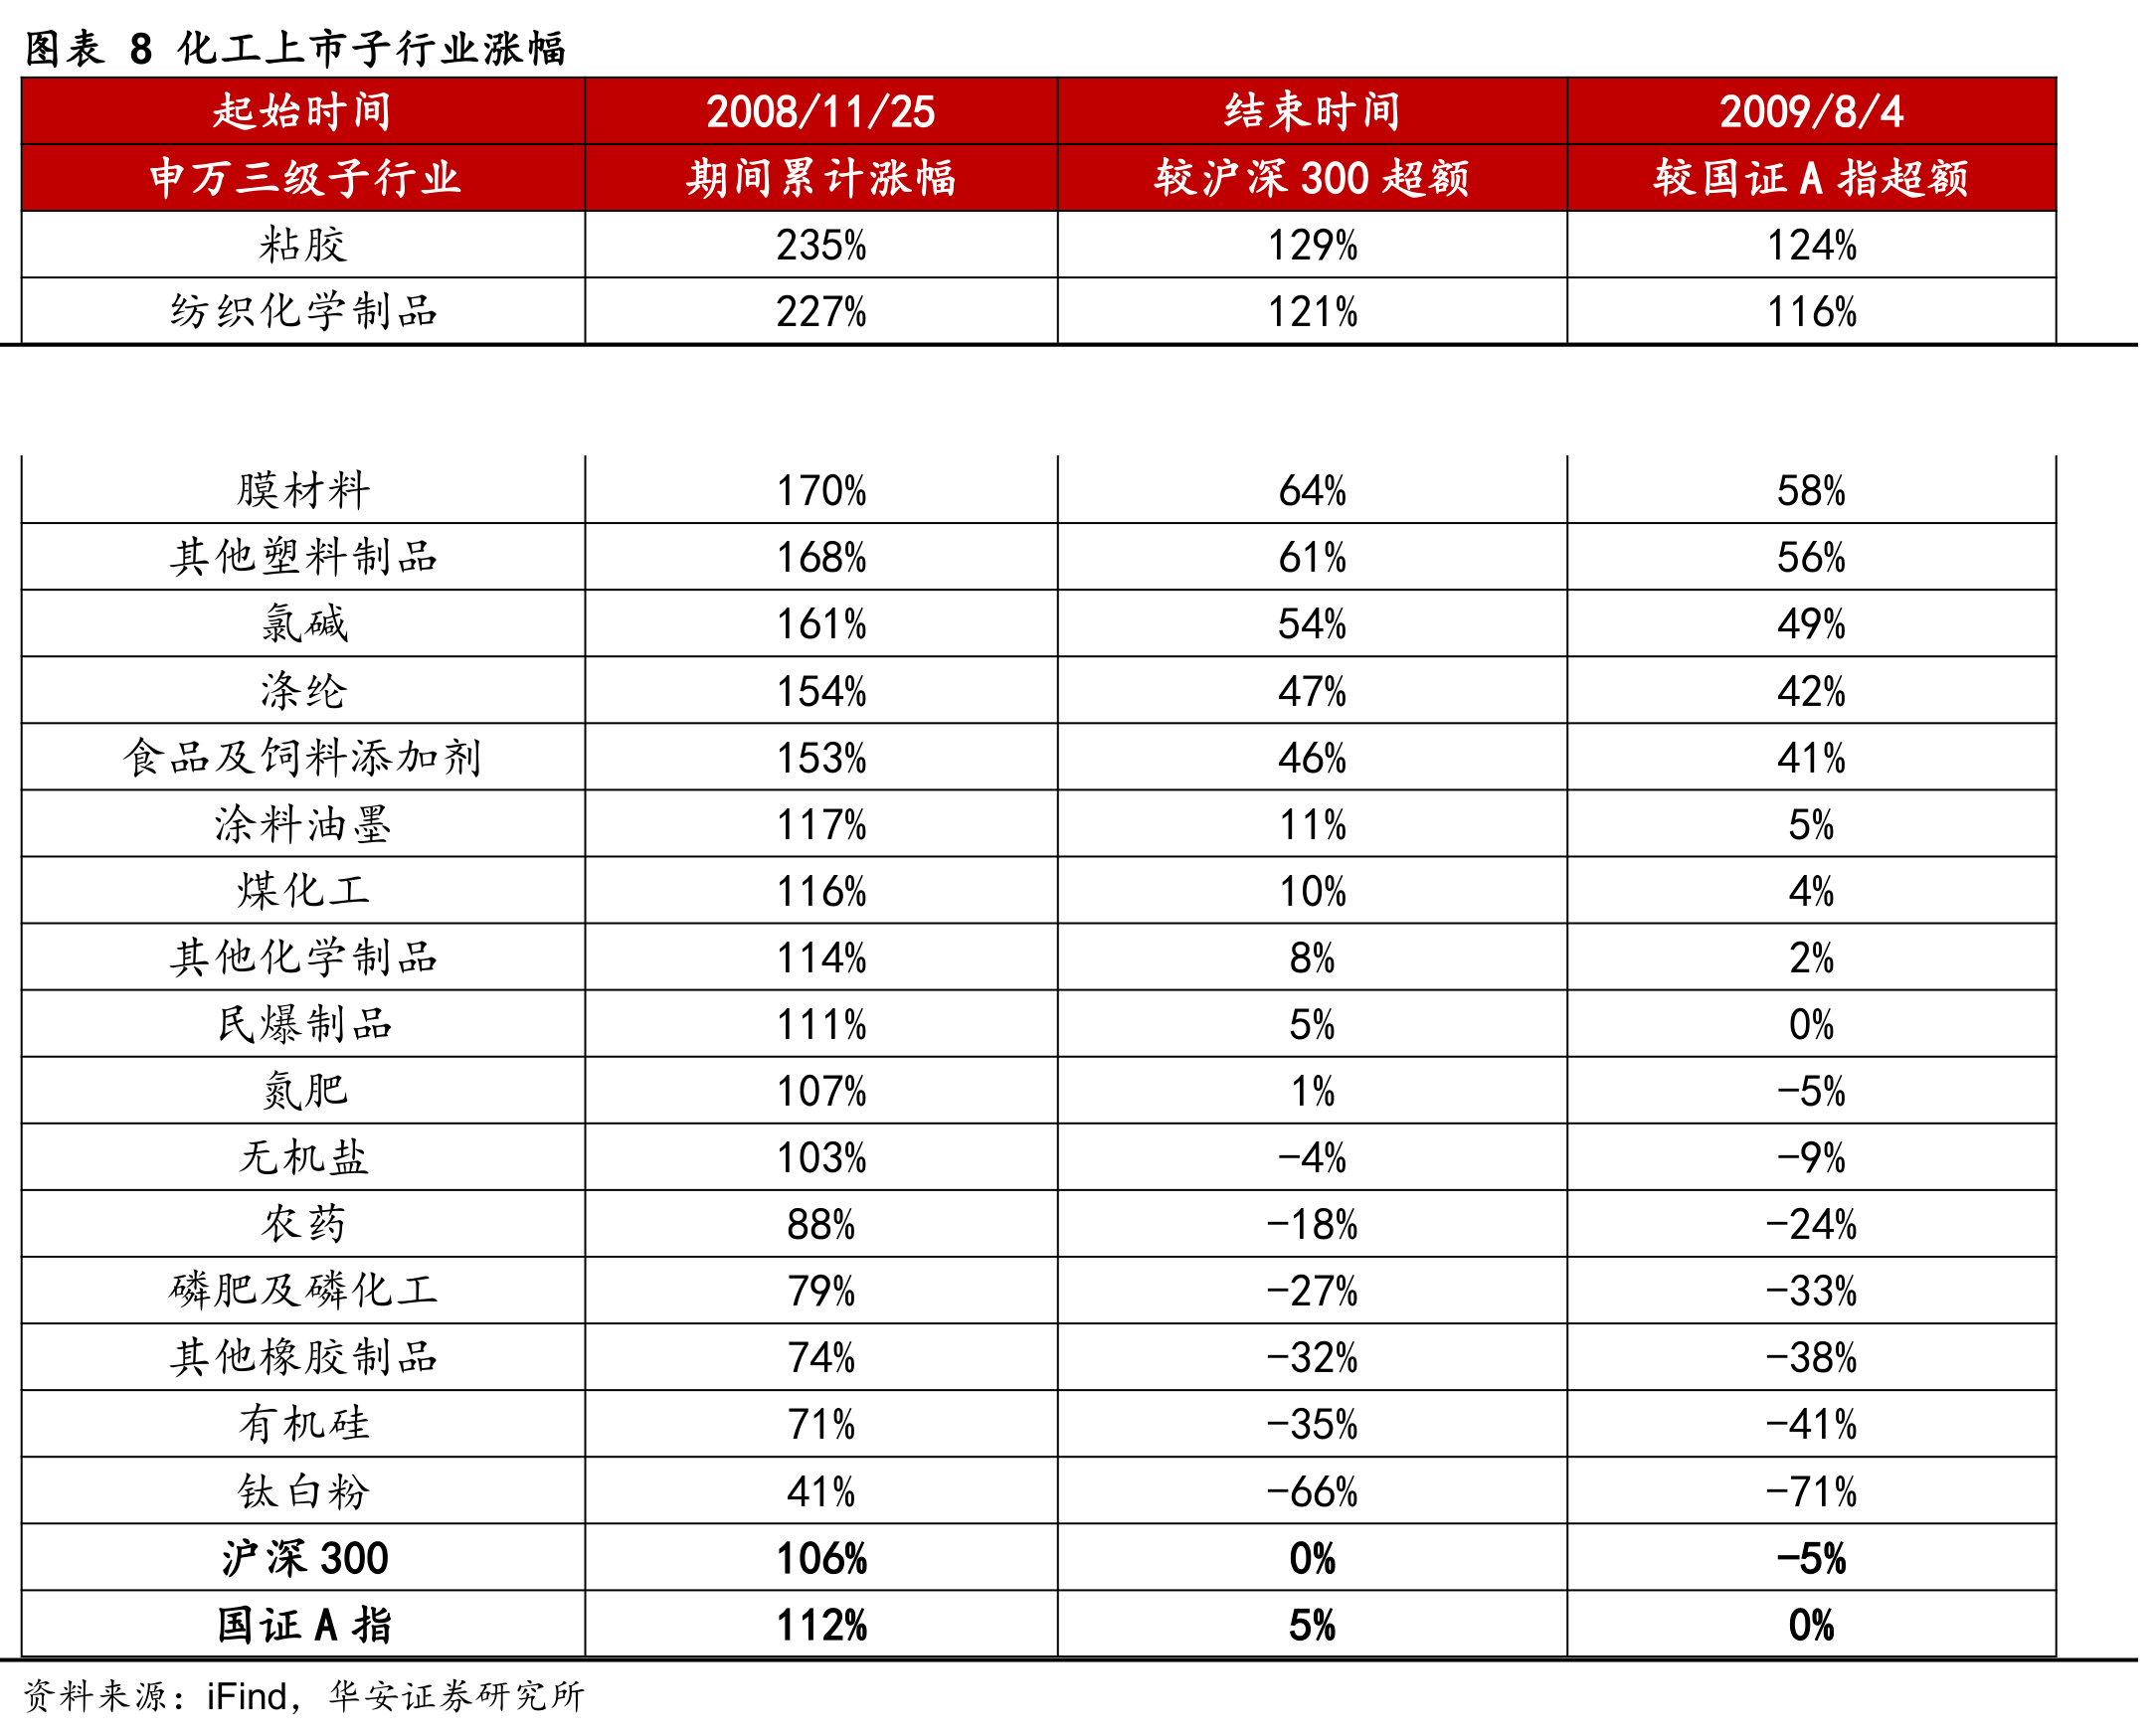
2)谁在领涨:供给硬约束,叠加前期超跌
三轮行情的领涨者各不相同,但胜出逻辑高度一致。2009年棉花库存消费比创多年低位,棉价反弹推升粘胶替代需求;2019年响水事件导致染料供给收缩,纺织化学制品领涨,起涨前板块估值已压缩至近十年最低一档;2022年欧洲能源危机推升海外生产成本,国内氮肥、聚氨酯承接海外供需缺口。
归纳来看,供给存在刚性约束或行业格局集中的品种,补库需求会放大价格与利润弹性;而需求预期边际扭转与前期深度超跌,决定反弹的高度与持续性。三轮补库行情中,纺织服装、聚氨酯及地产产业链均具备超额收益。
氯碱是超跌反弹的典型样本:板块估值一度跌至近十年最低,随后宏观预期改善叠加PVC社会库存处近年低点,节后补库拉动利润回暖,第二轮行情中板块涨幅56%,大幅跑赢同期大盘。
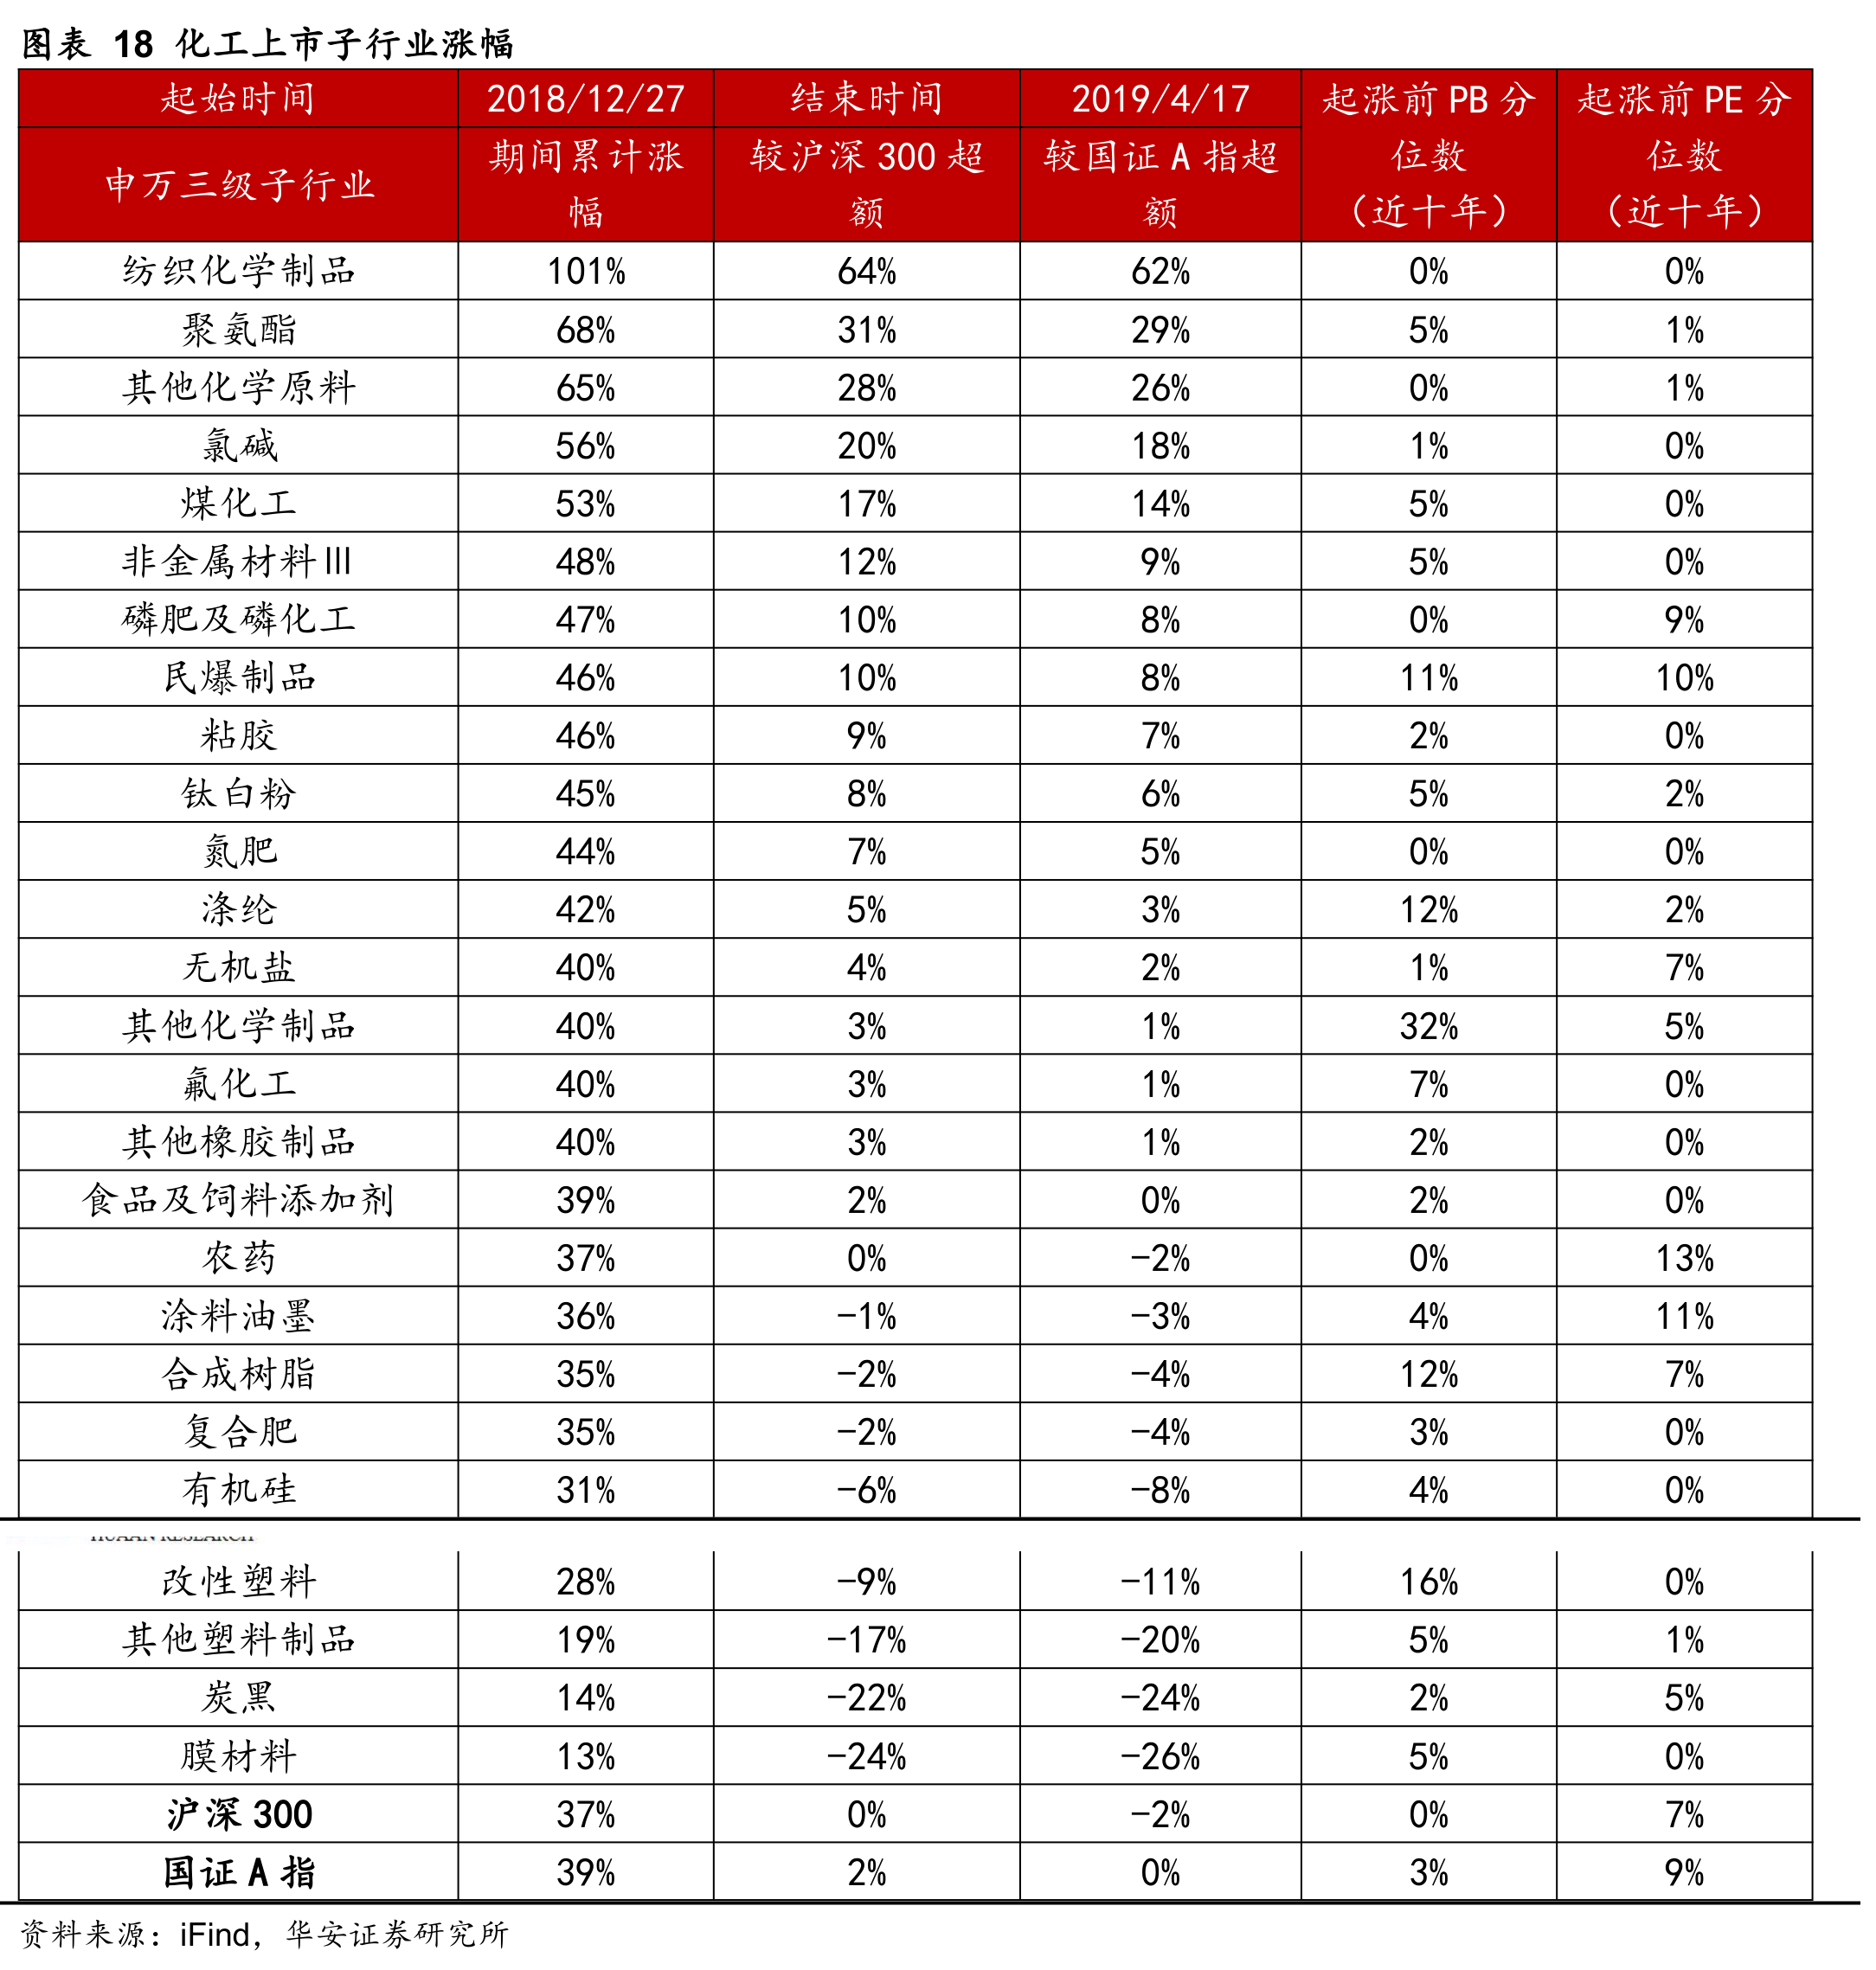
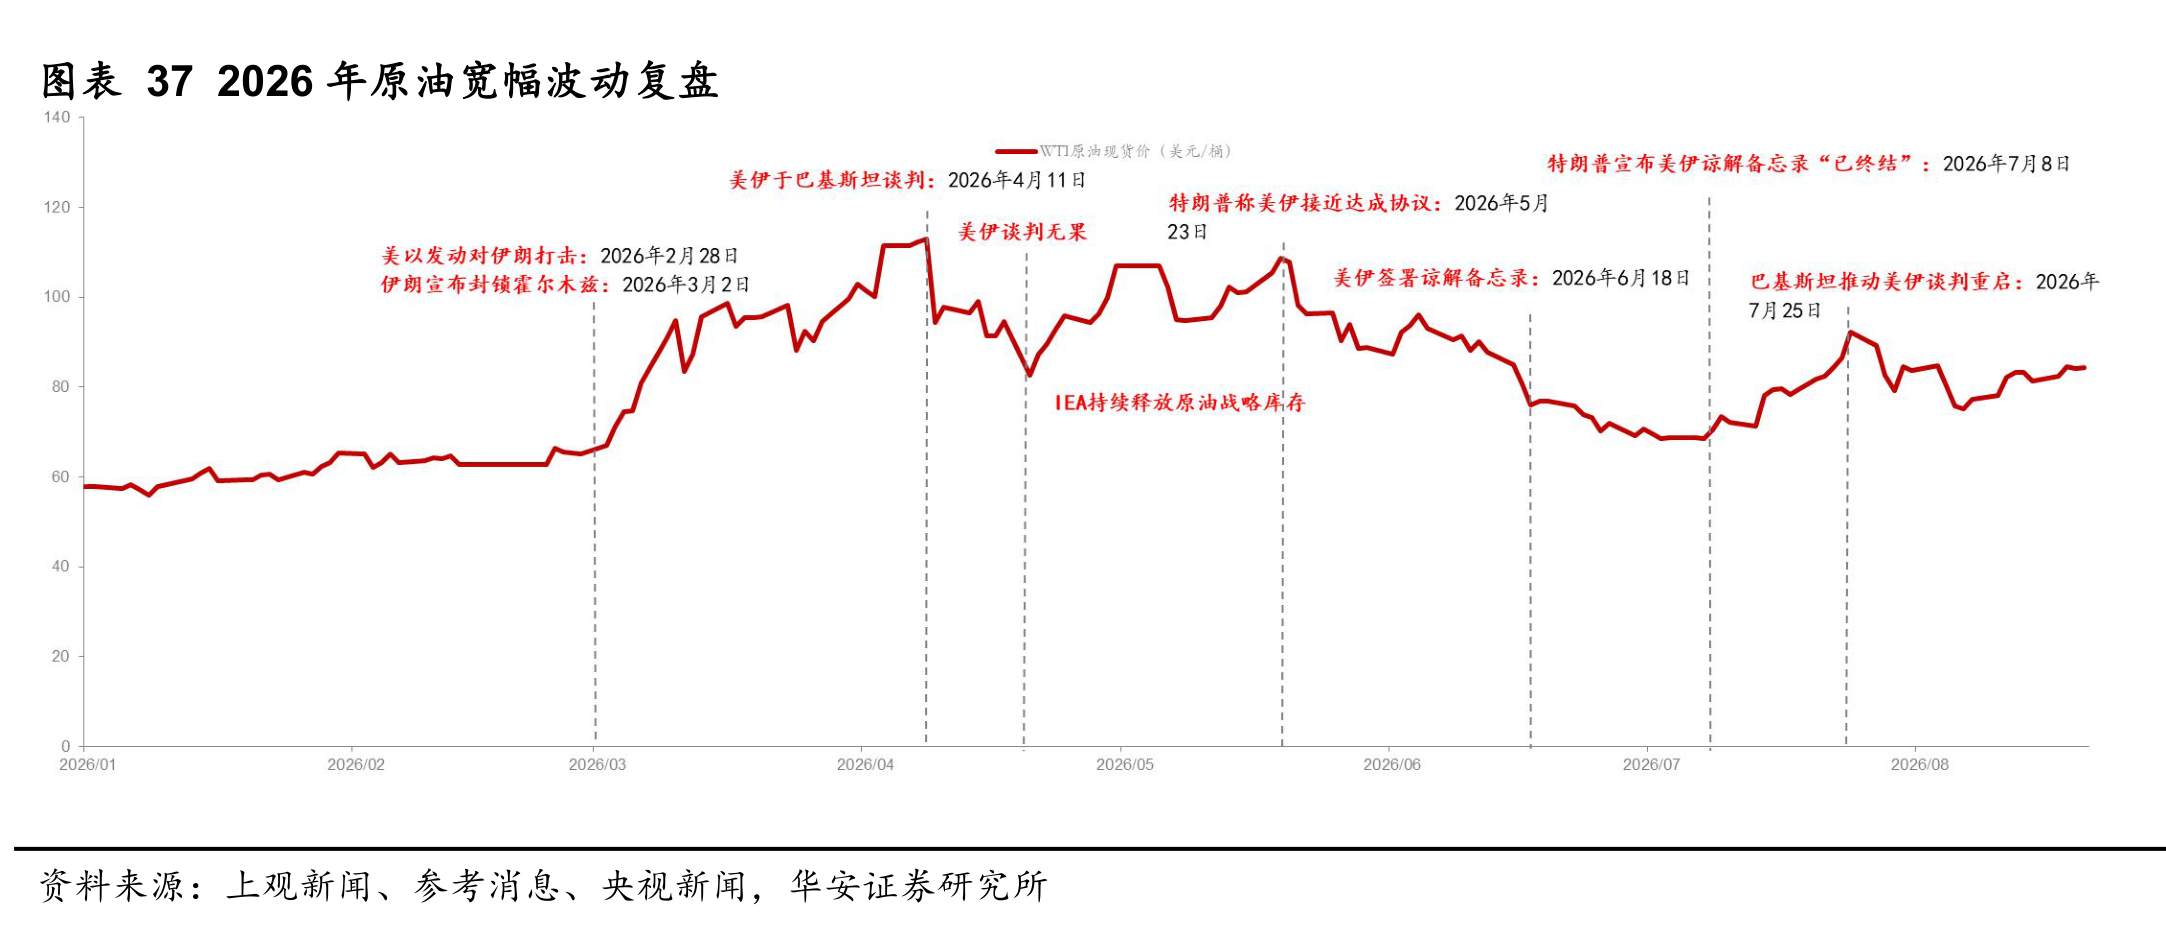
3)油价再度高位回落,本轮补库剧本开演
本轮美伊冲突一度推动油价重回80‑90美元/桶区间高位震荡,随后地缘局势逐步缓和,油价自高位回落。复盘历史,三轮化工补库行情均发生在油价大幅上涨后的回落阶段,原油回落降低成本、修复需求,补库行情随之启动。
结合“供给格局硬、价差有空间、需求预期改善与前期超跌”四项条件筛选,涤纶长丝、氨纶、聚氨酯、磷肥与氯碱是本轮补库行情中最值得关注的细分方向。
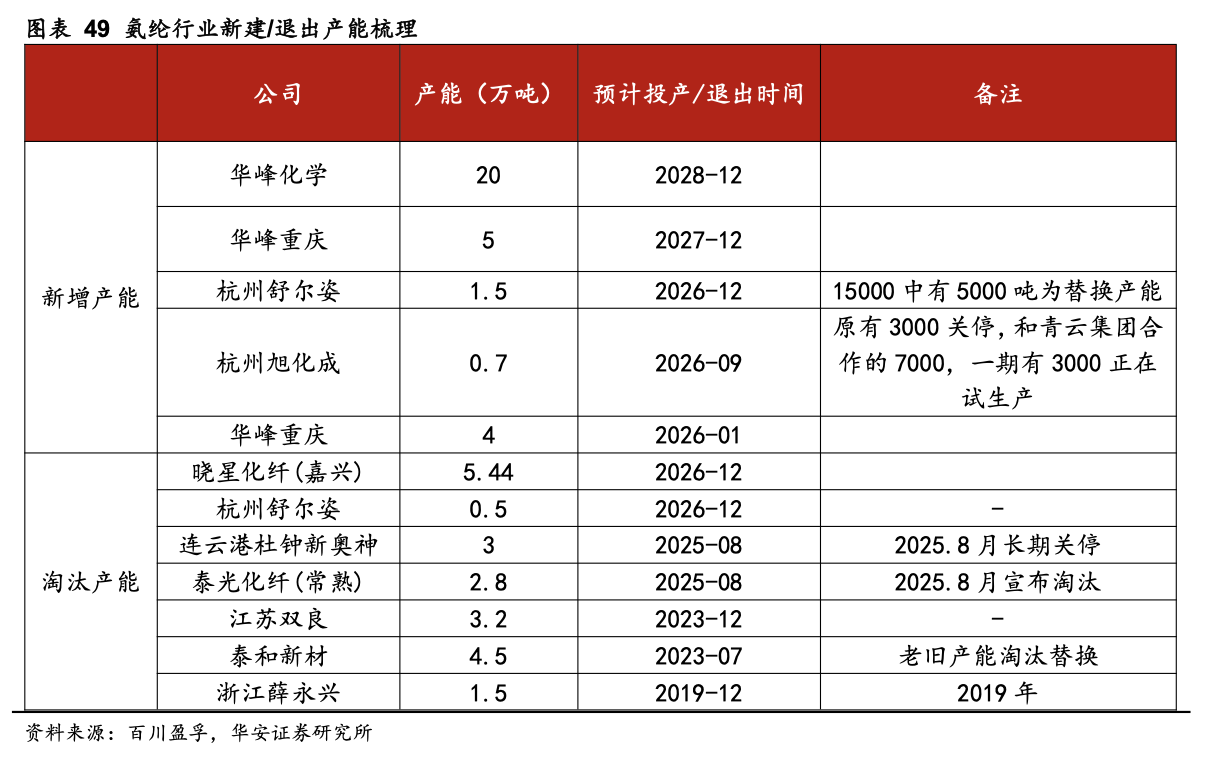
涤纶长丝的行业格局正在质变:上半年行业CR6已提升至89%,即便所有项目如期投产,2027年产能增速也将显著回落至2.8%,且规划新增产能集中于头部企业,部分新装置已出现延迟投产。老旧装置更新改造政策落地后,运行年限超20年的长丝产能面临技改或退出,有效产能有望阶段性收缩。
需求端信号更为直接。8月纺织企业坯布库存约37天,处于2020年以来低位分位,传统旺季金九银十临近,品牌商为秋冬订单及促销节点备货,低库存与旺季因素叠加,备货需求或超预期。氨纶同样处于拐点,今年以来库存快速去化,价格同步上涨,价差较年初上涨约74%,供需已由宽松转向平衡。
低库存、供给收缩与旺季需求三重因素共振,长丝与氨纶的盈利中枢正在上移。
②聚氨酯、磷肥与氯碱,各有各的预期差
MDI是典型的高壁垒寡头品种,全球产能集中于五大龙头,CR5高于80%,头部企业具备强定价权。当前MDI行业库存约6.4万吨,处于近年低位分位;海外龙头宣布集中关停百万吨级产能,国内头部企业凭借成本与供应稳定性优势承接缺口。复盘此前三轮行情,聚氨酯均具备超额收益。
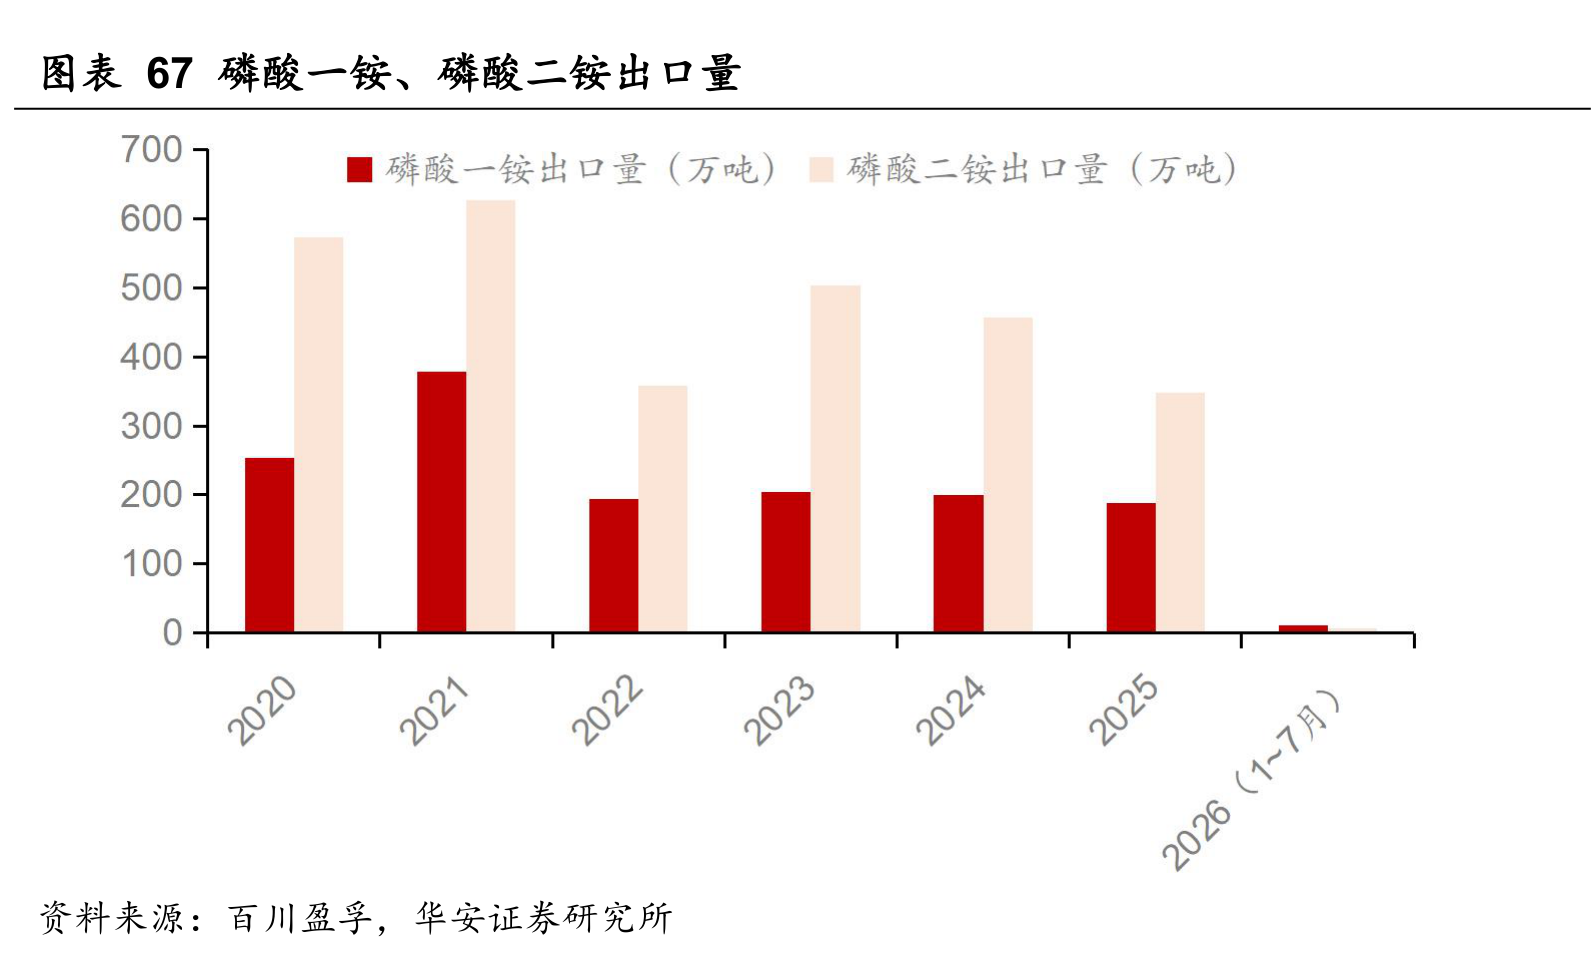
磷肥的预期差在出口:前7个月磷酸一铵出口量仅11.3万吨,远低于此前五年236万吨的年均水平,9月起出口报关恢复,国内外价差又处近年高位,出口量逐步恢复下行业领军企业盈利有望增厚。此前硫磺成本高企挤压利润,海峡航运通道恢复后成本压制有望缓解。
氯碱的逻辑在供给出清与需求筑底:2026年国内无PVC新增产能投产,海外扩产项目普遍延期甚至终止;烧碱运行超20年的老旧装置占比超四成,碳排放双控落地后落后产能加速退出;需求端地产政策松绑推动PVC需求筑底回暖,板块估值仍处历史偏低区域,景气拐点将至。
相关公司
涤纶长丝:行业集中度较高,资本开支显著减少,叠加需求刚性与金九银十旺季来临,行业景气度有望持续提升。关注桐昆股份、新凤鸣、恒逸石化、荣盛石化、恒力石化、东方盛虹;
氨纶:供需格局优化,资本开支大幅放缓,产品盈利有所改善,叠加行业反内卷持续推进,有望迎来景气修复。关注华峰化学、新乡化纤、泰和新材;
磷肥:行业一体化程度持续提升,下半年硫磺成本压力有望逐步缓解,叠加海峡通行与海外补库需求可期,景气度有望维系。关注云天化、川恒股份、川发龙蟒、新洋丰、兴发集团、湖北宜化;
聚氨酯:行业格局稳固,补库行情下的常胜将军,全球需求稳步提升,竞争格局持续优化。关注万华化学、沧州大化;
氯碱:景气拐点将至,价值重估正当时,环保政策推动过剩产能逐步优化,叠加需求逐步改善,行业景气度有望企稳回升。关注中泰化学、新疆天业、三友化工、君正集团。
研报来源:华安证券,王强峰,S0010522110002,化工20年三轮库存周期复盘:补库行情何时起。2026 年 09 月 07 日