半导体行业资本开支上行,洁净室是底层基础设施,内部各系统产业链及公司梳理
题材
(无 plates 标注,见下方观点单元)个股
柏诚股份 亚翔集成观点单元(正文分节)
- 第0节半导体行业资本开支上行,洁净室是底层基础设施,内部各系统产业链及公司梳理柏诚股份 亚翔集成
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国泰海通证券指出,伴随先进制程、存储芯片等需求增长,下游半导体行业资本开支上行,洁净室各系统需求迎来新一轮扩张。洁净室是集成电路产业的底层基础设施,HVAC系统和高纯工艺系统是洁净室系统的核心。关注亚翔集成、柏诚股份、深桑达A等产业链公司。
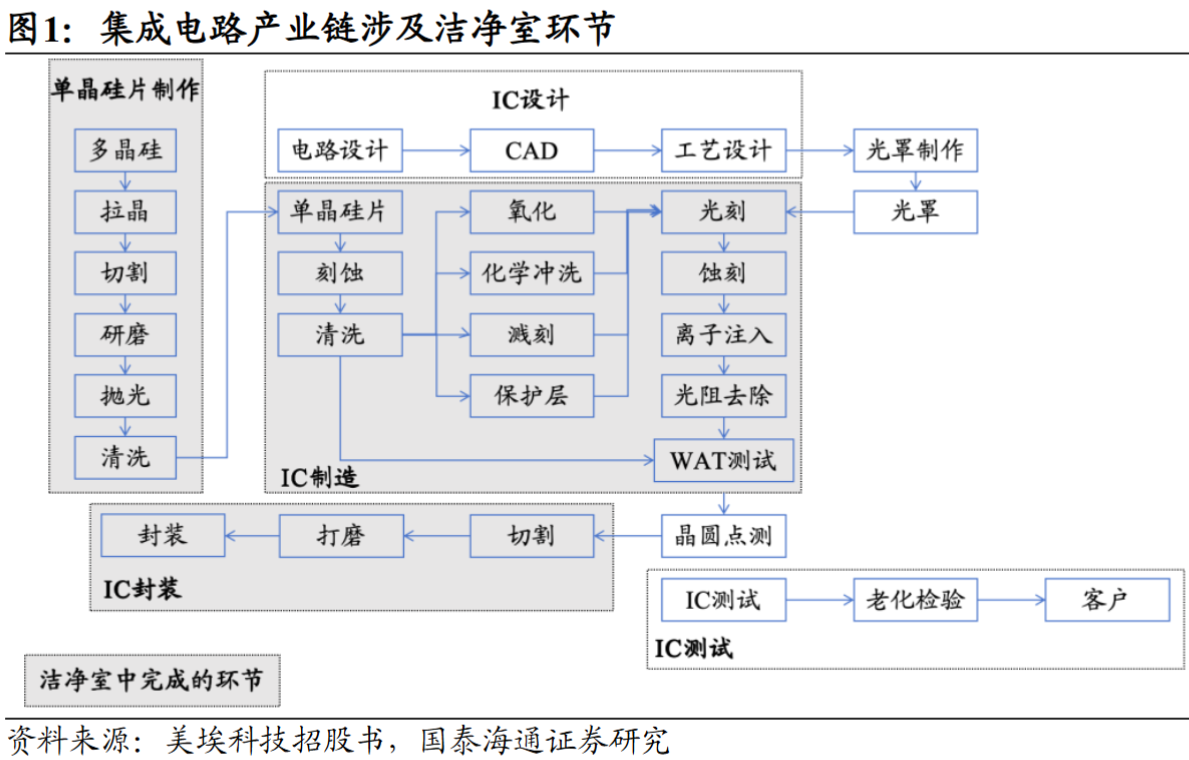
集成电路产线中硅片制造、IC晶圆制造、IC封装核心工序必须在洁净室内完成,且对于洁净度的要求非常高。空气分子污染物影响晶圆制造多个环节工艺,浓度超标可能引发光刻图形缺陷、薄膜不良、器件电性漂移、金属腐蚀等各类良率问题。洁净室是一套高度集成的复杂受控环境体系,其中暖通空调系统、高纯工艺系统和废气治理系统是洁净室系统的核心系统。
1)HVAC系统,设备+耗材复购属性具备双重成长逻辑
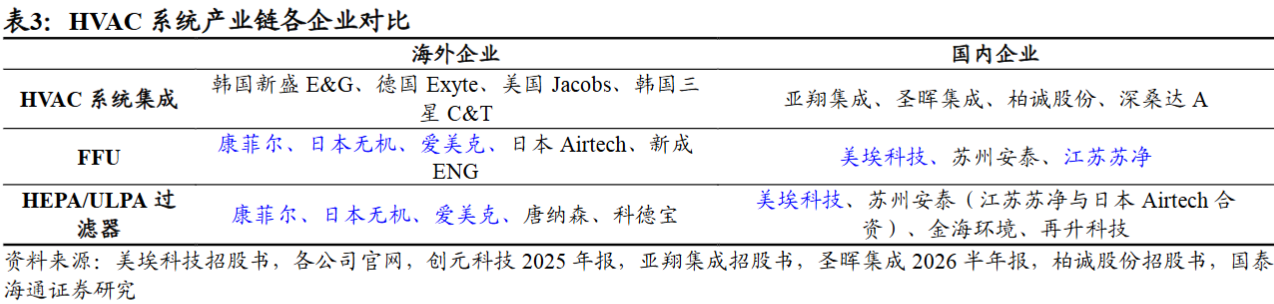
HVAC是维持洁净等级、保障晶圆良率的核心环节。空调风路系统也称为暖通空调系统(HVAC)是管控颗粒和AMC的核心系统。其中风机过滤单元(FFU)的高效/超高效过滤器是过滤杂质组分的核心耗材。
国外龙头企业爱美克、康菲尔等多为耗材+设备双布局,美埃科技是国内少有的兼具FFU和过滤器生产厂商。江苏苏净所属创元科技业务涉及洁净室多个系统,包括洁净室工程、暖通空调系统、废气系统、超纯水系统等。
兼具HEPA/ULPA过滤器和FFU生产能力的设备企业更具竞争力。洁净室里的HVAC系统一般由洁净室系统集成企业搭建,HVAC系统内的风机过滤单元(FFU)解决循环送风问题,一般由洁净室企业向中游设备企业采购;FFU内部的高效/超高效过滤器(HEPA/ULPA)才是解决最终AMC控制的核心关键。
据美埃科技公开披露的2024年1月投资者调研记录,公司耗材的毛利率预计可以达到30%-40%,设备端的毛利率大致为15%-20%。因此我们认为兼具HEPA/ULPA过滤器和FFU生产能力的企业将更具备市场竞争力。
2)高纯工艺系统是晶圆厂高纯介质供给核心,国产进度较快
高纯工艺系统为晶圆制造刻蚀、沉积、清洗、离子注入等核心工艺持续供给高纯介质。纯水系统、化学品供应系统、气体供应系统和压缩气体供应系统属于高纯工艺系统。
高纯工艺系统能将制程所需的高纯介质从源头稳定地传输至终端设备,同时保证高纯介质不会因吸附气体和水分、脱放气、产生颗粒等原因受到污染,满足生产工艺的纯度要求。
目前,高端领域海外企业较多,近年来正帆科技、至纯科技逐步实现国产化。产业链上游为零部件厂商,新莱应材已通过美国前二半导体设备厂商认证;中游为系统集成厂商,其中正帆科技布局超纯电子特气和系统集成业务,2026H1新签订单32.3亿元,同比+62%。
3)工艺废气治理系统用于处理末端污染物
三废处理系统用于处理末端污染物,阻止废气回流造成二次AMC污染。
与生产工艺深度耦合,并非单纯末端环保设施。半导体废气治理组分更复杂,存在剧毒、自燃和易爆的风险,且技术难度要求更高。国内厂商盛剑科技在厂务治理领域已实现突破。
2026H1盛剑科技营业收入4.52亿元,其中集成电路和半导体显示行业收入占比分别为76.36%和22.34%。公司主要为半导体厂房提供废气治理系统和设备,2026H1绿色厂务系统和废气治理设备收入占比分别为68.99%和25.04%,毛利率分别为9.74%和16.94%。
产业链机会方面,关注亚翔集成属于下游HVAC系统承建厂商,CFD技术领先,且覆盖场景较为全面,与AMC治理相结合。圣晖集成在东南亚布局,先后在越南、泰国、马来西亚、印尼设立本地化子公司。柏诚股份聚焦内地半导体洁净室,重视高毛利二次配业务发展。深桑达A是洁净室集成厂商中少有布局超纯水系统的公司,子公司中电环境曾建设长鑫集电超纯水系统。
研报来源:国泰海通,韩其成,S0880516030004,洁净室内部各系统产业链及公司梳理。2026年9月7日