基金持仓只剩1.5%!食品饮料估值修复启动,这批20倍PE以下的成长股还在双位数增长
个股
西麦食品 立高食品【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
西部证券研报指出,食品饮料各子行业收入增速已回落至个位数,但基金持仓同步降至历史低位——2026H1持仓市值约907亿元,占基金股票投资比例由2022年的约11%降至约1.5%。7月以来板块估值修复启动,白酒、非白酒、饮料乳品、休闲食品分别上涨8.8%/7.4%/6.4%/5.1%。研报筛选出收入保持较好增长、PE在20倍甚至15倍以下的成长标的,包括立高食品、西麦食品、小菜园、古茗、鲟龙科技、十月稻田。
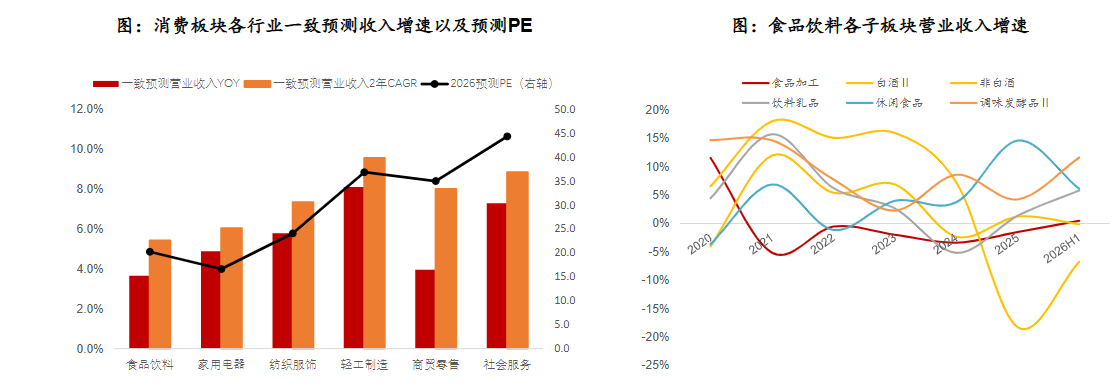
1)消费板块成长性放缓,收入增速回落至个位数
以食品饮料为例,2020年后各子行业收入增速放缓,个位数增速是常态,收入增长中枢能在双位数以上的已经是成长性标的。从整个消费板块来看,根据Wind一致预测,各消费行业未来一年营收增速以及未来两年营收CAGR基本都在双位数以下,对应26年PE在15倍到45倍之间不等。
2)基金持仓已降至历史低位,食品饮料板块筹码出清较为充分
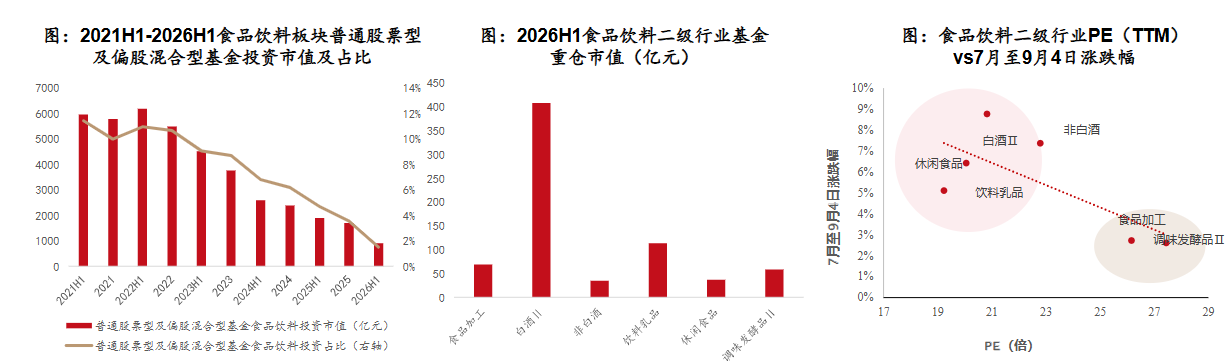
2026H1普通股票型及偏股混合型基金食品饮料持仓市值合计约907亿元,配置占基金股票投资比例由2022年的约11%降至约1.5%。板块关注度处于较低位置,基本面预期企稳后,较低的机构持仓或意味着潜在增配空间和更大的交易弹性。
3)细分板块较7月以来行情已呈现估值修复特征
2026H1普通股票型及偏股混合型基金食品饮料持仓中,白酒约408亿元,占比仍最高,其次为乳料饮品,持仓市值约113亿元。
2026年7月至9月4日,食饮二级行业出现不同程度估值修复,白酒、非白酒、饮料乳品、休闲食品分别上涨8.8%/7.4%/6.4%/5.1%,对应PE(TTM)约为21/23/20/19倍,后续若基本面边际改善,当前持仓较低、前期涨幅较小且成长性较强的细分方向建议重点关注。
4)相关标的
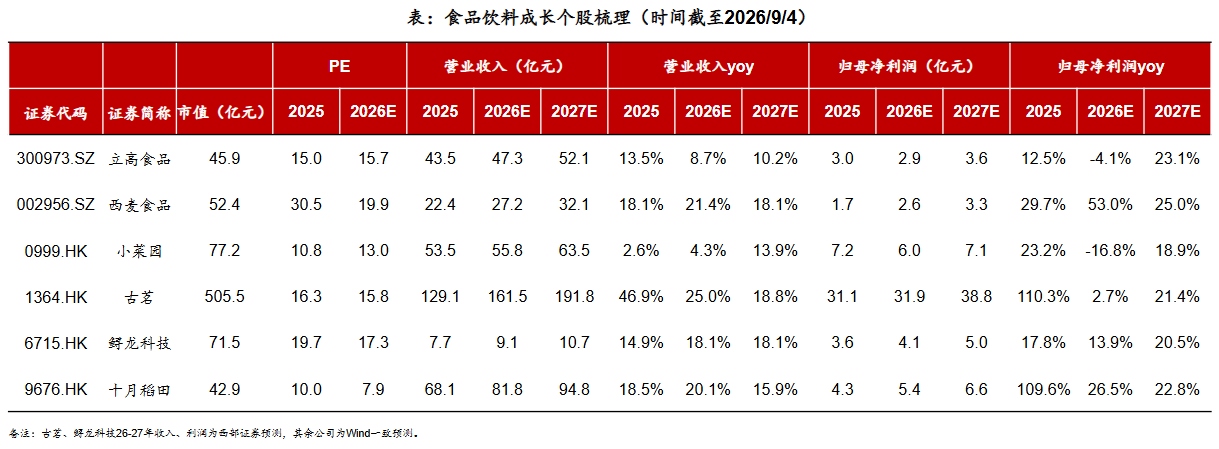
筛选板块内部分成长标的,收入保持较好增长,PE估值在20倍、甚至15倍以下的优质标的:
立高食品:Q2收入增长12.9%,环比一季度明显加速;UHT奶油上半年收入近5亿元、同比增长约30%,走国产代替进口路线;按2026/9/4收盘价测算,对应26/27年16倍/13倍PE。
西麦食品:26H1纯燕麦片收入同比+20.71%,其中有机燕麦增长近80%;零食渠道增长近60%,盒马、山姆等仓储会员店渠道增长超100%;食养粉销售超7000万元,实现从0到1的突破。
小菜园:26H1公司收入/归母净利润分别为29.03/2.90亿元;堂食收入19.45亿元,同增18%,收入占比由61%提升至67%;截至期末门店824家、同增23%,整体翻台率由3.1提升至3.5次/天。
古茗:26H1公司收入/经调整利润分别为74.70/15.68亿元,同比分别+32%/+44%;门店14351家、同增28%,单店日均GMV为7800元、同增3%。
鲟龙科技:26H1公司收入/经调整净利润分别为3.62/2.09亿元;鱼子酱销量140吨、同增23%、贡献九成以上收入,海外市场贡献八成以上收入。
十月稻田:26H1大米收入26.94亿元、同比+30.4%、占收入70.6%;线上收入21.58亿元、同比+17.5%,更大的边际变化在线下和B端——现代商超、经销网络及直接客户收入分别同比+42.8%/+50.3%/+23.6%。
研报来源:西部证券,于佳琦,S0800525040008,食品饮料专题:底部布局超跌成长股。2026年09月08日