真实盈利增速9.83%,存款重定价红利仍在兑现,银行息差企稳开始验证
个股
招商银行 江苏银行【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
开源证券指出,银行板块正处稀缺红利重估时刻,2026H1上市银行营收增7.42%,拨备前利润增速已达9.83%。净息差拖累从-9.21pct收窄至-1.49pct,修复成果用于增提拨备,业绩含金量提升。选股聚焦负债护城河与资产定价权,关注国有大行、招商银行、江苏银行、杭州银行、成都银行、中信银行。
1)利润温和的另一面,盈利引擎已换挡
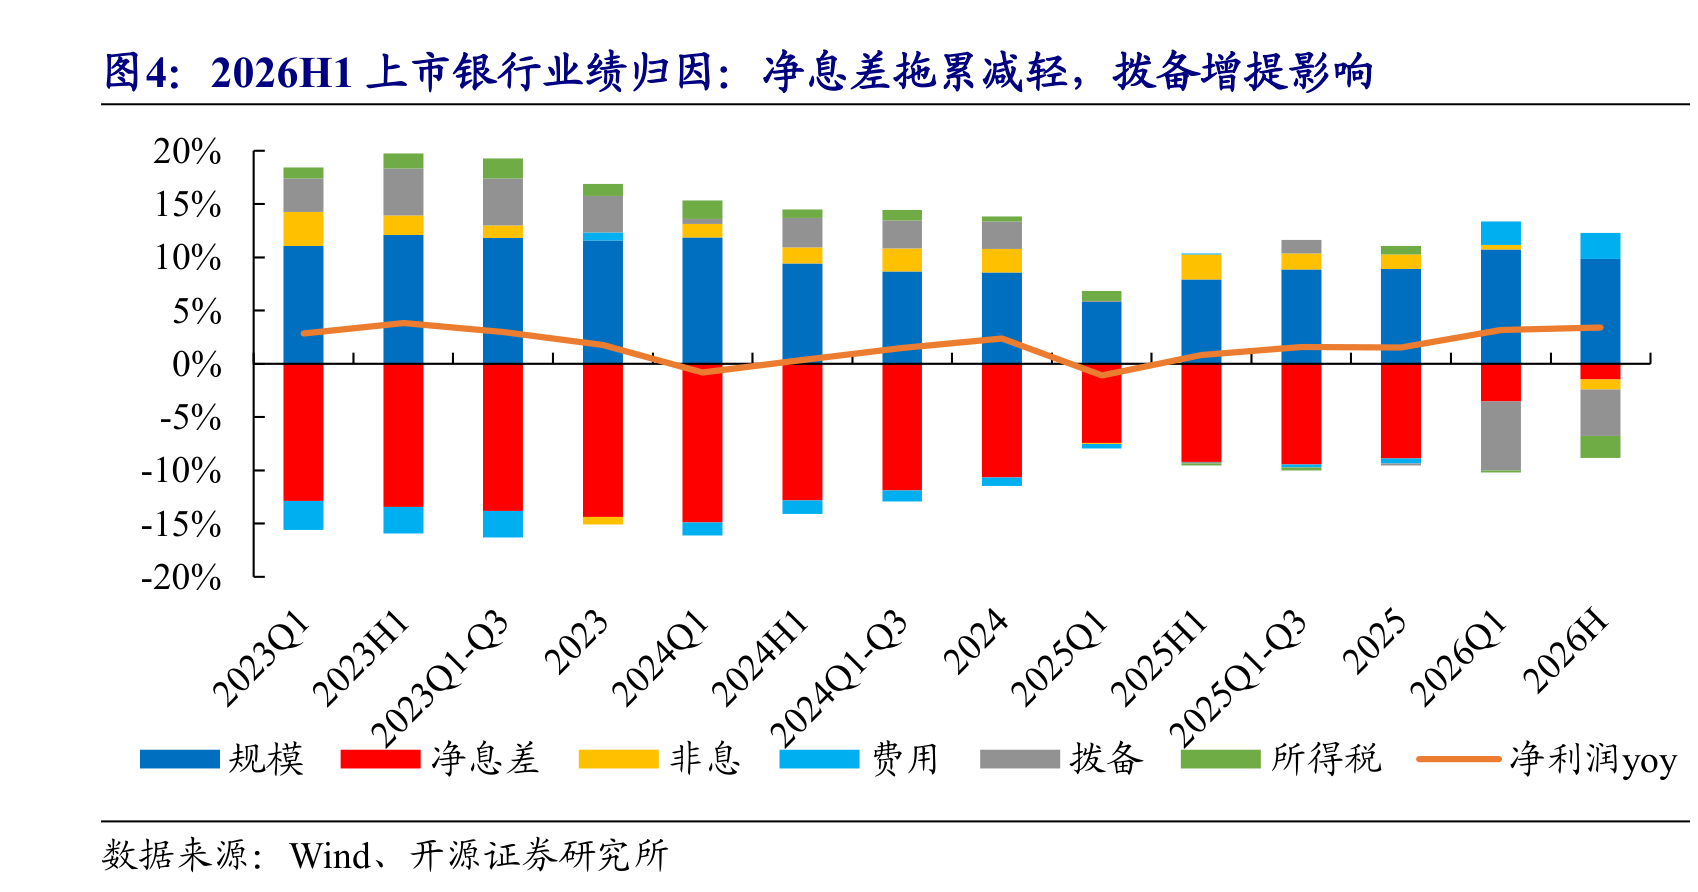
表面看,上市银行上半年归母净利润只增2.96%,但拨备前利润增速已从去年同期的1.15%跃升至9.83%,盈利动能的实际改善远大于利润表呈现的水平。驱动引擎同步切换,净息差的拖累从-9.21pct大幅收窄至-1.49pct,规模扩张接力,银行把修复成果主动用于增提拨备,同比多提17.82%。板块内部的分化同时加剧,国有行与城商行景气占优,股份行处于资产负债再平衡期,主动以拨备消化零售和地产风险,农商行则依赖拨备反哺维持利润正增。
2)息差企稳,靠的是挤同业、买债券
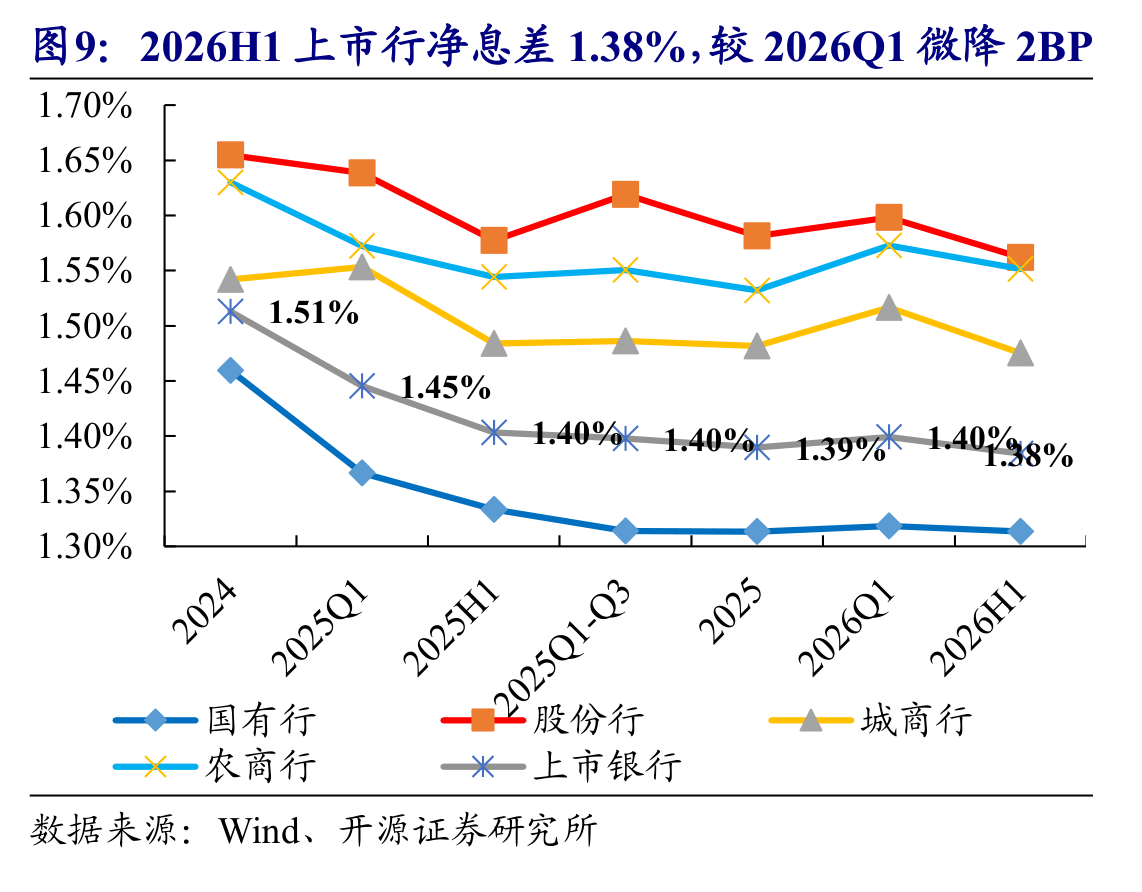
息差企稳的资产端基础来自一场主动的结构调整。银行按“压同业、挤超储、增债券、保信贷”摆布资产,金融投资增量占比从31.7%提升至47.5%,同业资产由正增量转为净压降1.98万亿。利息净收入增速8.35%,已基本追平生息资产规模增速,缺口收窄至1.50pct。净息差1.38%,较一季度微降2BP,息差对利息收入的拖累告一段落。
3)负债成本红利还剩多少
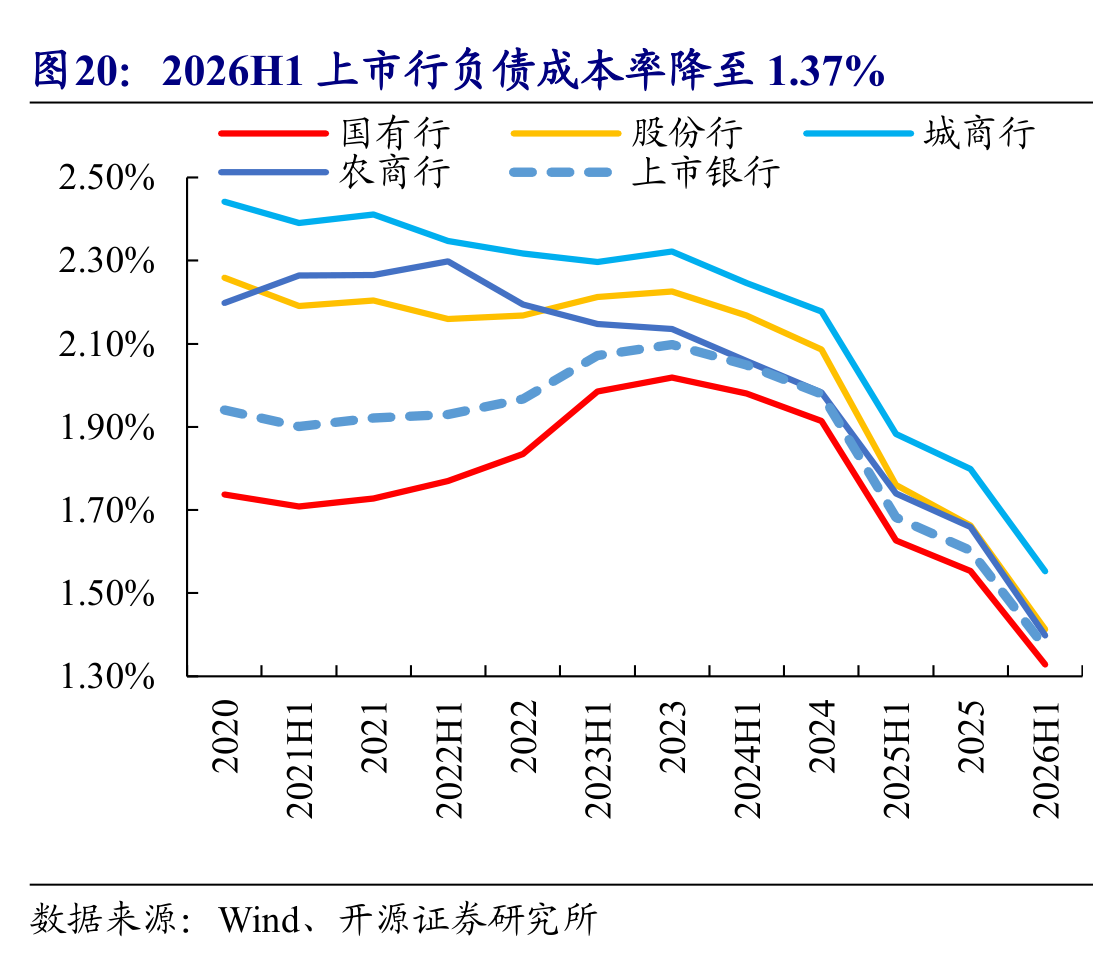
负债端,高息长期限定存集中到期后的滚动重定价,是本轮成本下行的最大红利,上市行付息负债成本率已降至1.37%。但红利递减信号已现,据测算,2027年累计到期的高息定期存款为19.4万亿元,比今年减少18.3万亿元,成本改善效应将明显削弱。存款增长的分化也在从成本率差异转向可持续性差异,客群基础取代价格竞争成为核心变量,7月中小行个人定存同比多增2178亿元的以价换量模式难以持续。
4)险资在加仓,公募几乎空仓
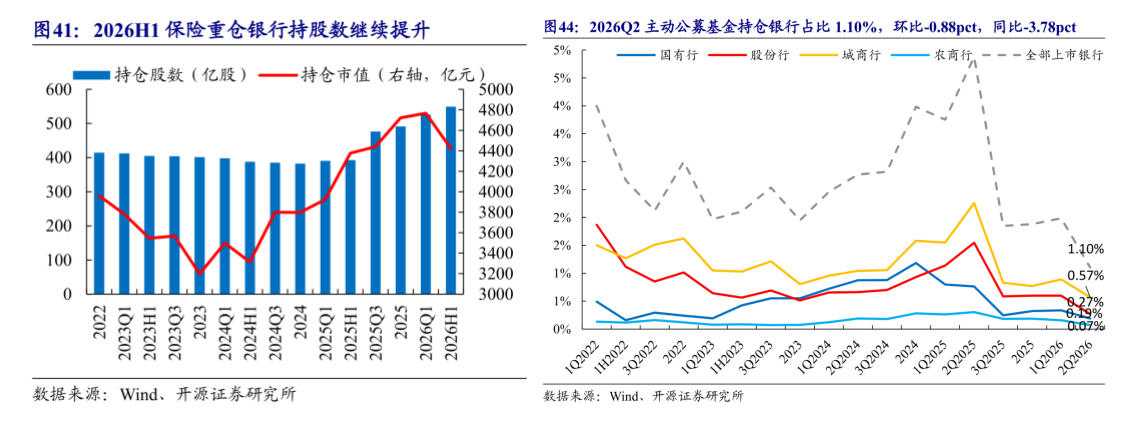
资金面呈现罕见的位置差。保险资金重仓银行股数量占比达48.3%,较低点提升5.6pct,国有大行获核心增配,险资对银行板块的战略配置意愿持续增强。而主动公募持有银行占全部A股持仓的比例仅1.10%,环比降0.88pct,远低于历史均值2.91%,科技成长的虹吸效应叠加ETF减持是主因。
估值端,国有大行PB历史分位数已普遍站上80%,板块整体静态PB约0.62倍,股息率普遍在4%-6%,稀缺红利资产的系统重估仍在途中。
负债端护城河:核心存款稳定的全国性银行:国有行(政务与零售客群基础)、招商银行(财富管理客群优势);
资产端定价权:区域高景气的优质城商行:江苏银行(长三角对公优势)、杭州银行(科创特色)、成都银行(西部区域龙头);
中长期主线:中信银行(对公和资金业务综合化经营优势突出)。
研报来源:开源证券,刘呈祥,S0790523060002,稀缺红利重估时刻,前瞻资负能力致胜——从2026H1业绩分化看银行投资机会。2026 年 09 月 08 日