人形机器人最赚钱的环节换人了:减速器收入大增39.1%但毛利率最惨,本体厂净利暴增45.1%闷声吃肉
个股
埃斯顿 上纬新材【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
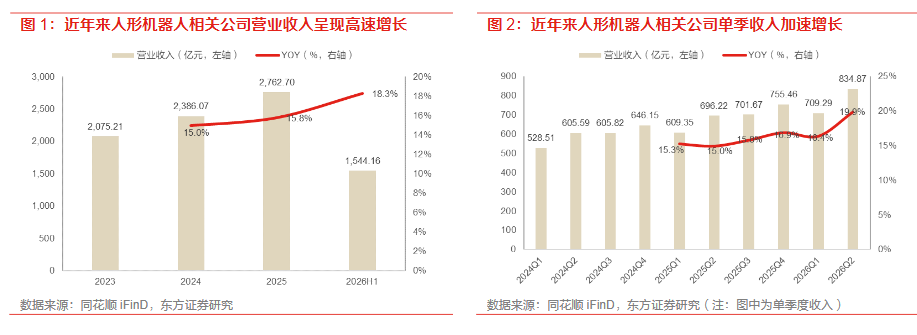
东方证券研报指出,人形机器人2026上半年真放量了:样本公司营收1544亿元、同比+18.3%,存货普遍比年初增加(备货抢量),减速器和电机资本开支猛增(扩产)。 上海DQ门店机器人已能开柜门、撒料、搅拌做暴风雪冰淇淋,山西搞了工业能源矿山特种机器人项目——应用从商演科教拓展到真干活。 减速器毛利率下滑说明价格战开打,竞争从“造出来”转向“懂场景”,垂类Know-how和模型泛化能力两条路胜出。
1)量产元年,收入跑起来了、利润还没跟上
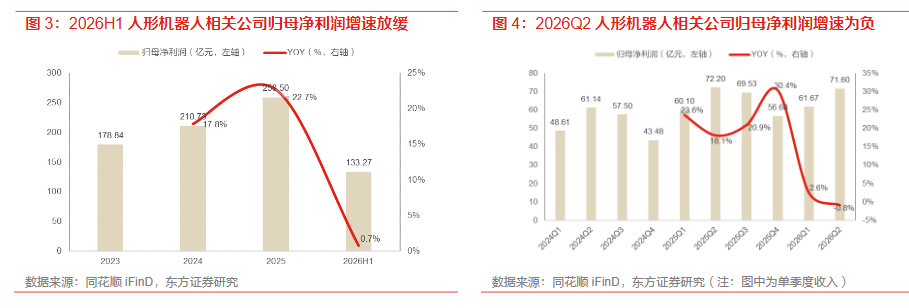
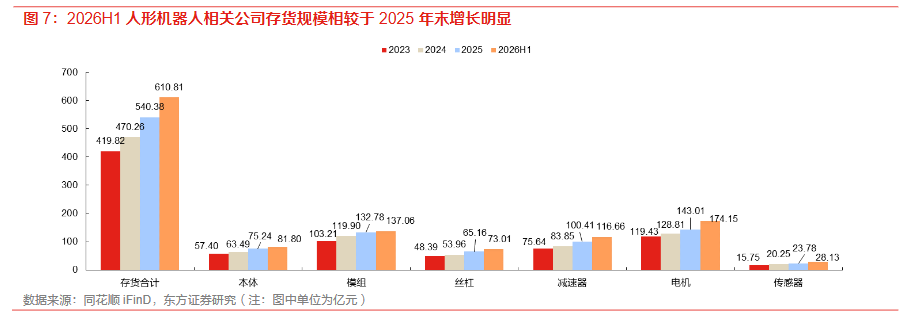
东方证券选取41家人形机器人产业链公司做中报盘点。样本公司2026H1营业收入约1544.16亿元,同比增长18.3%,单季度收入同比增速自2025Q1起逐季加速;归母净利润约133.27亿元,同比仅增0.7%,增速较2025年放缓。
东方证券认为,这受量产进程影响——行业尚处大规模量产初期,部分公司资本开支投入导致折旧成本增加。
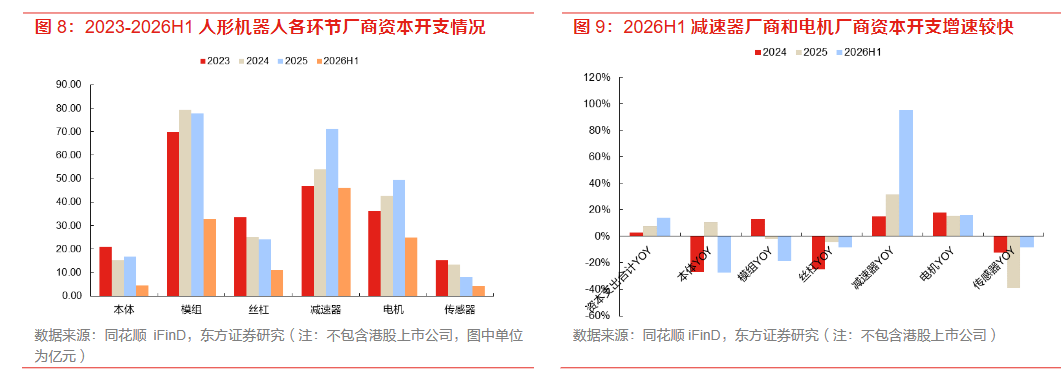
存货是个佐证。2026H1样本公司整体的存货金额为610.81亿元,相较于2025年末明显增长,整机到核心零部件的全链条都在加大备货。这反映出了当下人形机器人行业正处于规模化量产的元年,产业链各个环节的厂商均对于人形机器人量产体现出高度的重视。再分不同环节来看,2026H1 电机厂商、传感器厂商、减速器厂商的存货规模相较于2025年末增长的幅度更加领先。
2)利润的分化,比收入的增长更有信息量
本体厂商2026H1整体毛利率30.0%,较2025年同期提升2.9pcts。
东方证券认为,这反映出量产初期阶段整机厂商的议价能力更强;本体厂商归母净利润17.68亿元、同比+45.1%,增速同样领跑各个环节。传感器厂商毛利率34.2%、提升0.6pcts。
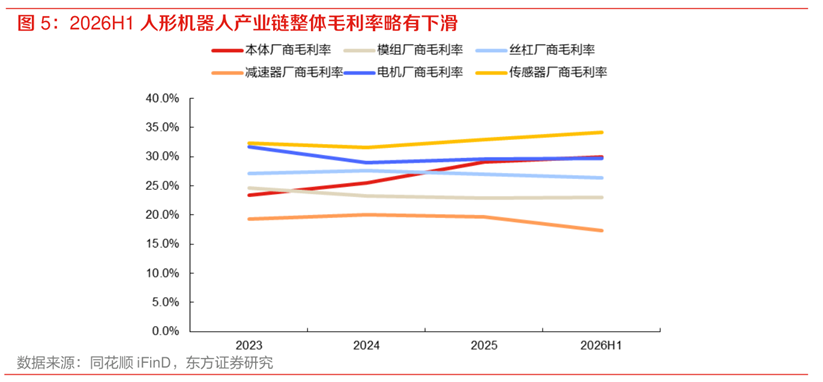
反差最大的是减速器。该环节2026H1收入301.77亿元、同比+39.1%,增速全链条第一,毛利率却降至17.3%、较2025年同期下滑2.5pcts,东方证券认为这反映出减速器环节的市场竞争加剧。
增收之外,产能还在涌进来——2026H1资本开支同比明显增加的减速器厂商包括斯菱智驱、富临精工、昊志机电和绿的谐波,电机厂商包括峰岹科技、信捷电气和雷赛智能,这意味着未来这两个环节的产能供给还将增长。
3)量的来源,出货2.2万台和场景扩张
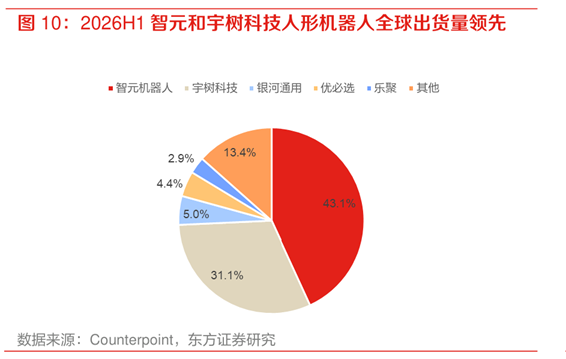
据Counterpoint数据,2026H1全球人形机器人出货量超2.2万台,同比增长接近300%;智元以9700台位列全球第一,宇树科技、银河通用、优必选、乐聚紧随其后,前五合计占比86%。
应用场景方面,文娱商演、科教数采合计占比约60.6%,导览导购占比约19.0%。Counterpoint预计2026年全球出货量将突破5万台,同比增长210%。
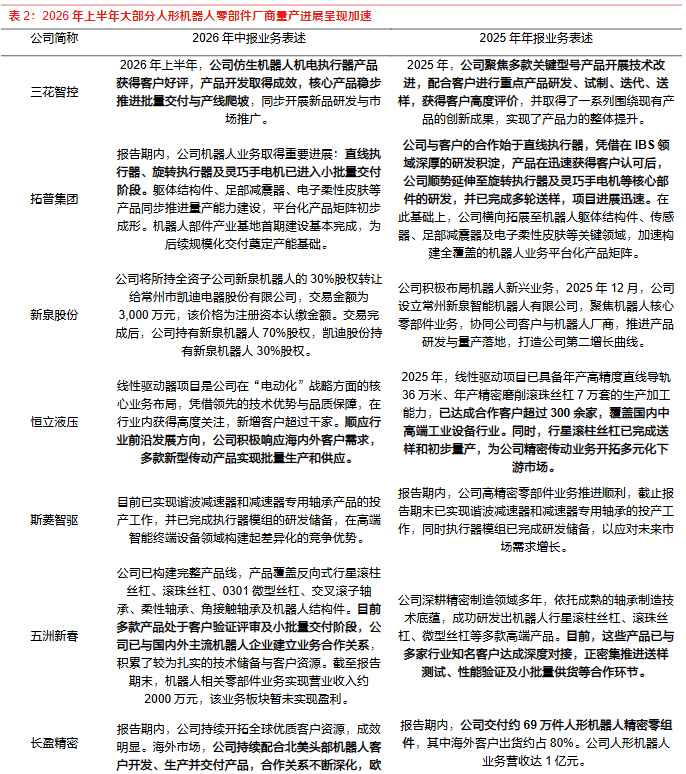
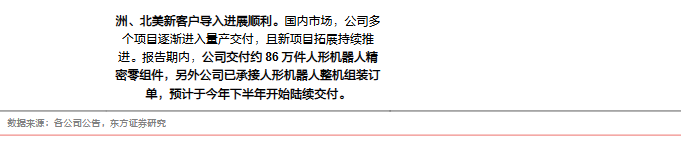
零部件厂商的财报表述也在变:拓普集团的直线执行器、旋转执行器及灵巧手电机已进入小批量交付阶段,而2025年年报时的表述还是完成多轮送样;三花智控仿生机器人机电执行器产品稳步推进批量交付与产线爬坡;长盈精密上半年交付约69万件人形机器人精密零组件、该业务营收达1亿元;杰克科技的艾图人形机器人拿到200台采购订单。
4)相关标的
2026年上半年,人形机器人产业链景气度呈现上行,行业收入实现高速增长,整机、零部件厂商出货量均呈现提速。人形机器人行业的应用场景拓展正呈现边际加速,东方证券认为在垂类场景积极布局的具身智能厂商以及模型泛化能力更强的整机厂商,有望取得更大的竞争优势。
上纬新材、优必选、埃斯顿、杰克科技、杭叉集团、永创智能。
研报来源:东方证券,杨震,S0860520060002,行业量产景气度上行,本体厂商表现相对更优——机器人产业2026年中报总结。2026年09月09日