Moderna单日暴涨176.97%燃起市场对创新药的热情,汇总26H2七大催化剂,下一个抓住机会的会是谁?
个股
海思科 康希诺【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
中泰证券研报指出,ModernaIII期数据读出当日股价收于174.38美元、单日上涨176.97%,但十日上修后华尔街一致目标价108.49美元仍低于实际股价137.99美元约21%,评级维持"HOLD"——机构系统性失灵。复盘三问(时间有指引、终点可预期、定价失灵)后,研报判断此轮上涨更多源于资金行为而非基本面催化,并给出2026年9-12月全球创新药七大催化剂时间表及对应标的。关注海思科、康希诺。
1)三问复盘Moderna:时间有指引、数据可预期、华尔街定价失灵
一问,读出时点是否可预知?有明确指引。
2025年11月20日AnalystDay管理层就把intismeran(mRNA-4157/V940)+Keytruda的INTerpath-001首次分析指向2026年三季度,7月31日二季度电话会再度确认。
二问,终点结果是否可预期?有较强的可预测性。
IIb期KEYNOTE-942主分析、3年、5年随访中RFS风险比稳定于0.56、0.510、0.510,DMFS风险比0.35、0.38、0.41未见衰减,且III期样本量由157例扩大至1137例,统计把握度大幅提升,III期达到RFS终点属于较高概率事件。
三问,涨幅是否超出华尔街预期?机构定价系统性失灵。
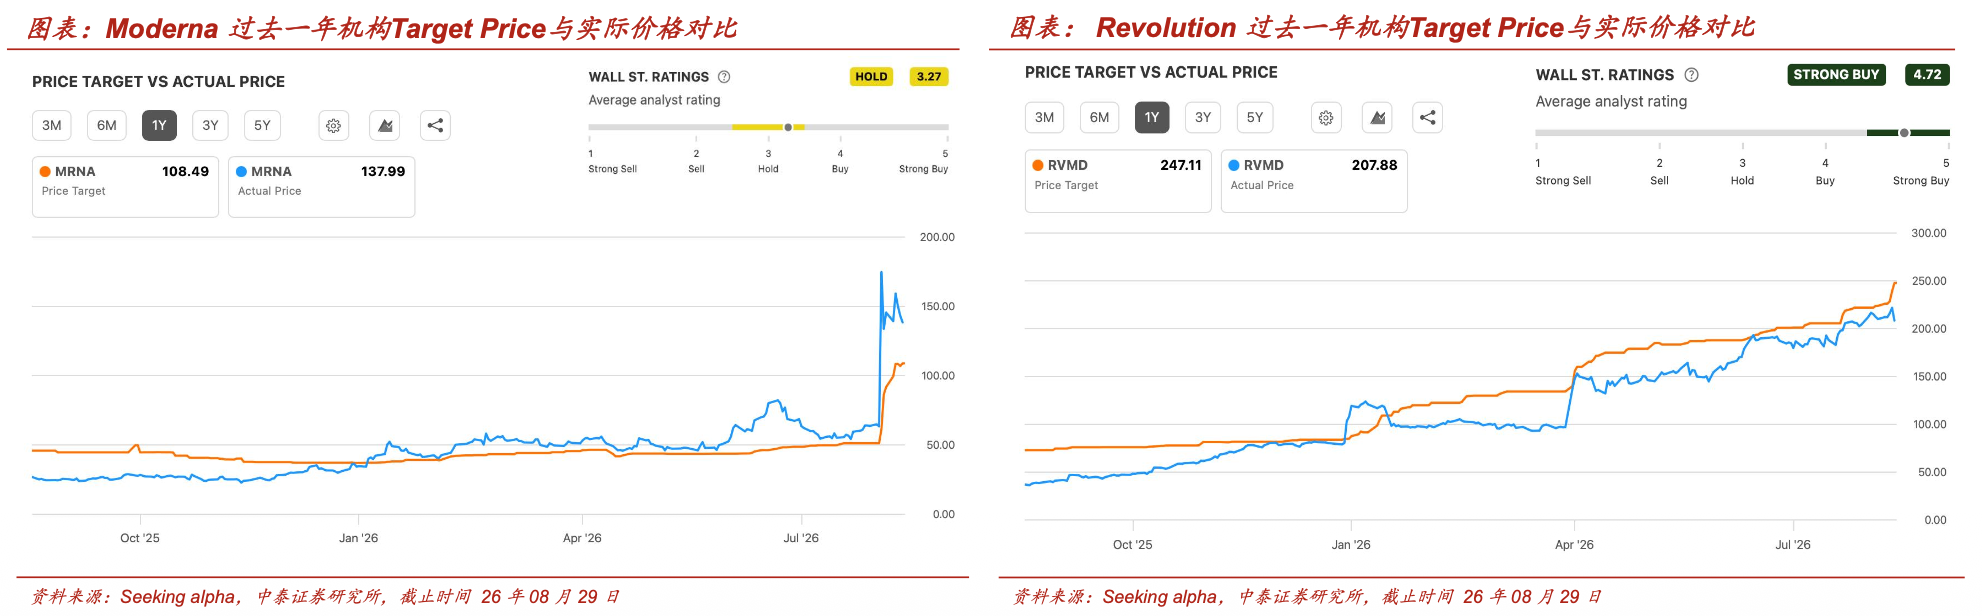
读出前一日(8月18日)收盘62.96美元,一致目标价约50美元、全市场最高仅77美元;8月19日读出后单日收于174.38美元;十日上修后,8月29日一致目标价108.49美元仍低于实际股价137.99美元约21%,评级维持"HOLD"(3.27)。对照RevolutionMedicines目标价长期高于股价约19%、评级"STRONGBUY"(4.72)的形态,Moderna尚未形成基本面共识。
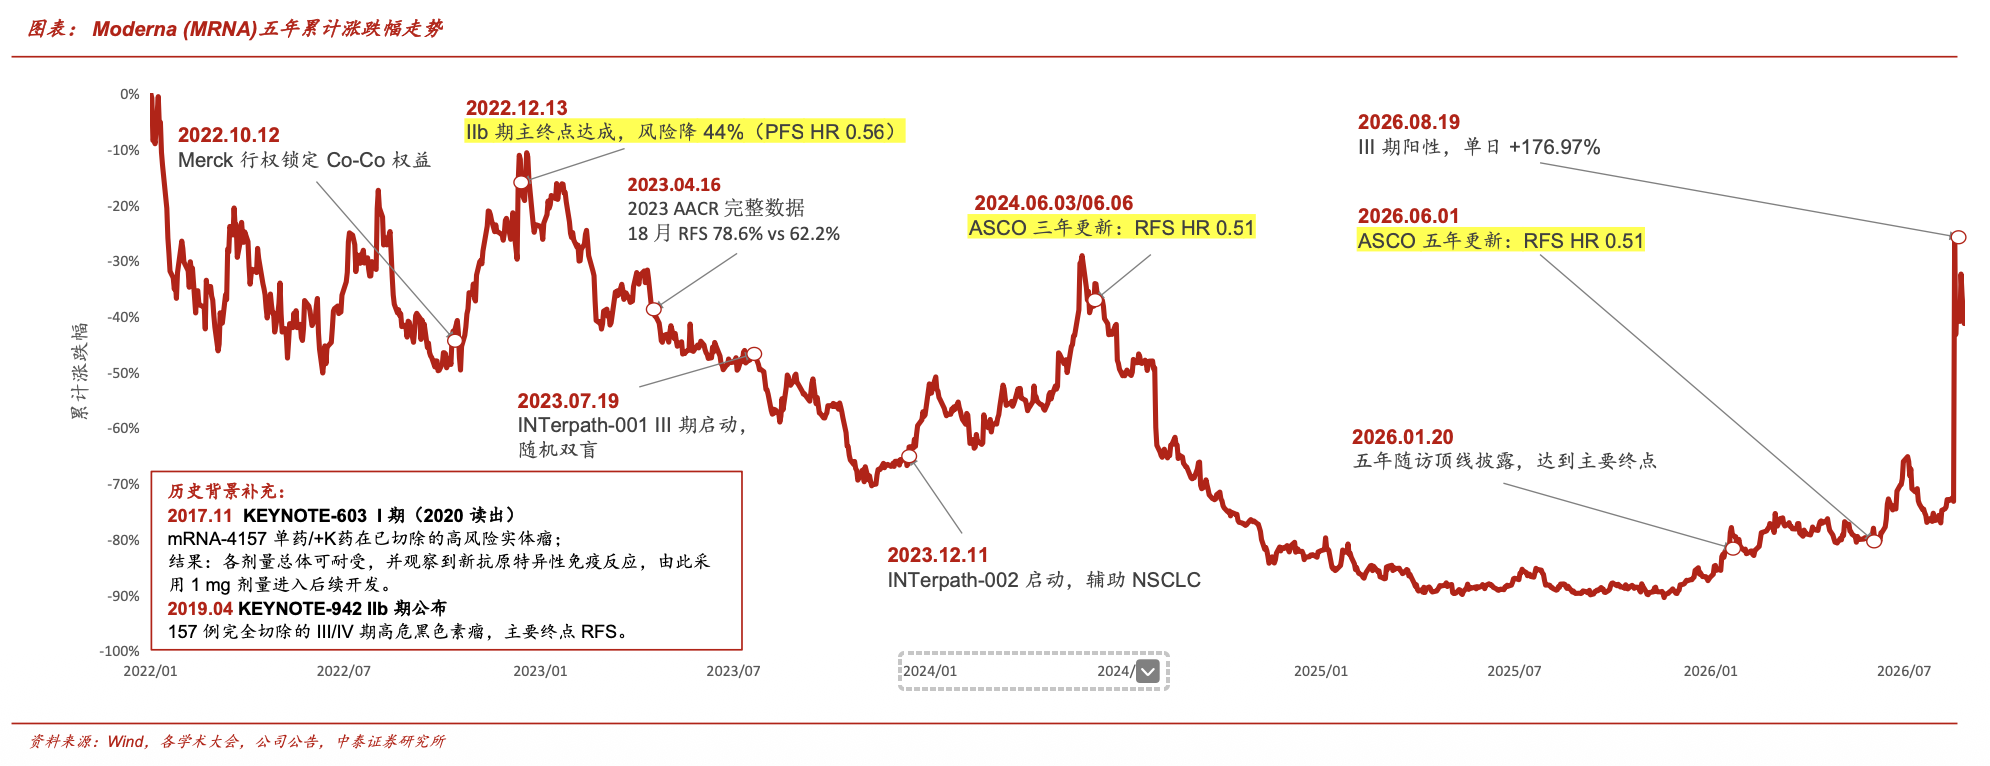
2)上涨本质是资金行为:天时地利人和下的"二元态"事件
Moderna此轮上涨或更多源于资金行为。6月22日以来费城半导体指数(SOX)最大回撤-28.6%,同期XBI最大涨幅+12.63%、IGV+16.8%,科技硬件和软件分化约35pct——科技外溢资金为医药板块提供了承接力。历史上KN-942三次读出均未获股价正反馈:前两次没有形成正反馈,最近一次ASCO五年读出的上涨更多来自流感疫苗简报、体内CAR-T等非疫苗管线因素。本轮兼具天时(科技资金外溢)、地利(AI驱动新抗原预测的叙事贴合)、人和(III期统计学显著),本质是"从未被证明的科学假说突然被证实"的二元态生科事件。
3)26H2七大催化剂:如何把握下一个全球创新药的重大催化剂?
一类重点在于改善幅度,或是否延长/保持早期获益(EZH2/C1s)。如辉瑞mevrometostat的MEVPRO-1(26Q4)Ph1数据亮眼:
联合恩扎卢胺中位rPFS14.3vs6.2个月(HR0.51)、PSA5034.1%vs15.4%,对标2027年专利到期的XTANDI(约60亿美元);Dianthusclaseprubart的CIDPPh3中期已以30/40(75%)应答触发,MMNPh2年底读出,可能外推gMG对VYVGART(2025年41.51亿美元、+90%的替代空间。
此外,还有一类在于高二元性、成败决定峰值(STAT6/c-Kit/31价PCV/PD-1+ADC/PD-1×VEGF双抗)。KT-621的BROADEN2关键在16周EASI-75,如果达到50%,可能冲击dupixent近200亿美元存量;barzolvolimab的CSUPh3需复制Ph2的UAS7=051.1%(安慰剂6.4%),若回落至35%附近将难胜Rhapsido(约33%)。
七大催化剂包括:
①AVANZAR(AZ/第一三共,Dato-DXd+度伐利尤vsK药+化疗,26H2最终PFS/中期OS)。对全人群审慎、对TROP2QCS阳性乐观。非鳞vs鳞癌mPFS10.8vs6.7个月、DoR18.0vs5.5个月,由于在早期临床中鳞癌数据弱于非鳞癌数据,因此三期收窄至非鳞;三联组别中,毒性可能具有叠加风险。国内映射:关注国内ADC一线联用PD-(L)1的三期布局。
②KT-621(Kymera,首个STAT6PROTAC,BROADEN2Ph2b,26年底topline)。关键在于16周EASI-75,落于40至50%可分流dupixent近200亿美元存量,超50%则成口服优选。国内映射:海思科HSK60002(I期,国内唯一进入临床)、先声药业SIM0712、劲方医药GFH946、盟科药业MRX-27(均临床前)。

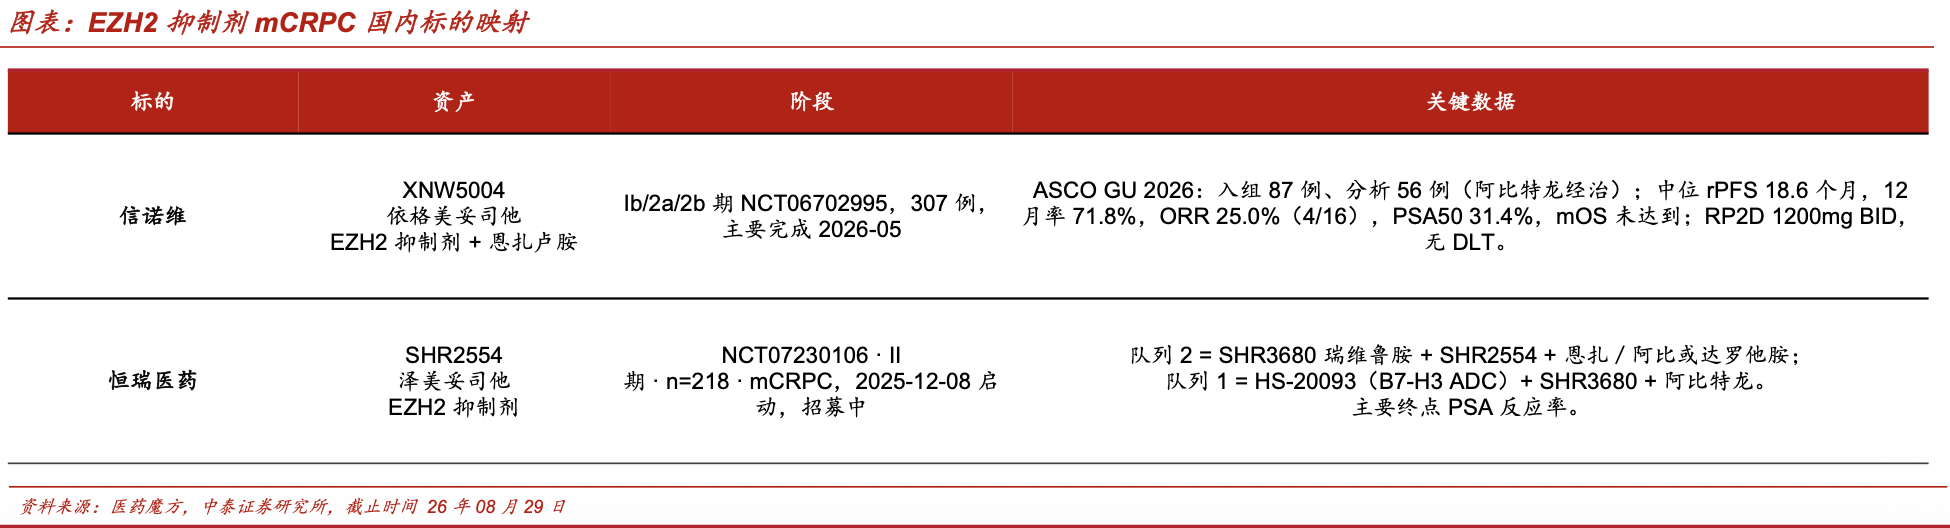
③Mevrometostat(辉瑞,EZH2抑制剂,MEVPRO-1,26Q4)。Ph1联合恩扎卢胺中位rPFS14.3vs6.2个月(HR0.51)、PSA5034.1%vs15.4%,对标2027年专利到期的XTANDI(约60亿美元)。国内映射:信诺维XNW5004依格美妥司他(Ib/2a/2b期,ASCOGU2026中位rPFS18.6个月、PSA5031.4%)、恒瑞医药SHR2554泽美妥司他(II期n=218)。
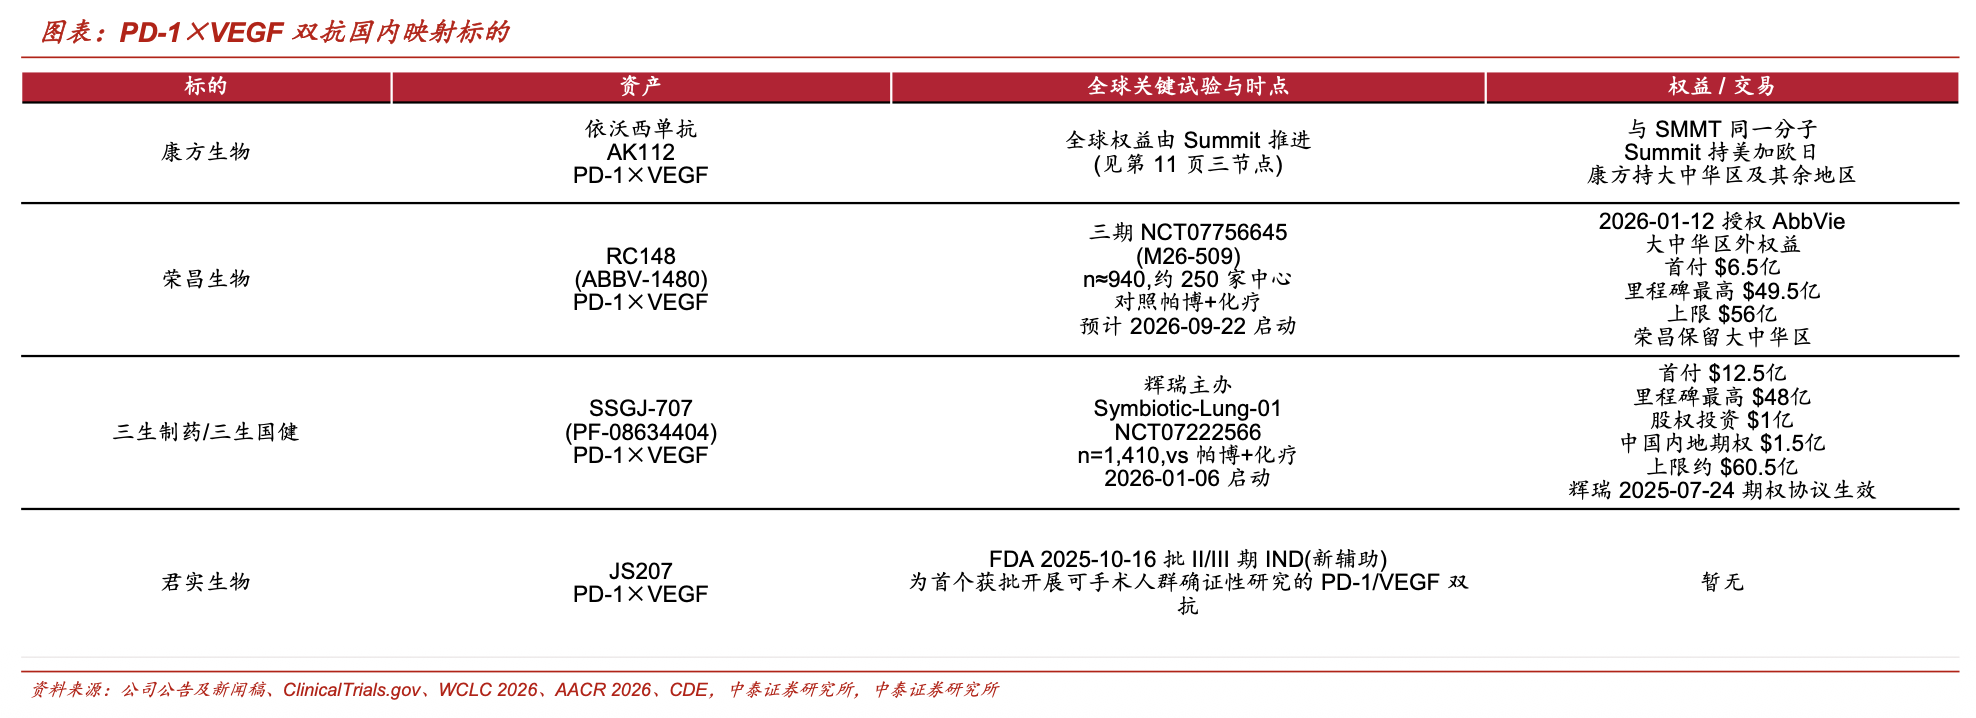
④依沃西单抗(Summit/康方,PD-1×VEGF,9-12月三重考验)。HARMONi-2的OS数值(9月2日已宣顶线阳性,待WCLC读出完整数据)、11月14日HARMONi的PDUFA(主分析OSHR0.79、p=0.057未达显著,后续随访更新至0.78)、HARMONi-3鳞癌队列PFS,是证明PD-1×VEGF双抗的决定性窗口。国内映射:康方生物(直接映射)、荣昌生物RC148授权AbbVie(上限约56亿美元)、三生制药SSGJ-707授权辉瑞(上限约60.5亿美元)、君实生物JS207(首个获批新辅助确证性研究的PD-1/VEGF双抗)。
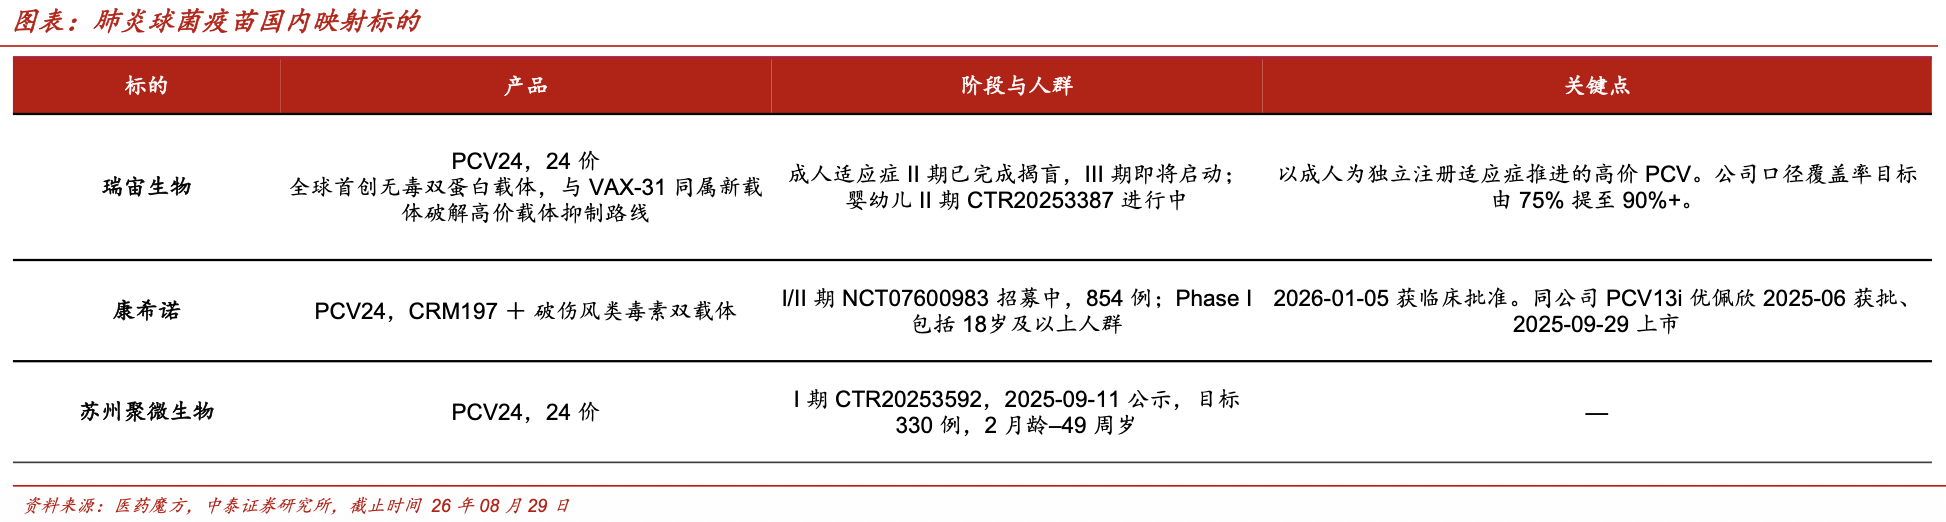
⑤VAX-31(Vaxcyte,31价PCV头对头PCV20,OPUS-1于26Q4)。属免疫桥接非劣,主张扩张覆盖人群约95%IPD。国内映射:瑞宙生物PCV24(成人II期已揭盲、III期即将启动,全球首创无毒双蛋白载体)、康希诺PCV24(I/II期招募中)、苏州聚微PCV24(I期)。
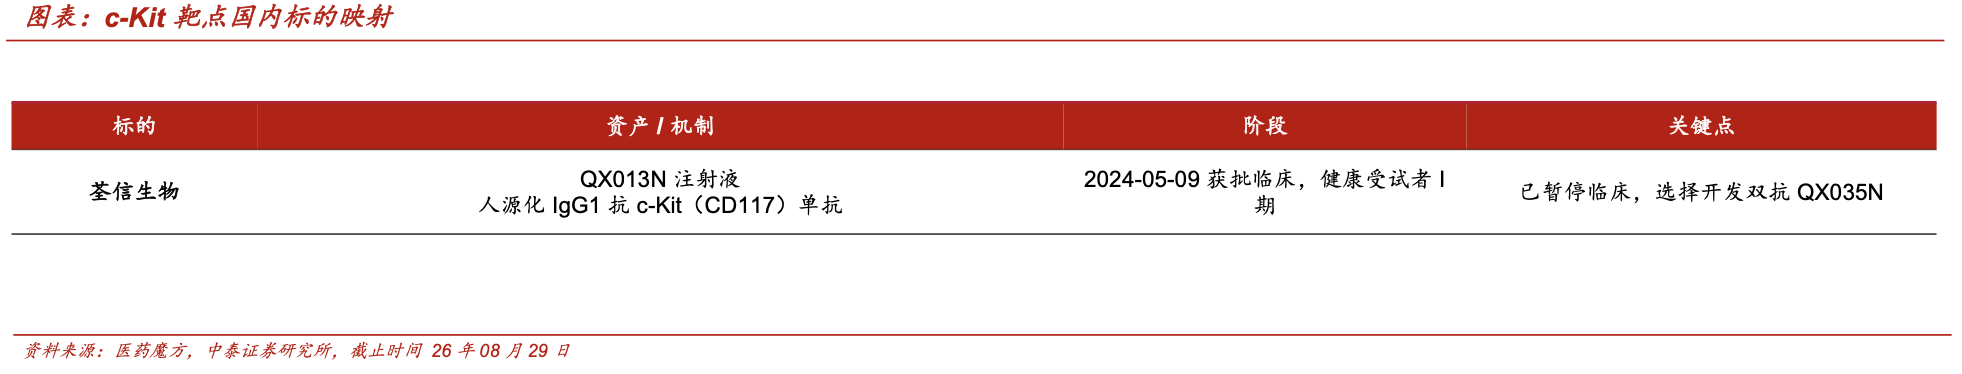
⑥Barzolvolimab(Celldex,抗c-Kit单抗,CSU全球Ph3,26年9至10月)。首个以c-Kit机制冲击CSU的三期。Ph2已展现出良好疗效数据,12周UAS7=051.1%(安慰剂6.4%),如果Ph3读出达45%+可能形成明确疗效层级,如果回落至35%附近,则与当前标准Rhapsido(约33%)差距不大。国内映射:荃信生物QX013N(抗c-Kit单抗,I期,已暂停并转向双抗QX035N)。
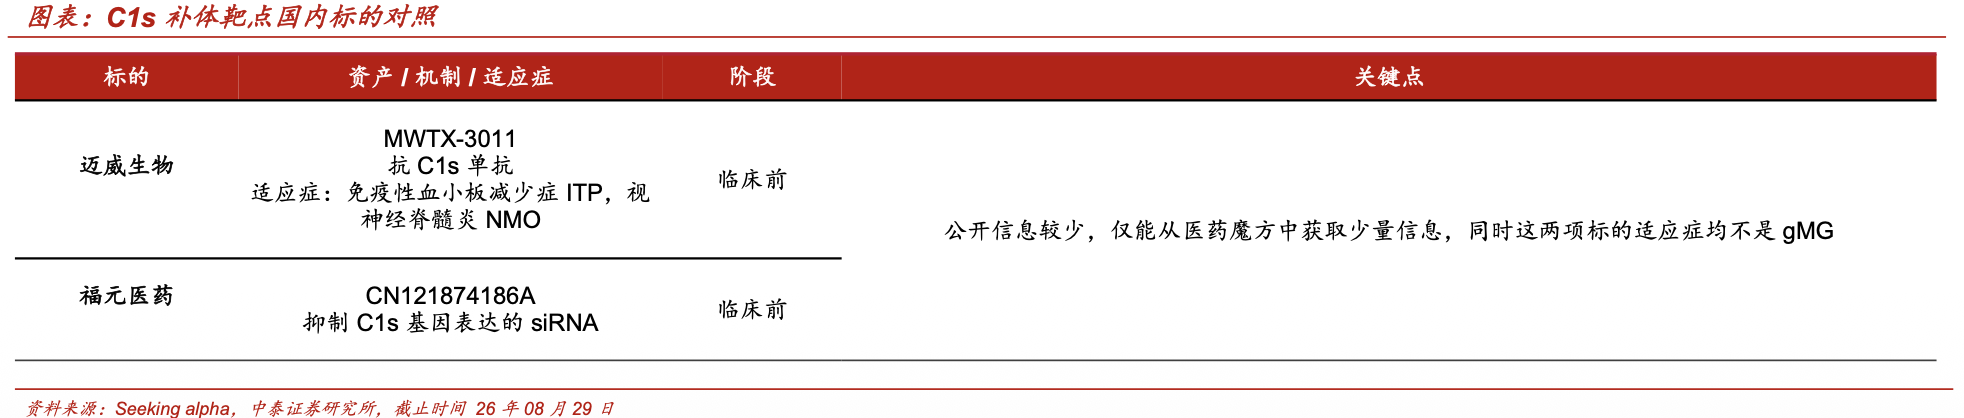
⑦Claseprubart(Dianthus,C1s单抗,CIDPPh3PartB+MMNPh2,26年12月)。CAPTIVATE中期以30/40(75%)应答提前触发GO,可外推在gMG适应症上对VYVGART(2025年41.51亿美元、+90%)的替代空间。国内映射:迈威生物、福元医药,但适应症不一致。
研报来源:中泰证券,祝嘉琦,S0740519040001,复盘Moderna事件,展望2026年9~12月全球创新药重大催化剂。2026年09月09日