化工细分小品种!6月以来,丙烯PDH工艺单吨利润恢复至300元/吨左右实现扭亏
题材
(无 plates 标注,见下方观点单元)个股
东华能源 金能科技观点单元(正文分节)
- 第0节化工细分小品种!6月以来,丙烯PDH工艺单吨利润恢复至300元/吨左右实现扭亏东华能源 金能科技
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
6月以来,国内丙烯PDH工艺利润恢复至300元/吨左右,实现扭亏。浙商证券分析称,一个是成本端丙烷价格下跌,另一个是丙烯本身供需偏紧,其多数下游产品实现涨价与利润修复。中长期来看,PDH工艺利润中枢也有望上行。关注金能科技、东华能源等弹性标的。
1)6月,PDH工艺单吨利润恢复至300元/吨左右实现扭亏
丙烯是重要的化工基础原料,主要用于生产聚丙烯、丙烯腈、环氧丙烷等有机原料。丙烯的生产工艺主要有生产汽油副产丙烯的催化裂化技术(FCC)、裂解装置联产丙烯技术、丙烷脱氢技术(PDH)、以天然气或煤为原料的甲醇制烯烃技术(MTO/MTP、CTO/CTP)等。
据浙商证券测算,2026年1-5月,国内PDH工艺利润(理论测算值)亏损901元/吨,较2025年同期亏损扩大约572元/吨。主要受国际原油及丙烷价格阶段性大幅上涨影响,原料成本压力显著增加,而丙烯价格涨幅不及丙烷价格涨幅,利润空间被快速挤压。尤其是3月下旬,丙烷价格随国际能源价格冲高,叠加丙烯需求跟进有限,PDH亏损幅度显著增加。进入4月份,随着丙烷价格回落,而丙烯价格持续高位震荡,亏损幅度有所收窄。
6月以来,国内PDH工艺利润恢复至300元/吨左右,实现扭亏。
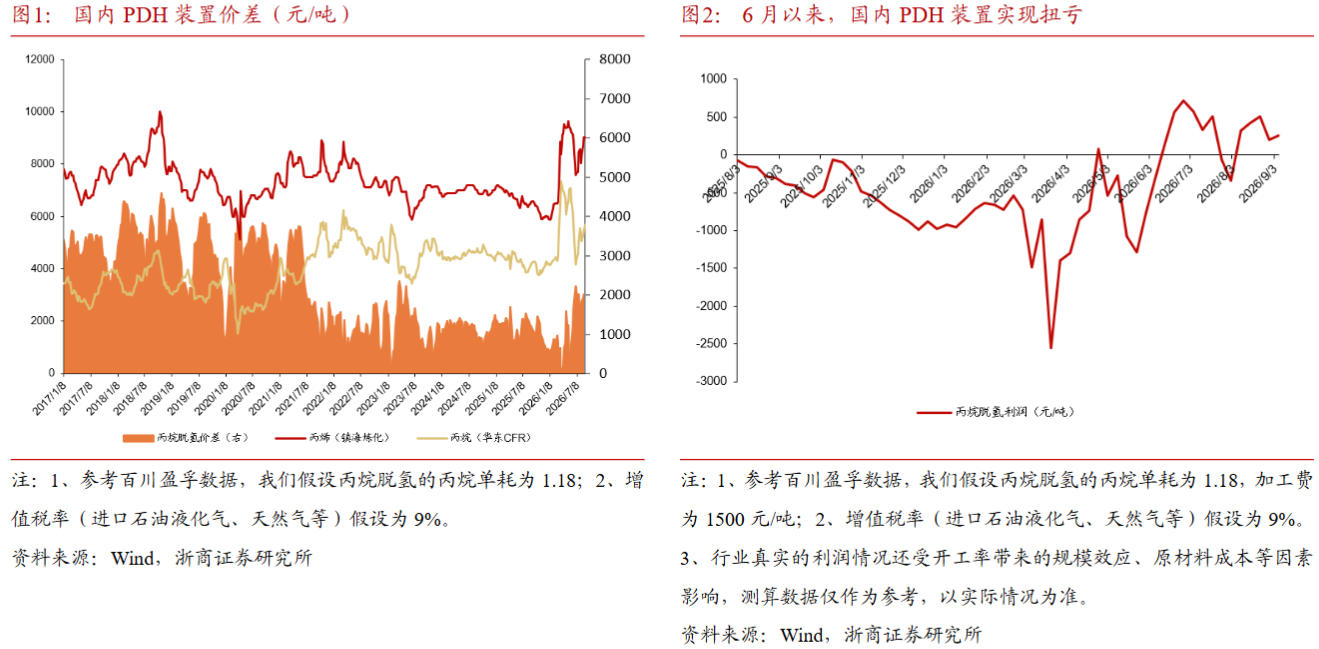
浙商证券认为,主要是两个原因。
一个是成本端丙烷价格下跌。6月以来中东冲突阶段性降温,海峡通航有所恢复,中东丙烷货源部分恢复出口。叠加美国丙烷库存累积、出口放量,海外丙烷供给回升。2026年6-8月我国丙烷(冷冻货)CFR现货价平均在5000-5400元/吨左右,相较于3-5月份的6600-6800元/吨明显下降。
第二个是丙烯供需偏紧,价格延续偏强。需求端,多数下游产品实现涨价与利润修复,生产企业生产积极性提升,持续带来稳定的丙烯原料消耗。供给端,受美伊冲突以及俄乌冲突影响,海外炼厂/裂解装置部分受损,叠加部分炼厂防御性降负,全球丙烯货源收缩。同时国内检修规模扩大,市场转向供应偏紧格局。
2)中长期,PDH工艺利润中枢也有望上行
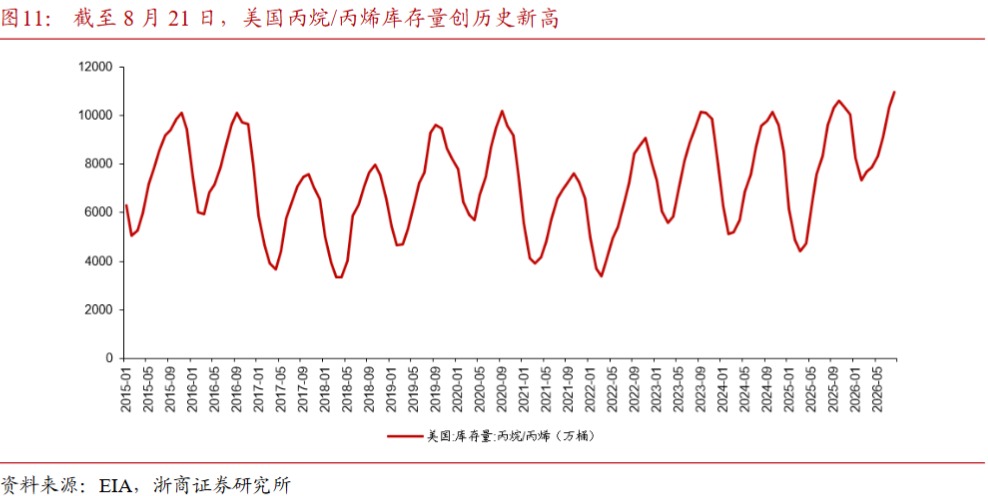
长期来看,一个是,成本端的丙烷价格长期中枢有望下行。美国丙烷过剩,向外输出诉求强烈。受页岩湿气增产带动,美国成为全球主要的丙烷生产国家之一,也是中国丙烷的主要进口国之一。但美国本土丙烷消化有限,产能过剩,库存常年位于高位。
据EIA数据,截至2026年8月21日,美国丙烷/丙烯库存量为1.09亿桶,创历史新高,美国向外输出丙烷诉求强烈。2026‑2028年美湾沿岸将陆续有EnterpriseEHT扩建、GalenaPark扩建、Texas‑City新建码头等一批LPG出口设施落地,新增近130万桶/天的LPG外运能力,长期可持续向全球输送廉价丙烷货源。
中东Jafurah、North‑Field扩建等多个LPG/NGL项目将陆续于2026-2030年投产,长期丙烷价格中枢有望下行。
而丙烯本身供需格局较好。我国丙烯2026年后暂无新增产能规划。需求端,2020-2025年我国丙烯表观消费量CAGR为6.7%,2026年1-7月的表观消费量同比+5.8%。
据中国石化报,2026-2030年,由于下游聚丙烯、环氧丙烷、丙烯腈产品持续扩张,丙烯当量消费预计继续稳步增长,预计年复合增速在3%左右。供给端来看,炼厂原料轻质化趋势下,乙烷、丙烷制乙烯装置副产丙烯量减少,长期供应结构性收缩。新增产能也放缓,截至2026年8月,我国丙烯产能为7905万吨,同比+2.42%,2026年12月预计有250万吨产能投放,后续暂无产能规划,行业供给增速明显放缓,供需格局有望改善。
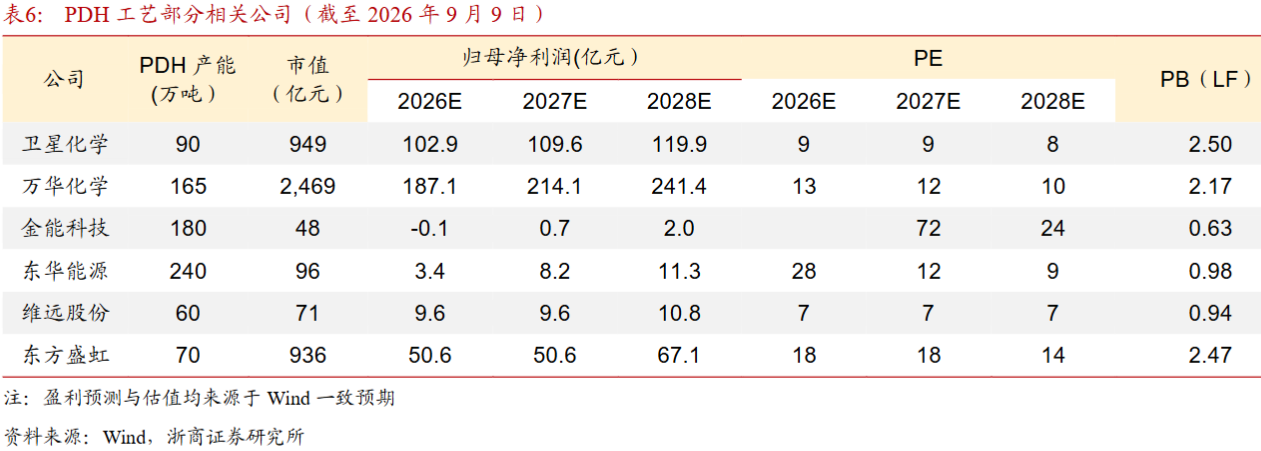
综上来看,PDH工艺盈利已实现扭亏,长期利润中枢有望上行。关注具备PDH产能且一体化程度较高、成本优势显著的龙头企业。相关标的万华化学、卫星化学、金能科技、东华能源、维远股份、东方盛虹。
研报来源:浙商证券,杨占魁,S1230526030001,PDH:周期拐点已至,利润中枢有望上行。2026年9月9日