由主题交易进入营收验证阶段,业绩、产能、订单是后续AIDC机械设备公司的估值核心
题材
(无 plates 标注,见下方观点单元)个股
冰轮环境 应流股份观点单元(正文分节)
- 第0节由主题交易进入营收验证阶段,业绩、产能、订单是后续AIDC机械设备公司的估值核心冰轮环境 应流股份
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
招商证券研报梳理了2026年以来AIDC相关机械设备板块的行情表现、经营业绩及产业链最新变化。板块行情已由年初普涨逐步转向订单、产能与业绩驱动的结构性分化。其次,从需求与供给两端出发,发现海外AI数据中心建设仍在加速,但设备供给瓶颈短期难以明显缓解。关注燃气轮机、柴发备用电源及制冷设备三个方向。相关公司应流股份、潍柴动力、冰轮环境等。
1)行情分化,由早期主题交易进入营收验证阶段
截至8月31日,样本股平均累计收益率约为27.1%,中位数累计收益率约为5%。其中冰轮环境累计上涨124%,杰瑞股份累计上涨81%,两者为样本内表现最强标的;与此同时,博盈特焊、科泰电源、潍柴重机(汽车)分别下跌35%、25%、16%,板块内部收益差异明显扩大。
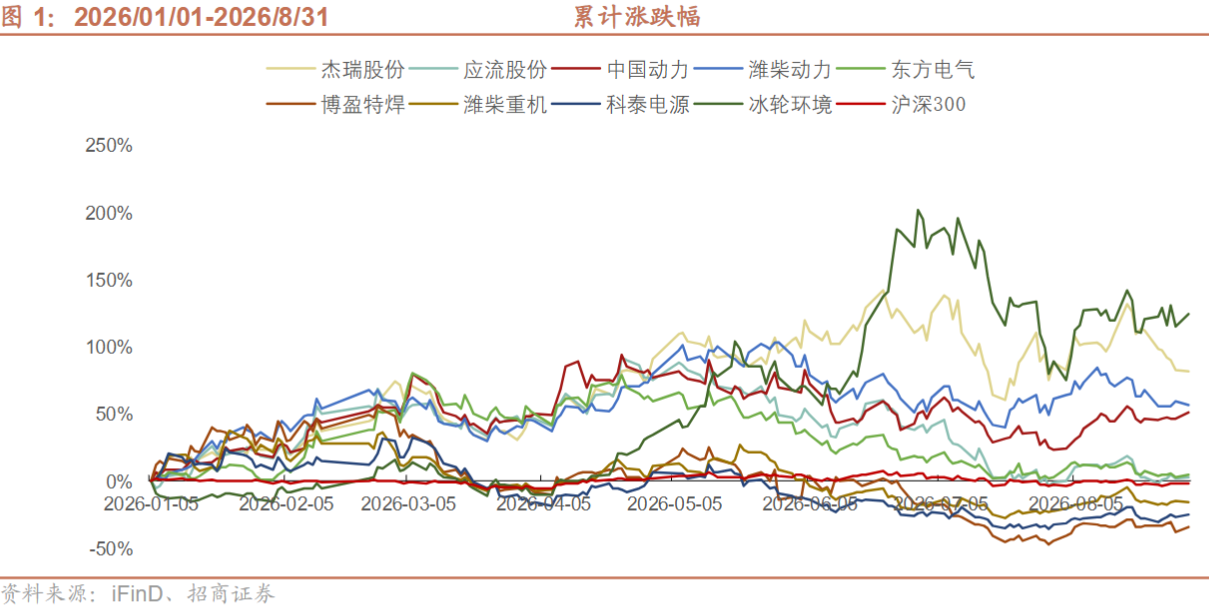
具体分阶段看,2026年1月至2月底,板块延续强势上涨,平均涨幅约48.7%,该阶段上涨主要由产业趋势和订单预期共同驱动;3月以来,板块出现明显阶段性调整,平均回撤约16.6%,主要受美伊战争影响,且2月涨幅过快,市场兑现情绪高。
4月开始,市场从主题交易转向业绩验证阶段,全球燃机龙头订单维持高位,部分燃机订单排产已延伸至2030年,进一步强化了市场对相关设备链条景气持续性的判断,个股分化更加明显,截至6月底,冰轮环境、杰瑞股份累计涨幅分别达到202%、112%,样本股平均反弹约34.5%。
2)业绩、产能、订单是后续的估值核心
整体来看,AIDC相关机械设备公司2026H1业绩继续由主题预期向基本面兑现切换,其中柴发备用电源板块二季度业绩弹性最为突出,制冷设备保持较高增长韧性,燃机产业链则受订单确认及项目交付节奏影响,公司间分化更加明显。
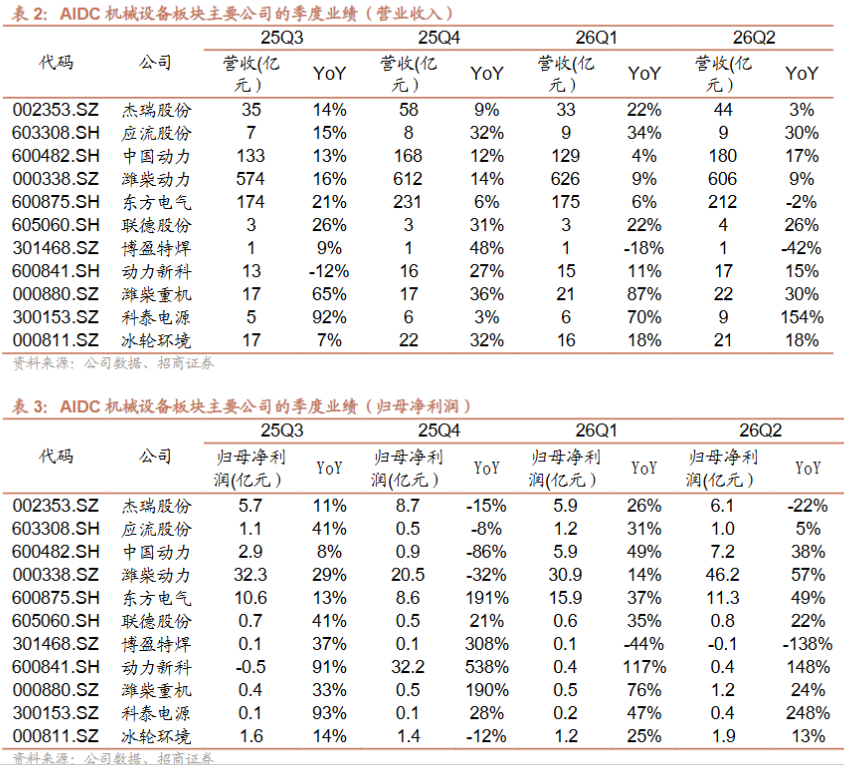
随着海外数据中心建设持续推进以及燃机、柴发、温控等环节订单逐步进入交付期,AIDC机械设备产业链中具备明确客户卡位和业绩兑现能力的公司有望获得更高的估值溢价。
从基金持仓来看,2025Q4板块获得明显增配,杰瑞股份、应流股份、联德股份、潍柴动力(汽车)等核心标的基金持股比例均提升至10%以上;进入2026Q1后,受阶段性获利了结与美伊战争影响,多数个股基金持仓比例环比回落,但杰瑞股份、应流股份、潍柴动力(汽车)等龙头及核心零部件标的仍维持较高机构配置水平。
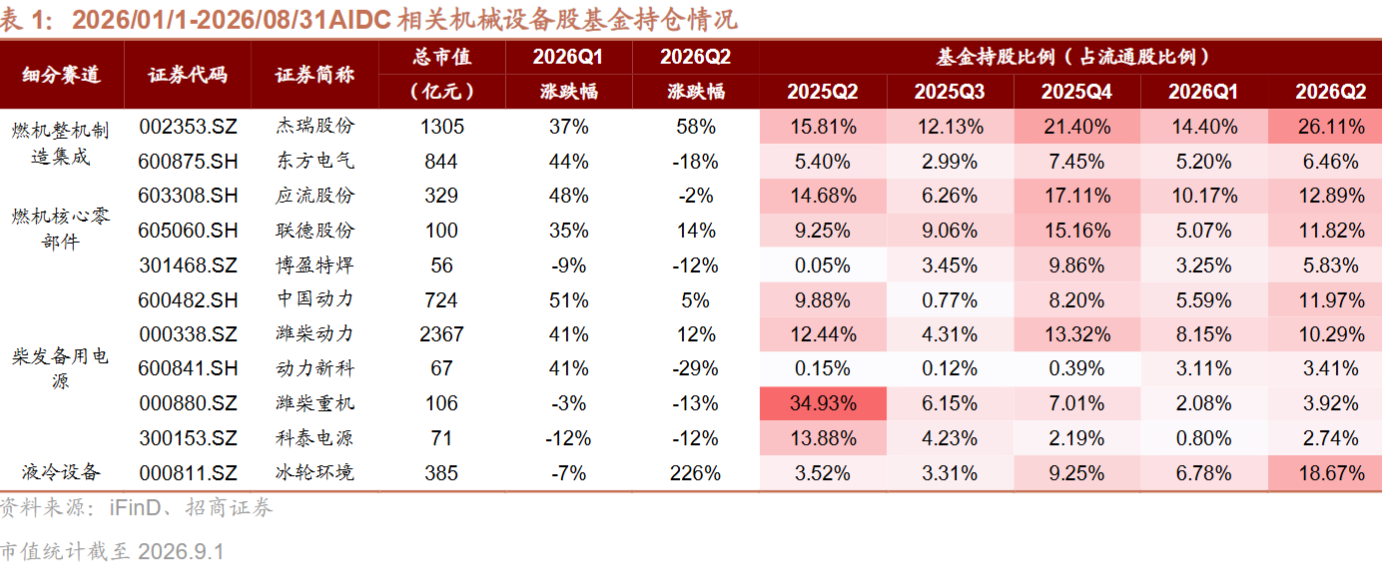
由此来看,机构对AIDC相关链条仍处于重点关注区间,但板块内部已从普涨逐步转向业绩、订单及机构持仓共同驱动下的结构性分化。
3)产能释放仍存在明显时滞,供需缺口显著
25年美国燃气轮机需求量预计达到23.1GW,需求缺口约28%,预计26年缺口进一步扩大,导致美国电力行业能源成本均上行,其中电力行业成本涨幅更为明显,2026年尚未进入夏季用电旺季情况下,仅1-4月平均电价已达到14.13美分/kWh,高于2025年全年平均电价。
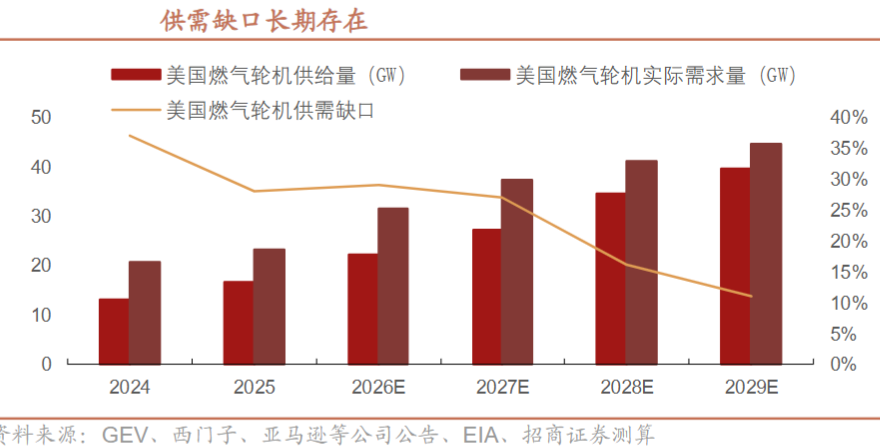
2026年以来,美日燃机相关设备PPI仍处于历史高位,反映设备价格及产业链议价能力保持韧性。面对持续增长的订单需求,全球龙头均加快产能扩张,考虑到燃机产能建设周期较长,核心设备及零部件产业链景气度具备持续性。
国内企业则受益于份额增长、海外订单外溢及核心零部件配套机会,柴发、燃机零部件和液冷设备供应链景气度有望继续上行。
产业链机会再梳理:
燃气轮机方面:燃机零部件铸件关注应流股份、万泽股份、联德股份、博盈特焊,其中联德股份涉及燃机零部件铸件,为卡特彼勒供应商,属于较核心环节;博盈特焊为GEV、西门子供应商,涉及燃机零部件HRSG,产业链地位较为核心;
国产燃机链关注东方电气与中国动力等,部分公司存在北美出口预期,且国产燃机链的海外订单进展良好;
成撬机组公司关注杰瑞股份,燃气轮机业务成功切入北美数据中心领域。
柴发方面:潍柴动力处于较核心位置,机组公司如潍柴重机、科泰电源、泰豪科技同时具备柴发份额增长+出海预期。
制冷设备方面:冰轮环境是核心公司,且拥有顿汉布什这一北美本土空调子品牌,能直接受益于北美AI产业链的建设。
研报来源:招商证券,郭倩倩,S1090525060003,电力瓶颈持续凸显,AIDC设备景气延续。2026年9月11日