签单、收入、在手订单三组数据齐升,未施工合约暴增147%,龙头排产已被填满,洁净室高景气有实据
个股
圣晖集成 亚翔集成【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
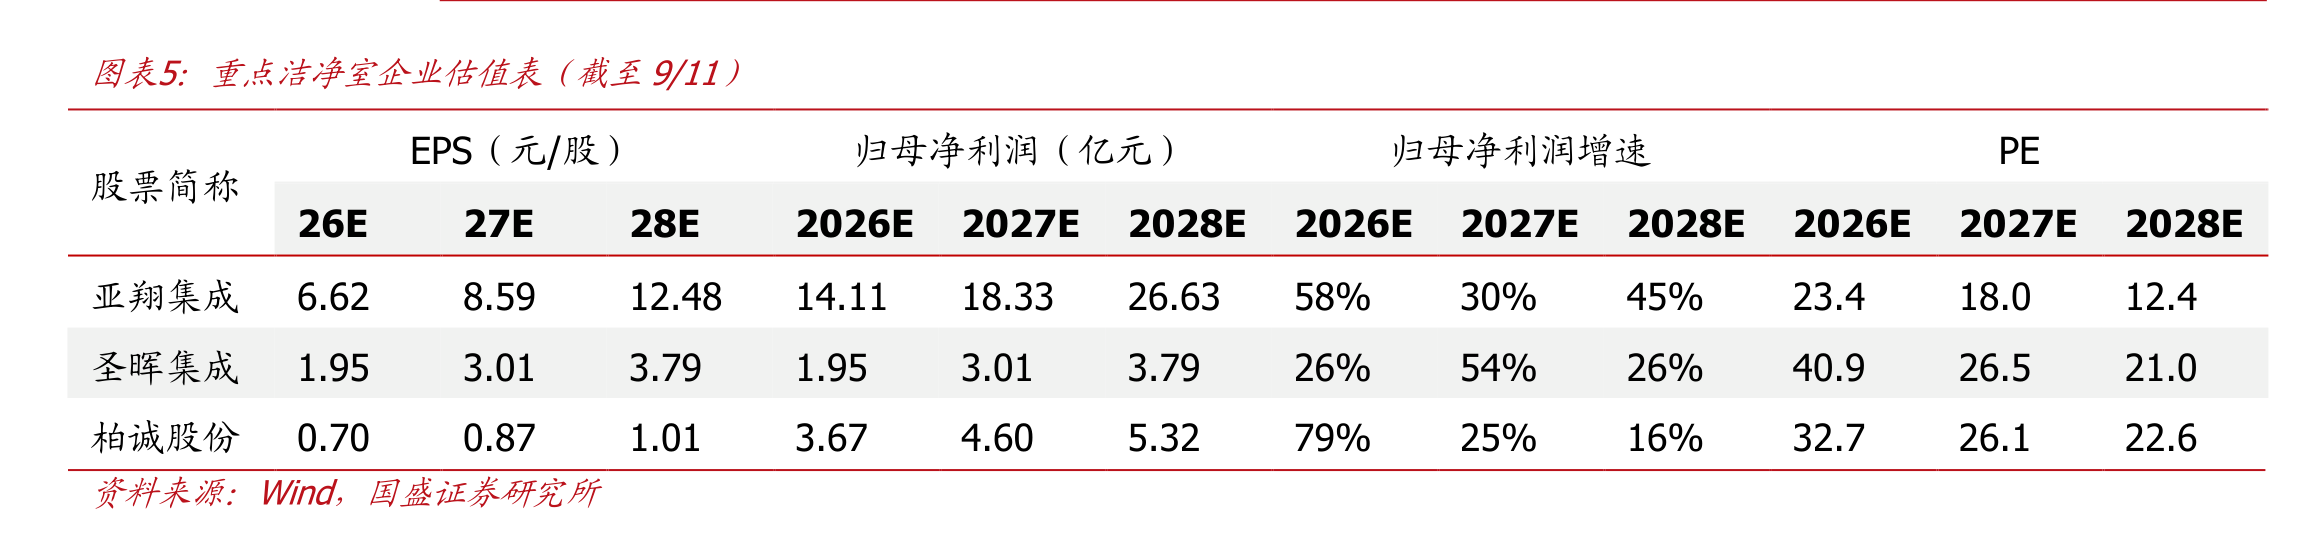
国盛证券指出,中国台湾洁净室龙头收入持续高增,全球扩产景气延续,龙头在手订单极为充裕。台积电、美光接连上调资本开支指引,洁净室签单大幅增长,三季度起进入密集施工期,四季度业主扩产项目有望进入招标期。关注:亚翔集成、圣晖集成、柏诚股份、深桑达A、华康洁净。
1)台湾龙头收入高增,订单储备陡增
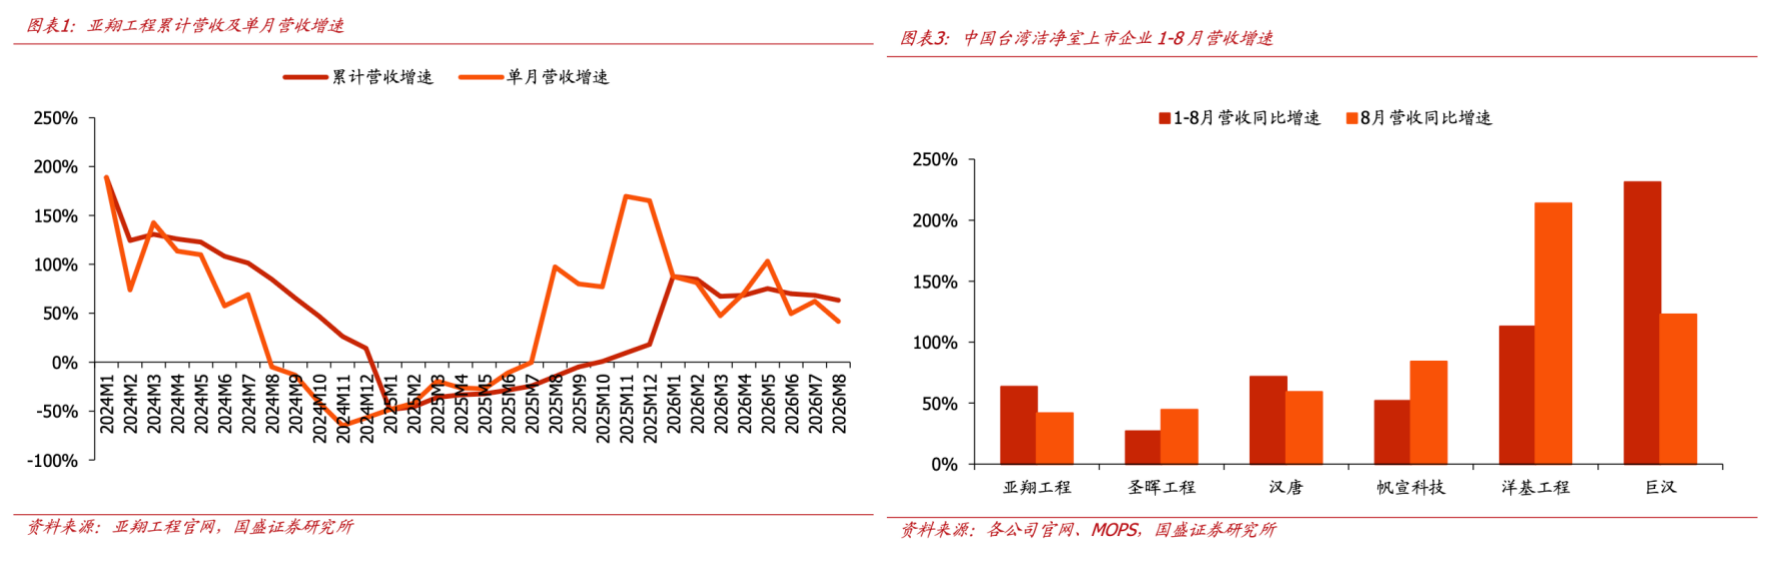
中国台湾洁净室企业披露的月度数据,是本轮景气最直接的注脚。亚翔工程前8个月营收143亿人民币,同增63%;汉唐年初以来同增72%,单月增速连续抬升;圣晖8月单月同增45%,较前期明显提速。
订单端的斜率更陡。上半年亚翔工程新签合同额638亿人民币,二季度末尚未施工合约924亿人民币,较去年底大幅增长147%。圣晖同期在建存量订单超126亿人民币,较去年底增长28%。未施工合约的厚度,决定了后续收入释放的持续性。
2)台积电美光上修开支,需求再加速
需求源头在AI资本开支。台积电指引全年资本开支600-640亿美元,同增47%-56%,并宣布在亚利桑那追加1000亿美元投资;美光指引新财年资本开支270亿美元,同增96%,且预期下一财年各季度开支均高于当前水平。龙头扩产持续超预期,洁净室需求同步高增。
洁净室作为晶圆厂扩产的前置环节,占总投资约15%,订单景气率先兑现。业主开支上修的每一轮,都会最先体现在洁净室的招标与签单上。
3)三季度业绩提速,四季度招标窗口临近,催化渐密
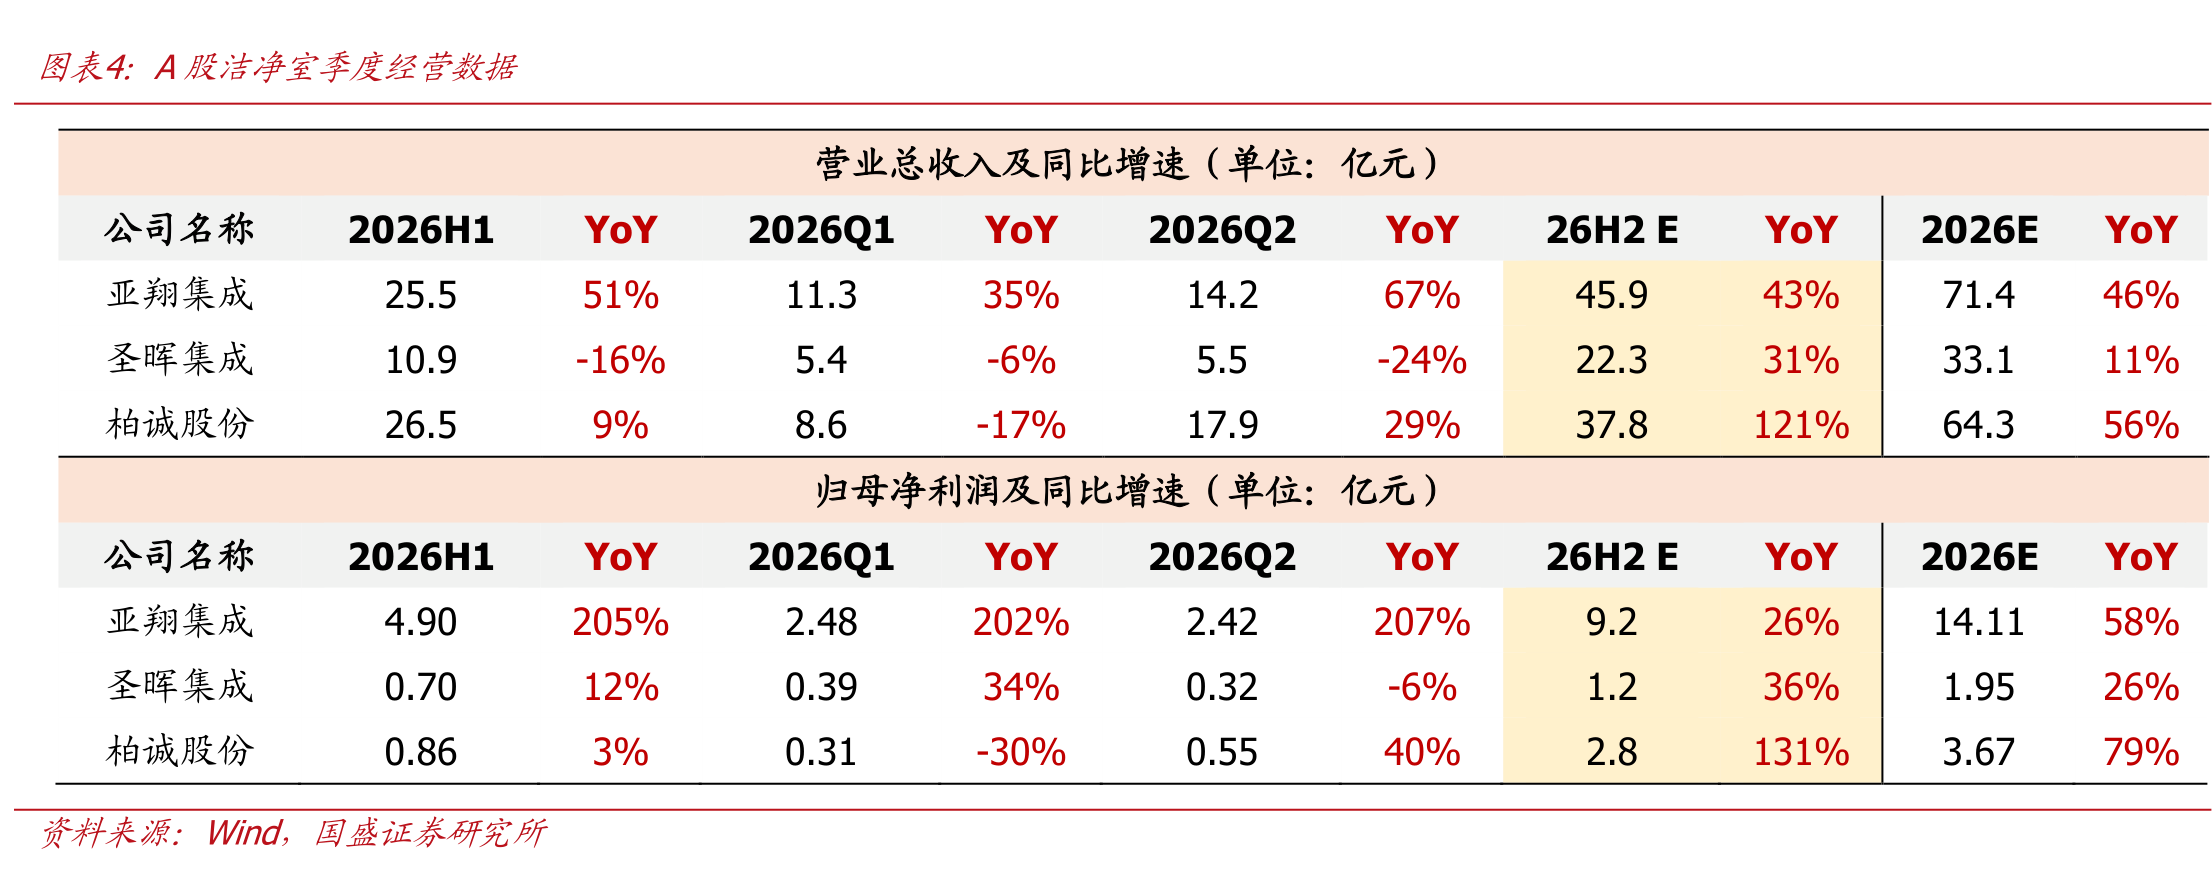
签单到密集执行存在6-12个月传导周期,上半年落地的订单正进入施工高峰。亚翔集成上半年归母净利润同增204.8%,二季度末未完合同额79亿元,较去年底增长65%;柏诚股份年初以来累计新签订单69亿元,是去年全年订单的1.8倍;圣晖集成上半年收入承压,主因境外项目进入竣工结算阶段、新承接项目尚在前期施工。
三季度预计进入上半年落地订单的执行高峰期,龙头确收有望环比显著增长。
更靠前的信号在招标端,四季度美光、台积电等业主扩产项目有望逐步进入洁净室及机电招标期,板块或迎密集催化。叠加扩产需求爆发式增长推动部分洁净室环节利润率改善,下半年龙头盈利能力有望同步好转。
相关公司:
亚翔集成:优质台资洁净室龙头,母公司深度绑定美光,持续斩获新加坡优质大单,盈利能力优异。
圣晖集成:台资洁净室企业,在手订单进入施工密集期,三季度业绩增长预计显著提速。
柏诚股份:境内洁净室工程企业,签单大幅增长,下半年业绩有望大幅增长。
深桑达A:中电子旗下高科技产业洁净室工程龙头。
华康洁净:武汉本土洁净室工程企业。
研报来源:国盛证券,何亚轩,S0680518030004,洁净室龙头Q3有哪些经营亮点?2026年9月13日