红与红利的优选:4%的火电!煤价涨→电价传导→盈利修复,底部有4%股息托底,向上有电价弹性
题材
火电个股
华能国际 国电电力观点单元(正文分节)
- 第0节红与红利的优选:4%的火电!煤价涨→电价传导→盈利修复,底部有4%股息托底,向上有电价弹性
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国金证券研报指出,红利资产正从"利润稳的红利"走向"有弹性的待挖红利",火电最贴:今年煤价涨、业绩承压,但全国火电仍守4%股息;2027年长协电价传导+容量电价上涨,盈利拐点清晰。资本开支回落、自由现金流转正、分红承诺锁住底仓。机构持仓仅0.06%、拥挤度低,国电电力、华能国际、华电国际、宝新能源、华润电力、广西能源及苏浙皖等区域火电迎来"低配+电价弹性"双击。
1)红与红利的优选:4%的火电
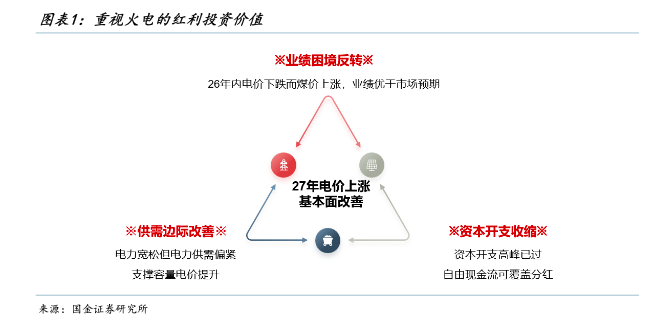
站在当下,红利资产的配置或从聚焦“利与红利”(利润增长的稳定型红利)走向关注“红与红利”(具备弹性的待挖掘红利),火电高度符合“红与红利”的特征。火电的红利投资价值逻辑有三:业绩困境反转、供需边际改善、资本开支收缩。在今年业绩承压的状态下,火电板块整体性仍具备4%以上的股息率水平,展望明年业绩向上、分红提升,盈利稳定性也将提升估值中枢。这高度符合对红与红利资产的期待,尤其是在当前低持仓且低交易用季度的背景下,重视火电板块的投资价值。
2)电价上涨:电量电价提升、容量电价上涨
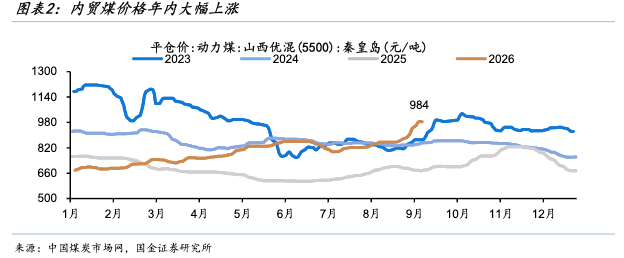
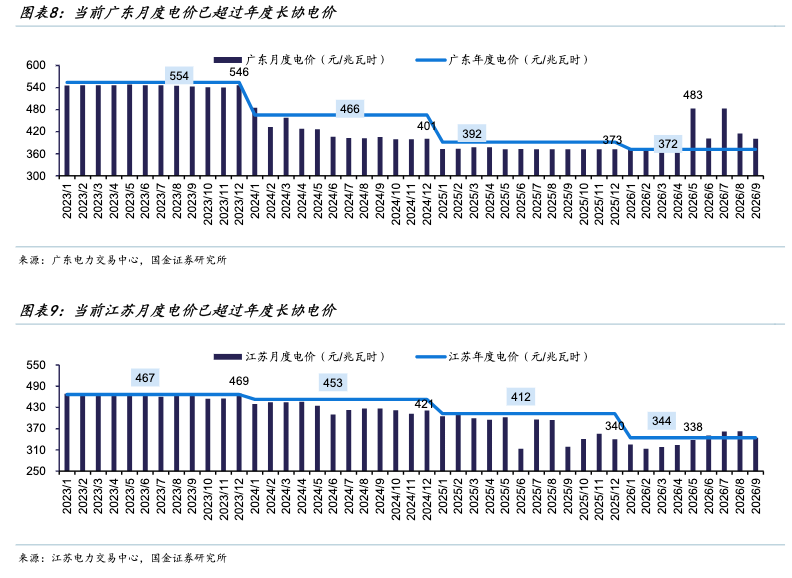
从电量电价侧来看,内贸煤现货最新价格为984元/吨,同比上涨308元/吨,电力公司大多50%以上的电量为年度长协,因此年内大幅受损,2027年的年度长协电价将显著提升。电价的传导逻辑遵循“煤价上涨—现货电价提升—月度电价上涨—年度长协电价改善”的传导链路,广东自5月、江苏自6月起,月度交易电价均已超过2026年年度长协电价,各省电网代购电价亦持续提升,这为2027年年度长协电价上行提供了较强指引。
从容量电价侧来看,全国最大用电负荷持续创新高,新能源装机快速增长但峰时有效容量相对有限,电力系统对煤电等稳定、灵活调节资源的需求进一步上升,伴随容量供需的持续紧张,看好容量电价的上涨,测算容量电价对龙头火电公司的利润贡献度超70%。因此,对于火电而言,电量供需的宽松已边际改善,容量供需或已区域性趋紧,一方面看好电量利润的跨年修正,另一方面看好容量利润的持续提升,火电的盈利向上的确定性正大幅增强。
3)底部利润仍具股息,资本开支回落
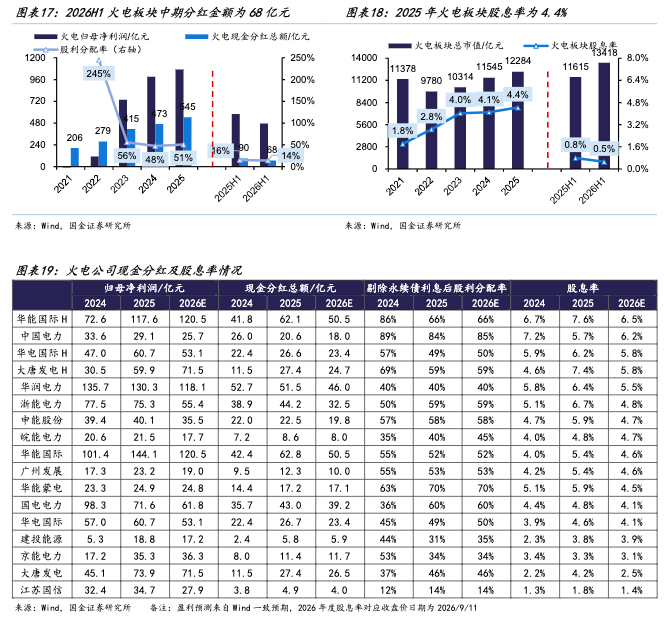
尽管上文提到今年的基本面承压,但2026年上半年全国性火电公司的度电利润降幅整体可控,仍保持约2-4分/千瓦时的盈利水平,显示板块在周期底部仍具备较强盈利韧性。火电公司的资本开支高峰已过,2025年及2026H1投资支出分别同比下降6.3%、15.2%,板块自由现金流2025年首次转正、2026年上半年仍达到347亿元。多家公司作出分红比例甚至绝对分红金额的承诺,多数火电公司按照当前盈利及分红假设测算仍超4%股息率。
4)低估低配低拥挤度,绝对相对均有价值
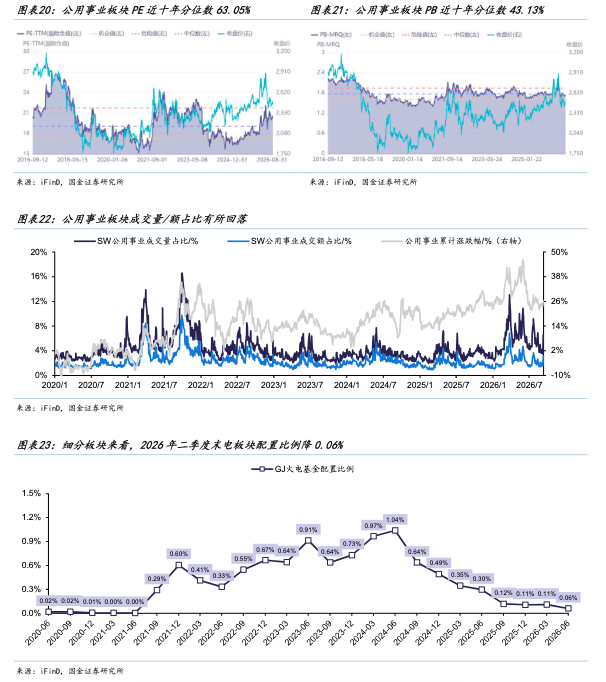
从估值角度来看,受业绩下降影响板块当前PE十年估值分位数为63%,PB十年估值分位数为43%,净资产仍然持续呈现增长,未来PB的性价比也愈发凸显。从持仓方面来看,公募基金对火电板块的配置比例继续回落,2026Q2环比下降0.05pct至0.06%,板块持仓处于历史低位。从拥挤度数据来看,公用事业板块成交量占比6.23%(前高为9%-11%),成交额占比2.83%(前高为4%-6%),板块拥挤度仍然较低。
5)相关标的:先全国再区域、持续评估电价弹性
全国性公司以及电价上涨弹性较大的区域公司:国电电力、宝新能源、华润电力、华能国际、华电国际、广西能源等。
伴随年底电价逐步签订落地,部分区域高弹性地方火电:长三角如江苏国信、皖能电力、浙能电力、赣能股份、申能股份等,北方如建投能源、京能电力等,西北如内蒙华电、陕西能源等。
研报来源:国金证券,姜涛,S1130525120007,红与红利的优选:4%的火电。2026年9月13日