美妆个护领域的高增长潜力赛道,悦己消费推动香水需求快速增长,国产品牌一瓶卖到1280开始强势进入高端市场
题材
化妆品个股
若羽臣 上海家化观点单元(正文分节)
- 第0节美妆个护领域的高增长潜力赛道,悦己消费推动香水需求快速增长,国产品牌一瓶卖到1280开始强势进入高端
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
申万宏源测算,中国香水市场规模2025年约300亿元,预计2029年突破515亿元,年复合增速约14%,而渗透率仅约5%。更关键的信号是,2025年香水进口额12.1亿美元、同比增长21%,首次超越身体护理品,跻身第二大进口化妆品,香水正由小众消费转向日常刚需。国际大牌仍主导格局,但国货借内容电商错位突围,新锐品牌销售额成倍增长,香氛正成为美妆集团第二增长曲线。关注毛戈平、若羽臣、上海家化。
1)渗透率只有5%,但进口金额已跻身第二大化妆品进口类别
国内香水市场规模约300亿元,预计2029年将突破515亿元,年复合增速约14%。
但当前国内香水渗透率仅约5%,远低于欧美成熟市场水平,消费普及度与深度都有很大提升空间,香氛消费正从基础赋香转向情绪调节与仪式感营造,由可选消费转向日常刚需,市场同时呈现低渗透与高增速状态。
同时,香水正从单一液态产品演变为覆盖个人护理、家居生活、车载出行等多场景的香氛生态,家居香氛市场规模过去五年从17亿元增至64亿元,复合增速高达30.4%。
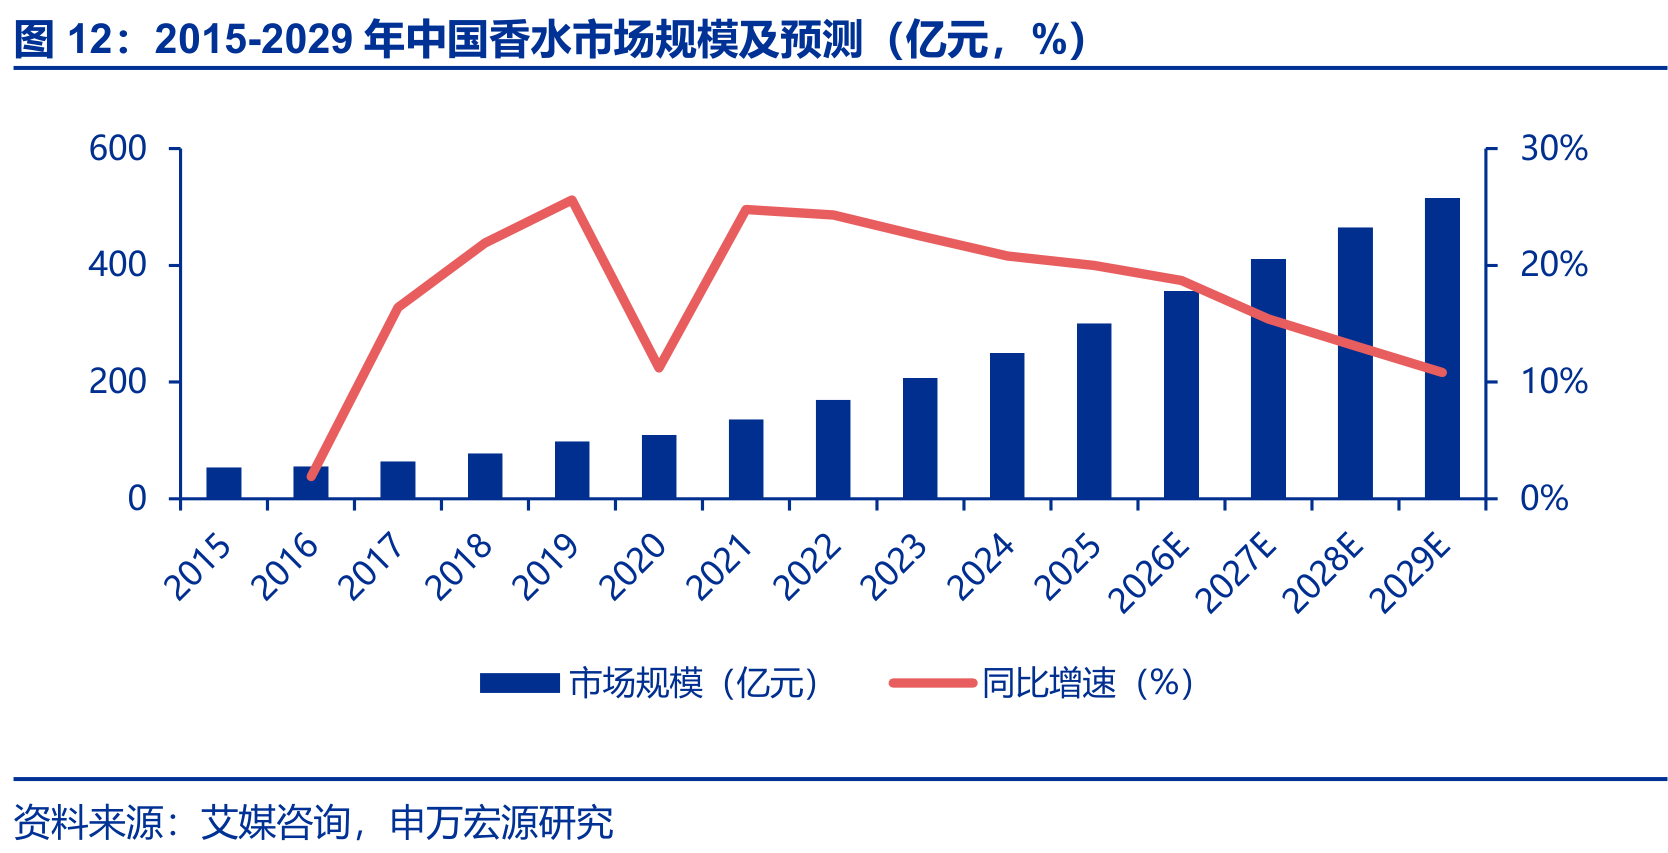
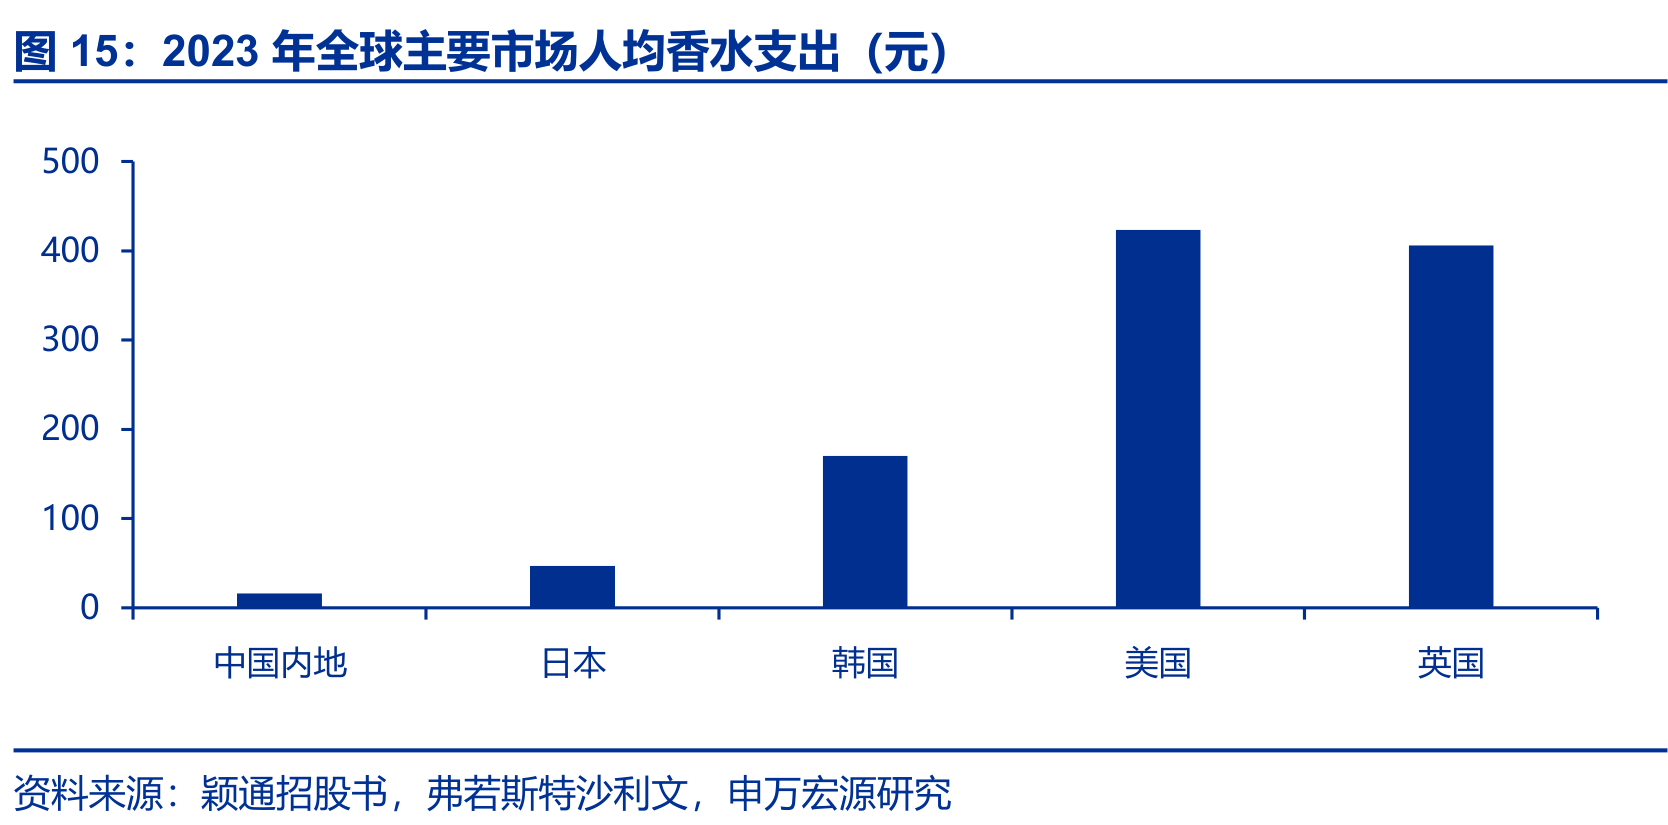
从进口数据来看,2025年我国香水进口额达12.1亿美元,同比增长21%,增速在各类化妆品进口类别中位居前列;自当年一季度起,香水进口额首次超越身体护理品并全年保持领先,按进口金额计仅次于美容护肤品,跻身第二大化妆品进口类别。
2)情绪价值是需求核心推动力
在消费升级与生活方式变迁的双重驱动下,香氛行业正从可选消费品转向情绪刚需品,行业增长动力持续强化。
艾媒咨询数据显示,2024年中国情绪经济市场规模已达2.31万亿元,预计2029年将突破4.5万亿元,为嗅觉经济发展提供广阔土壤。
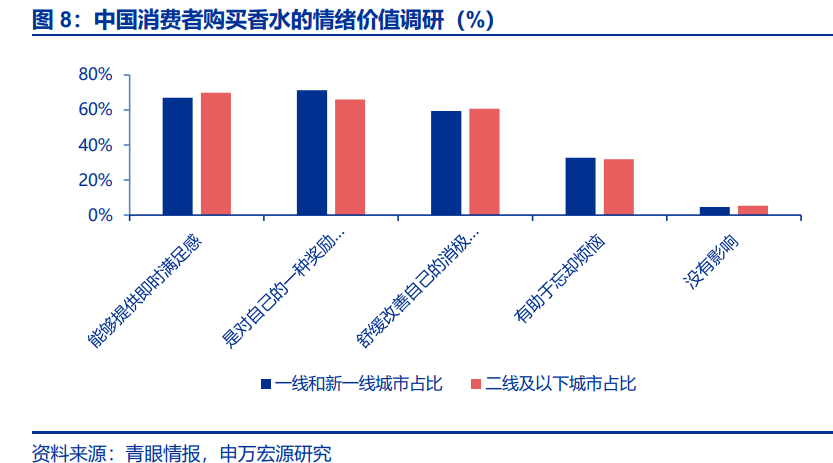
根据青眼情报调研数据,一线及新一线城市、二线及以下城市消费者中,分别有71.3%、66.0%将香水视为对自己的奖励与犒赏,67.1%、69.9%认可其带来的即时满足感,超59%的消费者认为香水可有效舒缓改善消极情绪,充分印证了香氛产品的情绪价值已成为行业增长的核心底层逻辑。
3)国际大牌仍居主导,国货在内容电商以近三倍增速突围
行业格局方面,国际品牌的优势依然稳固。
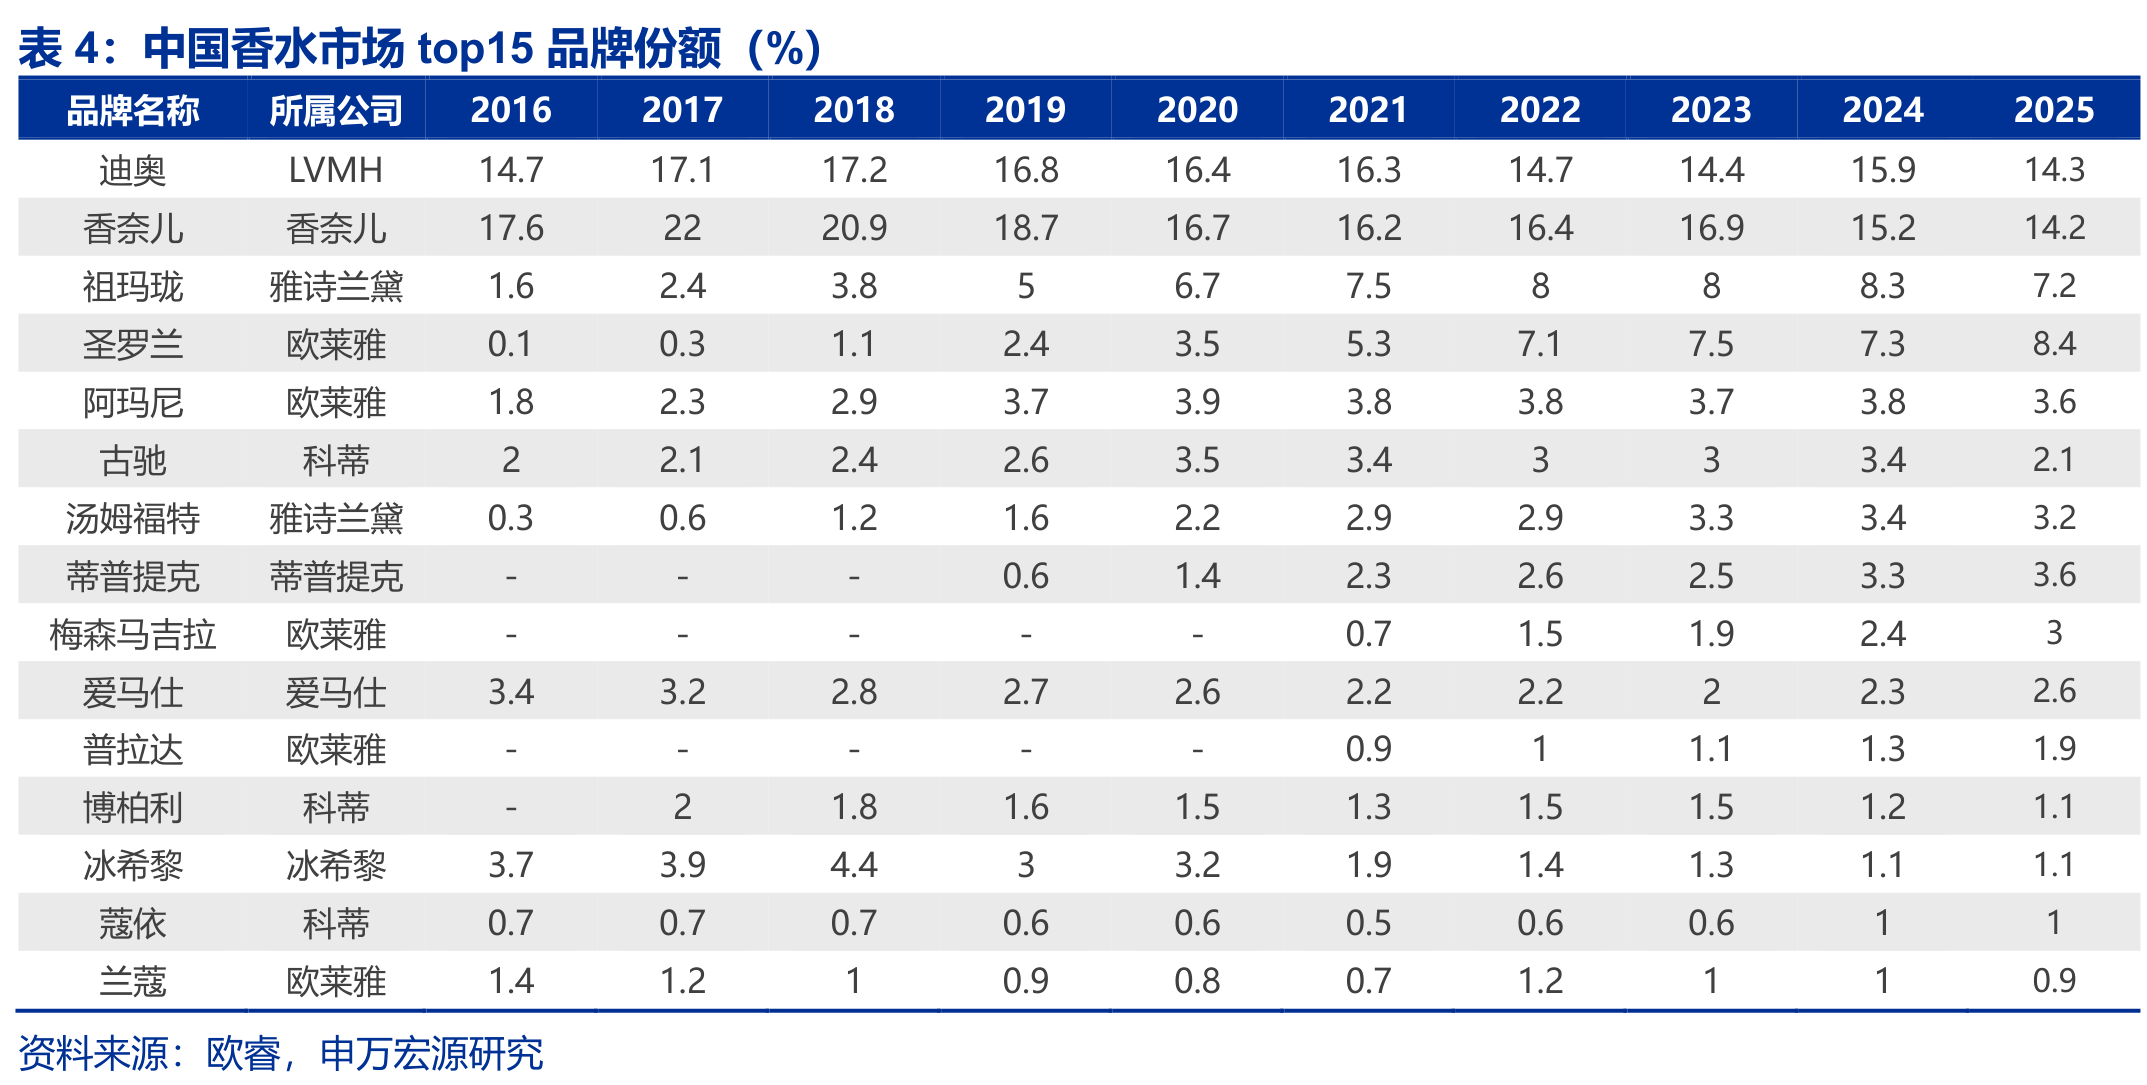
中国香水市场TOP15品牌中,迪奥、香奈儿份额均超过14%,榜单里只有冰希黎一个国货品牌;主流电商平台畅销榜前二十均为外资,京东平台前二十品牌集中度高达78.9%。国际品牌靠经典香型IP和高端专柜筑起渠道与品牌双重壁垒,传统主流渠道短期难以撼动。
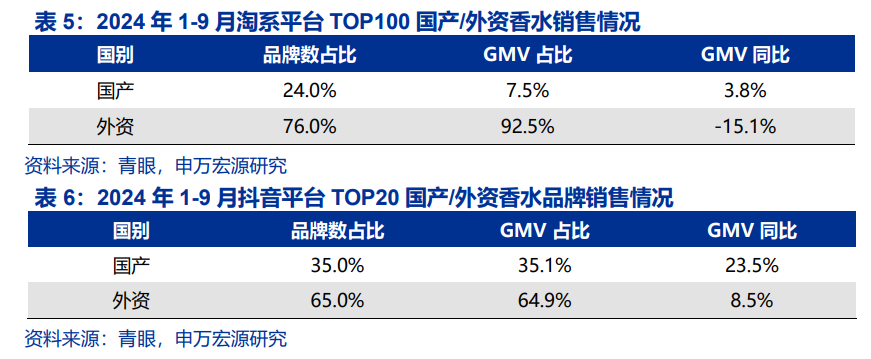
但内容电商正在给国货开第二战场。2024年前三季度,抖音平台畅销榜前二十中,国货GMV同比增长23.5%,接近外资增速的三倍;同期淘系平台百大品牌中外资GMV同比下滑15.1%,国货逆势增长。
消费端,一线城市消费者对国产高端品牌的接受度已达67.6%,下沉市场则偏好高性价比国货。
4)新锐国货卖出1280元高价,东方香调跑通高端模型
东方香调是国货最锋利的差异化武器。国际奢侈品牌全球化产品策略偏保守、迭代周期长,对国内年轻化需求响应滞后;国货品牌则以本土香材、中式意境和内容电商运营错位竞争,把香氛从个人穿戴延伸到家居、洗护全场景。
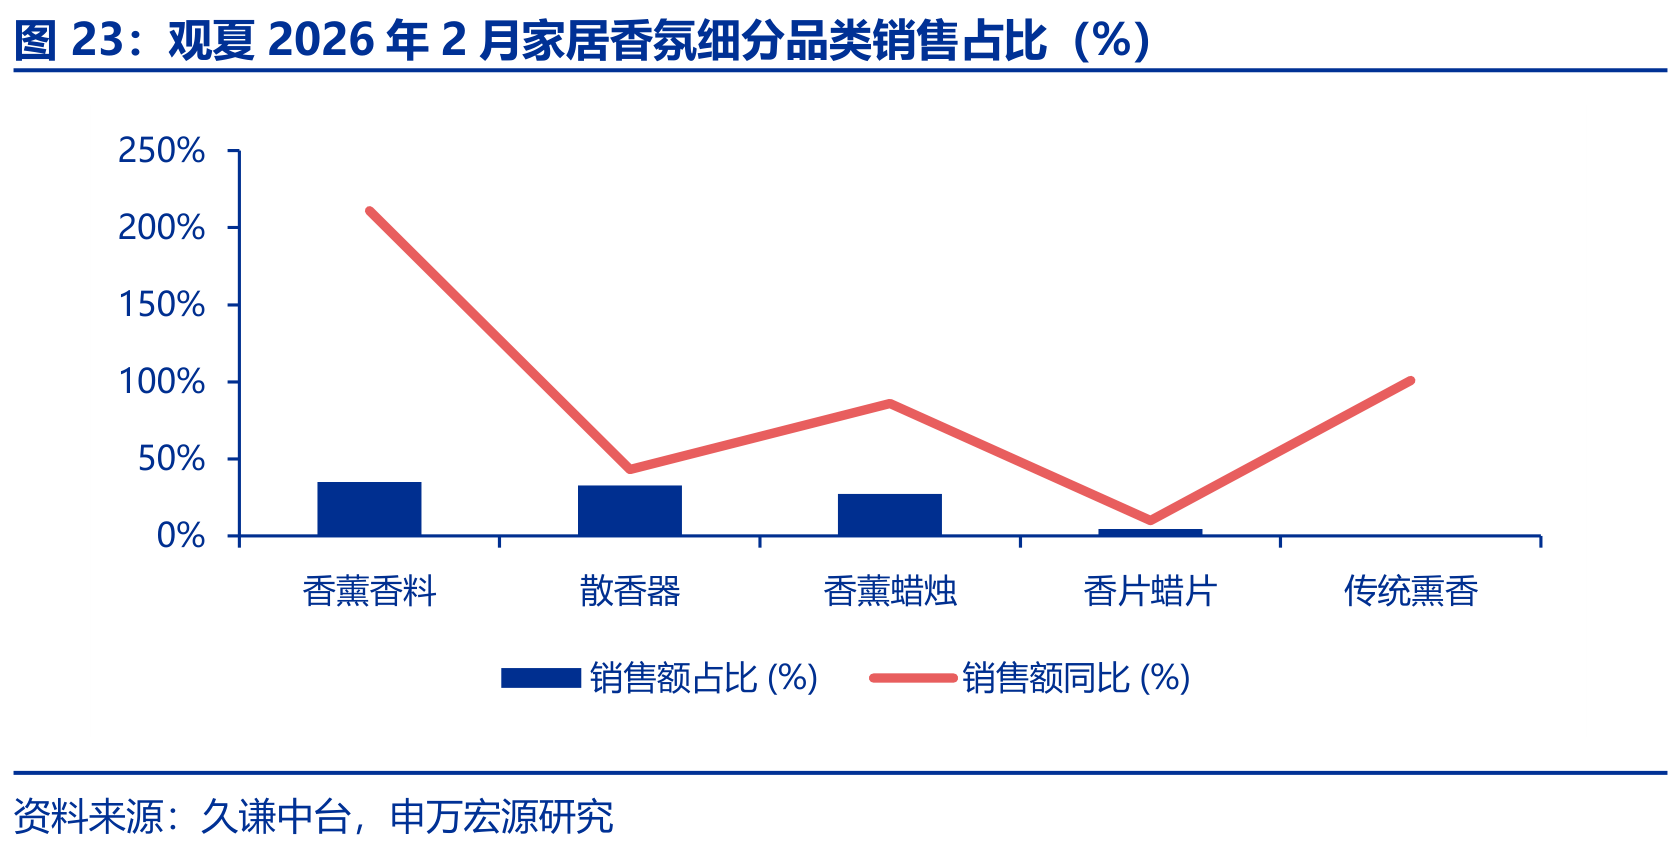
观夏以东方植物香与中式意境切入高端市场,获欧莱雅集团少数股权投资,小程序渠道自然复购率超60%;2026年初其香薰香料销售额同比大增211%。
闻献以850元一瓶的定价与国际奢香同台,进驻SKP、丝芙兰等高端渠道,2025年销售额同比增长230%、销量突破10万瓶。
以毛戈平为代表的国内美妆与日化集团正加速切入香氛赛道,把它打造为第二增长曲线,毛戈平的“闻道东方”为故宫文创联名系列,45ml规格统一定价680元;“国韵凝香”为中法建交60周年限定系列,融合牡丹、鸢尾、玫瑰三大香材,110ml大规格定价1280元,定位高端礼赠场景。
若羽臣近年来持续推进从电商服务商向自有品牌集团转型,香氛相关业务也逐步成为重要的布局方向。凭借专属调香与长效锁香技术建立产品壁垒,在家清香氛细分赛道率先站稳优势地位。
上海家化以“投资新锐+产品香氛化”双路径精准布局香氛赛道,六神香氛沐浴露线上份额两月占沐浴露品类28%,六神驱蚊蛋2.0成为公司首个线上亿元单品,双妹联合观夏推出798元浓香水切入高端奢香。
研报来源:申万宏源,王立平,A0230511040052,东方香韵兴起,国货品牌加速突围(香氛行业深度研究报告)。2026年9月13日