PCB产业链走访调研:非AI领域PCB涨价大超预期、“保供”为第一要务,AIPCB新品拉货利润率非常可观
题材
(无 plates 标注,见下方观点单元)个股
超声电子 奥士康观点单元(正文分节)
- 第0节PCB产业链走访调研:非AI领域PCB涨价大超预期、“保供”为第一要务,超声电子 奥士康
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
招商证券指出,PCB行业近期变化大。特别是非AI领域PCB环节的涨价大超预期,Q3多数中小PCB厂商净利率已修复至历史高点10+%。定价模式从“跟随材料同频”升级为“提前锁定未来2-3个月涨价预期”。AI-PCB领域,正处于新品拉货、良率爬升阶段,新品价格及利润率都非常可观,H2业绩释放令人期待。关注超声电子、奥士康、鹏鼎控股、景旺电子、深南电路等。
1)非AI领域PCB环节的涨价大超预期
招商证券近期对PCB产业链完成10+场调研,覆盖多家上市公司,包括上游覆铜板龙头、高阶算力板厂商、中小厂商及特色下游PCB板厂等,边际变化较大的是非AI领域PCB环节的涨价大超预期,二三线厂商盈利大幅修复。
本轮CCL涨价已运行4-5个季度,PCB顺价已全面打通。结合产业链调研,CCL每月涨价节奏保守预期持续至2027年6月、后高位横盘,乐观预期将持续至2027年底,本轮与历史周期的本质区别在于供给端存在硬约束(玻纤布供给紧张,AI需求占用玻纤布大量产能;铜箔HVLP升级推动加工费用持续上涨),涨价核心驱动为供给端而非需求端。
PCB环节顺价机制全面打通,定价模式发生根本性变化。
中小厂商从5月份开始,逐月提价,目前已完成4-5轮涨价,定价模式从“跟随材料同频”升级为“提前锁定未来2-3个月涨价预期”,按照出货时点的市场即期现货CCL价格进行定价,Q3多数中小PCB厂商净利率已修复至历史高点10+%,结合订单排产情况,预计净利率在Q4还有进一步上升空间。
2)能拿到CCL货源的PCB厂商才具备稳定的保供能力
普通CCL供给货源稀缺,能拿到CCL货源的PCB厂商才具备稳定的保供能力,才拥有接单涨价的底气。
上市和未上市的厂商在获取供应链资源的能力相差巨大,未上市公司难以获取稳定的CCL货源,普遍是溢价拿货,溢价的情况下再进一步向下游传导更是困难,导致未上市的中小厂商出现停工、倒闭等现象,而上市公司依靠规模优势、充足的现金流,长尾市场需求在不断涌入,订单能见度超3个月。
供需关系持续优化,尽管中观层面下游需求未有明显改善,但下游终端客户将“保供”列为第一要务,保住自己的市场份额,对于价格的接受度高于市场预期。
3)AI-PCB领域,关注新产能与新技术
25H2-26H1PCB厂商均加大了对HDI、高多层、mSAP产能的投入,但关键瓶颈工序的设备供给瓶颈突出,提前锁定了相应设备的厂商才有机会开出相应的高端产能。
此外,随着AIPCB的持续升级,加工难度日益加大,良率的提升依靠的是稳健的技术管理团队,人才供给亦是瓶颈之一。
在新一代算力产品投入量产后,发现供给格局依然会有较大的变化,后排二线厂商依然有较大的机会在大客户供应链体系中实现份额跃升,如景旺电子、鹏鼎控股等。目前AIPCB环节正处于新品拉货、良率爬升阶段,新品价格及利润率都非常可观,H2业绩释放令人期待。
4)五条技术迭代主线的价值量跃迁明确
其一,速率升级牵引材料升级,AI高速传输需求带动板材向M9/M10、PTFE等升级,448G速率下现有PCB/CCL材料体系仍可适配,新材料体系的物理瓶颈预计2029年之后出现。
其二,mSAP从光模块向服务器、交换机全场景扩展,1.6T光模块PCB全面转向mSAP工艺,且1.6T对产能的消耗显著高于800G,算力领域更多的料号加工工艺也在向mSAP升级。
其三,内埋电容与垂直供电架构演进带来价值量三级跳:谷歌TPU电源板从V8升至V9以及V10埋电容方案,单颗价值量逐代翻番增长至千元以上,电源架构变革趋势预计持续至2035年。
其四,2028年CoWoP与正交背板方向逐步清晰,背板层数已达78-168层,技术代际切换是既有竞争格局的潜在变量。
其五,陶瓷基板技术:考虑到单GPU功耗的大幅提升,PCB板的散热需求亦在增加,相应的在计算板中加入陶瓷基板的技术方案的必要性和可行性被产业和市场关注,产业链的开发进度已较为顺利,有望成为明年的可选方案版本。
关注CCL:生益科技、华正新材、南亚新材、金安国纪等;中小PCB厂商:超声电子、奥士康、崇达技术、满坤科技、澳弘电子、博敏电子等;海外算力板以及光模块mSAP有较大边际变化的景旺电子、鹏鼎控股以及同时具备“AI 算力板+mSAP+载板”三重向上逻辑的深南电路。上游的玻纤、陶瓷基板、铜箔、球形粉、电镀液、激光钻孔机、LDI曝光机等诸多产业链环节。
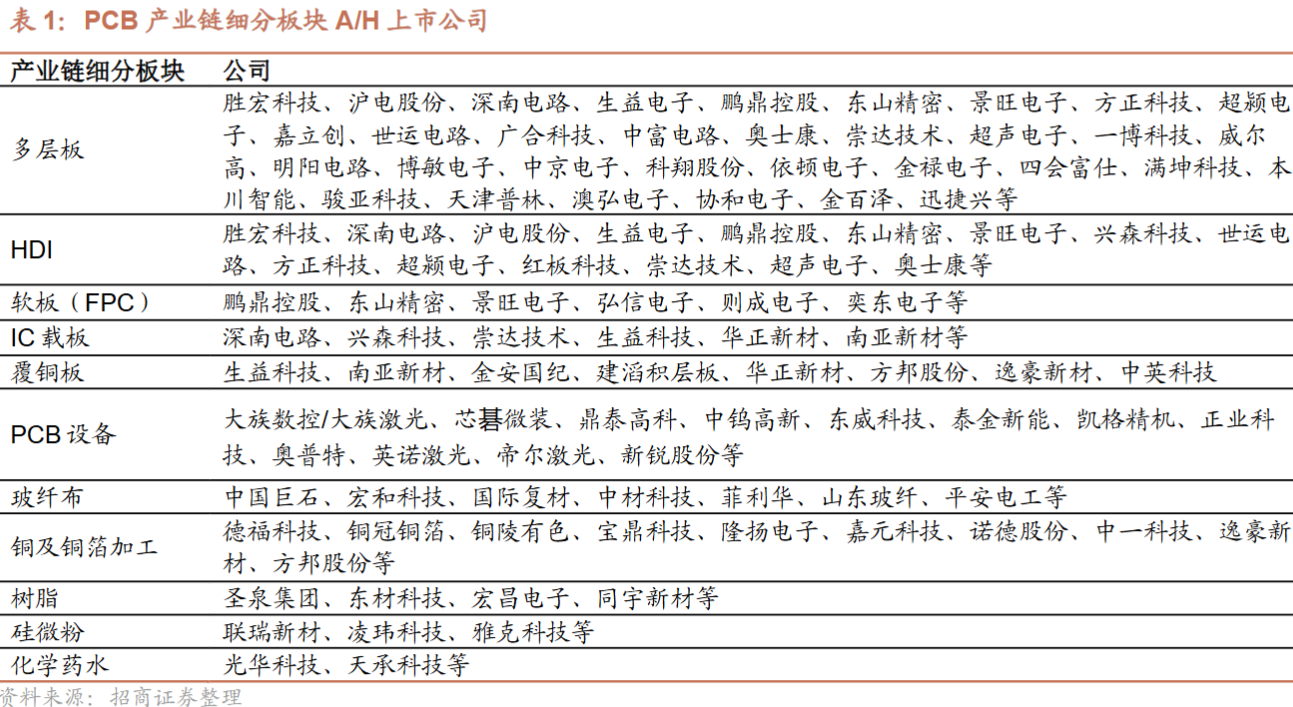
研报来源:招商证券,鄢凡,S1090511060002,AI需求驱动高景气周期,供需、涨价与技术迭代交叉验证。2026年9月14日