覆铜板第四大关键原材料,未来五年复合增速近四成,国产厂商正抢抓日系产能收缩窗口
个股
凌玮科技 联瑞新材【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国信证券指出,AI服务器与先进封装正把硅微粉从普通矿物填料推上等级跃迁曲线,覆铜板等级一路走高,高等级高速覆铜板用球形硅微粉市场两年增长近两倍,未来五年复合增速近四成,国产厂商正抢抓日系产能收缩窗口。联瑞新材、锦艺新材、凌玮科技、雅克科技、国瓷材料等已卡位高端产能。
1)AI推高覆铜板等级,高等级球硅市场爆发
硅微粉可以理解成芯片和覆铜板里的“沙子”,占比和形态直接决定板材的散热、强度与信号损耗,它已是覆铜板中除铜箔、树脂、玻纤布之外的第四大关键原材料。普通覆铜板硅微粉填充量约15%,而覆铜板领域填料的投料质量分数正逐步向40%-70%提高,高端硅微粉的需求空间被迅速拉大。
AI是这轮升级的发动机。AI服务器在传统CPU之外增配GPU模组,对高性能覆铜板的用量、层数和性能要求同步抬升;交换机端口速率加速演进,把覆铜板材料等级从M6一路推向M9及以上。等级每上一档,对硅微粉的介电损耗、纯度和粒度要求就更苛刻一层,只有高纯度、高流动性、低膨胀系数的高端球形硅微粉才能满足。
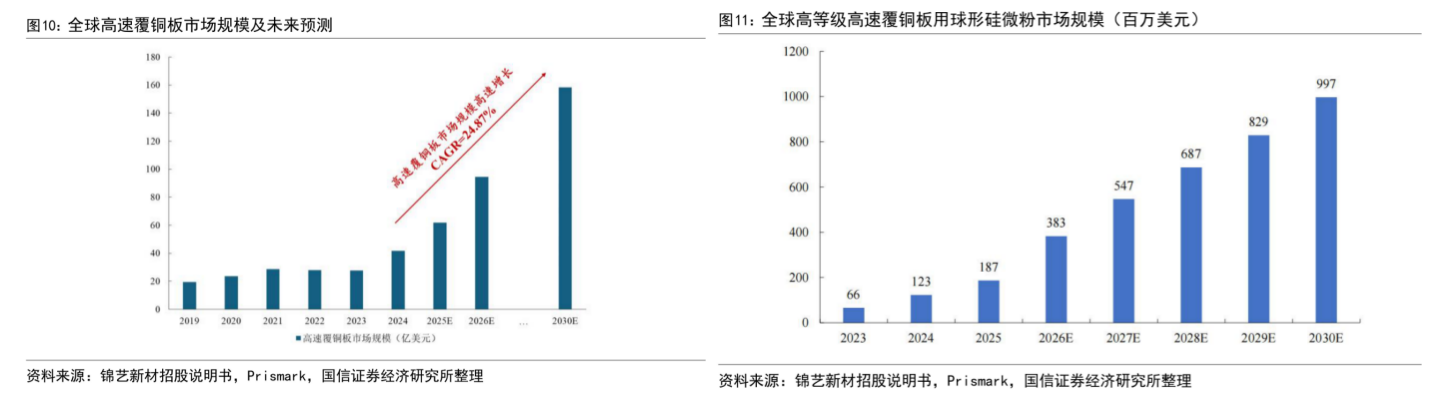
板材放量的同时,高端球硅的弹性更为惊人。2023年全球高等级高速覆铜板用球形硅微粉市场仅66百万美元,2024年跳增至123百万美元,同比增长86.4%;2025年达187百万美元,同比再增51.2%。
展望未来,Prismark预计高等级高速覆铜板用球形硅微粉市场规模到2030年将达到997百万美元,五年复合增速39.8%,一条陡峭的增长曲线已经画了出来。
2)工艺迭代带动价格跃迁,同一物质身价百倍
硅微粉的升级路径清晰:从角形硅微粉,到火焰法球形硅微粉、直燃法球形硅微粉,再到化学法球形硅微粉,制备难度与应用场景逐级提高。球形粉体堆积更紧密、流动性更好、介电损耗更低,还能减少制造过程中对设备和模具的磨损,这正是把“沙子”磨圆的价值所在。
伴随制备工艺迭代,硅微粉价格从数千元人民币一吨提升到数十万元一吨。这条陡峭价格曲线的顶端是化学法球硅:它可实现球形度、球化率、纯度近100%的高技术标准,成为适配最高等级高速覆铜板的核心关键材料之一。
高端产品的壁垒不止在造粉。随着填充量增多,体系粘度急剧增加,需要把不同粒径的粉体复配使用才能实现高填充效果;硅微粉本身亲水,与树脂相容性差,必须经过表面改性才能均匀分散。复配与改性能力构成了高端硅微粉最核心的技术壁垒,也是新进入者短期难以逾越的护城河。
3)先进封装打开第二曲线,HBM催生低放射性粉体
芯片封装是硅微粉的第二大舞台。塑料封装占整个封装市场的九成以上,其中环氧塑封料(EMC)是当前主流包封材料,配方中约七到九成为无机填料,而硅微粉又占所有填料的九成以上,封装材料性能的好坏很大程度上由硅微粉质量决定。
先进封装正把需求推向更高端。液态塑封料(LMC)、颗粒状环氧塑封料(GMC)逐步应用于扇出型晶圆级封装、系统级封装以及HBM高带宽内存堆叠封装,带动低放射性、低介电、高流动性高端球硅需求快速增长。存储芯片多层堆叠、高密度集成,极易受封装材料中微量放射性元素产生的 α 粒子干扰而出现软错误、数据翻转,由此催生了Low-α 球形氧化铝等低放射性粉体的刚性需求;氧化铝凭借高导热,也成为高性能导热填料的首选。
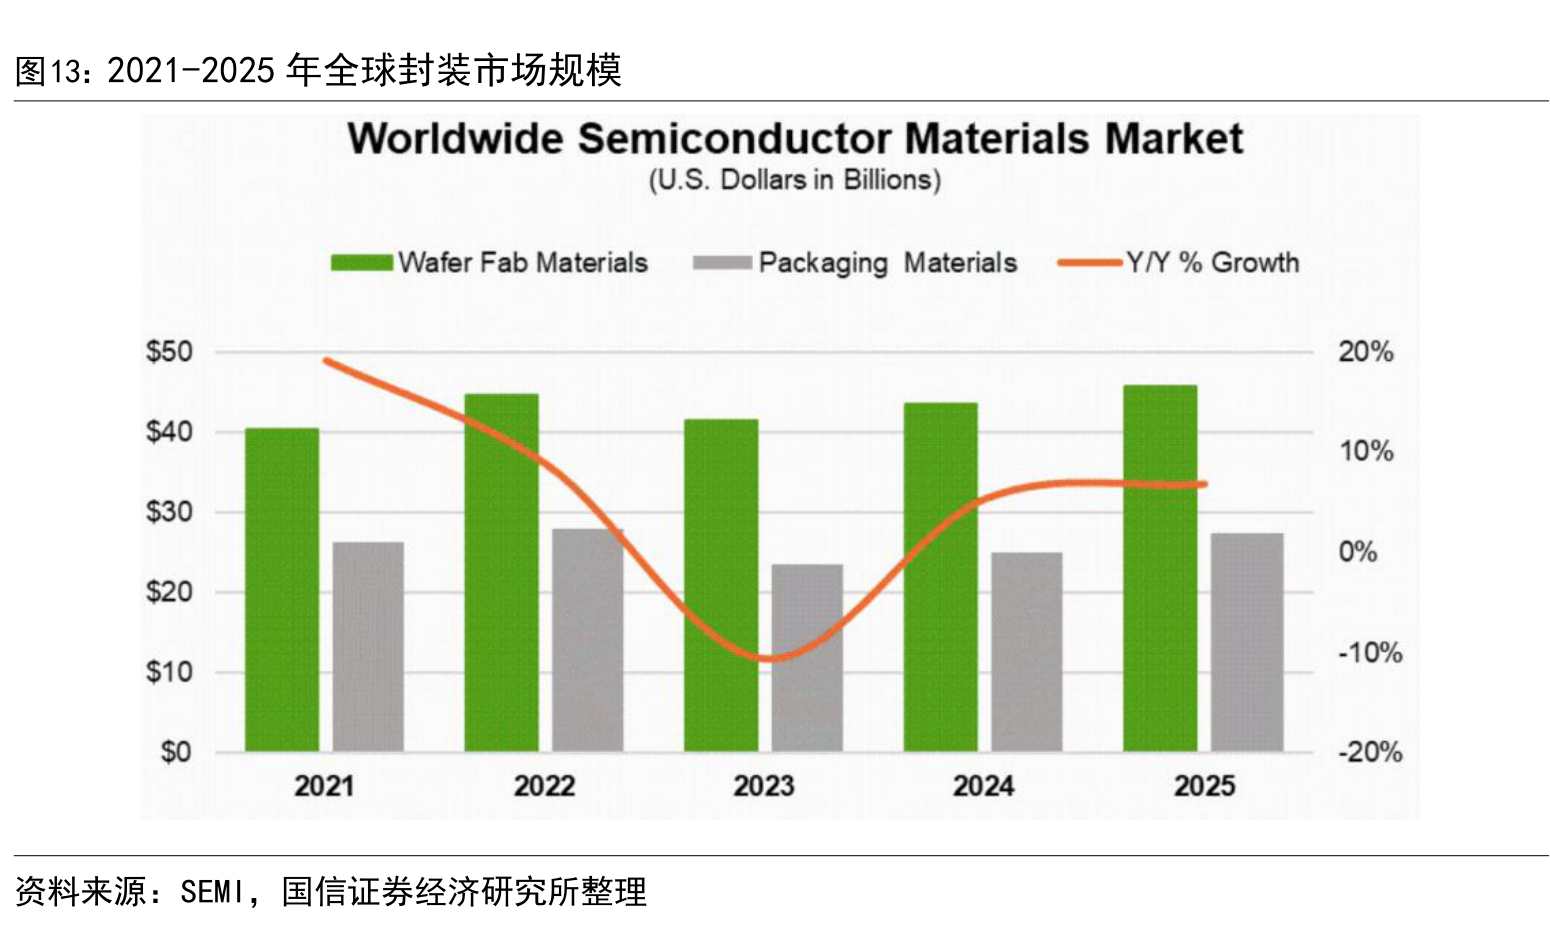
市场空间同样清晰。目前全球集成电路封装用球形硅微粉市场规模约1.81亿美元,预计2031年将达到3.77亿美元,复合增速11.2%;而LMC、GMC等高性能封装材料的国产化率仅为10%-20%,先进封装类环氧塑封料基本被国外厂商垄断,国产化空间广阔。
4)日系收缩火焰法产能,国产厂商迎来卡位窗口
全球硅微粉市场呈金字塔形态:国内厂商以基础和较优品质产品为主,产量大但单价低;技术水平高、议价能力强的高端市场长期由日系厂商主导。球形硅微粉市场主要由日本电化、龙森、新日铁、雅都玛四大厂商占据,尤其在纳米级球硅上,日本雅都玛处于绝对领先地位。
转机在于,日系厂商近年来逐渐调整产品重心,收缩火焰法球形硅微粉产能和研发投入,把资源聚焦于VMC法、化学法等更高阶产品上。日系让出的产能与研发空档,正好对上国内企业突破技术瓶颈后的产能投放节奏,高端球硅国产市占率有望快速提高。
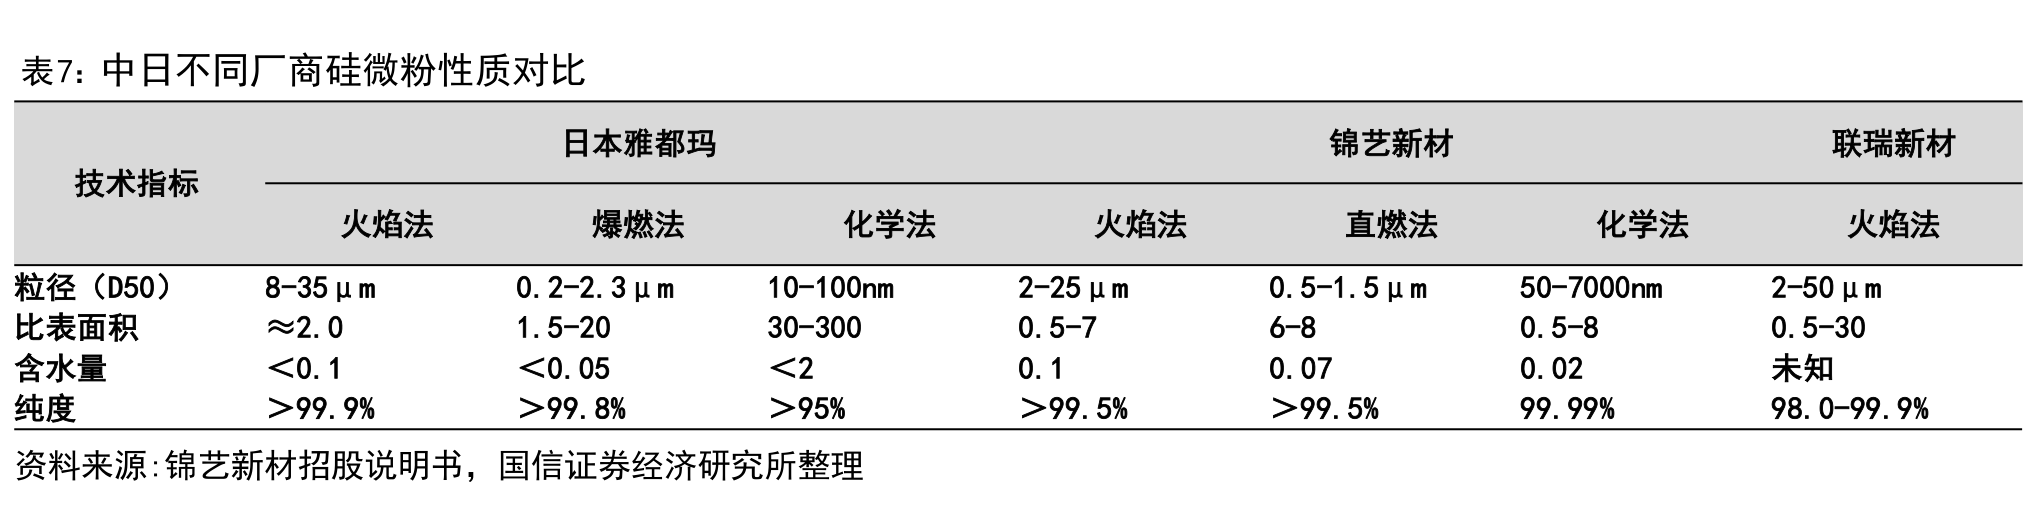
与此同时,AI服务器、交换机与先进封装对高端粉体的需求仍在放量,国产头部厂商的火焰法、直燃法、化学法产能相继落地,产品认证速度不断加快。中日厂商在纯度、粒径等关键指标上的差距已明显收窄,高端球硅国产化的临界点正在临近。
联瑞新材:火焰法球硅国产化先行者,具备球形硅微粉产能3.6万吨,另在建3600吨高性能高速基板用超纯球形二氧化硅产能,液相法制备技术储备二十余年,产品认证不断提速。
锦艺新材:少数同时掌握化学法、直燃法、火焰法三种高端粉体制备工艺的公司,球形硅微粉产能5382吨,并拟投资13.9亿元扩产电子信息用高性能粉体材料。
凌玮科技:通过收购江苏辉迈实现控股,获得化学合成法球形二氧化硅产业化能力,借此切入IC载板、先进封装等高端电子材料应用领域。
雅克科技:子公司华飞电子的亚微米级球形硅微粉、球形氧化铝实现技术落地并向下游客户稳定供货,正拓展最高等级高速覆铜板填料的海外市场。
国瓷材料:已开发出低损耗球形氧化硅等系列产品,并向高介电、高导热、超低损耗等多元化无机填充材料横向拓展,部分产品实现小批量销售。
凯盛科技:年产5000吨半导体二氧化硅生产线已投入试生产,电子封装用球形粉体项目建成球硅、球铝产线并向下游批量供货。
研报来源:国信证券,杨林,S0980520120002,覆铜板与半导体封装快速迭代,硅微粉填料国产化空间巨大。2026年9月15日